چرا غولهای انرژی به دنبال تنوعبخشی به مسیرهای صادراتی برای دور زدن هرمز هستند؟
نفت در جستوجوی راه نجات
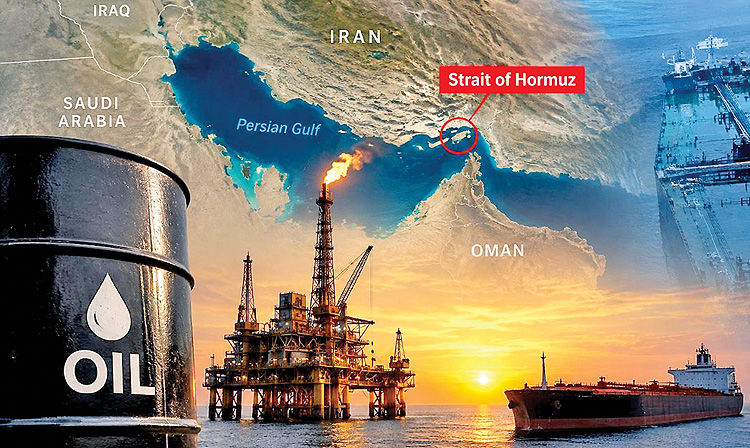
حمید ملازاده: جمله پاتریک پویان، مدیرعامل توتالانرژیز، شاید بهترین خلاصه در مورد شرایط امروز بازار نفت باشد: بزرگترین درس این بحران این است که تولید بهتنهایی کافی نیست؛ باید به تنوع مسیرهای انتقال هم فکر کرد. صنعت نفت که برای دههها بر اساس منطق «تحویل بهموقع» اداره میشد-یعنی تکیه بر کمترین ذخیره ممکن و اعتماد به در دسترسبودن همیشگی مسیرهای صادراتی- اکنون رسما وارد دوران «احتیاط» شده است؛ یعنی باید از پیش، برای بحرانهای احتمالی آینده نیز آماده باشد.
منطق قدیم بازار نفت بر این فرض بنا شده بود که مسیرهای صادراتی محدود و متمرکز -عمدتا از خلیجفارس و دریای سرخ- همیشه در دسترس خواهند بود؛ فرضی که حملات هفتماهه به کشتیرانی در تنگههای هرمز و بابالمندب، آن را بهطور کامل از بین برده است. اما این تغییر نگرش استراتژیک، همزمان با یک هشدار بهمراتب عاجلتر از زبان امین ناصر، مدیرعاملآرامکو، شنیده میشود: کمتر از ۶میلیارد بشکه ذخایر تجاری قابلدسترس در جهان باقی مانده و بخش عمده همین رقم نیز عملا قابلاستفاده نیست. به بیان سادهتر، درست در لحظهای که صنعت نفت تصمیم گرفته برای بحران بعدی زیرساخت بسازد، ذخایر موجود برای عبور از بحران امروز نیز رو به اتمام است.
چهکسی باید سرمایهگذاریکند؟
رقابت برای ساخت مسیرهای جایگزین، اکنون به میدانی برای آرایش جدید قدرت میان شرکتهای بزرگ نفتی بدل شده است. توتالانرژیز، صریحترین و متعهدترین بازیگر این میدان است؛ پویان مشارکت در خطلوله عراق-سوریه و دوبرابر کردن ظرفیت خط انتقال به بندر فجیره امارات را -که تنگه هرمز را دور میزند- ضروری میداند و میگوید: «برای من بدیهی است که باید در این زیرساخت مشارکت کنم».
شرکت چند ملیتی بیپی، در مقابل، محتاطتر عمل میکند؛ مگ اونیل، مدیرعامل این مجموعه، اگرچه از بازسازی میدان نفتی کرکوک -در مشارکت با کونوکوفیلیپس آمریکا و شرکت دولتی ترکیه TPAO- بهعنوان گشایش مسیرهای صادراتی شمالی تازه یاد کرده، اما تردید دارد سرمایهگذاری مستقیم در این خطوط لوله، استفاده بهینهای از پول سهامداران بیپی باشد؛ شرکتی که خود در حال کاهش بدهی و فروش سهام خود در برخی خطوط لوله است. شورون نیز رویکردی مشابه در پیش گرفته: مایک ویرث از مذاکرات امیدوارکننده با دولت عراق برای ورود به میادین وستقرنه۲ و ناصریه خبر داده و از توافق اولیه برای بررسی خطوط لوله جدید به بنادر مدیترانهای جیحان در ترکیه یا بانیاس در سوریه یاد کرده؛ اما او نیز هشدار داده بخش عمده تامین مالی باید از سوی سایرین باشد؛ چون شورون تمایلی به سرمایهگذاری سنگین مستقیم در چنین پروژههایی ندارد و ترجیح میدهد صرفا یکی از اعضای یک کنسرسیوم چندجانبه باشد.
در این میان، شیخ نواف الصباح، مدیرعامل شرکت نفت کویت، دیدگاهی متفاوت و حتی چالشبرانگیز مطرح کرده: او که با عربستان و امارات درباره خطوط لوله جدید به بنادرشان در گفتوگو است، تاکید کرده مسوولیت ساخت این زیرساختها را نباید یکطرفه بر دوش تولیدکنندگان انداخت؛ واردکنندگان نفت نیز باید در این هزینه سهیم باشند؛ موضعی که نشان میدهد حتی در میان تولیدکنندگان، اجماعی بر سر اینکه «چه کسی باید هزینه امنیت انرژی جهانی را بپردازد» وجود ندارد.
آخرین ابزار باقیمانده
همزمان با این رقابت زیرساختی، بحران بهمراتب فوریتری در حال وقوع است. به گفته امین ناصر، بیش از یکمیلیارد بشکه نفت در هفتماه گذشته، عمدتا از ذخایر تجاری خشکی آزاد شده است؛ آخرین ابزار بزرگ باقیمانده در جعبهابزار بازار. حتی تصمیم آژانس بینالمللی انرژی برای آزادسازی ۱۰۰میلیون بشکه دیگر که ناصر آن را حاصل مذاکرات دشوار توصیف کرده، نشاندهنده عمق استرس سیستم است. به گفته او، اکنون تنها ۱۰درصد یا کمتر از ذخایر موجود، عملا در دسترس و قابلاستفاده است.
راسل هاردی، مدیرعامل شرکت تجاری ویتول، این وضعیت را در قالب هشداری فصلی بیان کرده: جهان برای عبور از زمستان پیش رو، کاملا به تداوم صادرات دریایی نفت از خاورمیانه متکی است؛ چون دیگر ذخیرهای در غرب برای تخلیه باقی نمانده است. ذخایر راهبردی نفت آمریکا نیز اکنون به پایینترین سطح خود از اکتبر۱۹۸۲ رسیده است؛ آماری که بهتنهایی عمق این بحران را نشان میدهد. حتی بازار گاز طبیعی نیز از این قاعده مستثنی نیست؛ تنگکو محمد توفیق، مدیرعامل پتروناس، هشدار داده اگر زمستان سخت باشد و ذخایر گاز به حداقل برسد، بازار گاز در سهماه نخست۲۰۲۷ میتواند با یک «حمام خون» قیمتی مواجه شود.
سناریوهای پیش رو
بر اساس اظهارات اخیر مدیران ارشد صنعت نفت، چند مسیر برای آینده محتمل بهنظر میرسد:
• اگر پروژههای زیرساختی جایگزین -مانند خطلوله عراق-سوریه، دوبرابر شدن ظرفیت فجیره و احیای مسیرهای شمالی از طریق کرکوک با سرعت اعلامی پیش بروند، برخی مدیران صنعت انتظار دارند طی چند سال آینده، وابستگی جهانی به دو تنگه هرمز و بابالمندب بهطور ساختاری کاهش یابد؛ فرض کلیدی این سناریو، تامین مالی مشترک میان تولیدکنندگان و واردکنندگان است که هنوز به اجماع نرسیده است.
• اگر ذخایر جهانی با همین سرعت کنونی تخلیه ادامه یابند و زمستان سختتر از انتظار باشد، به گفته مدیران صنعت، بازار احتمالا تا سالها با آشفتگی ادامهدار مواجه میشود؛ چون بازسازی کامل ذخایر -حتی پس از فروکشکردن احتمالی تنشهای ژئوپلیتیک- علاوه بر تامین تقاضای جاری جهانی، سالها زمان خواهد برد.
• اگر وزارت نفت عراق بتواند همزمان با چند شرکت بزرگ -توتال، بیپی و شورون- در مسیرهای صادراتی شمالی و جنوبی به توافق برسد، برخی تحلیلگران صنعت احتمال میدهند بغداد به یکی از مهمترین گرههای جایگزین شبکه صادراتی خاورمیانه بدل شود؛ سناریویی که به ثبات نسبی سیاسی عراق و تداوم همکاری میان این شرکتهای رقیب وابسته است.
• اگر اختلاف بر سر تقسیم هزینه زیرساخت -همان نکتهای که مدیرعامل شرکت نفت کویت مطرح کرده- حلنشده باقی بماند، برخی ناظران صنعت هشدار دادهاند که بسیاری از پروژههای اعلامشده ممکن است هرگز از مرحله گفتوگو فراتر نروند، دقیقا همانطور که بیپی و شورون هر دو تردید خود را درباره تامین مالی مستقیم ابراز کردهاند.
ماهیت ساختاری بحران ذخایر
نکتهای که در میان هیجان خبری حملات و نوسانات روزانه قیمت -مانند جهش نفت برنت به بالای ۱۰۱دلار در هفتم اکتبر پس از تشدید حملات ایران به نفتکشها در هرمز، با ۹مورد حادثه ثبتشده در همین ماه- اغلب نادیده گرفته میشود، ماهیت ساختاری و نه صرفا مقطعی بحران ذخایر است: حتی بخشی از ذخایر «موجود» در آمار رسمی، بهدلایل عملیاتی (مانند تهمانده مخازن یا نفت درون خطوط لوله) یا الزامات قانونی حداقل ذخیره اضطراری دولتها، عملا در کوتاهمدت قابلبرداشت نیستند؛ یعنی رقم واقعی «ذخایر در دسترس بازار» حتی کمتر از آماری است که در نگاه نخست بهنظر میرسد.
نکته دوم، پیوند میان بحران نفت و بحران گاز طبیعی است که کمتر در تحلیلهای نفتمحور دیده میشود؛ هشدار مدیرعامل پتروناس نشان میدهد ریسک انرژی زمستان پیش رو، محدود به بازار نفت نیست و میتواند همزمان بازار گاز را نیز درگیر کند؛ ریسکی مضاعف برای اقتصادهای واردکننده انرژی. نکته سوم، تناقض میان گفتمان «ضرورت همکاری جمعی» و رفتار واقعی شرکتها است: درحالیکه همه مدیران بر لزوم سرمایهگذاری در مسیرهای جایگزین تاکید دارند، اکثر آنها -بهجز توتال- همچنان از تعهد مالی مستقیم و سنگین طفره میروند و ترجیح میدهند دیگران هزینه اصلی را بپردازند؛ الگویی که میتواند اجرای واقعی این پروژهها را بهمراتب کندتر از لحن فوریتآمیز اظهارات آنان پیش ببرد.
اگر حتی بزرگترین شرکتهای نفتی جهان اکنون آشکارا میپذیرند که مدل چند دههایشان -یعنی حداکثر کارآیی با حداقل ذخیره- دیگر کار نمیکند، آیا این یعنی از این پس باید هزینههای بیشتری برای امنیت انرژی بپردازیم؟و پرسش عمیقتر برای مصرفکنندگان جهانی انرژی: اگر ساخت واقعی این مسیرهای جایگزین -با توجه به اختلافنظر موجود بر سر تامین مالی- سالها طول بکشد؛ درحالیکه ذخایر موجود همین امروز رو به اتمام است، آیا جهان اساسا زمان کافی برای عبور امن از این دوره گذار را در اختیار دارد؟