استقبال از بازار سرمایه ادامه دارد؟
آزمون جذابیت بورس
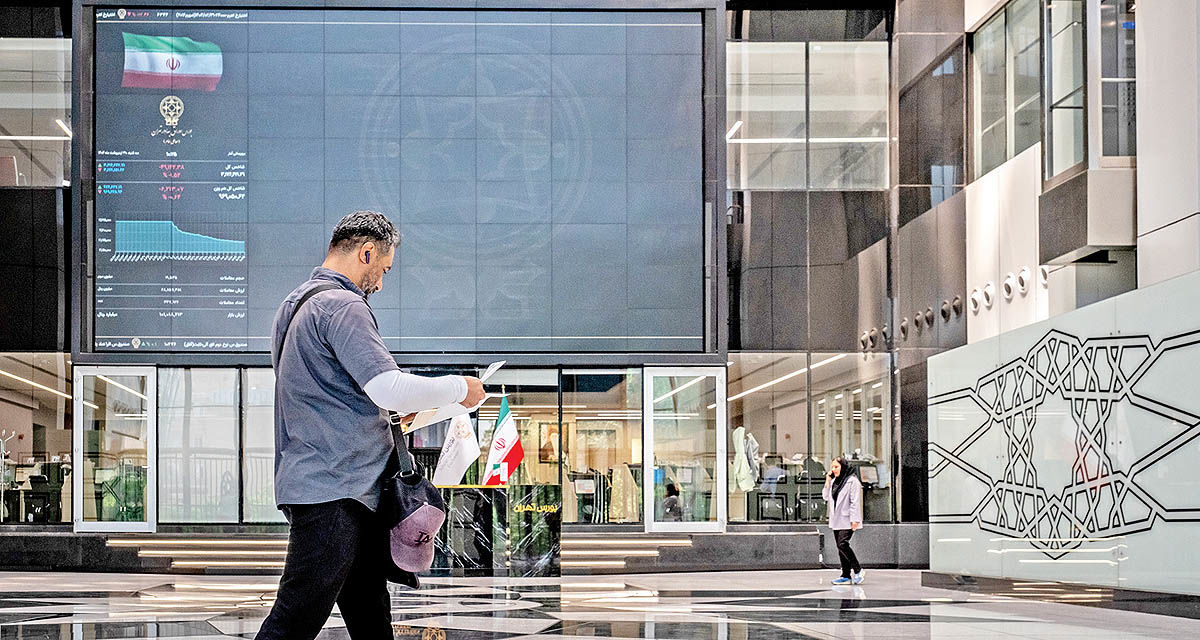
افزایش نرخ سود اخزا به محدوده ۴۲درصد، توجه فعالان بازارها را به رابطه میان نرخ بازده بدونریسک (میانگین نرخ سود اسناد خزانه اسلامی) و استقبال از بازار سهام جلب کرده است. نرخ سود اوراق اخزا یکی از متغیرهایی است که از منظر سنتی میتواند بر تصمیم سرمایهگذاران برای انتخاب میان بازار سهام و اوراق اثر بگذارد؛ بهویژه زمانی که فاصله بازده مورد انتظار دو بازار کاهش پیدا کند. در چنین شرایطی، سرمایهگذار برای پذیرش ریسک بیشتر در بورس، طبیعتا انتظار بازده بالاتری خواهد داشت. منطق این رابطه نیز روشن است؛ هرچه بازده اوراق بدون ریسک افزایش پیدا کند، بخشی از سرمایهگذاران در مقایسه میان سهام و اوراق، نسبت به پذیرش ریسک بازار سهام محتاطتر میشوند.
در مقابل، زمانی که نرخ سود اوراق کاهش پیدا میکند، جذابیت نسبی سهام میتواند افزایش یابد و بخشی از سرمایههای خرد از بازارهای کمریسکتر به سمت داراییهای پرریسکتر حرکت کند. تجربه سالهای گذشته نیز نشان داده است که کاهش نرخ سود اوراق میتواند به افزایش جذابیت سهام کمک کند و بالعکس، رشد نرخ سود اخزا معمولا بهعنوان عاملی برای تشدید احتیاط معاملهگران عمل کرده است.
محرکهای موازی
رسیدن نرخ سود اخزا به محدوده ۴۲درصد میتواند سطح بازده مورد انتظار سرمایهگذاران در بازار سهام را نیز افزایش دهد. به بیان دیگر، سرمایهگذاری در سهام زمانی توجیه بیشتری پیدا میکند که چشمانداز سودآوری شرکتها بتواند بازدهی بالاتری نسبت به گزینههای بدونریسک ایجاد کند. با این حال، رابطه میان نرخ سود اخزا و بورس را نمیتوان یک رابطه یکطرفه دانست. بازار سهام تنها بر اساس مقایسه نرخ سود اوراق و بازده مورد انتظار سهام حرکت نمیکند و مجموعهای از متغیرهای اقتصادی و سیاسی بهصورت همزمان بر تصمیم سرمایهگذاران اثر میگذارند. تورم، نرخ ارز، قیمتهای جهانی، وضعیت فروش و سودآوری شرکتها و میزان ورود نقدینگی به بازار سهام میتوانند اثر افزایش نرخ سود را تعدیل کنند.
کاهش جذابیت؟
برخی کارشناسان معتقدند نرخ بالای بازده بدونریسک میتواند بخشی از جذابیت بورس را کاهش دهد و سرمایهگذاران را به سمت داراییهای کمریسکتر هدایت کند. در مقابل، گروهی دیگر بر این باورند که اگر سودآوری شرکتها، نرخ فروش محصولات و رشد درآمد بنگاهها بتواند خود را با شرایط تورمی و ارزی هماهنگ کند، اثر نرخ سود اخزا بر روند بازار سهام چندان تعیینکننده نخواهد بود.
علیرضا فرشید،کارشناس بازارهای مالی، با اشاره به روند نرخ بازده بدونریسک گفت: در روزهای پایانی شهریورماه، یعنی ۲۸ و ۲۹ شهریور، میانگین نرخ بازده بدونریسک به محدوده ۴۱درصد رسید؛ سقفی که پیش از آن تجربه نشده بود. اکنون در کمتر از ۱۰روز، این نرخ یک واحد درصد دیگر افزایش یافته و به محدوده ۴۲درصد رسیده است.
با این حال، برای بررسی اثر این نرخ بر سایر بازارها، بهتر است به جای تمرکز صرف بر اعداد اسمی، واقعیتهای اقتصادی و بهویژه نرخ بهره حقیقی را مورد توجه قرار دهیم. او افزود: اگر روند نرخ بهره حقیقی را از سال ۱۳۹۶ بررسی کنیم، در آن سال نرخ بهره حقیقی مثبت بود. درحالیکه نرخ بهره اسمی در محدوده ۱۹ تا ۲۰درصد قرار داشت، تورم پایین و تورم نقطهبهنقطه در محدوده ۷، ۸ و ۹درصدی باعث شده بود نرخ بهره واقعی در اقتصاد مثبت باشد. در همان دوره، شاهد افزایش اقبال به صندوقها و موسسات مالی بودیم و پس از آن نیز بحران صندوقها و موسسات مالی را تجربه کردیم. فرشید ادامه داد: پس از سال ۱۳۹۶، تقریبا میتوان گفت دیگر نرخ بهره حقیقی مثبت را لمس نکردیم و در سال ۱۳۹۸ این نرخ به محدوده منفی ۲۰درصد رسید. در آن مقطع، با وجود اینکه نرخ بهره اسمی تغییر چندانی نداشت و همچنان در محدوده ۱۹تا ۲۰درصد بود، افزایش تورم باعث شد بازارهای دارایی رشد کنند و شاخص کل بورس نیز سقفهای جدیدی را در سال ۱۳۹۸ و پس از آن در سال ۱۳۹۹ لمس کند.
او گفت: در ادامه نیز نرخ بهره حقیقی را کموبیش در محدوده منفی ۱۰ تا منفی ۲۰ درصد مشاهده کردیم تا اینکه در سال ۱۴۰۳، این نرخ در فروردینماه برای مدتی اندکی مثبت شد و به حدود یک واحد درصد رسید. در همان مقطع، شاخص کل رشد چندانی نداشت و بازارها تقریبا وارد دوره رکود شدند. این وضعیت تا انتهای سال ۱۴۰۳ ادامه داشت و نرخ بهره حقیقی در محدوده مثبت یک تا منفی ۱.۲درصد نوسان میکرد؛ دورهای که بازارها نیز رکود نسبی را تجربه کردند.
فرشید با اشاره به تغییر این روند در ادامه سال افزود: پس از آن، با افزایش تورم و در شرایطی که نرخ بهره اسمی در سطحی مشخص حفظ شد، شاهد کاهش سریع نرخ بهره حقیقی بودیم؛ بهطوری که در مردادماه، نرخ بهره حقیقی به محدوده منفی ۴۰ و چند درصد رسید. همزمان مشاهده کردیم که بازارهای دارایی، از دلار گرفته تا بورس، رشدهای قابلتوجهی را تجربه کردند.
اثرگذاری بر سرمایهگذاری
فرشید درخصوص شرایط فعلی گفت: بنابراین اکنون که نرخ بهره اسمی تنها یک واحد درصد افزایش یافته و به محدوده ۴۲درصد رسیده است، با توجه به لمس تورمهای حدود ۸۰ و چند درصدی، همچنان نرخ بهره حقیقی در محدوده منفی ۴۰ و چند درصد قرار دارد. بر این اساس، احتمالا از این ناحیه نمیتوان انتظار داشت که سیاستگذار پولی بتواند اثر قابلتوجهی بر بازارها بگذارد.
با این حال، فرشید تاکید کرد: باید یک نکته مهم را نیز در نظر داشت و آن اینکه با افزایش نرخ بهره اسمی، نرخ تامین مالی نیز افزایش پیدا خواهد کرد. بالا رفتن هزینه تامین مالی، هزینه سرمایهگذاری بنگاهها را افزایش میدهد و میتواند به کاهش سرمایهگذاری منجر شود. این کاهش سرمایهگذاری نیز در نهایت احتمالا خود را در صورتهای مالی بنگاهها نشان خواهد داد.