بازدهی گواهیهای سپرده کالایی از ابتدای سال بررسی شد
سبقت بازار کالا از قیمت دلار
سال قدرتنمایی عرضهکنندهها
بازار جهانی کامودیتی در سال ۲۰۲۶ برخلاف برآوردهای ابتدایی سال، بیش از آنکه تحتتاثیر یک چرخه ساده رونق یا رکود قرار داشته باشد، با مجموعهای از شوکهای سمت عرضه مواجه شده است. بانک جهانی در گزارش آوریل خود پیشبینی کرده بود شاخص کلی قیمت کالاها در سال جاری ۱۶ درصد افزایش یابد؛ برآوردی که اغلب ناشی از جهش قیمت انرژی و کودهای شیمیایی و رشد قیمت برخی فلزات ناشی میشد. در همان گزارش، رشد قیمت انرژی ۲۴ درصد و فلزات و مواد معدنی ۱۷ درصد برآورد شده بود.
در بازار انرژی، تحولات خاورمیانه مهمترین متغیر سال بوده است. اختلال در مسیرهای صادراتی خلیجفارس و تنگه هرمز، بازار نفت را با یکی از شدیدترین شوکهای عرضه سالهای اخیر مواجه کرد. آژانس بینالمللی انرژی در گزارش سپتامبر خود اعلام کرده است که تولید جهانی نفت در ماه اوت به ۱۰۰میلیون بشکه در روز رسیده و عرضه جهانی در کل سال ۲۰۲۶ حدود ۵.۷ میلیون بشکه در روز کاهش خواهد یافت. موجودی قابل مشاهده نفت نیز در ماه اوت ۹۵میلیون بشکه کاهش داشته و از ابتدای جنگ، مجموع کاهش ذخایر به ۵۰۷میلیون بشکه رسیده است.
این وضعیت موجب شد قیمت نفت برنت در مقاطعی از سپتامبر از مرز ۱۱۰ دلار عبور کند. هرچند در روزهای اخیر با افزایش امیدها به بهبود صادرات عربستان و احتمال کاهش تنشهای منطقهای، قیمت نفت تا محدوده ۱۰۰ دلار عقب نشست، اما بازار همچنان نسبت به پایداری عرضه حساس است.
اهمیت این اتفاق برای سایر کامودیتیها نیز بالاست. افزایش قیمت نفت تنها هزینه انرژی را بالا نمیبرد؛ حملونقل، تولید فلزات، مواد شیمیایی و حتی هزینه استخراج سنگآهن نیز از افزایش هزینه انرژی و حملونقل اثر میپذیرند. بررسیها نشان میدهد شوک انرژی در سال جاری هزینه تولید معادن را در بخشهایی از بازار به شکل محسوسی افزایش داده است.
مس در مدار کمبود
در بازار فلزات پایه، مس یکی از مهمترین نمونههای تغییر معادله عرضه و تقاضاست. قیمت مس در سال جاری تحتتاثیر رشد تقاضا برای شبکههای برق، مراکز داده، خودروهای برقی و زیرساختهای مرتبط با هوش مصنوعی افزایش یافته است. در کنار تقاضا، اختلال در تولید معادن و انتقال موجودیها به آمریکا نیز بازار خارج از این کشور را با محدودیت عرضه مواجه کرده است.
قیمت مس در بورس فلزات لندن در اواخر اوت به رکورد ۱۴ هزار و ۳۴۹ دلار در هر تن رسید و در سپتامبر نیز در محدودههای تاریخی بالا معامله شد. به نظر میرسد کسری کنسانتره، اختلال در معادن و محدودیتهای عرضه میتواند همچنان از قیمت مس حمایت کند.در همین حال، روی نیز با یک شوک عرضه مواجه شده است. تولید معدنی روی در نیمه نخست ۲۰۲۶ حدود ۲.۶ درصد کاهش یافته و افت موجودی انبارهای بورس فلزات لندن، قیمت این فلز را به بالاترین سطح چهار سال گذشته رسانده است.
سنگآهن در نقطه مقابل
اما تمام بازار فلزات پایه از یک الگو پیروی نمیکنند. سنگآهن همچنان تحت فشار رشد عرضه و ضعف نسبی تقاضا قرار دارد. قیمت سنگآهن در اوت بهطور متوسط به حدود ۹۷.۶ دلار در هر تن کاهش یافت و موجودی بالای بنادر چین و افزایش عرضه از استرالیا، برزیل و پروژه سیماندو در گینه، چشمانداز این بازار را محدود کرده است. به این ترتیب، بازار کامودیتی در سال ۲۰۲۶ بیش از گذشته چندپارچه شده است؛ فلزاتی مانند مس و روی از کمبود عرضه و تقاضای ساختاری منتفع شدهاند، درحالیکه سنگآهن با رشد عرضه و ضعف تقاضای فولاد دستوپنجه نرم میکند.
طلا؛ رکورد و اصلاح
در بازار فلزات گرانبها نیز سال ۲۰۲۶ ابتدا با قدرت نمایی طلا و نقره آغاز شد. بانک جهانی انتظار دارد شاخص فلزات گرانبها در کل سال حدود ۴۲ درصد رشد کند و هر دو فلز طلا و نقره در مقطعی از سال رکوردهای جدیدی ثبت کردهاند. با این حال، در ماههای اخیر افزایش نرخهای بهره آمریکا و رشد بازده اوراق فشار تازهای بر طلا وارد کرده است.
فاصله کالاها از دلار
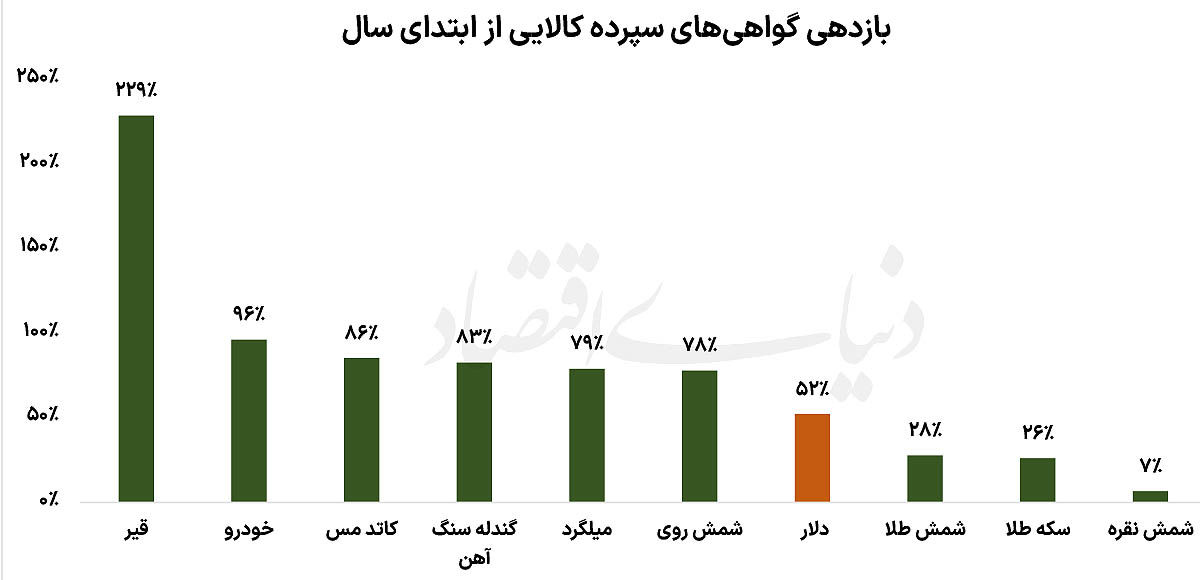
اگر بازار جهانی را در پسزمینه بازدهی گواهیهای سپرده کالایی قرار دهیم، اختلاف عملکرد داراییها در بازار داخلی بیش از گذشته قابلتوجه میشود. بازدهی گواهیهای کالایی از ابتدای سال نشان میدهد، گواهی قیر با رشد ۲۲۹ درصدی فاصلهای بسیار زیاد با سایر داراییها ایجاد کرده است. پس از آن، گواهی خودرو با بازدهی ۹۶ درصدی قرار دارد و کاتد مس، گندله سنگآهن، میلگرد و شمش روی نیز همگی بالاتر از دلار معامله شدهاند. در مقابل، دلار آزاد طی این مدت ۵۲ درصد افزایش قیمت داشته است. بنابراین بخش مهمی از گواهیهای سپرده کالایی نهتنها از رشد نرخ ارز عقب نماندهاند، بلکه توانستهاند بازدهی بالاتری ثبت کنند. این موضوع از آن جهت اهمیت دارد که قیمت بسیاری از کالاهای پایه در بازار داخلی بهصورت مستقیم یا غیرمستقیم از نرخ ارز و قیمتهای جهانی اثر میپذیرد؛ اما شدت این اثر برای هر کالا متفاوت است.
قیر در این میان یک استثناست. رشد ۲۲۹ درصدی آن را نمیتوان تنها با افزایش قیمت کامودیتیها توضیح داد. ساختار بازار داخلی، تغییرات قیمت پایه، شرایط عرضه و تقاضا و ویژگیهای خاص بازار قیر نیز در تعیین قیمت گواهی آن نقش دارند. بنابراین مقایسه بازدهی قیر با دلار بیشتر از آنکه نشانه انتقال سرمایه از ارز به کالا باشد، بیانگر تفاوت شدید در محرکهای قیمتگذاری این دو دارایی است. در گروه فلزات، عملکرد کاتد مس با رشد ۸۶ درصدی با تحولات بازار جهانی همخوانی بیشتری دارد. مس در سال جاری یکی از فلزات مورد توجه بازار جهانی بوده و محدودیت عرضه، افزایش هزینه تولید و رشد تقاضای مرتبط با شبکه برق، خودروهای برقی و مراکز داده از مهمترین عوامل حمایتکننده قیمت آن بودهاند.
شمش روی نیز با بازدهی ۷۸ درصدی بالاتر از دلار قرار گرفته است؛ این بازدهی با وضعیت بازار جهانی این فلز نیز سازگار است. افت تولید معدنی و کاهش موجودیها، در سال جاری بازار روی را با محدودیت عرضه مواجه کرده است.
در بازار فولاد و سنگآهن، فاصله بازدهی گواهیها با دلار نیز قابلتوجه است. گندله سنگآهن ۸۳ درصد و میلگرد ۷۹ درصد افزایش قیمت داشتهاند. با این حال، این ارقام را نباید به رشد قیمت جهانی سنگآهن نسبت داد؛ چرا که بازار داخلی فولاد علاوه بر قیمت جهانی، از نرخ ارز، هزینه انرژی، سیاستهای صادراتی، قیمت مواد اولیه و وضعیت عرضه در بورس کالا اثر میپذیرد. این در حالی است که در بازار جهانی، سنگآهن در ماههای اخیر تحت فشار افزایش عرضه و سطح بالای موجودی چین قرار داشته است.
طلا و نقره عقبتر از کالاهای پایه
شمش طلا با بازدهی ۲۸ درصدی و سکه طلا با رشد ۲۶ درصدی، بهمراتب پایینتر از دلار قرار گرفتهاند. گواهی شمش نقره نیز تنها ۷ درصد افزایش قیمت داشته است. این عملکرد در نگاه نخست ممکن است با روند بازار جهانی طلا و نقره در تضاد به نظر برسد؛ چرا که فلزات گرانبها در ماههای ابتدایی سال تحتتاثیر ریسکهای ژئوپلیتیک و تقاضای پناهگاه امن رشد قابلتوجهی داشتند. با این حال، طلا در ماههای اخیر با فشار ناشی از نرخهای بهره بالاتر آمریکا مواجه شده و بخشی از رشد خود را پس داده است.
در مورد نقره نیز مساله متفاوت است. نقره همزمان یک فلز گرانبها و یک فلز صنعتی است و به همین دلیل به وضعیت فعالیت صنعتی نیز حساسیت دارد. با وجود آنکه قیمت جهانی نقره در سال جاری در سطوح بالایی قرار گرفته، عملکرد گواهی داخلی آن در جدول مورد بررسی تنها ۷ درصد بوده است؛ فاصلهای که نشان میدهد قیمت جهانی تنها یکی از عوامل تعیینکننده بازدهی این گواهیهاست.
دلار با رشد ۵۲ درصدی، در میانه جدول قرار گرفته و بخش مهمی از کالاهای پایه، عملکردی بالاتر از آن داشتهاند. در مقابل، طلا، سکه و بهویژه نقره در این مقطع نتوانستهاند با بازدهی دلار و بسیاری از کالاهای پایه، همراه شوند. این اختلاف را میتوان بازتابی از تغییر ماهیت محرکهای بازار کامودیتی دانست. در سالی که شوک عرضه انرژی، محدودیت تولید برخی فلزات، هزینه حملونقل و سرمایهگذاری در زیرساختهای برق و فناوری همزمان شدهاند، همه کالاها یک مسیر قیمتی مشترک ندارند.