ورود پول به تالار شیشهای ادامه دارد
سبقت بورس از دلار و طلا
چشمانداز مثبت بورس
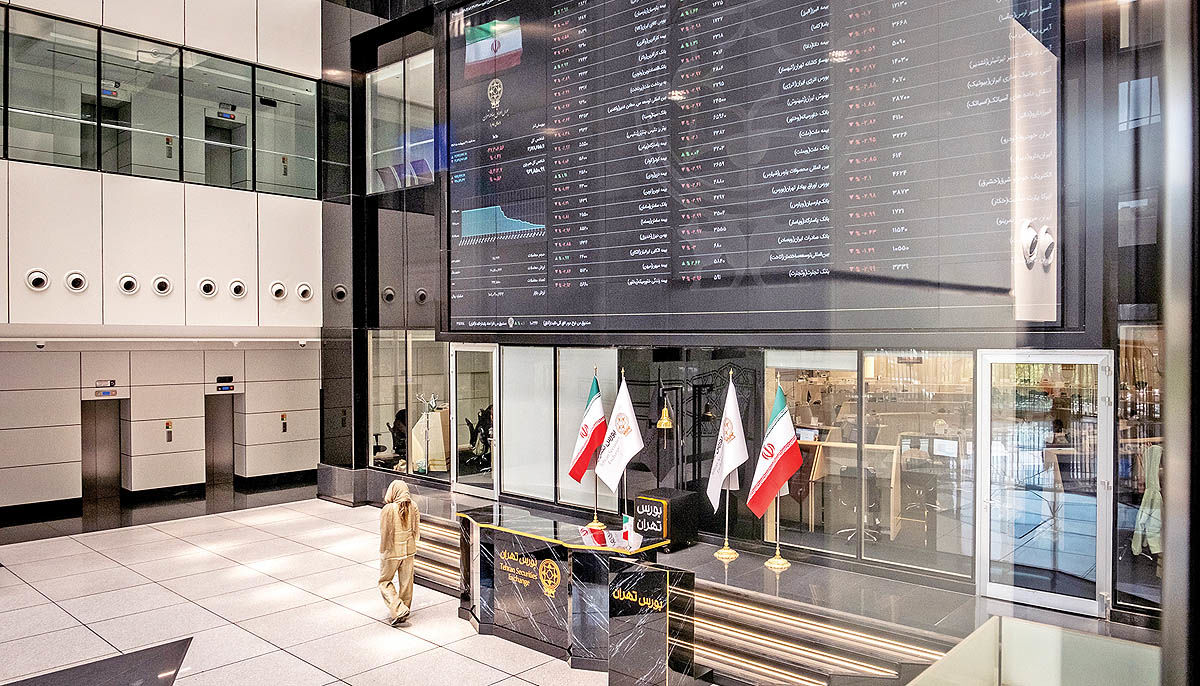
بورس تهران در این هفته در حالی به مسیر صعودی خود ادامه داد که بازارهای موازی نتوانستند بازدهی قابلتوجهی برای سرمایهگذاران به همراه داشته باشند. در شرایطی که دلار و طلا در روزهای گذشته عمدتا نوسانی بودند، بازدهی هفتگی این دو بازار در نهایت به محدوده منفی رسید. بازدهی هفتگی نرخ دلار در پایان روز چهارشنبه حدود منفی ۲.۶درصد بود و طلا نیز افتی معادل ۳.۴درصد را ثبت کرد.
به این ترتیب، درحالیکه سرمایهگذاران در بازار ارز و طلا عملا با بازدهی منفی مواجه شدند، بورس توانست عملکرد متفاوتی به ثبت برساند و از این دو بازار سبقت بگیرد. این فاصله بازدهی از آن جهت اهمیت دارد که رشد بازار سهام در این هفته در شرایطی رخ داد که دلار، بهعنوان یکی از محرکهای سنتی بورس، خود تحت فشار کاهشی قرار داشت. بنابراین، صعود بازار سهام را نمیتوان به افزایش نرخ ارز نسبت داد.
در همین حال، کارشناسان معتقدند عملکرد اخیر بورس نشان میدهد بازار سهام بار دیگر در میان گزینههای مورد توجه سرمایهگذاران قرار گرفته است.
تداوم ورود پول، رشد ارزش معاملات و افزایش بازدهی شاخص در هفتههای اخیر، در کنار نوسان و بازدهی منفی بازارهای ارز و طلا، جایگاه بورس را در معادلات سرمایهگذاری پررنگتر کرده است.
البته جذابیت بازار سهام به معنای رشد یکدست همه نمادها نیست و انتخاب سهم همچنان اهمیت بالایی دارد. در شرایطی که شاخص کل به سطوح بالاتری رسیده، توجه سرمایهگذاران میتواند به سمت شرکتهایی جلب شود که از پشتوانه سودآوری و چشمانداز بنیادی مناسبتری برخوردارند. با این حال، ادامه این روند به عواملی مانند تداوم ورود پول، عملکرد شرکتها، وضعیت نرخ ارز و تحولات ریسکهای سیاسی و اقتصادی وابسته خواهد بود.
از سوی دیگر، انتشار گزارشهای ۶ماهه شرکتها میتواند تصویر روشنتری از وضعیت سودآوری صنایع مختلف ارائه کند و مبنای تازهای برای تصمیمگیری سرمایهگذاران باشد. در چنین شرایطی، بورس در مقایسه با بازارهایی که طی هفته منتهی به ۲۷شهریور عمدتا درگیر نوسان و افت قیمت بودند، توانسته است توجه بیشتری را به خود جلب کند. با این حال، ادامه این روند به عواملی مانند تداوم ورود پول، عملکرد شرکتها، وضعیت نرخ ارز و تحولات ریسکهای سیاسی و اقتصادی وابسته خواهد بود.
ادامه رکوردشکنی بورس
بورس تهران در هفته معاملاتی که گذشت، باز هم درخشان ظاهر شد. شاخص کل که در هفتههای اخیر با عبور از کانالهای مختلف همچنان در مسیر صعودی حرکت کرده بود، این بار نیز بدون آنکه وارد دوره اصلاح شود، به مسیر رشد خود ادامه داد و از محدوده ۷میلیون واحد به سطح ۷میلیون و ۵۵۷هزار واحد رسید. این عملکرد در حالی رقم خورد که بازار در آستانه محدودهای قرار گرفته بود که انتظار میرفت دستکم از منظر زمانی، نیازمند استراحت باشد. با این حال، آنچه در این هفته رخ داد نشان داد که فعلا جریان تقاضا و ورود پول اجازه نداده است بازار وارد یک دوره استراحت جدی شود. ارزش معاملات نیز در محدوده ۵۱هزارمیلیارد تومان قرار گرفت؛ سطحی که برای محدوده فعلی شاخص، رقم قابلتوجهی محسوب میشود.
در کنار این موضوع، ورود پول به بازار سهام نیز همچنان ادامه داشت و همین مساله یکی از عوامل مهم تداوم حرکت شاخص بود. نکته مهمتر اما فاصله گرفتن بازدهی بورس از بازارهای موازی بود. در هفته منتهی به ۲۷ شهریورماه، بازارهای ارز و طلا هر دو نوسانی ظاهر شدند، اما شاخص کل بورس حدود ۶درصد رشد کرد. بنابراین، بازدهی بازار سهام در شرایطی ثبت شد که یکی از مهمترین محرکهای سنتی بازارهای دارایی، یعنی رشد نرخ ارز، در سمت مثبت بازار قرار نداشت.
گزارشهای ۶ماهه در کمین بازار
اکنون نگاه فعالان بازار به مرحله بعدی حرکت بورس دوخته شده است. پس از رشد حدود ۱۰۰درصدی بازار از ابتدای سال، محدوده ۷.۵میلیون واحد میتواند محلی برای استراحت زمانی شاخص باشد. در ادامه، گزارشهای ۶ماهه شرکتها میتوانند نقش مهمی در تعیین مسیر گروهها و صنایع مختلف ایفا کنند. بهویژه شرکتهای فولادی و پتروشیمی که پس از جنگ به مدار تولید بازگشتهاند، باید در گزارشهای نیمه نخست سال تصویر روشنتری از وضعیت تولید، فروش و سودآوری خود ارائه کنند.
بر این اساس، در صورت نبود ریسک جدید ناشی از جنگ، انتظار میرود تمرکز بازار بهتدریج از رشد عمومی شاخص به سمت شرکتهایی برود که از منظر بنیادین شرایط مناسبتری دارند. در چنین شرایطی، محدوده ۸میلیون و ۱۰۰هزار واحد بهعنوان سطح مقاومتی بعدی شاخص کل مورد توجه قرار خواهد گرفت.
محمد غفوری، کارشناس بازارهای مالی، درباره وضعیت بازار سرمایه در هفتهای که گذشت، گفت: هفته بسیار مطلوبی برای بازار سرمایه سپری شد؛ بهطوری که شاخص کل یکی از پربازدهترین هفتههای معاملاتی خود را تجربه کرد. این در حالی بود که بازارهای موازی در همین مدت با کاهش قیمت مواجه شدند. در هفته منتهی به ۲۷شهریورماه، هم نرخ دلار و هم قیمت طلا حدود ۳درصد افت کردند، اما بازار سرمایه توانست حدود ۶درصد بازدهی به ثبت برساند. به این ترتیب، از ابتدای سال بازدهی بازار سهام به بیش از ۱۰۰درصد رسیده است که در مقایسه با بازارهای موازی، بازدهی قابلملاحظهای محسوب میشود. او افزود: یکی از اتفاقات مثبت این هفته، افزایش بازدهی دلاری بازار سرمایه بود؛ بهطوری که ارزش دلاری بازار از محدوده ۱۰۰میلیارد دلار عبور کرد. نکته قابلتوجه این است که این اتفاق در شرایطی رخ داد که نرخ دلار در این بازه زمانی روند کاهشی داشت. بنابراین، بازار سرمایه از منظر بازدهی دلاری نیز توانست عملکرد متفاوتی نسبت به هفتههای گذشته داشته باشد؛ چراکه در هفتههای قبل، همزمان با رشد نرخ دلار، شاخص کل نیز افزایش پیدا میکرد؛ اما این بار بازار سرمایه در شرایطی که نرخ دلار کاهشی بود، توانست عملکرد مناسبی از خود نشان دهد. این کارشناس ادامه داد: میانگین ارزش معاملات خرد در هفته مذکور در محدوده ۵۱هزارمیلیارد تومان قرار گرفت که برای سطح فعلی شاخص، ارزش معاملات مطلوبی محسوب میشود. شاخص کل نیز از محدوده ۷میلیون واحد به حوالی ۷.۵میلیون واحد رسیده و همچنان شاهد ورود پول به بازار هستیم.
او درباره آخرین روز معاملاتی هفته نیز گفت: در روز چهارشنبه، بازار شرایط رفتوبرگشتی داشت و به نوعی نوسان میان خریداران و فروشندگان افزایش پیدا کرد. تقریبا ۵۰درصد بازار در محدوده مثبت و ۵۰درصد در محدوده منفی معامله شدند که نشان میدهد بازار در این روز نوسانات قابلتوجهی را تجربه کرده است. او درباره چشمانداز روزهای آینده بازار اظهار کرد: به نظر میرسد بازار در محدوده ۷.۵میلیون واحد، دستکم از منظر زمانی، نیاز به تنفس و استراحت داشته باشد. پس از آن، با انتشار گزارشهای ۶ماهه شرکتها میتوان به گزارشهای بنیادین بازار امیدوار بود. بسیاری از شرکتهای فولادی و پتروشیمی پس از جنگ به مدار تولید بازگشتهاند و باید دید عملکرد آنها در گزارشهای ۶ماهه به چه شکل خواهد بود. بدون تردید، یکی از مهمترین عوامل بنیادی بازار در روزهای آینده و بهویژه ماه آینده، انتشار صورتهای مالی ۶ماهه شرکتها خواهد بود.
محمد غفوری افزود: این بار به نظر میرسد روند صعودی بازار به این شکل دنبال شود که شرکتهایی که از منظر بنیادی شرایط مناسبی برای ۶ماهه آینده دارند، بتوانند بستر سرمایهگذاری سرمایهگذاران قرار گیرند. از این محدوده نیز، در صورت نبود ریسک جنگ، بازار همچنان پتانسیل بازدهی خواهد داشت. در این شرایط، ایستگاه مقاومتی بعدی بازار سرمایه را میتوان محدوده ۸میلیون و ۱۰۰ هزار واحد ارزیابی کرد.