میانگین بازدهی صندوقهای اهرمی از ابتدای سال به ۱۸۹درصد رسید
اهرمیهای بورس در تله حباب منفی
اهرم در مسیر صعود بازار
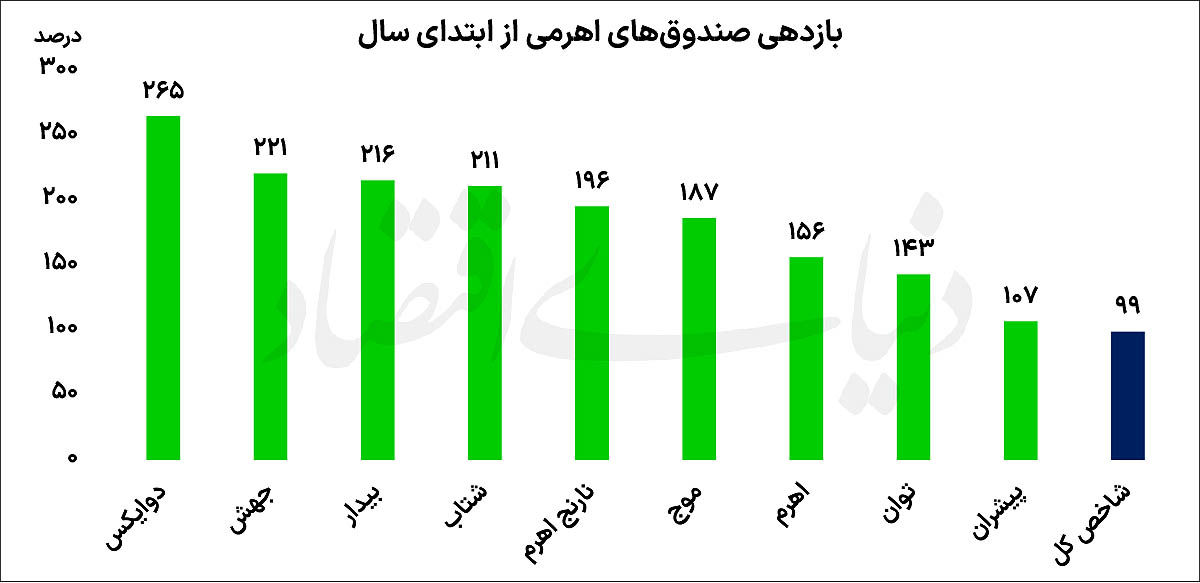
صندوقهای اهرمی در سال جاری یکی از برندگان اصلی روند صعودی بازار سهام بودهاند. بررسی بازدهی این صندوقها از ابتدای سال نشان میدهد تمامی صندوقهای اهرمی حاضر در بازار توانستهاند بازدهی بیش از ۱۰۰درصدی را ثبت کنند. در این میان، دوایکس با رشد ۲۶۵درصدی در صدر جدول قرار گرفته و جهش و بیدار نیز با بازدهی ۲۲۱ و ۲۱۶درصدی در جایگاههای بعدی قرار گرفتهاند. پس از این سه صندوق، شتاب نیز توانسته است بازدهی بیش از ۲۰۰درصدی را برای سرمایهگذاران خود به ارمغان بیاورد.
سایر صندوقهای اهرمی بازدهی کمتر از ۲۰۰درصد داشتهاند، اما نکته قابلتوجه آن است که حتی ضعیفترین عملکرد در این گروه نیز بالاتر از عملکرد شاخص کل بورس بوده است. پیشران با ثبت بازدهی ۱۰۷درصدی، کمبازدهترین صندوق اهرمی از ابتدای سال بوده، اما همین عملکرد نیز حدود ۸واحد درصد بیشتر از رشد ۹۹درصدی شاخص کل در این مدت بوده است.
به این ترتیب، میانگین بازدهی صندوقهای اهرمی به ۱۸۹درصد رسیده که تقریبا دو برابر بازدهی شاخص کل است. صندوقهایی که بازدهی بیش از ۲۰۰درصدی داشتهاند نیز بهخوبی از ظرفیت ساختار اهرمی برای بهرهبرداری از روند صعودی بازار استفاده کردهاند. در واقع، بازدهی این صندوقها بیش از دو برابر بازدهی بازارسهام بوده است؛ موضوعی که فلسفه ایجاد صندوقهای اهرمی و جذابیت آنها برای سرمایهگذاران ریسکپذیر را بهخوبی نمایان میکند. البته مقایسه عملکرد صندوقها نشان میدهد صرف برخورداری از ساختار اهرمی لزوما به معنای خلق بازدهی بسیار بالاتر نیست. فاصله قابلتوجه میان عملکرد صندوقهای مختلف، اهمیت مدیریت پرتفوی، ترکیب داراییها و نحوه استفاده از ظرفیت اهرم را برجسته میکند. برخی صندوقها اگرچه به واسطه ساختار خود ریسک بیشتری را به سرمایهگذار تحمیل میکنند، اما نتوانستهاند فاصله چشمگیری با شاخص کل ایجاد کنند.
جاماندگی قیمت از NAV
در کنار بازدهی قابلتوجه صندوقهای اهرمی، وضعیت قیمت این صندوقها در بازار ثانویه به یکی از موضوعات بحثبرانگیز معاملات اخیر تبدیل شده است. بررسی حباب این صندوقها نشان میدهد میانگین حباب آنها در محدوده منفی ۲۰درصد قرار دارد. به بیان دیگر، واحدهای این صندوقها به طور متوسط حدود ۲۰درصد پایینتر از خالص ارزش داراییهای خود، یعنی NAV، معامله میشوند. شکلگیری حباب منفی در صندوقهای اهرمی را نمیتوان صرفا به ضعف تقاضا نسبت داد. ساختار معاملاتی این ابزارها نیز در ایجاد و تداوم این فاصله نقش دارد.
صندوق اهرمی به دلیل استفاده از مکانیسم اهرم، در زمان صعود بازار میتواند بازدهی بیشتری نسبت به دارایی پایه خود ایجاد کند. برای مثال، اگر سهام موجود در پرتفوی صندوق در یک روز حدود ۳درصد رشد کند، اثر اهرم میتواند موجب شود ارزش پرتفوی و در نتیجه NAV صندوق بیش از این میزان افزایش یابد. با این حال، قیمت واحد صندوق در بازار با محدودیت دامنه نوسان مواجه است.
در شرایط فعلی، دامنه نوسان صندوقهای اهرمی ۴درصد است؛ درحالیکه دامنه نوسان بازار سهام ۳درصد تعیین شده است. در نتیجه، حتی اگر NAV صندوق به واسطه عملکرد سهام موجود در پرتفوی با سرعت بیشتری افزایش پیدا کند، قیمت واحد صندوق امکان حرکت متناسب با این رشد را ندارد. تداوم این وضعیت میتواند موجب شود NAV از قیمت بازار فاصله بگیرد و حباب منفی شکل بگیرد. هرچه روند صعودی بازار ادامهدار باشد و رشد ارزش داراییهای صندوق از سقف مجاز حرکت قیمت واحدها بیشتر شود، این فاصله نیز میتواند افزایش پیدا کند. بنابراین بخشی از حباب منفی مشاهدهشده در صندوقهای اهرمی را میتوان محصول عدم تناسب میان ماهیت این ابزارها و محدودیتهای معاملاتی آنها دانست.
لزوم بازنگری در دامنه نوسان اهرمیها
موضوع حباب منفی صندوقهای اهرمی در روزهای اخیر، بحث درباره نحوه تنظیم مقررات معاملاتی این ابزارها را نیز پررنگ کرده است. شنیدهها از الزام مدیران صندوقهای اهرمی به کاهش فاصله میان قیمت تابلو و NAV حکایت دارد؛ اقدامی که در صورت تداوم حباب منفی میتواند از منظر حمایت از کارآیی بازار قابل درک باشد. با این حال، پرسش مهمتر آن است که آیا اساسا ساختار فعلی دامنه نوسان با ماهیت صندوقهای اهرمی همخوانی دارد؟ صندوق اهرمی ابزاری است که به طور ذاتی برای پذیرش ریسک و کسب بازدهی بیشتر طراحی شده است. سرمایهگذاری که واحدهای این صندوقها را خریداری میکند، با علم به وجود مکانیسم اهرم، ریسک بیشتری را نسبت به سرمایهگذاری مستقیم در برخی داراییهای پایه میپذیرد. بنابراین محدود کردن دامنه نوسان این ابزارها به فاصلهای اندک از دامنه نوسان سهام، این پرسش را ایجاد میکند که آیا مقررات معاملاتی به اندازه کافی با ویژگیهای ذاتی صندوقهای اهرمی تطابق دارد یا خیر.
در شرایطی که سهام موجود در پرتفوی صندوق میتواند در سقف دامنه نوسان خود رشد کند، NAV صندوق به دلیل ساختار اهرمی امکان رشد بیشتری دارد. اما قیمت واحد صندوق با سقف ۴درصدی مواجه است. این عدم تطابق، بهویژه در دورههای صعودی قدرتمند، میتواند باعث شود قیمت بازار نتواند خود را با سرعت رشد NAV هماهنگ کند و در نتیجه حباب منفی ایجاد شود. از این منظر، مساله اصلی صرفا کاهش حباب منفی موجود نیست، بلکه باید به ریشه شکلگیری آن نیز توجه شود. اگر هدف سیاستگذار کاهش فاصله قیمت و NAV صندوقهای اهرمی است، یکی از موضوعاتی که میتواند مورد بررسی قرار گیرد، بازنگری در دامنه نوسان این ابزارها است. فاصله یک واحد درصدی میان دامنه نوسان صندوق اهرمی و بازار سهام، با توجه به تفاوت ماهیت این دو ابزار، ممکن است فاصله چندانی برای انعکاس اثر اهرم در معاملات ایجاد نکند.
البته افزایش دامنه نوسان بدون توجه به سایر الزامات نظارتی نیز میتواند ریسکهایی به همراه داشته باشد. صندوقهای اهرمی در دورههای نزولی نیز همانقدر که در روند صعودی میتوانند بازدهی بیشتری خلق کنند، مستعد ثبت زیانهای بزرگتر هستند. بنابراین هرگونه بازنگری در دامنه نوسان باید همراه با توجه به نقدشوندگی، سازوکار بازارگردانی، شفافیت NAV و سطح ریسکپذیری سرمایهگذاران انجام شود.
در نهایت، کارنامه امسال صندوقهای اهرمی نشان داده است که این ابزارها در یک بازار صعودی میتوانند بازدهی بسیار بالاتری از شاخص کل ایجاد کنند؛ به طوری که میانگین بازدهی آنها ۱۸۹درصد در مقابل رشد ۹۹درصدی شاخص کل بوده است. با این حال، شکلگیری حباب منفی میانگین ۲۰درصدی نشان میدهد میان ساختار اهرمی و قواعد معاملاتی این صندوقها شکافی وجود دارد. اگر سیاستگذار به دنبال افزایش کارآیی این ابزارهاست، بررسی تناسب دامنه نوسان با ماهیت اهرمی آنها میتواند یکی از مهمترین موضوعات قابل بررسی در مقررات بازار سرمایه باشد.