صنعت در فاز منطقیسازی ظرفیت
دنیای اقتصاد-هادی سلگی : منطقــیســــازی (rationdlisation) فرآیندی است که به منظور تقویت بهره وری یا بازدهی یک واحد کسبوکار اجرا میشود. بررسیهای جهانی نشان میدهد برای اینکه کارخانههای تولیدکننده پلیاتیلن با ظرفیت ۸۸درصد در سراسر جهان کار کنند، صنعت باید ۲۲ درصد ظرفیت پلیاتیلن را تا سال ۲۰۲۸ (معادل حدود ۳۵.۶ میلیون تن واحد تولیدی) کاهش دهد. پیشبینیها میگویند که در صورت تداوم روند فعلی بازار جهانی، با مازاد ۵.۴ میلیون تنی سالانه تا ۵ سال آینده مواجه خواهیم شد. این رقم معادل ۹ واحد ۶۰۰هزار تنی در سال است و این به آن معناست که صنعت باید تا سال ۲۰۳۰ معادل ۱۰ کارخانه در مقیاس جهانی تحت فرآیند «منطقیسازی» قرار بگیرند تا نرخهای عملیاتی جهانی را در سطح فعلی خود نگه دارد.
پلیاتیلن یکی از محصولات عمده صنعت پتروشیمی و یکی از مهمترین محصولات در زنجیره ارزش اتیلن است. ۶۰درصد اتیلن تولیدی در جهان به انواع گریدهای پلیاتیلن تبدیل میشود. پلیاتیلن یکی از پرکاربردترین و مهمترین پلیمرهای مورد استفاده در صنایع مختلف است. این ماده به دلیل ویژگیهای فیزیکی و شیمیایی منحصر به فرد خود، در تولید محصولات متعددی از جمله لولهها، مخازن و قطعات صنعتی کاربرد دارد. انواع متنوعی از پلیاتیلن مشتمل بر پلیاتیلن سنگین، پلیاتیلن سبک و پلیاتیلن سبک خطی در صنعت تولید میشود؛ با این حال پلیاتیلن سنگین بیشترین سهم را در بین انواع پلیاتیلن تولیدی در صنعت پتروشیمی جهان دارد.
تولید پلیاتیلن در دنیا با رشد همراه است و علاوه بر رشد ۲۲ درصدی در بین سالهای ۲۰۱۷ تا ۲۰۲۲، پیشبینی میشود تولید انواع پلیاتیلن از ۱۱۷ میلیون تن در سال ۲۰۲۲ به ۱۳۸ میلیون تن در سال ۲۰۲۷ برسد. تقاضا و تولید پلیاتیلن سنگین در دنیا بیشتر است و حدود ۴۴درصد پلیاتیلن تولیدی در دنیا را شامل میشود.
سال ۲۰۲۴ نقطه عطف کلیدی برای پلیاتیلن جهانی
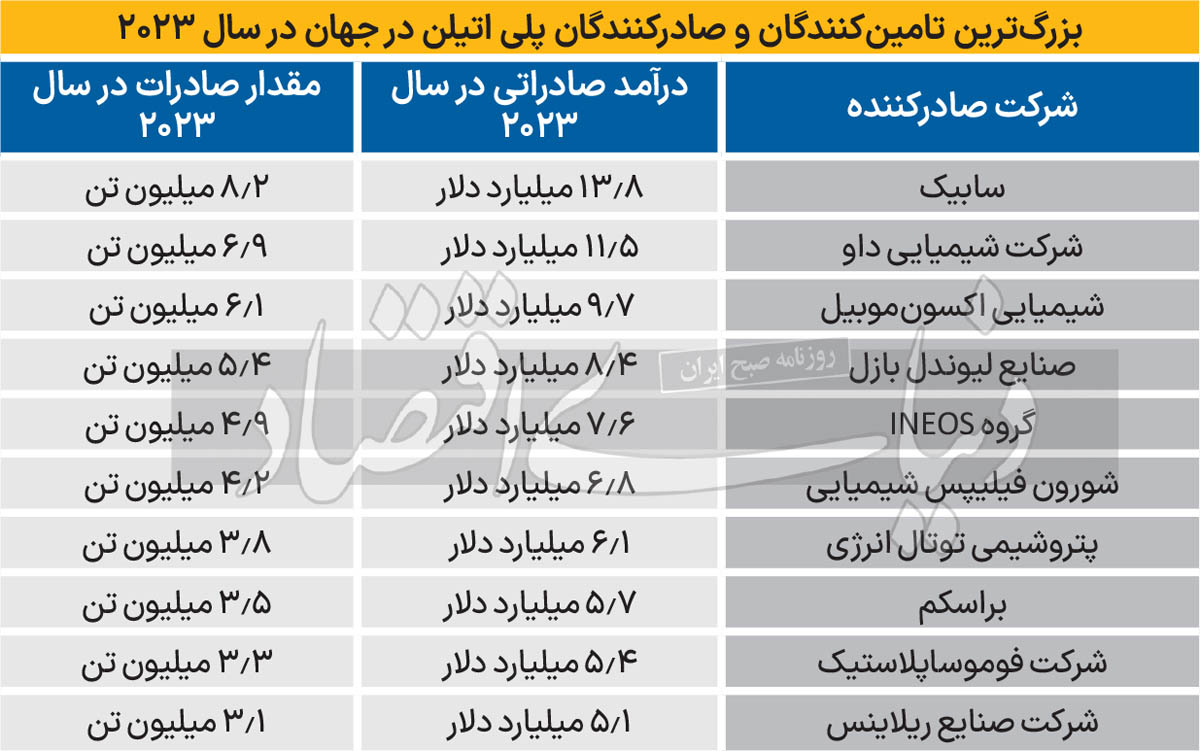
مطالعات اخیر موسسههای معتبر جهانی نشان میدهد که در سطح تجارت جهانی پلیاتیلن با نوعی مازاد عرضه مواجه شده است. عرضه بیش از حد باعث میشود شرکتها در راهاندازی کارخانههایی که ممکن است در درازمدت مقرون به صرفه نباشند تجدید نظر کنند و این امر باعث تغییر در استراتژیهای منطقهای آنها میشود. به عنوان مثال، شرکت جهانی مواد شیمیایی LyondellBasell اعلام کرد که در حال بررسی وضعیت عملیاتی کارخانههای پلیاتیلن اروپایی خود است. داراییهای LyondellBasell در منطقه در معرض خطر تعطیلی دائمی هستند، مانند کارخانههای پلیاتیلن یکپارچه آن در Berre فرانسه و Munchmunster آلمان.
وضعیت این واحدها قطعی نشده است، LyondellBasell گفته که در حال بررسی گزینههایی برای افزایش سودآوری کارخانهها، جستوجوی مالکیت جایگزین یا بستن سایتهاست. دامنه تغییرات میتواند به طور قابلتوجهی اندازه کسب و کار اروپایی این شرکت را تغییر دهد. واحدهای زیرمجموعه این شرکت حدود ۳۱درصد از ظرفیت PE در اروپا را تشکیل میدهد. منطقیسازی بیشتر ظرفیت پلیاتیلن در اروپا روندی ناگزیر است، زیرا تولیدکنندگان با چالشهای دوگانه تقاضای ضعیف و هزینه دستیابی به اهداف کاهش کربن تا سال ۲۰۳۰ روبهرو هستند.
اوج ظرفیت در سال ۲۰۲۸
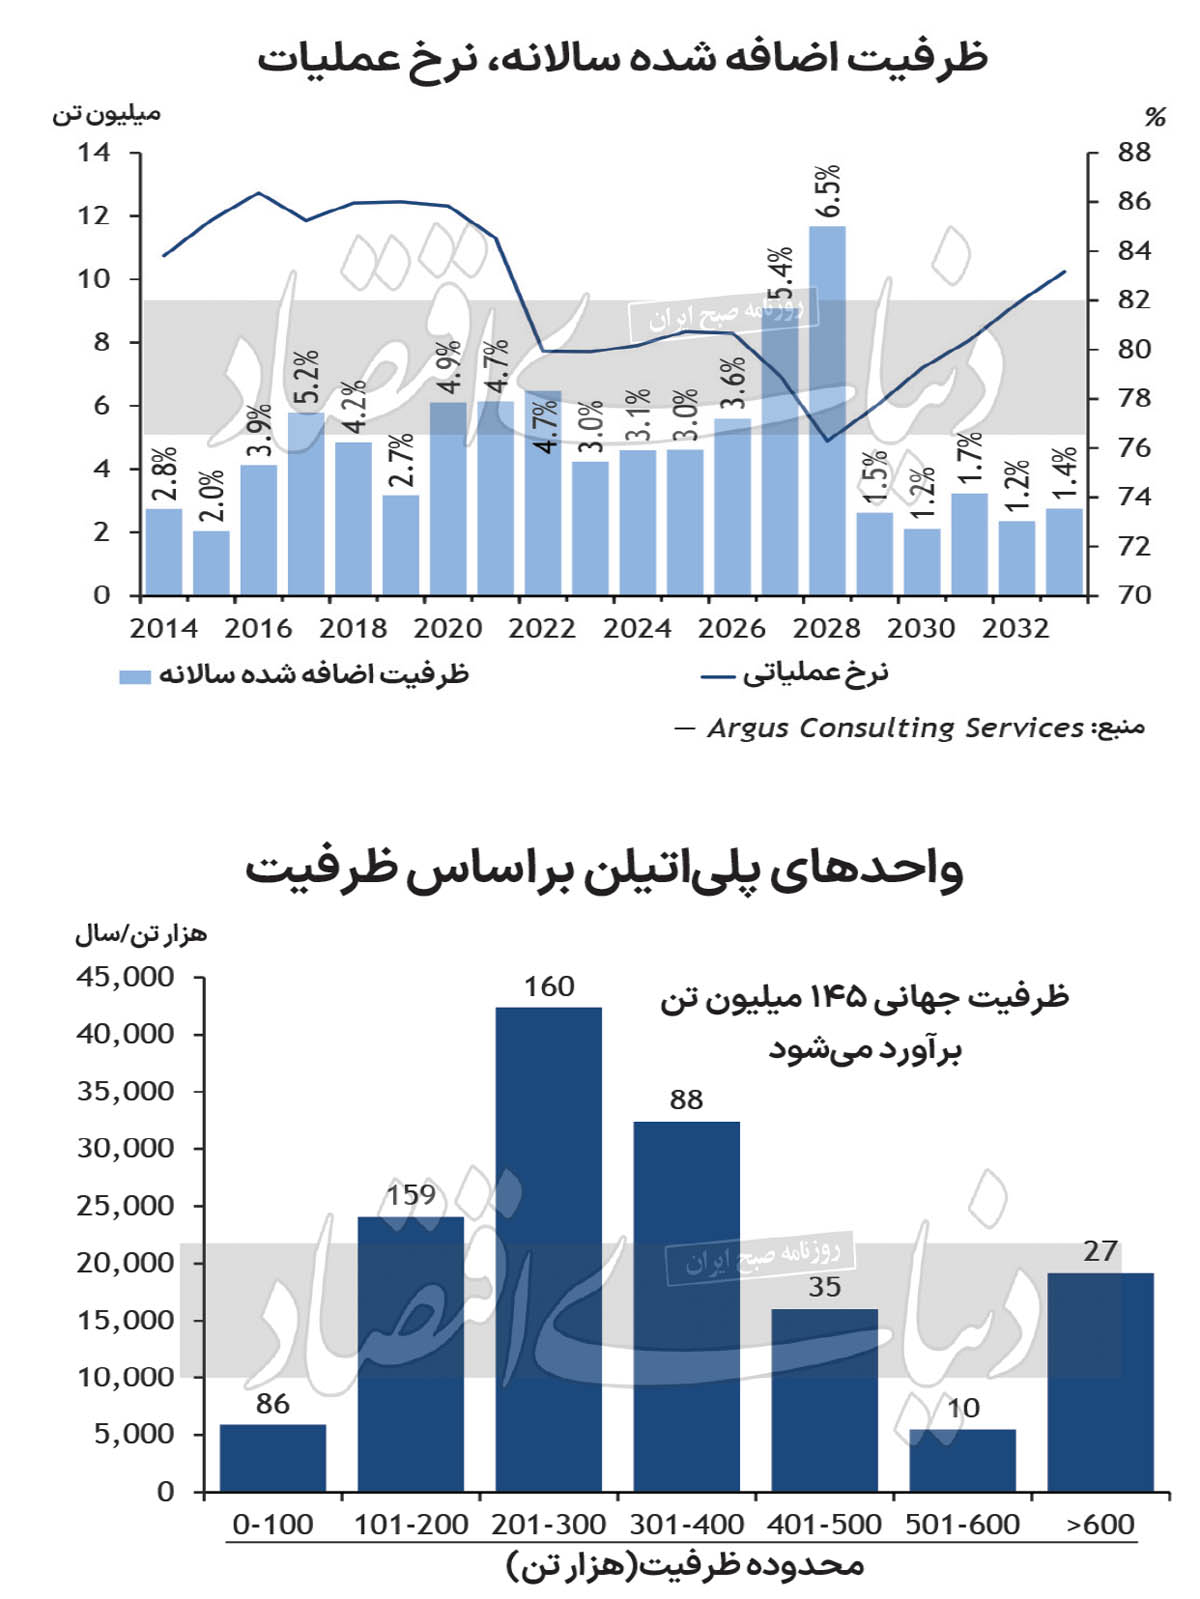
ظرفیت جدید در سال ۲۰۲۸ به اوج خود میرسد. نمودار یک گزارش میزان افزوده شدن ظرفیت پلیاتیلن جدید را به عنوان درصدی از ظرفیت سالانه اسمی جهانی نشان میدهد. طبق این نمودار ظرفیت اسمی ۱۲درصد افزایش مییابد. در حال حاضر تقریبا ۵۶۵ کارخانه پلیاتیلن در سراسر جهان وجود دارد (نمودار را ببینید) و آنطور که مطالعات نشان میدهد لازم است ظرفیت جهانی تا ۲۰۲۸-۲۰۲۷ به میزان ۲۲درصد (در طول پنج سال آینده) کاهش یابد و در این صورت نرخهای عملیاتی جهانی در سالهای ۲۰۲۹-۲۰۲۸به ۷۶ تا۷۸درصد کاهش خواهد یافت. انتظار میرود ظرفیتهای جدید پس از سال ۲۰۲۸ تعدیل شود و نرخهای عملیاتی جهانی تا سال ۲۰۳۳ به محدوده ۸۰درصد افزایش یابد.
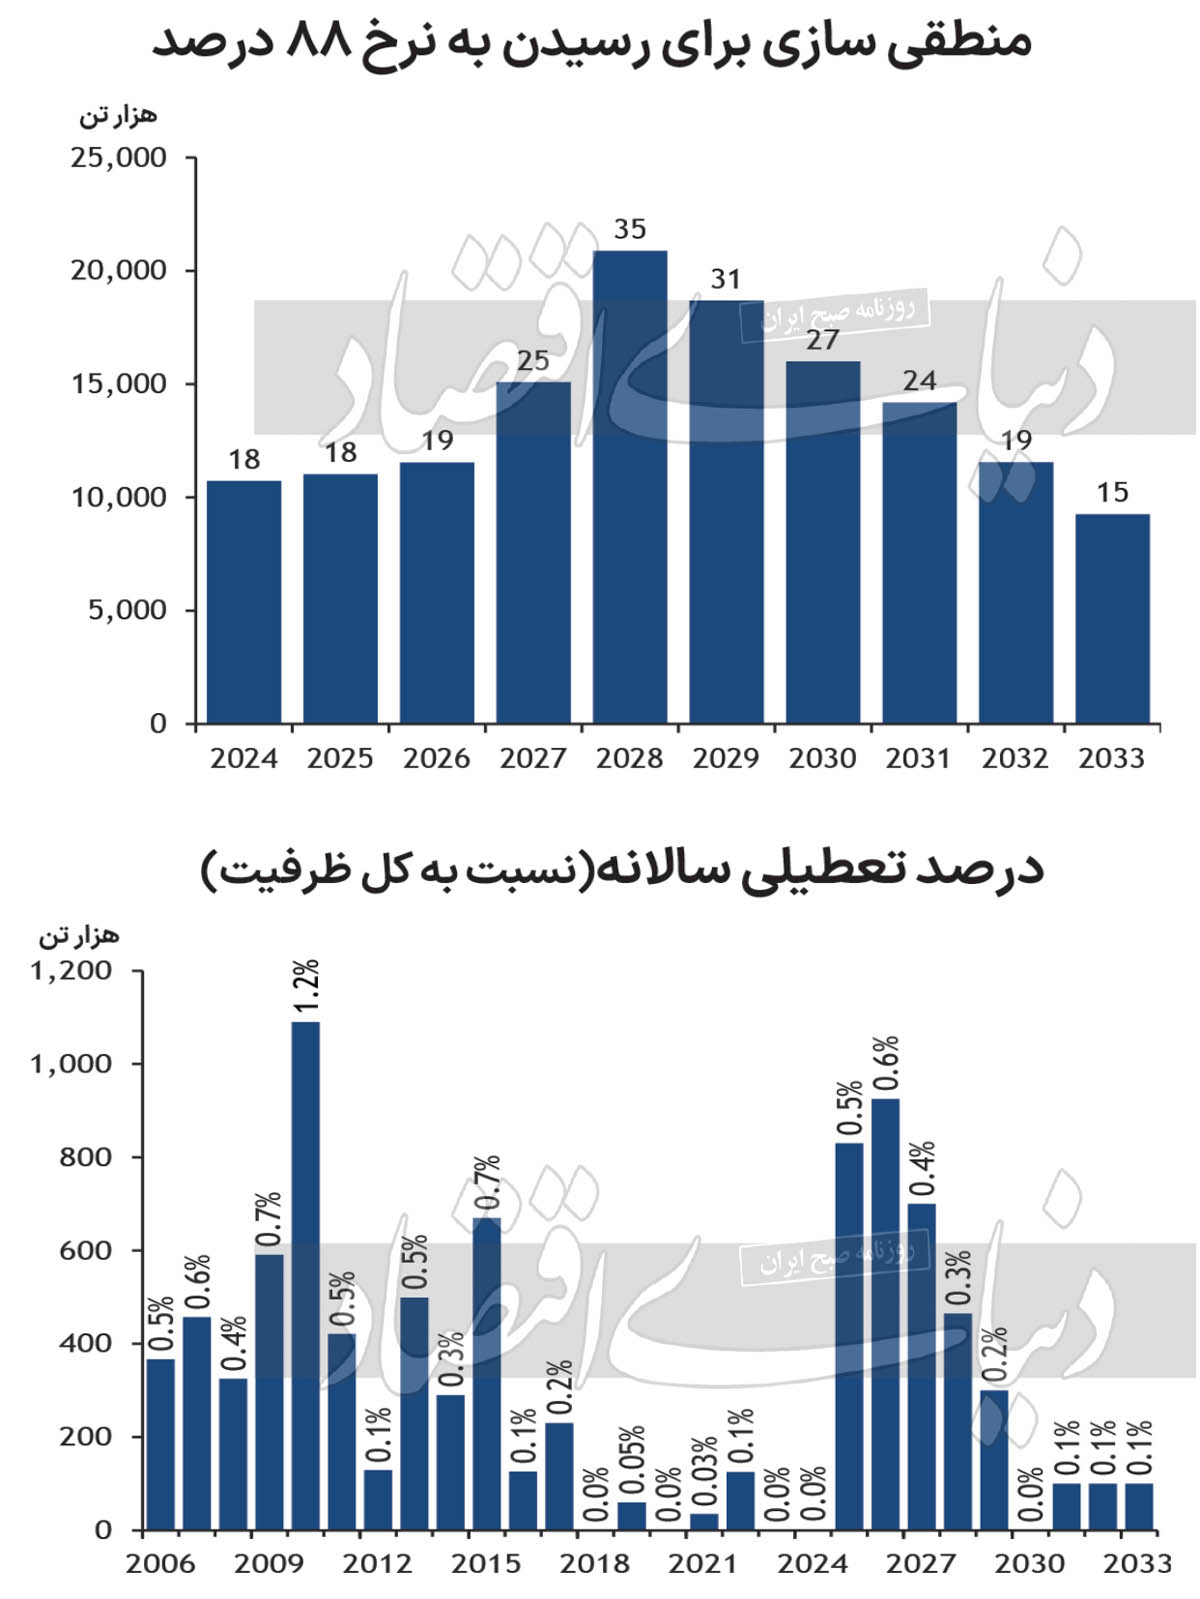
با توجه به این همه ظرفیت جدید که از طریق هزینههای پایین مواد اولیه در آمریکای شمالی و خاورمیانه شکل گرفته، مشخص نیست که با منطقیسازی کارخانه چه اتفاقی خواهد افتاد. اما یک سوال کلیدی که باید در نظر گرفت این است که منطقیسازی بر نرخهای عملیات جهانی تاثیر میگذارد به طوری که نرخهای جهانی میتوانند به نرخ عملیاتی سالم ۸۸درصد دست یابند. نمودار گزارش روندهای تاریخی را با تعطیلیهای اعلامشده آتی تا سال ۲۰۳۳ مقایسه میکند. همانطور که در نمودار نشان داده شده است انتظار نمیرود بیش از ۰.۶درصد در سال منطقیسازی در دوره پیشبینی شده باشد و تنها ۲درصد از ظرفیت جهانی قرار است در پنج دوره آینده منطقی شود.
بر اساس گزارشهای فعلی، ظرفیت جهانی طی پنج سال آینده ۲۲درصد افزایش خواهد یافت و ۲درصد منطقی خواهد شد که معادل افزایش انتظاری حدود ۳۱ میلیون تن ظرفیت و منطقی شدن حدود ۳.۲ میلیون تن تا سال ۲۰۳۰ است. پیشبینی میشود تقاضا تا سال ۲۰۳۰ به میزان ۲۲.۴ میلیون تن افزایش یابد که نشاندهنده مازاد ۵.۴ میلیون تنی سالانه بازار جهانی تا پنج سال آینده خواهد بود. این رقم معادل ۹ واحد ۶۰۰هزار تنی در سال است و این به آن معناست که صنعت باید تا سال ۲۰۳۰ معادل ۱۰ کارخانه در مقیاس جهانی را منطقی کند تا نرخهای عملیاتی جهانی را در سطح فعلی خود نگه دارد.
حفظ نرخ بهرهبرداری جهانی در ۸۸ درصد
برای اینکه کارخانهها با ظرفیت ۸۸درصد در سراسر جهان کار کنند، صنعت باید ۲۱ میلیون تن ظرفیت پلی اتیلن را تا سال ۲۰۲۸ یا معادل حدود ۳۵.۶ میلیون تن کارخانه در سال منطقی کند. همچنین تا سال ۲۰۳۳ باید ۹.۳ میلیون تن سالانه ظرفیت یا معادل حدود ۱۵.۶ میلیون تن پلنت منطقی شود، زیرا انتظار میرود تقاضای بالاتر بخش زیادی از ظرفیت جدیدی را که در خط تولید ایجاد میشود جذب کند. (بر اساس پروژههای اعلامشده فعلی و با فرض اینکه هیچ ساخت دیگری به خط لوله پروژه اضافه نشده است، که بعید است.)
همانطور که گفته شد، در حال حاضر تقریبا ۵۶۵ کارخانه پلیاتیلن در سراسر جهان وجود دارد. ظرفیت جهانی باید حدود ۲۰.۹ میلیون تن برای دستیابی به نرخ عملیاتی ۸۸ درصدی در سراسر جهان تا سال ۲۰۲۸، که معادل تقریبا تمام ۱۵۹ کارخانه با ۱۰۰هزار تا ۲۰۰هزار تن است، منطقی شود. با توجه به حجم مازاد ظرفیتی که صنعت پلیاتیلن با آن مواجه است بعید است که نرخ بهرهبرداری جهانی در پنج سال آینده به ۸۸درصد برسد و پیشبینیها نشان میدهد که نرخ ۸۸درصد ممکن است تا سال ۲۰۳۳ محقق نشود اما برخی از این واحدها میتواند تغییر کاربری داده شود و برخی ملاحظات زیست محیطی مانند مالیات کربن وجود دارد که ممکن است بر استراتژیهای منطقهای آنها تاثیر بگذارد؛ همانطور که شرکت شیمیایی ایالات متحده داو با ساخت یک کارخانه کربن خنثی آلبرتا کانادا انجام داده است.