کاهش سود خالص یوتیلیتیها
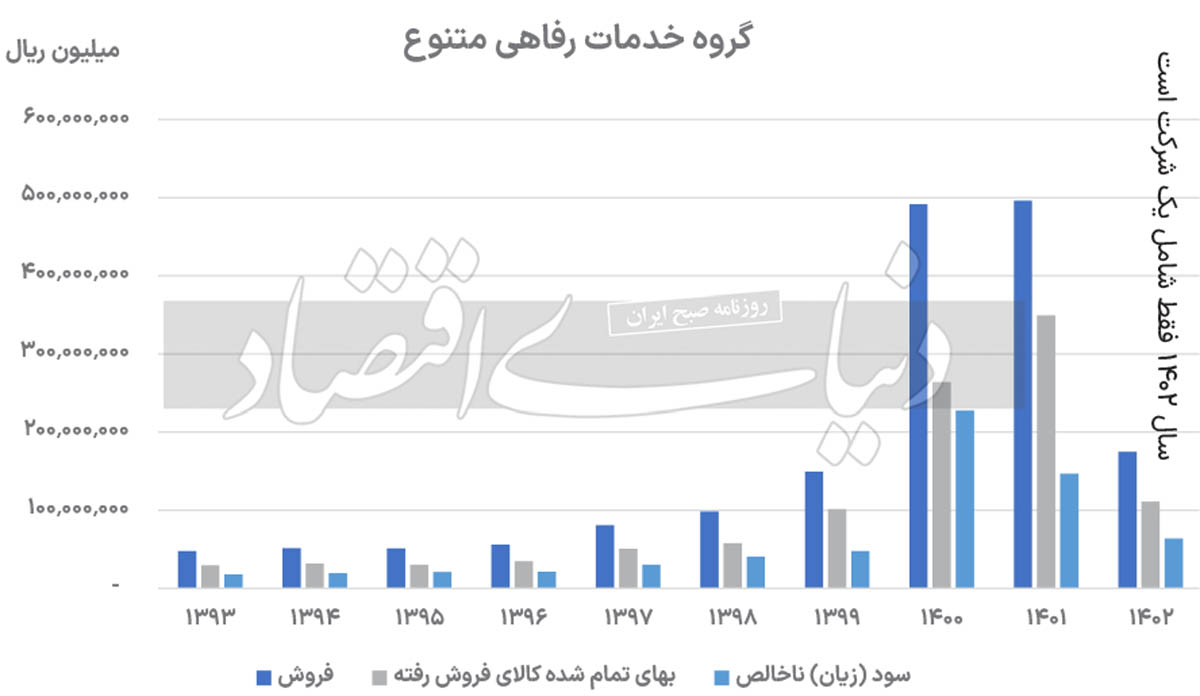
دنیای اقتصاد : «گروه خدمات رفاهی متنوع» در تالار شیشهای، از بازیگران تاثیرگذار بر صنعت پتروشیمی و شامل سهشرکت، یعنی شرکت فجر انرژی خلیجفارس با نماد معاملاتی «بفجر»، شرکت مبین انرژی خلیجفارس با نماد «مبین» و شرکت پتروشیمی دماوند با نماد معاملاتی «پتروشیمی دماوند» است. این گروه با تنها دو بازیگر فعال ۹۸همت از ارزش بازار سرمایه را به خود اختصاص داده است. لازم به ذکر است که با توجه به عدمانتشار اطلاعات و دادهها توسط سومین نماد در آمار تجمیعی این گروه، تنها از اطلاعات نمادهای «بفجر» و «مبین» استفاده شده است. در ادامه به بررسی شرکتهای این گروه میپردازیم.
مبین انرژی خلیجفارس
شرکت مبین انرژی خلیجفارس، یکی از واحدهای متمرکز یوتیلیتی بزرگ در سطح جهان است. این شرکت در فاز یک پتروشیمی منطقه ویژه اقتصادی پارسجنوبی واقع است. «مبین» در سال ۱۳۷۹ تاسیس شد و در سال ۱۳۸۴ به بهرهبرداری کامل رسید. هدف از احداث این مجتمع، صرفهجویی در هزینههای سرمایهگذاری و تولیدی و کاهش قیمت تمامشده در منطقه بوده است. از سال ۱۳۹۳ تا پایان اسفندماه سال ۱۴۰۱ (عدمانتشار ترازنامه و صورت سود و زیان این نماد در سال ۱۴۰۲ )، نماد معاملاتی «مبین» به طور میانگین ۷۵درصد از فروش کل این گروه را به خود اختصاص داده است. این آمار در سال ۱۳۹۳ کمترین سهم را با ۶۹درصد نشان داد و در سال ۱۳۹۹ با ۸۲درصد به بالاترین حد خود رسید. فروش این نماد در سال ۱۴۰۱ به بیش از ۳۷همت رسید، این در حالی است که در سال ۱۳۹۳ تنها حدود ۳.۲همت را به ثبت رسانده بود. این روند رو به رشد با الگویی تقریبا مشابه در سودخالص و سود ناخالص نیز تکرار شده است و متغیرهای فوق بهترتیب ۵۲ و ۵۱درصد در بازه ۱۰ساله و به صورت میانگین سالانه را تجربه کردهاند.
با بررسی صورت سود و زیان شرکت مبین انرژی خلیجفارس در سامانه کدال میتوان اضافه کرد که بیشترین جهش در اقلام این صورت در هزینههای عمومی و اداری رخ داده است. در سال ۱۴۰۰ نسبت به سال پیش از آن در بخش هزینههای عمومی و اداری با رشد ۳۴۵درصدی مواجه بودیم که با رشد درآمدهای فروش در همان سال همپوشان بوده است. آخرین سال انتشار صورتهای مالی این شرکت (۱۴۰۱)، کاهش ۳۵درصدی را نشان میدهد. به بیان دیگر با وجود ثبت ۱۳.۶همت سود خالص در سال ۱۴۰۰ تنها ۸.۶همت سود خالص به ثبت رسیده؛ به نحوی که این گروه از ۶۱درصد سهم از سود خالص به ۵۷درصد رسیده است.
نکته مهم دیگر تفاوت مالیات این شرکت است. با وجود افزایش بیش از ۲۰۰درصدی درآمد در سال ۱۴۰۰ نسبت به سال ۱۳۹۹، هزینه مالیات شرکت مبین انرژی خلیجفارس بیش از ۱۰۰درصد کاهش یافته و از ۲۰۰میلیارد تومان به ۶۰۰میلیون تومان رسیده است. این در حالی است که در سال پس از آن با وجود کاهش یکدرصدی در درآمد، هزینه مالیات این نماد بیش از ۲هزار درصد افزایش یافته و به ۱۳۲میلیارد تومان رسیده است. با توجه به آمار و دادههای منتشرشده توسط «مبین» و با وجود وابسته بودن سودآوری آن به نرخگذاری شورای رقابت و ذکر این نکته که احتمال افزایش قیمت برای بازیگران این گروه بیش از پیش وجود دارد، پیشبینی میشود که میزان فروش فعالان این گروه در سالجاری تحتتاثیر رشد نرخ افزایش یابد.
شرکت فجر انرژی خلیجفارس
شرکت فجر انرژی خلیجفارس (پتروشیمی فجر سابق) در سال ۱۳۷۷ با هدف تامین یوتیلیتی موردنیاز شرکتهای منطقه ویژه اقتصادی واقع در بندر امام خمینی تاسیس شد و به عنوان اولین شرکت یوتیلیتی متمرکز در کشور در سال ۱۳۸۱ به بهرهبرداری رسید. با افزایش طرحهای جدید در سایتهای ۲ و ۳ و نیاز به تامین یوتیلیتی بیشتر، طرح توسعه فجر انرژی در سایت۲ اجرا شد. در راستای اجرای سیاستهای اصل ۴۴ قانون اساسی، مالکیت این شرکت در سال ۱۳۸۸ به شرکت صنایع پتروشیمی خلیجفارس منتقل شد و با توجه به عملکرد درخشان در حوزههای مختلف استراتژیک، پس از پذیرش در بازار سهام، بخشی از سهام نماد خود را در سال ۱۳۹۴ در بورس کشور عرضه کرد و پتروشیمی فجر به جرگه بازیگران بازار سرمایه ایران پیوست.
درآمدهای این شرکت طی ۱۰سال گذشته و در بازه سالانه و به طور میانگین ۵۰درصد رشد را به ثبت رسانده است. بیشترین رشد در این بازه مربوط به سال ۱۴۰۰ است؛ به نحوی که در سال ۱۴۰۰ نسبت به سال ۱۳۹۹ بیش از ۳۰۰درصد رشد در بخش درآمدهای ارائه خدمات به ثبت رسیده است. بهای تمامشده کالای فروش رفته شرکت فجر انرژی خلیجفارس در بازه ذکرشده تنها ۴۴درصد افزایش یافته است. مهمترین شاخص در صورتهای مالی را میتوان درآمد ناخالص دانست. در شاخص ذکرشده «بفجر» به طور میانگین سالانه ۶۸درصد رشد داشته است. سود عملیاتی این نماد طی سالهای یادشده بسیار پرنوسان بوده؛ اما به طور میانگین به روند رو به رشد ۸۰ درصدی نزدیک شده است؛ به نحوی که پس از رشد بیش از ۱۰۰درصدی در سال ۱۴۰۰ نسبت به آخرین سال از دهه ۹۰، در سال ۱۴۰۱ به دو سوم ارزش خود در سال ۱۴۰۰ رسید.
از نکات قابلتوجه در این شرکت رشد چشمگیر هزینههای عمومی و اداری است. رشد میانگین ۴۶درصدی در بازه سالانه از نکاتی است که سود خالص «بفجر» را بهشدت تحتتاثیر قرار داده است. در پایان سال ۱۳۹۳، این نماد حدود ۲۱میلیارد را در بخش هزینههای عمومی و اداری منتشر کرده که این هزینه در پایان سال گذشته به ۳۶۵میلیارد تومان رسیده است. با توجه به بررسی ترازنامههای «بفجر» در بازه ۱۰سال اخیر، اقلام داراییها و حسابهای پرداختنی تجاری، اهمیت زیادی پیدا میکنند. دو قلم یادشده در نماد فوق بیشترین نوسان را در مقایسه با دیگر اقلام ترازنامهای به ثبت رساندهاند. حسابهای پرداختنی تجاری این شرکت، طی ۱۰سال گذشته در دامنه ۱۹۲درصد و منفی ۶۶درصد در نوسان بوده است که پایداری این حساب را با سوالات جدی مواجه میکند. مجموع داراییهای غیرجاری این نماد نیز در مقایسه نقطه به نقطه میان سالهای ۱۳۹۳ و ۱۴۰۲، منفی ۳۵درصد را نشان میدهد. به بیان دیگر با وجود ثبت ارزش داراییهای غیرجاری این نماد در سال ۱۳۹۳ با ارزشی در حدود ۱.۶همت، در پایان سال گذشته تنها حدود ۱.۰۴همت را به ثبت رسانده است.