کارنامه بورسی بانکها
فائزه شاهوردی/ کاوه نصرتی / کارشناس بازار سرمایه
در گزارش پیشرو عملکرد اردیبهشتماه ۱۳بانک و موسسه مالی اعتباری حاضر در بازار سرمایه بررسی شده است. در این گزارش اقلام مقایسهای متفاوتی مورد بررسی قرار گرفته است. از جمله موارد مهم مورد بررسی میتوان به مبلغ درآمدهای عملیاتی محققشده بانکها در ماه قبل، هزینههای سود سپرده و سایر هزینههای مالی، مازاد درآمد عملیاتی به هزینهها، میزان افزایش یا کاهش ارائه تسهیلات، عملکرد بانکها در جذب سپردههای جدید، متوسط نرخ ماهانه سود تسهیلات و سود سپردههای مشتریان و همچنین نسبت سپردههای قرضالحسنه (سپردههای بدون هزینه) به کل سپردهها اشاره کرد.
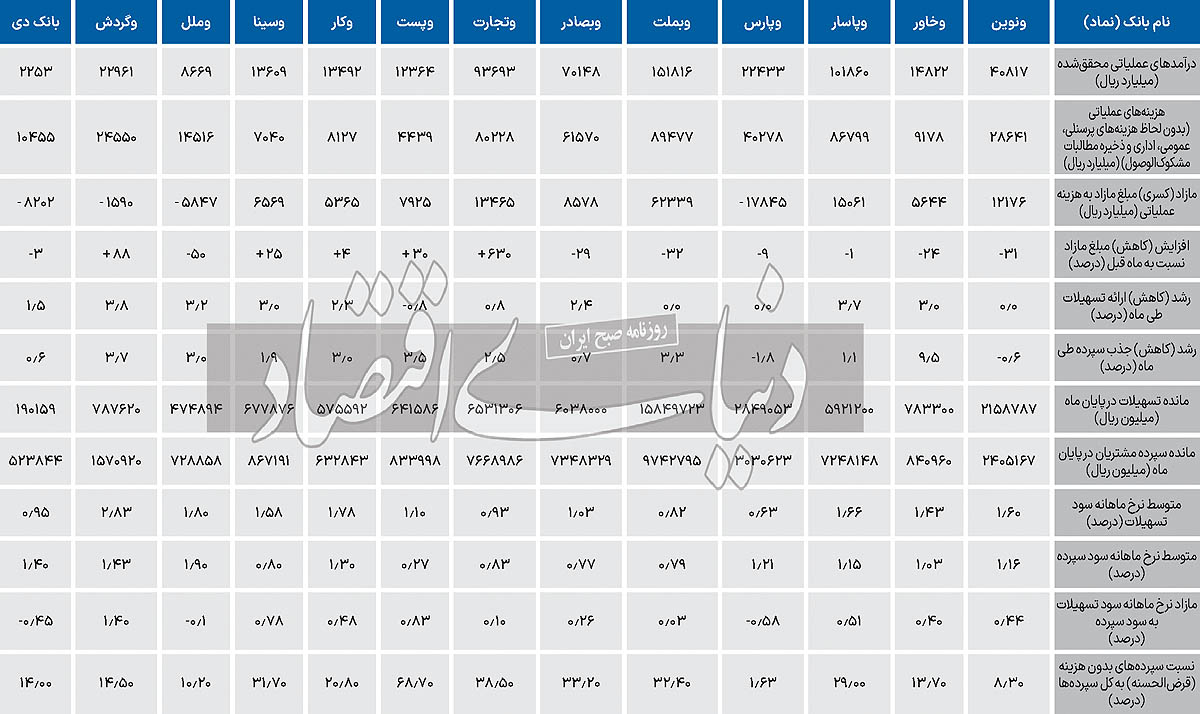
بررسی متغیرهای بنیادین ۱۳نماد بانکی نشان میدهد که «وپست» با نرخ پایین سپرده و سهم بالای سپرده قرضالحسنه همچنان برنده نمادهای بانکی است. از طرفی دو بانک دی و ملل به روند نامساعد گذشته خود ادامه داده و در اردیبهشت نیز با افت درآمد همراه بودند. جمع مبلغ تسهیلات ارائهشده توسط ۱۳بانک و موسسه مالی اعتباری تا پایان اردیبهشتماه معادل ۴۳۴۷۹هزار میلیارد ریال بوده است. بیشترین تسهیلات اعطایی مربوط به بانک ملت با مبلغ ۱۵۸۴۹هزار میلیارد ریال است. پس از آن دو بانک تجارت و صادرات به ترتیب با ۶۵۳۱هزار و ۶۰۳۷هزار میلیارد ریال قرار دارند. بانک دی و موسسه مالی اعتباری ملل کمترین تسهیلات ارائهشده را داشتهاند.همچنین مبلغ سپردههای مشتریان نزد این ۱۳بانک و موسسه مالی اعتباری در پایان ماه قبل معادل ۴۳۴۴۲هزار میلیارد ریال بوده که بیشترین سپرده جذبشده در این قسمت نیز مربوط به بانک ملت با مبلغ ۹۷۴۲هزار میلیارد ریال بوده است. پس از بانک ملت، دو بانک تجارت و صادرات به ترتیب با ۷۶۶۹هزار و ۷۳۴۸هزار میلیارد ریال قرار دارند.بیشترین نرخ رشد تسهیلاتدهی طی اردیبهشتماه مربوط به بانک گردشگری بوده است.
این بانک در ماه قبل ۳.۸درصد تسهیلات جدید به مشتریان خود ارائه کرده است. پس از آن بانک پاسارگاد با نرخ رشد ۳.۷درصدی قرار دارد. پست بانک نیز در این خصوص عملکرد ضعیفی داشته و مانده تسهیلات آن در پایان اردیبهشتماه ۰.۸درصد کمتر از ارقام پایان فروردین است.در خصوص جذب سپردهها و همانطور که در جدول ارائه شده است، بهترین عملکرد را بانک خاورمیانه داشته است. این بانک در اردیبهشتماه ۹.۵درصد سپرده جدید در مقایسه با ارقام پایان فروردینماه جذب کرده است که رقم جالب توجهی محسوب میشود. ضعیفترین عملکرد را در این بخش دو بانک پارسیان و اقتصاد نوین داشتهاند که به ترتیب با ۱.۸ و ۰.۶درصد کاهش سپرده (خروج سپرده) نسبت به فروردینماه مواجه بودهاند.بهای تمامشده پول یکی از ارقام مهم مقایسهای بانکهاست. بانکهایی که منابع قرضالحسنه (بدون هزینه) بیشتری را در ترکیب سپردههای خود داشته باشند با کاهش نرخ بهای تمامشده پول، امکان رشد سود عملیاتی و سود خالص بیشتری را خواهند داشت. در ۱۳بانک و موسسه مالی اعتباری مورد بررسی، پستبانک با ۶۸.۷درصد سهم سپردههای قرضالحسنه از کل سپردههای جذبشده، بهترین عملکرد را در کاهش بهای تمامشده پول داشته است. این موضوع اثر خود را بر متوسط نرخ سود سپردههای ماهانه این بانک داشته است. متوسط سود سپرده این بانک که از تقسیم هزینه سود سپرده طی ماه به متوسط مانده سپرده مشتریان به دست آمده است، کمتر از ۰.۳درصد است.
همچنین نسبت سپردههای قرضالحسنه به کل سپردههای چهار بانک سینا، تجارت، ملت و صادرات در ارقام بالای ۳۰درصد قرار دارد.بالاترین نرخ سود تسهیلات مربوط به بانک گردشگری است. متوسط نرخ سود تسهیلات اردیبهشتماه این بانک در ماه قبل ۲.۸۳درصد بوده است. با این حال با توجه به نسبت پایین تسهیلات به سپردههای مشتریان این بانک و کسب درآمد بخش مهمی از منابع تحت اختیار آن در بخش سپردهگذاری نزد سایر بانکها، عملکرد کلی بانک گردشگری در ماه قبل همچنان ضعیف بوده و همانگونه که در جدول نیز مشخص است، هزینههای عملیاتی آن (که بدون در نظر گرفتن هزینههای پرسنلی، اداری و مطالبات مشکوکالوصول است) بیشتر از درآمدهای عملیاتی محققشده آن است. کمترین نرخ سود تسهیلات ماهانه مربوط به بانک پارسیان است. متوسط نرخ سود تسهیلات این بانک در ماه قبل تنها ۰.۶۳درصد بوده است که در نوع خود بسیار عجیب و قابل تامل است. بهخصوص در شرایط فعلی که روند فزاینده نرخ سود سپردهها و نرخ سود تسهیلات را شاهد هستیم، این رقم نازل در گزارش عملکرد بانک پارسیان بسیار غیرمنطقی به نظر میرسد.بیشترین نرخ متوسط ماهانه سود سپردهها مربوط به موسسه مالی اعتباری ملل است. این نرخ در این موسسه ۱.۹درصد بوده است. کمترین نرخ نیز همانطور که در جدول مشخص است و پیشتر نیز به آن اشاره شد، مربوط به پستبانک با ۰.۲۷درصد است.
نرخهای متوسط ماهانه سپردههای سایر بانکها در جدول ارائه شده است.از ۱۳بانک و موسسه مالی اعتباری مورد بررسی، چهار بانک و موسسه مالی اعتباری پارسیان، ملل، دی و گردشگری با کسری درآمد به هزینههای عملیاتی مواجه بوده و در واقع زیان عملیاتی را محقق کردهاند. اوضاع برای موسسه ملل، بانک پارسیان و بانک دی وخیمتر است و این مبلغ کسری درآمد به هزینه بانکها در ماه قبل افزایش داشته است. این در حالی است که بانک گردشگری در حال کاهش شکاف درآمد و هزینه عملیاتی است.از جنبه دیگر، اوضاع بانک دی و پس از آن موسسه مالی اعتباری ملل و بانک پارسیان بسیار ویژه و خاص است. در حالی که کل درآمدهای عملیاتی بانک دی از محل سود تسهیلات و... در اردیبهشتماه ۲۲۵۰میلیارد ریال بوده است، هزینههای مربوط به سود سپرده و هزینه مالی و کارمزد آن به بیش از ۱۰۴۰۰میلیارد ریال رسیده که تقریبا پنجبرابر درآمدهای عملیاتی آن است. این شرایط با شدت کمتری برای موسسه مالی اعتباری ملل و بانک پارسیان، همانگونه که در جدول مشاهده میشود، در حال وقوع است.
رشد ۶۳۰درصدی مبلغ مازاد درآمد به هزینههای بانک تجارت نیز عمدتا به دلیل گزارش بسیار ضعیف این بانک در فروردینماه بوده است و در واقع در اردیبهشتماه بانک مجددا به روند معمول کسب درآمد و شناسایی هزینههای خود بازگشته است و برای قضاوت در خصوص ادامه روند رو به رشد مازاد درآمدها به هزینههای آن باید منتظر گزارش ماههای پیشرو باشیم. پستبانک همچنان به روند مثبت خود ادامه میدهد و با برگ برنده خود یعنی نرخ بسیار پایین سود سپردهها و سهم بالای سپردههای قرضالحسنه، عملکرد مثبت خود را ادامه داده است. در حالی که درآمدهای آن به بیش از ۱۲هزار میلیارد ریال در اردیبهشتماه رسیده است، هزینههای سودسپرده، هزینه مالی و هزینه کارمزد آن کمتر از ۴۵۰۰میلیارد ریال بوده و به این ترتیب مازاد درآمد به هزینه آن به بیش از ۷۹۰۰میلیارد ریال رسیده که نسبت به فروردینماه رشد ۳۰درصدی را نشان میدهد.