سرنوشت بورس در پاییز و زمستان
محمد ناطقی/ کارشناس اقتصادی
بازارسرمایه ایران در حالی به نیمه سال رسیده که تا تاریخ نگارش این مقاله تنها حدود یکدرصد بالاتر از سقف سال ۹۹ ایستاده است و در مرز ۲میلیون و ۱۳۰هزار واحدی قرار دارد.
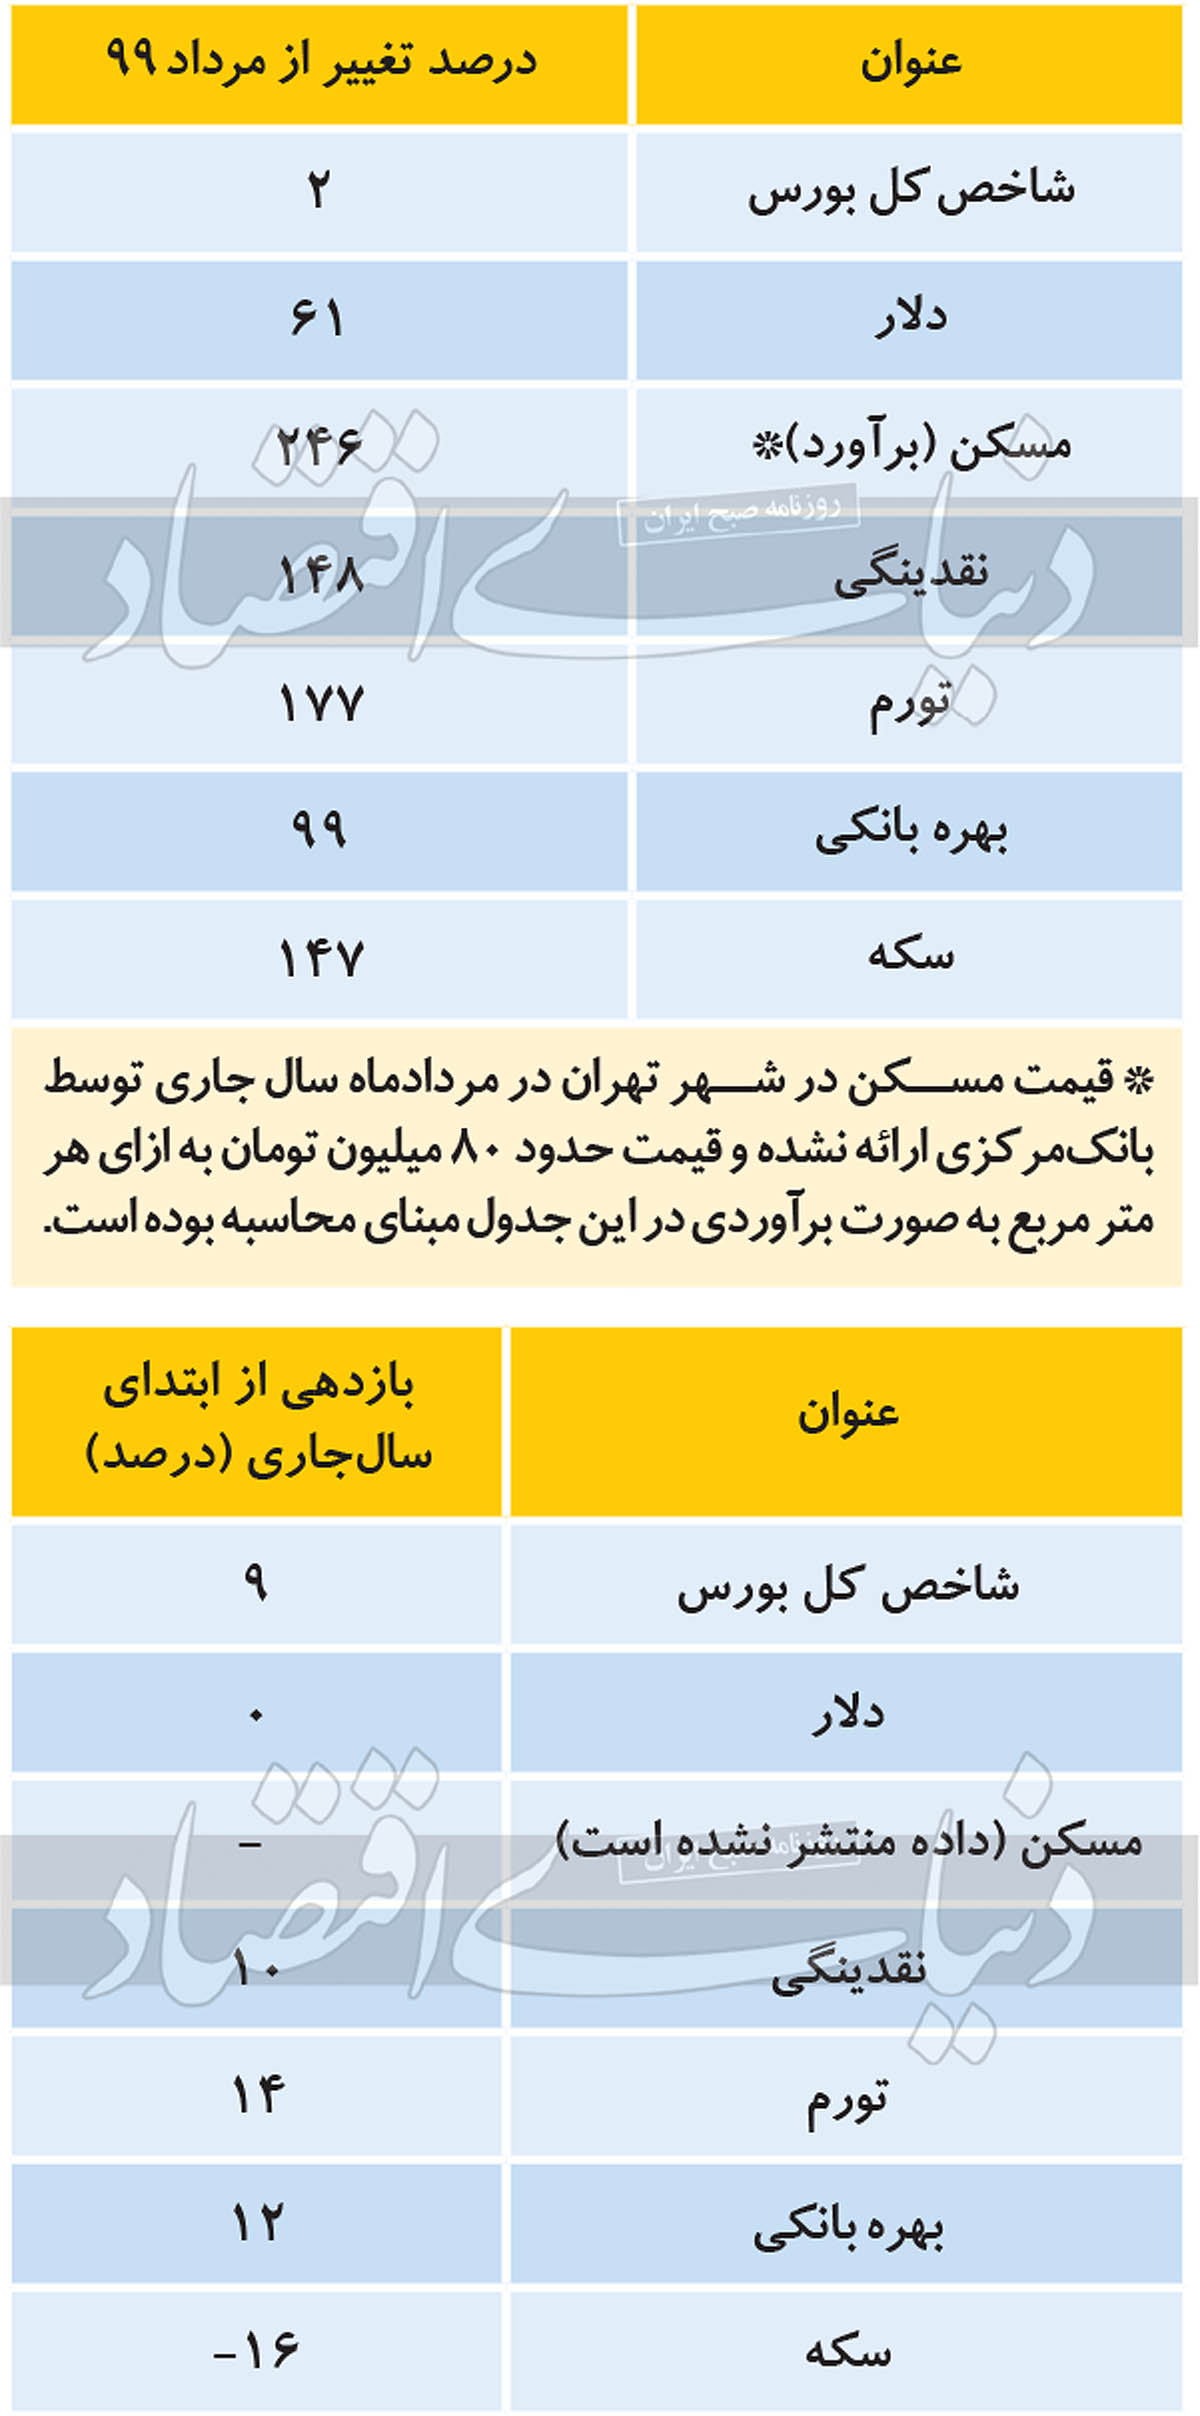
میتوان گفت بازدهی بازارسرمایه در طول نزدیک به ۳۷ماه گذشته نزدیک به صفر بوده و این در حالی است که قیمت دلار حدود ۶۰درصد، قیمت مسکن حدود ۲۵۰درصد، شاخص تورم ۱۷۷درصد و نرخ بهره بانکی نزدیک به ۱۰۰درصد بازدهی داشته و در واقع بازارسرمایه با اختلاف بازنده اصلی بازارها از مردادماه سال ۹۹ بوده است.
بازدهی بازارها از ابتدای سال
اگر مقیاس مقایسه را از ابتدای سالجاری قرار دهیم، اوضاع کمی تغییر میکند. در این صورت شاخص کل بازدهی حدود ۹درصدی را ثبت کرده است که در مقابل دلار با بازدهی صفر درصدی اوضاع بهتری دارد. با این حال نقدینگی حدود ۱۰درصد، تورم حدود ۱۴درصد و نرخ بهره بانکی حدود ۱۲درصد بازدهی داشته است.
نکته جالب ماجرا بازدهی منفی سکه امامی است که بهطور عمده ناشی از حباب تشکیلشده در ابتدای سالجاری بود. در مجموع این جدول نشان میدهد که بازار سرمایه همچنان نتوانسته است نسبت به رقبای خود یعنی تورم و حتی بهره بانکی بازدهی مطلوبی داشته باشد (آمار دقیقی از قیمت معاملات مسکن در سالجاری منتشر نشده و دیتا براساس برآورد تخمین زده شده است).
بازارها در نیمه دوم سال به کجا میروند؟
براساس اخباری که اخیرا منتشر شده است، نرخ رشد نقدینگی در مردادماه سالجاری به ۹/ ۲۶درصد رسیده و با توجه به هدفگذاری ۲۵درصدی بانکمرکزی برای رشد نقدینگی در سالجاری، بهنظر میرسد اکثریت بازارهای سرمایهگذاری در ادامه تجربه رکود را پشتسر خواهند گذاشت.
بازار مسکن با توجه به رشد بالای قیمتی و البته حجم عظیم سرمایههای خوابیده در آن به دلیل فرار از تورم، با احتمال بالا در رکود عمیقتر فرو خواهد رفت. همچنین قیمت مسکن نسبت به قیمت دلار، نقدینگی و حتی سطح مطلوبیت ارائهشده به مشتری نسبت به استانداردهای جهانی در سطوح بالایی قرار دارد و بهنظر میرسد قیمت آن در ادامه سال رشد چندانی نداشته باشد.
در میان بازارهای قابل سرمایهگذاری، گزینه طلا و بانک باقی میماند. با توجه به احتمال ثبات نرخ ارز در نیمه دوم سال، بعید است دچار شوک در بازارهای جهانی شویم، بنابراین میتوان انتظار رشدی در حدود رشد قیمت دلار و اندکی بالاتر را داشت.
در مورد بازارهای مرتبط با درآمد ثابت نیز به نظر میرسد صندوقهای درآمد ثابت گزینه بسیار بهتری نسبت به سود بانکی در اختیار عموم مردم قرار دهند؛ چون علاوه بر اینکه به نوعی روزشمار هستند و هر زمان امکان خروج از آنها وجود دارد، نرخ بازدهیشان هنگام برداشت تغییر خاصی نمیکند و مطلوبیت بسیار بالاتری نسبت به سپرده بلندمدت ارائه میدهند.
حرکت دولت به سمت دلار بازار؟
شاید مهمترین اتفاقی که طی روزهای اخیر برای بازار سرمایه رخ داده است، افزایش قیمت پایه محصولات پتروشیمی براساس دلار نیما و شایعه حذف تدریجی ارز ۲۸هزار و ۵۰۰تومانی است؛ ارزی که از همان ابتدا نیز انتقادات فراوانی نسبت به آن وجود داشت و واضح بود شکستی دیگر در کارنامه بانکمرکزی ایران است.
حال با گذشت نزدیک به ۹ماه زمزمههایی از حذف تدریجی آن به گوش میرسد که میتواند بازار را بیش از پیش در مسیر مثبت قرار دهد و در صورتی که هر خبری مبنی بر بازاری شدن بیشتر نرخ ارز به گوش برسد، میتوان به رشد بازار سرمایه امید بیشتری داشت. از طرف دیگر، حرفهایی در مورد مرحله دوم افزایش قیمت کارخانهای خودروها شنیده میشود و در صورتی که این خبر صحت داشته باشد، میتواند ایرانخودرو و سایپا را از تولید بیشتر نجات دهد؛ فرصتی که میتواند زمینه را برای رشد این صنعت فراهم کند.
بازارسرمایه در نیمه دوم سال به کجا میرود؟
با توجه به روند متغیرهای بنیادین همچون نسبت قیمت به درآمد، نسبت قیمت به فروش و ارزش دلاری بازار سرمایه میتوان گفت بازارسرمایه در مجموع ارزنده است و در سطوح نزدیک به کف خود قرار دارد و همانطور که انتظار رشد شارپی نسبت به بازارسرمایه کشور وجود ندارد، به نظر نمیرسد ریزش سنگینی در انتظار بازار باشد.
از اینرو تکسهمهای ارزنده، بهخصوص در گروههایی که فروش آن بیشتر مرتبط با ریال است، میتواند بازدهی بسیار خوبی را برای سرمایهگذاران به ارمغان بیاورد. در واقع در نیمه دوم سال میتوان گروههای بانکی، زراعت، ساختمانی و سایر گروههایی را که فروش آنها متناسب با تورم رشد میکند به دلیل رشد فروش ریالی متناسب با تورم و گروه پالایشی به دلیل رشد قیمت نفت جزو گروههای مستعد رشد در بازارسرمایه کشور معرفی کرد.