سود و زیان چینیها از افت یوآن
دنیایاقتصاد - راضیه احقاقی : کاهش محدودیت کرونایی در چین برای تحریک بزرگترین اقتصاد کالامحور جهانی کافی نبود و به این ترتیب ظرف ماههای آوریل و مه، فلزات آهنی و غیرآهنی وارد مسیر شتابان کاهش نرخ شدند. در این شرایط بانک خلق چین تحت فشار بیشتری برای کاهش نرخ بهره بهمنظور تحریک تولید و بازگرداندن اقتصاد به مسیر رشد است، به نحوی که برخی تحلیلگران احتمال کاهش ۲۵واحدی در نرخ بهره از سوی بانک خلق چین را ظرف یکماه آینده مطرح میدانند. در این میان، بانک خلق چین امکان کاهش بیمحابای نرخ بهره را ندارد؛ چرا که حرکت خلاف جریان بانک خلق چین با سایر بانکهای مرکزی دنیا در سیاست نرخ بهره باعث سقوط ارزش یوآن میشود. کاهش تحت کنترل ارزش پول ملی سیاستی خودخواسته از سوی چین برای تحریک صادرات است؛ اما پیشروی بیش از حد در این سیاست به فرار سرمایه از این کشور و در عین حال افزایش هزینه واردات منجر خواهد شد و تبعات منفی دوچندانی برای اقتصاد چین به همراه دارد. در چنین شرایطی پتانسیل رشد نرخ فلزیها با حمایت چین ظرف ماههای آینده محدود است.
فلزات اساسی در کف نرخ ۲۰۰روزه
شاخص قیمت فلزات اساسی در معاملات بورس فلزات لندن در میانه ماه مه به زیر میانگین بلندمدت خود (نرخ ۲۰۰روز اخیر) سقوط کرد. این شاخص که معیاری از ششفلز اصلی معاملهشده در بورس فلزات لندن است، در روز شانزدهم ماه مه تا ۳۶۶۹واحد عقب نشست که این رقم حدود ۳۰درصد کمتر از رکورد ثبتشده برای آن در سال ۲۰۲۲ بود. در عین حال این شاخص در بازه سالانه افت ۱۸درصدی، در بازه ماهانه افت ۱/ ۹درصدی و در بازه هفتگی کاهش ۴/ ۵درصدی را به ثبت رساند.
سقوط شاخص قیمت فلزات در بورس لندن به نرخی کمتر از میانگین متحرک ۲۰۰روزه خود؛ سیگنالی مهم برای معاملهگران و تحلیلگران است، بهنحوی که برخی از فعالان بازار، بروز چنین افتی را زمینهساز سقوط بیشتر ارزش میدانند. درواقع فعالان بازار معتقدند، زمانی که نرخ یکمحصول به کمتر از میانگین نرخ فروش آن در بازه ۲۰۰روزه عقبنشینی کند، کاهش بیشتر قیمت به لحاظ تکنیکالی امکانپذیر است. در بازه ماهانه منتهی به روز شانزدهم ماه مه، نیکل افت نرخ ۸/ ۱۴درصدی، روی کاهش ۸/ ۱۱درصدی، قلع افت ۴/ ۱۰درصدی، مس عقبگرد ۵/ ۹درصدی، آلومینیوم کاهش ۶/ ۶درصدی و سرب افت ۵درصدی را به ثبت رساند.
حمایت چین از بازارها کافی نبود
سرعت بازگشت اقتصاد چین به مسیر رشد مطابق انتظار بود و این موضوع زمینه عقبگرد بهای فلزات صنعتی در بازارهای جهانی را فراهم کرد. در این شرایط واهمه از بروز رکود اقتصادی نیز مزید بر علت شد و روند افت نرخ فلزیها را شتاب بخشید.
بازار فلزات صنعتی ظرف هفتههای ابتدایی سال ۲۰۲۳ با امیدواری نسبت به بازگشت سریع اقتصاد چین به مسیر رشد و در نتیجه پیشبینی رشد تقاضا وارد مسیر افزایش نرخ شد. دولت چین ظرف هفتههای پایانی سال ۲۰۲۲، سیاست کرونا صفر را در این کشور کاهش داد و اقتصاد چین پس از حدود سهسال قرنطینه سرسختانه بهمرور مورد بازگشایی قرار گرفت. فعالان بازارهای کالایی دنیا عقبنشینی دولت چین از اجرای سیاست قرنطینه سختگیرانه بهمنظور مهار کرونا را خوشیمن تعبیر کردند و به این ترتیب احتمال رشد تقاضا از سوی چین زمینه افزایش بهای کامودیتیها با محوریت محصولات صنعتی را در بازارهای جهانی فراهم کرد. در عین حال عزم دولت چین برای بازگرداندن اقتصاد خود به مسیر رشد در سال ۲۰۲۳ جزم شد. در این شرایط بازارهای کالایی به سیاستهای دولت چین برای حمایت از اقتصاد امیدوار شدند و این موضوع از رشد بهای فلزات صنعتی ظرف سهماه ابتدایی سال ۲۰۲۳ حمایت کرد. اما دادههای واقعی تقاضا یعنی تقاضای مصرفی نشان داد که امیدواری نسبت به بازگشت سریع اقتصاد چین به مسیر رشد و افزایش تقاضا برای فلزات صنعتی بیش از حد خوشبینانه بوده و به این ترتیب عدمحمایت واقعی بخش تقاضا از بازارها زمینه عقبگرد قیمتی در بازارهای کالایی را فراهم کرد.
آوریل برای فلزیها خوشیمن نبود
دادههای اقتصادی چین برای سهماه ابتدایی سال ۲۰۲۳ نسبتا مطلوب بود؛ اما این روند از ماه آوریل تغییر کرد، بنابراین زمینه عقبگرد قیمتی در بازارهای کالایی فراهم شد. شاخص مدیران خرید دولتی بخش تولید چین ظرف سهماه ابتدایی سال ۲۰۲۳ از ژانویه تا مارس بالاتر از سطح ۵۰واحد قرار گرفت. در عین حال شاخص مدیران خرید Caixin بخش تولید در چین نیز که عمدتا بر صنایع کوچک و متوسط بخش خصوصی تمرکز دارد برای دوماه متوالی از فوریه تا مارس امسال از مرز ۵۰واحد یعنی سطح سنجش رکود فراتر رفت. بهبود فعالیت تولیدی صنایع بزرگ و کوچک چینی ظرف سهماه ابتدایی سال ۲۰۲۳، با رفع محدودیت کرونایی و امیدواری نسبت به جهش تقاضا رقم خورد؛ اما رشد تقاضا در واقعیت عملیاتی نشد. بنابراین شاخص مدیران خرید تولید چین در ماه آوریل به کمتر از ۵۰ واحد سقوط کرد.
به شکل سنتی ماههای آوریل تا ژوئن زمان افزایش فعالیت ساخت مسکن و ایجاد زیرساخت در چین است. بنابراین انتظار میرفت که با شروع چهارمین ماه میلادی، بر میزان تقاضا برای آهن و فولاد و سایر فلزات صنعتی افزوده شود. با این حال چنین موضوعی در عمل محقق نشد. از فشار بر بخش ساخت مسکن در چین کاسته شده؛ اما میزان آغاز فعالیت ساخت مسکن مطابق انتظار نبوده است؛ بنابراین آمار ساختوساز، فعالان بازارهای کالایی را ناامید کرد و زمینه کاهش بیشتر بهای فلزات در بازارهای جهانی مهیا شد.
دیگر دادههای اقتصادی چین در ماه آوریل نشان داد که از سویی از میزان واردات چین و از سوی دیگر از سرعت رشد صادرات این کشور در این ماه کاسته شد. به این ترتیب تولیدکنندگان چینی همزمان با کاهش تقاضای داخلی و صادراتی مواجه هستند. این موارد احتمال تقویت رکود در بخش تولید چین را شدت میبخشد.
دوراهی تضعیف یوآن و حمایت از تولید
بانک خلق چین (PBoC) نرخ وامدهی کلیدی خود را برای هشتمین ماه متوالی در ماه آوریل ثابت نگه داشت. در شرایطی که بانکهای مرکزی غربی با محوریت فدرالرزرو برای مهار تورم، ناچار به افزایش نرخ بهره هستند، بانک خلق چین با تکیه بر تورم نسبتا پایین در این کشور فرصت کاهش نرخ بهره به منظور تحریک اقتصاد را دارد. با این حال، سیاستگذاران مالی چین تا ماه آوریل امیدوار بودند که کاهش محدودیت کرونایی در این کشور پتانسیل کافی برای بازگرداندن اقتصاد به مسیر رشد را داشته باشد و نیازی به کاهش بیشتر نرخ بهره نباشد. به این ترتیب فعلا نرخ اولیه وام یکساله (LPR) که تسهیلات وام میانمدت برای شرکتها و خانوارهای چینی است در محدوده ۶۵/ ۳درصد؛ نرخ وام پنجساله که مرجعی برای وام مسکن تلقی میشود در محدوده ۳/ ۴درصد و نرخ بهره میانمدت در محدوده ۷۵/ ۲درصد ثابت نگه داشته شد.
با وجود این، برخی تحلیلگران امیدوارند که بانک خلق چین پس از انتشار دادههای غیرمطلوب از اقتصاد این کشور، شامل دادههای شاخص مدیران خرید تولیدی، شاخص تولید صنعتی و شاخص سرمایهگذاری، نسبت به کاهش نرخ بهره به منظور تحریک اقتصاد اقدام کند.
شاخص سرمایهگذاری در چین برای ماه آوریل با رشد ۷/ ۴درصدی منتشر شد، این در حالی بود که پیشبینیها میزان رشد این شاخص را برابر ۵/ ۵درصد درنظر گرفته بودند. در عین حال میزان تولیدات صنعتی چین برای ماه آوریل با رشد ۶/ ۵درصدی در بازه سالانه اعلام شد؛ این در حالی بود که برآوردها میزان رشد این شاخص را برابر ۹/ ۱۰درصد پیشبینی کرده بودند.
در این شرایط تحلیلگران انتظار دارند که بانک خلق چین خیلی زود نسبت به کاهش ۲۵/ ۰درصدی نرخ بهره اقدام کند. این تصمیم میتواند تاثیر نسبتا مطلوبی بر تحریک نسبی فعالیت تولیدی و بهبود ساختوساز در چین داشته باشد. اما تضعیف ارزش یوآن با کاهش نرخ بهره در چین در شرایطی که سایر نقاط دنیا در حال افزایش نرخ بهره هستند، سرعتگیر جدی در این زمینه خواهد بود.
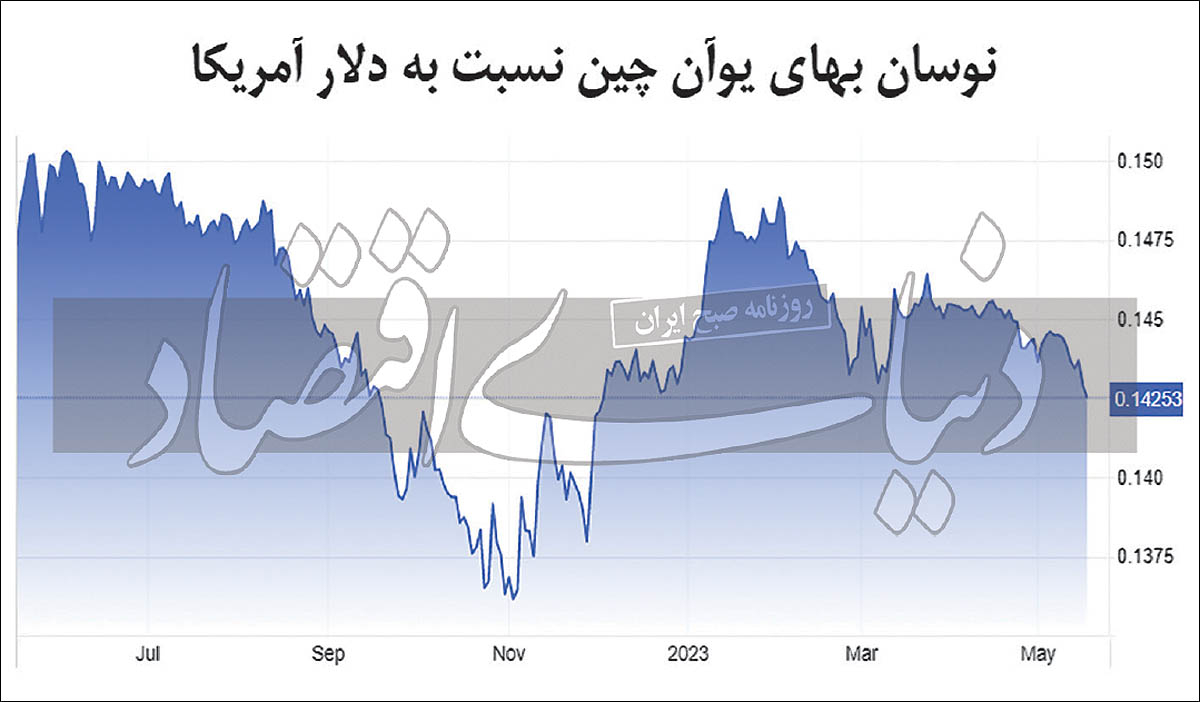
ظرف بیش از یکماه اخیر، ارزش یوآن نسبت به دلار در حال کاهش بوده است. در شرایط کنونی هر دلار آمریکا برابر ۷یوآن چین است که این رقم کمترین میزان ارزش یوآن پس از دسامبر ۲۰۲۲ است. تضعیف یوآن نسبت به دلار فرصتی برای صادرات بیشتر از سوی چینیها تلقی میشود؛ اما سیاستگذاران مالی چین درخصوص کاهش بیش از حد ارزش یوآن نسبت به دلار نیز هشدار میدهند. سقوط ارزش یوآن نسبت به دلار از سویی هزینه واردات مواد اولیه را برای تولیدکنندگان چینی افزایش میدهد و از سوی دیگر باعث فرار سرمایه از این کشور میشود. چین بزرگترین بازار مصرف کامودیتیها در دنیاست؛ اما این کشور در تامین بخش قابلتوجهی از مواد اولیه به سایر کشورهای دنیا وابسته است. بنابراین تضعیف بیش از اندازه نرخ یوآن به زیان تولیدکنندگانی تمام میشود که به واردات متکی هستند.
در شرایطی که بخش قابلتوجهی از بانکهای مرکزی دنیا بر اجرای سیاست انقباضی اصرار دارند، اتخاذ سیاست انبساطی از سوی بانک خلق چین با احتیاط انجام میشود.