بهبود صنعت غذایی با حذف ارز ترجیحی؟
دنیایاقتصاد - عباس بیات : صنعت تولید محصولات غذایی را میتوان یکی از صنایع قدیمی ایران در نظر گرفت که از دهههای گذشته تا امروز، شرکتهای فعال در این حوزه بهطور عمده توسط بخش خصوصی مدیریت میشوند و همین موضوع باعث رقابتپذیری آنها نسبت به سایر صنایع شده است. پایهگذاری صنعت غذا در ایران به دهههای ۴۰ و ۵۰ شمسی بازمیگردد، اما تکامل آن را باید در سالهای پس از انقلاب جستوجو کرد؛ چرا که سیاستهای اعمالشده بر آنها سالها مبتنی بر کاهش وابستگی غذایی به کشورهای خارجی بود و همین موضوع باعث محدود شدن واردات محصولات غذایی و به دنبال آن، صنایع شد و کارخانههای متعدد غذایی در ایران احداث شدند. حذف ارز ۴۲۰۰تومانی از مهمترین اتفاقات اخیر در صنایع غذایی بوده که موجب افزایش فروش این شرکتها شده است. با این حال فعالان صنعت عقیده دارند دولت با پرداخت یارانه همچنان در این صنعت قیمتگذاری دستوری انجام میدهد.
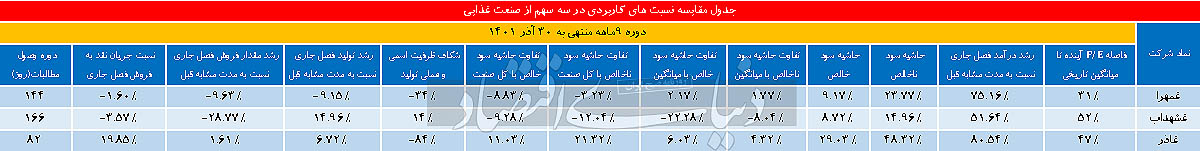
صنعت غذایی دارای شرکتهای زیادی است که درمجموع ۵۵/ ۱درصد از ارزش کل بازار را شامل میشود. در این گزارش سهسهم با نمادهای معاملاتی «غشهداب»، «غمهرا» و «غاذر» برای مقایسه انتخاب شدهاند که این سهسهم درمجموع ۴درصد ارزش کل صنعت غذایی را تشکیل میدهند. معیار انتخاب سهسهم مذکور، گزارش فعالیت بهمنماه شرکتها بوده که این شرکتها توانستند نسبت به همگروهیهای خود رشد بیشتری در درآمد فروش بهثبت برسانند. در این گزارش سهسهم این صنعت که در دسته سایر مواد غذایی قرار میگیرند، از هشتمنظر مورد مقایسه قرار گرفتهاند و ریسکها و فرصتهای هریک بهتفکیک بیان شده است.
سایه سنگین قیمتگذاری دستوری بر صنایع غذایی
برخی از مسوولان دولتی میگویند دولت در ازای پرداخت ارز یارانهای به صنایع غذایی، برای آنها قیمتگذاری دستوری میکند. حال که چندماه از برچیده شدن دلار ۴هزار و ۲۰۰تومانی میگذرد، این سوال مطرح میشود که دولت از قیمتگذاری دستوری دست برداشته است؟ به گفته فعالان این صنعت، حذف ارز مذکور رقم خورده است؛ اما قیمتگذاری دستوری همچنان برای شرکتهای غذایی وجود دارد. صنعتی همچون خودرو با رشد قیمت دلار میتواند نرخ محصولات خود را افزایش دهد، در حالی که واحدهای تولیدی صنعت غذایی اینطور نیست. زمانی که حتی قیمت مواداولیه و هزینههای این شرکتها افزایش مییابد اجازه ندارند همگام با آن قیمت محصولات خود را افزایش دهند، بلکه محصولاتشان را باید به قیمت مصوب به فروش برسانند. این امر نشان میدهد که همچنان سایه نرخگذاری دستوری بر این صنعت حاکم است.
سه شرکت غذایی در یکقاب
«غشهداب» در سال ۱۳۶۹، «غمهرا» در سال ۱۳۴۹ و «غاذر» در سال ۱۳۴۸ تاسیس شد. بر این اساس میتوان گفت شرکت «غشهداب» با توجه به جوانتر بودن نسبت به دو شرکت دیگر از تکنولوژی بهروزتری برخوردار است. محصولات شرکتهای صنعت غذایی تنوع زیادی دارند، بهطوری که معمولا این صنعت را به سه گروه لبنیات، شیرینیجات و روغن خوراکی تقسیم میکنند. برخی از شرکتهای غذایی که محصولات متنوعی تولید میکنند، بهنحوی که نمیتوان آنها را در یک دسته جا داد، در گروه سایر مواد غذایی دستهبندی میشوند. در این گزارش از سهمهای مربوط به گروه سایر موادغذایی استفاده شده است. در این میان با توجه به تعداد زیاد محصولات شرکتهای غذایی، مهمترین محصولات آنها که بیشترین درآمد را برای شرکتهای مورد مقایسه به ارمغان میآورند در شرکت «غشهداب» رب بستهبندی و سس بستهبندی، در «غمهرا» انواع سس و در شرکت کشتوصنعت پیاذر محصول اصلی پودر کتلت ۱۱۰گرمی است.
جاماندگی مهرام از رشد P/ E
اولین معیار که همواره بهعنوان یکی از مهمترین معیارهای ارزشیابی شرکتها شناخته میشود، نسبت قیمت به سود هر سهم است. میانه این نسبت در دوره تاریخی برای شرکت «غشهداب» ۱/ ۱۱، برای «غمهرا» ۲/ ۱۵ و برای «غاذر» ۱/ ۲۵ بوده است. حال با توجه به محاسبات انجامشده و تحلیل این سه سهم نسبت قیمت به سود هر سهم برای سال ۱۴۰۲ در «غشهداب» ۶/ ۷، در «غمهرا» ۲/ ۷ و در «غاذر» ۱/ ۱۳ به دست آمده است. اگر فرض را بازگشت به میانگین تاریخی در سهم در نظر بگیریم، فاصله شهداب ناب تا نسبت تاریخی ۳۱درصد، مهرام ۵۲درصد و کشت و صنعت پیاذر ۴۷درصد است. بر این اساس میتوان گفت سهام گروه تولیدی مهرام جاماندهتر از دو سهم دیگر است که این امر میتواند موجب افزایش تقاضای بازار برای سهم مذکور شود.
تداوم تولید در «غاذر»
یکی از معیارهای مهم برای سنجش شرکتها از نظر میزان تولید، میزان شکاف بین ظرفیت اسمی و عملی برای تولید است. ظرفیت اسمی «غشهداب» ۲۳هزار تن، این نرخ در «غمهرا» ۴۵هزار تن و در شرکت «غاذر» ۱۲هزار و ۴۵۰تن است. حال با محاسبه نسبت ظرفیت مذکور به ظرفیت عملی، درمییابیم که در این قیاس «غشهداب» با تولید بیش از ظرفیت اسمی نشان میدهد از خطوط تولید خوبی برخوردار بوده و ریسک کاهش تولید در آن بهنسبت دو شرکت دیگر کمتر است.
دومین معیار بااهمیت، مقایسه میزان تولید شرکتهاست. لازم به ذکر است که هدف از محاسبه نسبتهای تولیدی فوقالذکر، تداوم روند افزایشی تولید در شرکتهای مورد مقایسه است. بر این اساس با توجه به مقایسه سه شرکت تولیدی درمییابیم که «غاذر» با افزایش ۷درصدی تولید در فصل سوم ۱۴۰۱ نسبت به دوره مشابه قبل و همینطور رشد ۳۳درصدی در گزارش فعالیت بهمنماه توانسته است نسبت به میانگین ۱۲ماه اخیر نمره قبولی را کسب کند؛ چرا که تداوم تولید را برخلاف دو سهم دیگر، هم در گزارشهای فصلی و هم در گزارشهای ماهانه حفظ کرده است.
مهرام در رالی درآمد
یکی دیگر از آمارهای بااهمیت در شرکتهای تولیدی درآمد فروش آنهاست. با مقایسه درآمد فصلی و ماهانه سهشرکت «غشهداب»، «غمهرا» و «غاذر» درمییابیم که در این قیاس هرسه شرکت براساس گزارش فصلی منتهی به آذر۱۴۰۱ با رشد درآمدی همراه بودهاند. با این حال در مقایسه درآمد بهمن این سه شرکت، گروه تولیدی مهرام نسبت به مدت مشابه سال گذشته ۲۸۲درصد، نسبت به ماه قبل ۹۸درصد و نسبت به میانگین ۱۲ماه اخیر ۱۷۸درصد رشد درآمدی را تجربه کرده و در این رقابت عملکرد قابل قبولی از خود نشان داده است.از منظر فروش یکی از آمارهایی که میتوان مورد بررسی قرار داد، مقایسه مقادیر فروش هر شرکت است. «غاذر» در گزارش ۹ماهه نسبت به مدت مشابه قبل رشد ۶/ ۱درصدی و در گزارش بهمنماه افزایش ۷۴درصدی را به ارمغان آورده که این امر سبب شده است این شرکت از لحاظ میزان فروش مهر تایید را دریافت کند.
مقایسه سودآوری سه شرکت غذایی
سومین آمار بااهمیت در تمامی شرکتهای تولیدی، حاشیه سودهای ناخالص و خالص آنهاست. در صورتی که شرکتی نتواند محصولات خود را با نرخ مرسوم بهفروش برساند یا در کنترل هزینههایی همچون سربار، نرخ خرید مواد مستقیم و در مجموع بهای تمامشده با مشکل مواجه باشد، این موضوع خود را در روند حاشیه سود ناخالص شرکت نشان میدهد. در صورتی که شرکت از نظر جریان نقد با مشکل مواجه باشد یا هزینههای مالیاتی سنگینی پرداخت کند یا بهدلیل کمبود جریان نقد وامهای بالایی دریافت کرده باشد، این امر خود را در حاشیه سود خالص نشان میدهد. براساس جدول فوق شرکت «غاذر» در گزارش ۹ماهه ۱۴۰۱ حاشیه سود ناخالص ۴۸درصد و حاشیه سود خالص ۲۹درصد را بهثبت رسانده است. مابهالتفاوت نسبت مذکور با میانگین این نسبت در چهارسال اخیر (۱۹فصل) بهترتیب برابر با ۴ و ۶واحد است. همچنین مابهالتفاوت حاشیه سود ناخالص و خالص با کل صنعت در این شرکت بهترتیب برابر با ۲۱ و ۱۱واحد بهدست آمده است. براین اساس میتوان گفت شرکت مذکور در قیاس با صنعت و دو سهم دیگر، پیروز این نبرد بوده و نمره تایید را از منظر سودآوری دریافت میکند.
وصول مطالبات ۸۲روزه در «غاذر»
یکی از مسائل بااهمیت در شرکتهای تولیدی میزان گردش جریان نقد در آنهاست؛ چرا که گردش موجودی نقد میتواند تولید شرکت را افزایش دهد یا در تامین مواداولیه به شرکت یاری برساند و هنگامیکه کاهش پیدا کند شرکتها را با ریسکهای جدی مواجه میکند. برای مقایسه آن در سه سهم غذایی فوقالذکر از نسبت جریان نقد به فروش استفاده شده که این نسبت نشان میدهد همواره چنددرصد از فروش شرکت تحت عنوان جریان نقدینگی ذخیره میشود. در دوره ۹ماهه منتهی به آذر ۱۴۰۱، نسبت عنوانشده برای شرکت «غاذر» مثبت ۲۰درصد فروش را تشکیل داده که بر این مبنا میتوان گفت گردش وجه نقد در این شرکت عملکرد خوبی داشته است.
یکی دیگر از نسبتهایی که میتواند گردش موجودی نقد را در شرکتها نشان دهد دوره وصول مطالبات است که هرچه این نسبت کمتر باشد نشان میدهد مطالبات شرکت در مدت زمان کمتری وصول شده، در نتیجه جریان نقد بیشتری در شرکت جریان دارد. با محاسبات انجامشده در این قسمت نیز شرکت «پیاذر» با ثبت عدد ۸۲روز توانست یکبار دیگر عرضاندام و امتیاز این بخش را از آن خود کند.
ریسکها و فرصتها در صنایع غذایی
ریسکهای متفاوتی میتواند متوجه شرکتهای تولیدی باشد که همواره در هر شرکت با توجه به ماهیت فعالیت آنها متفاوت است. ریسک اولی که میتوان در نظر گرفت ریسک مربوط به نرخ ارز است. با توجه بهاینکه رشد نرخ ارز میتواند موجب افزایش هزینه شرکتهای تولیدی شود این موضوع میتواند برای تحتتاثیر قرار دادن سود شرکتها نوعی ریسک در نظر گرفته شود. در این میان بررسی فروش سهشرکت مورد مقایسه نشان میدهد که در شرکتهای پیاذر و مهرام فروش صادراتی انجام میشود؛ اما میزان آن درصد کمی از درآمد شرکت را تشکیل میدهد. بنابراین درصورتی که روند فروش صادراتی افزایش یابد میتوان امیدوار بود که ریسک مذکور در این شرکتها تا حدی اثر خود را کاهش دهد. یکی از ریسکهای بااهمیت در شرکتهای غذایی ریسک مرتبط با قیمت نهادههای تولیدی است. با توجه به اینکه مواد مستقیم درصد بالایی از بهای تمامشده را شامل میشود بنابراین هرنوع ریسکی که تامین این مواد را با مشکل مواجه کند میتواند حائز اهمیت باشد. در گروه تولیدی مهرام حدود نیمی از مواداولیه مصرفی توسط تامینکنندگان از منابع خارجی تامین میشود. بنابراین همواره با ریسک افزایش نرخ مواداولیه و تغییرات نرخ ارز که موجب افزایش بهای تمامشده محصولات میشود مواجه است. در «غشهداب» عمده ماده مصرفی مربوط به گوجهفرنگی است که در این خصوص شرکت اقدام به کاشت و برداشت گوجهفرنگی کرده است تا هم استقلال نسبی خود را حفظ کند و هم موجب کاهش ریسک قیمت نهادههای تولیدی شود. در این میان ریسک مذکور در شرکت پیاذر اهمیت کمتری دارد؛ چرا که مواد مصرفی آن عمدتا از داخل تامین میشود.
از نظر طرحهای توسعه شرکت کشتوصنعت پیاذر، دوپروژه را در دست اجرا دارد که یکی از آنها احداث سوله جدید است که تا پایان ماه آذر ۸۰درصد پیشرفت فیزیکی داشته و برآورد شرکت از بهرهبرداری این طرح پایان سال ۱۴۰۱ است. دومین طرح توسعه شرکت مذکور پروژه مربوط به نوسازی دستگاههای اسپریدرایر است که تا پایان فصل سوم سالجاری ۳۰درصد پیشرفت فیزیکی داشته و شرکت برآورد کرده است که تا پایان ۱۴۰۱ به مرحله بهرهبرداری برسد. هردو طرح مذکور موجب افزایش تولید میشوند؛ در نتیجه بهبود میزان تولید را به دنبال خواهد داشت و ریسک مربوط به مستهلک شدن خطوط تولید را با توجه به قدمت بالای شرکت کاهش میدهد. در گروه تولیدی مهرام یک طرح توسعه با عنوان خط تولید کچاب در دست اقدام است که تا پایان آذر ۹۸درصد پیشرفت فیزیکی داشته و برآورد شرکت از تاریخ بهرهبرداری آن پایان سال ۱۴۰۱ است. خط تولید مذکور میتواند موجب افزایش تولید رب گوجهفرنگی در شرکت شود. در شرکت کشتوصنعت شهداب طرح توسعه در خصوص خطوط تولید وجود ندارد که البته با توجه به جوان بودن شرکت لزومی برای بهروزرسانی این خطوط نیست. اما سرمایهگذاریهای خوبی در شرکتهایی از جمله کشتوصنعت بهاران گلبهار خراسان و بهینا دارد که بهترتیب مالکیت ۸۰ و ۹۹درصد شرکتهای مذکور را در اختیار دارد که در مجموع در سال ۱۴۰۰ بهمیزان ۴میلیارد و ۶۹۹میلیون تومان برای شرکت سودآوری بهدنبال داشته است.
شاگرد اولی پیاذز
سهشرکت غذایی از زوایای مختلف با هشتمعیار که همواره در میان سرمایهگذاران برای ارزیابی متداول هستند، مورد مقایسه قرار گرفتند. در پایان «غشهداب» با تولید بیش از ظرفیت اسمی خود توانست تنها در این مورد نمره قبولی کسب کند. گروه تولیدی مهرام در قیاس فوق در دومورد جاماندگی و رشد فروش توانست عملکرد بسیار خوبی از خود نشان دهد. در آخر شرکت پیاذر با عملکرد خوب خود در پنجمورد از هشتمعیار توانست مورد قبول واقع شود.