روی خوش یک فولادی به دلار مبادلهای
شرکت نورد و قطعات فولادی، با ارزش بازار ۲هزار و ۶۰۰میلیارد تومانی در بازار دوم بورس مورد معامله قرار میگیرد. این شرکت، از کف ۱۴۰۱ بازدهی ۵۰درصدی را به ثبت رسانده و نسبت به سایر همگروهیهای خود بازدهی قیمتی نسبتا خوبی به جا گذاشته است. فعالیت اصلی «فنورد» در زمینه تولید ورق گرم و مواد اولیه آن شامل شمش فولادی و قراضه است.
نرخ دلار یکی از متغیرهایی است که هم از سوی نرخ خرید مواد اولیه و هم از سوی نرخ فروش بر درآمد شرکت اثرگذار است؛ بنابراین با تحقق سیاست ارزی جدید بانکمرکزی، شرایط برای شرکتهای فولادی از جمله «فنورد» جذابتر خواهد بود. سود هر سهم نیز در دو سناریوی دلاری مورد بررسی قرار گرفته است. در صورتی که نرخ دلار در سال پیشرو ۳۵هزار تومان باشد، سود هر سهم «فنورد» ۴۲۳تومان و نسبت قیمت به سود آیندهنگر ۹/ ۳واحد خواهد بود. همچنین سود هر سهم در سال آینده با نرخ دلار ۴۵هزار تومانی، ۶۳۳تومان خواهد بود که نسبت P/ E forward را به ۶/ ۲واحد کاهش خواهد داد.
معرفی شرکت
شرکت نورد و قطعات فولادی در سال ۱۳۴۷ تاسیس شد و یکسال بعد به بهرهبرداری رسید. همچنین این شرکت در سال ۱۳۷۰ به شرکت سهامیعام تبدیل و در سال ۱۳۷۱ در بورس اوراق بهادار پذیرفته شد. موضوع فعالیت شرکت، تولید و ساخت محصولات و لوازم فولادی است. ظرفیت کارخانه ذوب، ۱۳۰هزار تن و محصول این کارخانه اسلب است. تولید واقعی اسلب در ۹ماهه سالجاری، ۸۸هزار تن بوده است. همچنین ظرفیت کارخانه نورد، ۱۴۰هزار واحد و تولید واقعی محصول این کارخانه یعنی ورق گرم، ۱۱۵هزار تن بوده است.
نگاهی به ترکیب سهامداران شرکت نورد و قطعات فولادی نشان میدهد که مالکیت بیش از ۳۱درصد این شرکت، برعهده خانواده شگفتی و ۲۹درصد آن در اختیار خانواده شهرستانی است. همچنین ۱۳درصد از سهام کارخانه در اختیار شرکت شینکیش است.
ریسکهای عملیاتی شرکت
یکی از ریسکهایی که سودآوری شرکت نورد و قطعات فولادی را با نوسانات زیادی همراه میکند، قیمت جهانی ورق گرم و نرخ دلار است. با توجه به اینکه در سهماه پایانی سالجاری، قیمت جهانی ورق گرم کمی بهبود یافته و قیمت دلار نیز به احتمال زیاد صعودی است، انتظار میرود سودآوری «فنورد» در زمستان کمی بهبود یابد. پیشبینی میشود، در سال آینده نیز با وجود تداوم سیاست انقباضی، نرخ جهانی ورق گرم کاهش چندانی نیابد؛ چرا که بهبود تقاضا در چین، امیدواریها را اندکی افزایش داده است. با توجه به این شرایط، به نظر میرسد نرخ جهانی ورق گرم در زمستان سالجاری و در سال آینده در محدوده ۷۰۰دلار به ازای هر تن باقی بماند. نرخ ارز نیز برای زمستان ۳۰هزار تومان و برای سال آینده، در دو سناریوی ۳۵هزار تومان و ۴۵هزار تومان مورد بررسی قرار گرفته است.
درآمد شرکت براساس دو سناریو
در صورتی که سناریوی ۳۵هزار تومان مدنظر قرار گیرد، مجموع درآمد شرکت نورد و قطعات فولادی در سالجاری، به ۲هزار و ۶۱۵میلیارد تومان میرسد. همچنین درآمد شرکت در سال ۱۴۰۲، ۳هزار و ۵۰۰میلیارد تومان خواهد بود که نسبت به سالجاری، افزایش ۳۴درصدی را تجربه خواهد کرد. در صورتی که نرخ ۴۵هزار تومانی برای دلار در نظر گرفته شود، درآمد عملیاتی شرکت در سال پیشرو به ۴هزار و ۵۰۰میلیارد تومان خواهد رسید و نسبت به سالجاری، افزایش ۴۵درصدی را تجربه خواهد کرد.
نرخ دلار از دو نظر، در شرکت نورد و قطعات فولادی حائز اهمیت است. از یکطرف نرخ ارز بر نرخ فروش محصولات موثر است و از طرف دیگر بهطور غیرمستقیم، بر نرخ خرید مواد اولیه تاثیر میگذارد؛ چرا که عمده مواد اولیه شرکت را شمش و آهن قراضه تشکیل میدهد که با نسبت مصرف مشخصی در تولید محصولات به کار میروند. نرخ ریالی شمش و آهن قراضه، در بورسکالا از نرخ دلار و نرخ جهانی این دو کامودیتی اثر میپذیرد. در همین راستا، نرخ جهانی شمش در سال آینده، ۵۵۰دلار و نرخ آهن قراضه ۴۰۰دلار بهازای هر تن در نظر گرفته شده است. عمده هزینه سربار را نیز هزینه انرژی تشکیل داده و نرخ گاز سوخت این شرکت متناسب با نرخ تورم افزایش یافته است. همچنین نرخ حقوق و دستمزد براساس بودجه سال آینده، حدود ۲۵درصد افزایش یافته است. بنابراین، بهای تمامشده کالای فروشرفته در سال ۱۴۰۱، به ۲هزار و ۱۰۰میلیارد تومان و در سال آینده، به ۲هزار و ۸۰۰میلیارد تومان خواهد رسید.
نگاهی به نسبتهای مالی
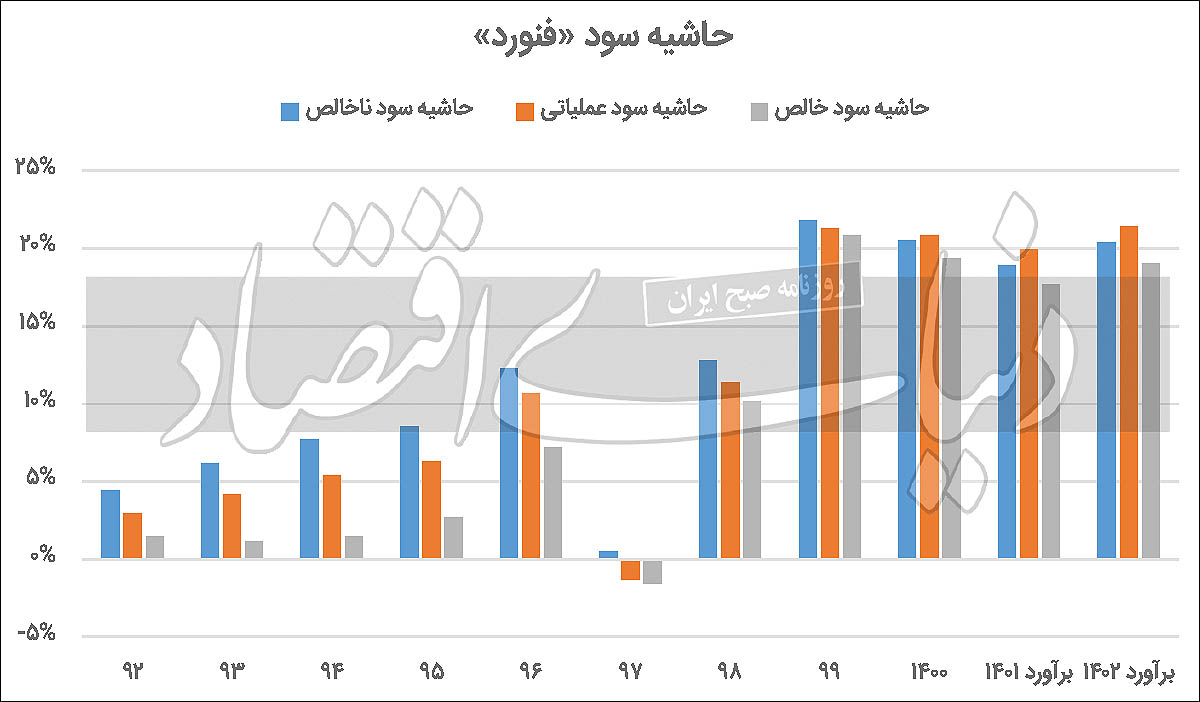
نسبتهای سودآوری را میتوان با دو سناریو مورد بررسی قرار داد. در صورتی که نرخ دلار بهطور میانگین در سال آینده، ۳۵هزار تومان باشد، حاشیه سود ناخالص در سالجاری، ۱۹درصد و در سال آینده ۲۰درصد خواهد بود. همچنین در صورتی که نرخ دلار به ۴۵هزار تومان افزایش یابد، حاشیه سود ناخالص در سال آینده به ۲۴درصد افزایش خواهد یافت. بررسیها نشان میدهد که روند حاشیه سود ناخالص شرکت طی ۱۰سال اخیر صعودی بوده و در صورتی که نرخ دلار در سال آینده ۴۵هزار تومان باشد، شدت این روند صعودی بیشتر خواهد شد.
همچنین بررسی نسبت دوره وصول مطالبات نشان میدهد که این نسبت در ۱۰سال گذشته روند نزولی را در پیش گرفته؛ اما در سال ۱۴۰۰ دوره وصول مطالبات کمی افزایش یافته است. همچنین روند صعودی نسبتهای نقدینگی در ۱۰سال اخیر نشان میدهد که همانطور که در سال ۱۴۰۰ دوره وصول مطالبات افزایشی بوده، نسبت نقدینگی نیز در سال ۱۴۰۰ نسبت به سال ۱۳۹۹ کاهش یافته است. در صورتی که این شرایط ادامهدار باشد، وضعیت نقدینگی شرکت چندان قابل قبول نخواهد بود.
تحلیل سود هر سهم
با توجه به اینکه مفروضات مورد اشاره، نسبتا محافظهکارانه است، بنابراین با فرض دلار ۳۵هزار تومانی برای سال آینده، سود هر سهم در سال آینده، ۴۲۶تومان خواهد بود. همچنین با فرض تحقق مفروضات مذکور در زمستان سالجاری، سود هر سهم شرکت در سالجاری به ۲۹۱تومان میرسد. در این صورت، نسبت قیمت به سود هر سهم آیندهنگر در سالجاری، ۶/ ۵واحد است و برای سال آینده، ۹/ ۳واحد خواهد بود. با توجه به اینکه این نسبت به صورت تاریخی، بهطور متوسط ۹تا ۱۰ واحد است، بنابراین «فنورد» به لحاظ قیمتی در وضعیت مناسبی قرار دارد. همچنین خبرهای خوبی که از صنعت فولاد به گوش میرسد، پتانسیل سودآوری شرکتهای فولادی را بهشدت افزایش داده است.
در صورتی که نرخ دلار برای سال آینده، ۴۵هزار تومان در نظر گرفته شود، سود هر سهم در سال آینده به ۶۳۳تومان افزایش خواهد یافت. نسبت قیمت به سود هر سهم آیندهنگر نیز در این حالت، به ۶/ ۲واحد خواهد رسید که در این صورت، قیمت سهم بسیار ارزندهتر میشود. همچنین اگر قیمت جهانی ورق گرم، به طور متوسط در سال آینده به ۶۰۰دلار برسد، سود هر سهم، ۱۴۰تومان خواهد بود؛ در این صورت، از جذابیت سهم بهشدت کاسته خواهد شد. به نظر میرسد تقاضای چین و انتظارات بالایی که از بانکمرکزی آمریکا در خصوص افزایش نرخ بهره وجود دارد، قیمتهای جهانی را در نیمه اول سال ۲۰۲۳ بهشدت نوسانی خواهد کرد؛ اما در نیمه دوم سال ۲۰۲۳ شرایط کمی بهبود یافته و امیدوارکنندهتر خواهد بود. از این رو، انتظار میرود نرخ جهانی ورق گرم بهطور متوسط در سال آینده کاهش چندانی نیابد و در حدود ۷۰۰دلار نوسانات اندکی داشته باشد. از این رو، «فنورد» با دلار ۳۵هزار تومانی نیز به لحاظ قیمتی، قابلیت بررسی دارد.