چگونه تقاضای مصرفی غیرنقدی در اقتصاد تورمی فراگیر شد؟
نرخ سود خرید قسطی
فائزه پوزش: فاصله میان درآمد و قیمت کالاها باعث شده که خرید قسطی با نرخهای متنوع به یکی از گزینههای اصلی مشتریان تبدیل شود. با توجه به قیمت بالای کالاها، خرید قسطی به یکی از اصلیترین راههای تامین کالا و خدمات تبدیل شده است. مادامی که یک گوشی میانرده به ۱۰۰میلیون تومان میرسد، هر گرم طلای ۱۸ عیار حدود 24 میلیون تومان قیمت دارد، خودرو از سبد خرید بسیاری از خانوارها خارج شده و قیمت یک یخچال ایرانی از ۲۰۰میلیون تومان عبور کرد، پرداخت کامل هزینهها برای طبقه متوسط دشوار میشود. برنج، گوشت، روغن و دیگر اقلام ضروری سفره نیز از این فشار در امان نماندند. در این شرایط، قسطیخریدن دیگر به خرید کالاهای لوکس محدود نمیشود. خانوارها برای تامین نیازهای روزمره هم ناچارند هزینه خرید را به ماههای آینده منتقل کنند. اما سوالی که ذهن خانوارها را به خود مشغول کرده این است که چه میزان سود به خرید اقساطی آنها تعلق میگیرد و آنها در شرایطی که تورم به 89 درصد رسیده، گزینه دیگری جز پرداخت قسطی خرید کالا پیش رو دارند؟ و آیا خرید قسطی در نهایت بهصرفهتر از صبر کردن برای خرید نقدی است؟
به دلیل بالا رفتن تورم از یکسو و کاهش قدرت واقعی خانوار، خرید نقدی برای بسیاری از کالاها دشوار شده است. در گذشته نه چندان دور، خانوادهای که قصد خرید خودرو داشت، میتوانست با درآمد چند ماه حقوق سراغ خودروی موردنظرش برود. اما امروز فاصله میان پول جمع کردن و خرید کردن میتواند به معنای جا ماندن از قیمت باشد. تورم بالا در سالهای اخیر باعث شده قیمت بسیاری از کالاها نه در پایان سال و ماه، بلکه در فاصله میان امروز و فردا تغییر میکند. در چنین اقتصادی، صبر کردن دیگر به معنای خرید ارزانتر نیست. گاهی هر ماه یا حتی روزی، که خرید به تعویق میافتد، بخشی از قدرت خرید خانوار هم از بین میرود. همینجا خرید قسطی معنای تازهای پیدا میکند. خانوار به جای اینکه ماهها برای رسیدن به قیمت کالا صبر کند، کالا را امروز میخرد و هزینه آن را به ماههای آینده منتقل میکند؛ حتی اگر برای این فاصله زمانی سود بپردازد.
معادله خرید قسطی
نکته مهم در بررسی خرید قسطی این است که محاسبه نرخ سود موثر نباید تنها بر مبنای مقایسه عددی قیمت نقدی و قسطی در یک لحظه انجام شود. این مقایسه بهویژه برای کالاهایی که قیمت آنها با سرعت تغییر میکند، میتواند تصویر دقیقی از هزینه واقعی خرید ارائه ندهد. تلفن همراه نمونه روشنی از این وضعیت است. در بازاری که قیمت برخی مدلها در فاصله کوتاه تغییر میکند، خرید قسطی میتواند به خریدار امکان دهد کالا را امروز با قیمت مشخص در اختیار بگیرد و هزینه آن را در ماههای بعد پرداخت کند.
گزارشهای میدانی «دنیای اقتصاد» از گفتوگو با برخی فروشندگان بازار بزرگ تهران نیز نشان میدهد که بخشی از مشتریان دیگر توان پرداخت نقدی کالا را ندارند و به همین دلیل از فروشنده تقاضای خرید قسطی میکنند. در چنین شرایطی، فروشنده با دو انتخاب روبهرو است؛ یا فروش قسطی را نپذیرد و مشتری را از دست بدهد، یا با حاشیه سود پایینتر، چک و فروش مدتدار را قبول کند. بررسیهای میدانی نشان میدهد در برخی موارد، حاشیه سود فروشنده در این معاملات حتی پاسخگوی هزینه و ریسک فروش مدتدار نیست. برخی فروشندگان نیز از زیان در فروش قسطی موبایل طی ماههای اخیر خبر دادهاند. به این ترتیب، خرید قسطی فقط یک انتخاب برای خریدار نیست؛ در بازاری که قدرت خرید نقدی کاهش یافته، به ابزاری برای حفظ جریان فروش نیز تبدیل شده است. گاهی فروشنده برای از دست ندادن مشتری، بخشی از سود خود را کنار میگذارد تا معامله همچنان انجام شود.
قسط از تورم عقب ماند
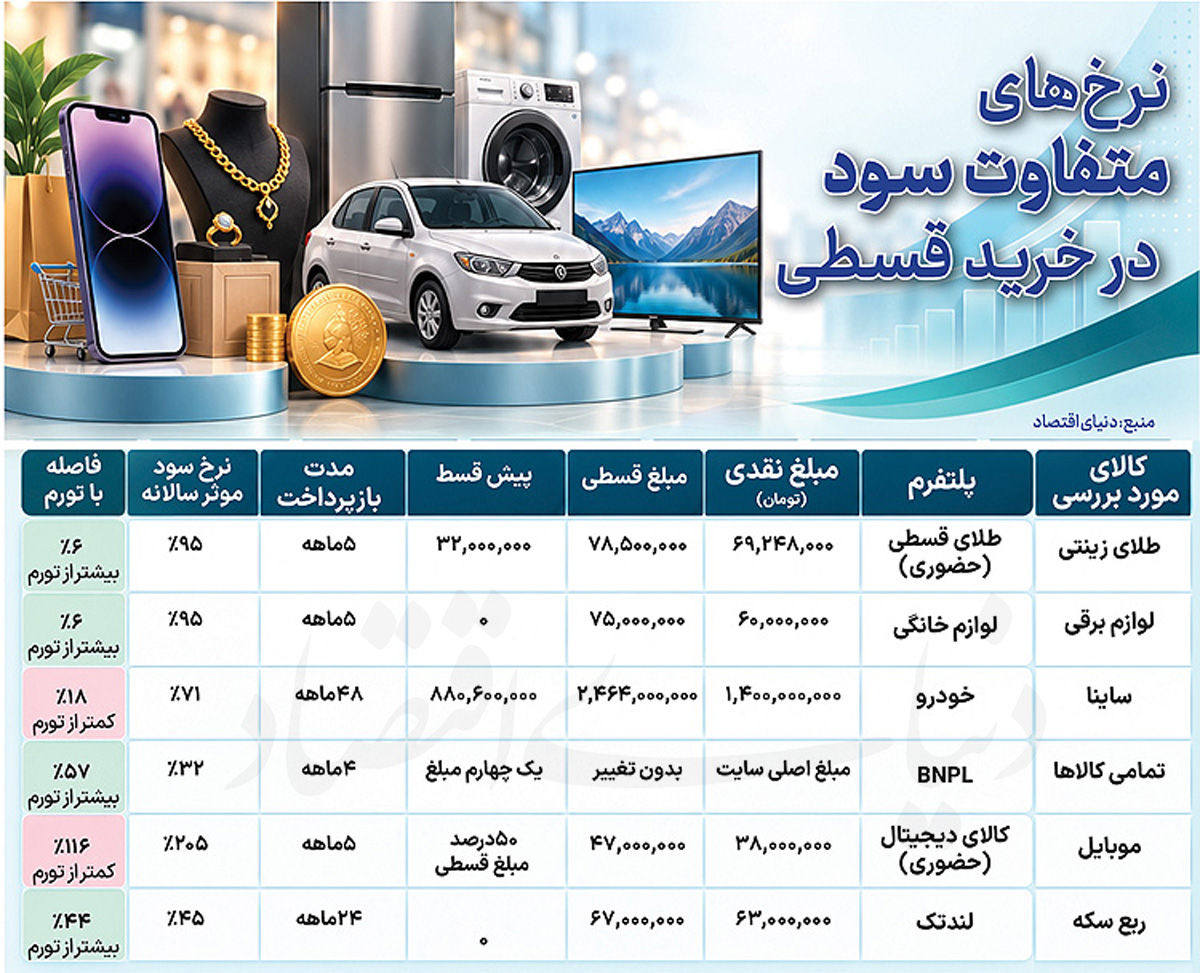
اما داستان خرید قسطی فقط در ویترین مغازه و پای چک تمام نمیشود. پشت هر معامله، یک فاصله میان قیمت امروز کالا و پولی که خریدار در ماههای آینده میپردازد وجود دارد. اندازه این فاصله برای هر کالا و هر مدل فروش یکسان نیست. به همین دلیل، برای فهم هزینه واقعی خرید قسطی باید از قیمت روی برچسب عبور کرد و سراغ نرخ سود موثر رفت. برای مثال، اگر کاربری بخواد یک دستگاه خودروی ساینا به مبلغ یکمیلیارد و 400میلیون تومان را به صورت قسطی خریداری کند، ابتدا باید حدود 880میلیون تومان آن را به صورت پیش پرداخت، بپردازد. سپس مابقی هزینه را به صورت قسطی طی 48 ماه بازپرداخت کند. در نتیجه قیمت تمام شده خودرو به 2میلیارد و 464میلیون تومان خواهد رسید. در وهله اول شاید این رقم برای بسیاری از کاربران رقم بالایی محسوب شود، اما ناگفته نماند که نرخ سود موثر آن از تورم پایین تر خواهد بود. چراکه نرخ سود موثر خردی خرید خودرو در این روش 71 درصد محاسبه شده که در مقایسه با تورم 89 درصدی مردادماه هچنان 18 واحد درصد تفاوت دارد. بنابراین خرید قسطی در این شرایط یک گزینه برنده برای خریدار محسوب میشود.
راز قسطهای چهارگانه
البته این روند در خصوص سایر پلتفرمهای خرید قسطی نیز صدق میکند. در مدل BNPL، قیمت پایه کالا تغییر نمیکند و خریدار یکچهارم مبلغ را در ابتدا میپردازد. باقی مبلغ طی چهار ماه تسویه میشود. نرخ سود موثر سالانه این مدل ۳۲ درصد است که ۵۷ واحد درصد پایینتر از تورم قرار دارد. در چنین معاملهای، خریدار کالا را امروز در اختیار میگیرد و پرداخت آن را به ماههای آینده موکول میکند؛ بدون آنکه قیمت پایه کالا افزایش پیدا کند.
البته باید به این نکته توجه کرد که برخی از پلتفرمهای خرید 4 قسطه در ابتدا قیمت خریدهای کاربر را مطابق با آنچه در سایت ذکر شده محاسبه کرده و یکچهارم آن را به عنوان پیش پرداخت دریافت میکند و کاربر با این تصور که هیچ کارمزد و سودی به خرید 4 قسطه تعلق نمیگیرد به خرید خود ادامه میدهد، اما آمارها نشان میدهد که هنگام بازپرداخت 3 قسط باقی مانده، مبلغی به عنوان کارمزد به اقساط اضافه شده و کاربر باید این مبلغ را همراه با قسط خود بپردازد. البته این موضوع در برخی از پلتفرمهای 4 قسطه مشاهده شده و برخی دیگر مانند گذشته بدون مبلغ اضافه تری کالا و خدمات عرضه میکنند. البته حتی با وجود کارمزدهای بالاتر در این روش، همچنان خریدهای 4 قسطه برای کاربران صرفه اقتصادی دارد.
بهای زمان در خرید قسطی
ربعسکه نیز نمونه دیگری از همین معادله است. قیمت نقدی ربعسکه طرح جدید در بازار حضوری حدود ۶۳میلیون تومان گزارش شده اما قیمت قسطی آن با وامهای لندتکها به ۶۷میلیون تومان میرسد. در این معامله پیشپرداختی وجود ندارد و بازپرداخت طی ۲۴ ماه انجام میشود. نرخ سود موثر سالانه به ۴۵ درصد میرسد و فاصله آن با تورم ۴۴ واحد درصد است. بنابراین، اختلاف 4میلیون تومانی میان قیمت نقد و قسطی بهتنهایی نمیتواند هزینه واقعی این معامله را توضیح دهد. زمان پرداخت هم بخشی از ارزش معامله است.
از سوی دیگر شواهد نشان میدهد که خرید قسطی طلا از پلتفرمها به کف بازار رسیده است. به عنوان مثال طلای زینتی با قیمت نقدی ۶۹میلیون و ۲۴۸ هزار تومان، در خرید قسطی ۷۸میلیون و ۵۰۰ هزار تومان قیمت دارد. خریدار برای خرید قسطی این کالا ابتدا باید ۳۲میلیون تومان بپردازد و باقی مبلغ را طی پنج ماه تسویه کند. طبق محاسبات انجام شده نرخ سود موثر سالانه این معامله ۹۵ درصد است که ۶ واحد درصد بالاتر از تورم قرار دارد. البته باید توجه داشت که بازپرداخت این کالا 5 ماهه بوده و نرخ سود موثر سالانه آن محاسبه شده است.
لوازم برقی نیز در همین محدوده قرار میگیرد. کالایی با قیمت نقدی ۶۰میلیون تومان در مدل قسطی ۷۵میلیون تومان عرضه شده و بازپرداخت آن پنج ماهه است. نرخ سود موثر سالانه به ۹۵ درصد میرسد. این نرخ ۶ واحد درصد بالاتر از تورم قرار دارد. خرید قسطی تلفن همراه داستان متفاوتتری دارد. پیش از تحلیل اعداد و ارقام مربوط به خرید قسطی این کالا، بار دیگر باید موضوع نوسانهای قیمتی آن و خودداری فروشندگان از فروش قسطی را یادآوری کرد. به عنوان مثال قیمت نقدی یک تلفن همراه(POCO) 38میلیون تومان در بازار گزارش شد اما فروشنده این کالا را به صورت قسطی ۴۷میلیون تومان به فروش میرساند. خریدار باید نیمی از قیمت قسطی را در ابتدا و مابقی آن را نیز 5 ماهه پرداخت کند. نرخ سود موثر سالانه این معامله ۲۰۵ درصد محاسبه شده و 116 واحد درصد بالاتر از تورم قرار دارد. با این حال، عدد ۲۰۵ درصد بهتنهایی داستان بازار موبایل را تمام نمیکند.
در بازاری که قیمت کالا میتواند در فاصله کوتاه تغییر کند، خریدار با خرید امروز فقط یک کالا نمیخرد؛ قیمت امروز را برای خود تثبیت میکند. اگر قرار باشد خرید چند ماه عقب بیفتد، مقایسه واقعی دیگر میان قیمت نقدی امروز و مجموع اقساط نیست. باید دید همان کالا در زمان خرید بعدی چه قیمتی خواهد داشت. به همین دلیل، جدول خرید قسطی بیش از آنکه فهرستی از گرانتر خریدن باشد، روایت تفاوت زمان و پول است. بخشی از نرخهای سود بالا نیز از تورم انتظاری تاثیر میگیرد. وقتی انتظار افزایش قیمت کالا و هزینه تامین مالی در ماههای آینده وجود دارد، این انتظار در نرخ سود خریدهای مدتدار هم منعکس میشود. بنابراین، نرخ سود هر بازار را باید در کنار شرایط تورمی و مسیر قیمت همان بازار دید. یک معامله ممکن است نرخ سود بالاتری داشته باشد، اما در بازاری که قیمت کالا با سرعت بیشتری رشد میکند، خرید امروز میتواند بخشی از ریسک افزایش قیمت آینده را از دوش خریدار بردارد. در مقابل، نرخ سود پایینتر از تورم، فاصله میان امروز و فردا را با هزینه کمتری طی میکند. در نهایت، قسط فقط شیوه پرداخت نیست.
در اقتصاد تورمی، قسط راهی برای تبدیل درآمد آینده به قدرت خرید امروز است. اقتصاددانان افزایش خرید قسطی در شرایط تورمی را ناشی از افزایش هزینه تعویق خرید میدانند. وقتی قیمت کالاها سریعتر از توان پسانداز خانوار افزایش مییابد، خرید امروز و انتقال پرداخت به آینده میتواند از کاهش بیشتر قدرت خرید جلوگیری کند. از سوی دیگر، تورم ارزش واقعی اقساط ثابت را در طول زمان کاهش میدهد؛ بهویژه اگر نرخ رشد قیمت کالا از نرخ موثر تامین مالی بیشتر باشد. با این حال، خرید قسطی تنها گزینه خانوار نیست و صرفه اقتصادی آن به مقایسه نرخ سود موثر با تورم، رشد قیمت کالای موردنظر و بازده گزینههای جایگزین بستگی دارد.