

«دنیای اقتصاد» در گفتوگو با دانشجویان، ریشههای ناآرامی را در قلب اروپا بررسی کرد
اقتصاد، فرانسویها را به خیابان آوردفرانسه در هفتههای اخیر با موجی از اعتراضات و ناآرامیها روبهرو شده است؛ موجی که از اعتراض دانشآموزان به وضعیت مدارس آغاز شد و بهتدریج با نارضایتیهای گستردهتر درباره هزینههای زندگی، بودجه عمومی و کیفیت خدمات دولتی پیوند خورد. در جریان این اعتراضات، در کنار تجمعهای مسالمتآمیز، مواردی از…
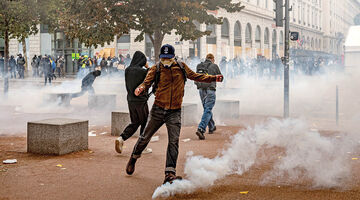
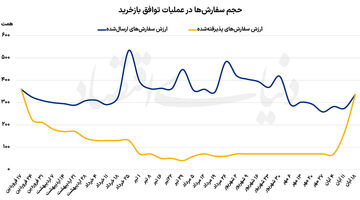
با افزایش نرخ بهره بین بانکی عملیات بازار باز چه تغییری کرد؟
بازارسازی پولی با نرخ جدیدافزایش نرخ سود در بازار بینبانکی و رشد سهم سفارشهای پذیرفتهشده در عملیات بازار باز، از تغییر رویکرد بانک مرکزی در مدیریت نقدینگی حکایت دارد. پس از افزایش سقف کریدور نرخ سود، نرخ توافق بازخرید به ۳۲درصد رسید. به نظر میرسد که نرخ جدید، با نرخهای بالاتر تامین مالی در بازار بینبانکی نیز همخوانی…
اخبار سیاست گذاری روزنامه شماره ۶۶۵۸
- پنجشنبه، ۲۶ شهریور ۱۴۰۵
-

چگونه تقاضای مصرفی غیرنقدی در اقتصاد تورمی فراگیر شد؟
روزنامه شماره ۶۶۵۸نرخ سود خرید قسطی
افزایش قیمت کالاها و کاهش قدرت خرید خانوار، خرید قسطی را به یکی از مسیرهای اصلی تامین کالای مصرفی تبدیل کرده است. بررسی «دنیایاقتصاد» از نرخهای خرید اقساطی در بازارهای مختلف نشان میدهد فاصله میان نرخ سود موثر و تورم، بسته به نوع کالا و دوره بازپرداخت، متفاوت است. در برخی معاملات، نرخ سود موثر از تورم پایینتر است و در برخی دیگر، هزینه تامین مالی از رشد عمومی قیمتها نیز فراتر میرود. برای نمونه، نرخ سود موثر خرید قسطی خودرو در نمونه بررسیشده ۷۱درصد بوده که ۱۸واحد درصد پایینتر از تورم ۸۹درصدی قرار دارد. در خریدهای چهارقسطه نیز نرخ سود موثر ۳۲درصد محاسبه شده است. در مقابل، نرخ سود موثر خرید قسطی طلای زینتی و برخی لوازم برقی به حدود ۹۵درصد و در بازار تلفن همراه به ۲۰۵درصد میرسد که فراتر از تورم است. این تفاوت نشان میدهد که ارزیابی هزینه خرید قسطی تنها با مقایسه قیمت نقدی و مجموع اقساط کامل نمیشود. نوع کالا، مدت بازپرداخت، زمان پرداخت، تورم و روند تغییر قیمت کالا نیز هزینه واقعی معامله را تعیین میکند.


- الحدث مدعی شد : آمریکا و ایران با غنیسازی اورانیوم در داخل ایران با غلظت ۳.۶۷ درصد به توافق رسیدند
- سقف انتقال پول در پایا، ساتنا و پل تغییر کرد+ جزئیات
- هگست: ایران در حال ساخت سپر موشکی بود که جهان مشابه آن را ندیده است
- رکود سنگین در بازار کفش؛ فروش مغازهها سه برابر کاهش یافت/ فروش اقساطی هم نتوانست بازار را نجات دهد
- چهره نزدیک به جولانی ترور شد
- تسنیم: هواپیمای ایرانی که به قطر رفت ارتباطی با مذاکرات سیاسی نداشت
- افشاگری رسانه فرانسوی درباره طرح نظامی آمریکا
- جزئیات جدید از انفجار مهیب در ترکیه/ تعداد کشتهشدگان افزایش یافت
- جزئیات تازه درباره حمله آمریکا به قشم/ زیرساختهای حیاتی آسیب دیده است؟
- ادعای سناتور جمهوریخواه درباره تصمیم ترامپ برای جنگ با ایران
- اظهارات جدید وزیر خارجه مصر درباره ایران و آمریکا
- اعلام اسامی فرآورده های غذایی غیرمجاز
- محسن رضایی خطاب به آمریکایی ها: زمان آن رسیده که در برابر هفت شرطی که ایران بارها اعلام کرده است، تسلیم شوید
- اظهارات تازه وزیر خارجه آلمان درباره برنامه هسته ای ایران
- میدل ایست آی: ترکیه مدعی است قطر میزبان محسن رضایی و جی دی ونس خواهد بود
- توافق ایران و آمریکا بر سر غنیسازی ۳.۶۷ درصدی تکذیب شد
- واکنش مهاجری به ادعاهای حسن روزی طلب/ اگر پزشکیان به دنبال برکناری جبلی است، باید به او دست مریزاد گفت
- انفجار مرگبار در ترکیه+ جزئیات
- هشدار جدی درباره ال نینو/ اثر این پدیده فقط سیل نیست/ احتمال شیوع شدید بیماریهای منتقله از حشرات و آلودگی هوا وجود دارد
- چرا روسها از جنگ آمریکا و اسرائیل علیه ایران خوشحالند؟/ نگاهی به تحلیل یک کارشناس روابط بینالملل +فیلم
- خبر جدید درباره اعلام نتایج کنکور/ دانشجویان جدید چه زمانی سر کلاس میروند؟
- ادعای ترامپ درباره مذاکرات با ایران؛ شاهد روند مثبتی برای پایان جنگ هستیم/کشورهای عربی ترجیح می دهند عملیات جدید «دروازه آهنین» ادامخ یابد
- افزایش چشمگیر مصرف گاز در کشور/ ذخایر جواب میدهد؟
- افشاگری رسانه آمریکایی از انتقال بمبهای سنگین به اسرائیل از فرودگاه نیویورک
- نیویورکتایمز: اختلاف بر سر سرنوشت ذخایر اورانیوم ایران همچنان مانع مهم مذاکرات است
