بورس تهران در صدر بازدهیها قرار گرفت
برنده ۶ ماه اول بازارها
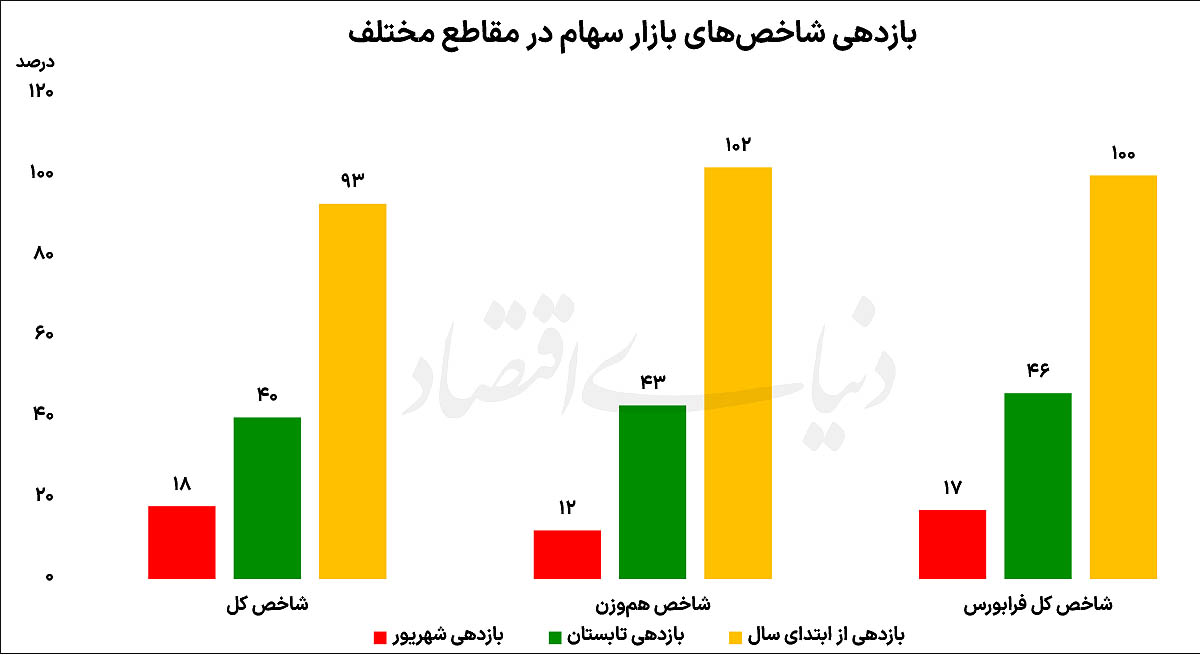
نیمه نخست سال ۱۴۰۵ در حالی به پایان رسید که بازار سهام با وجود تعطیلی حدود دوماهه معاملات در ابتدای سال، در چهار ماه فعالیت خود یکی از دورههای متفاوت تاریخ خود را پشت سر گذاشت. شاخص هموزن با ثبت بازدهی ۱۰۲درصدی در نیمه نخست سال، در صدر نماگرهای اصلی بازار قرار گرفت و پس از آن شاخص کل فرابورس و شاخص کل بورس بهترتیب با بازدهی ۱۰۰ و ۹۳درصدی ایستادند. در این مدت، میانگین روزانه ارزش معاملات خرد به حدود ۳۱هزار میلیارد تومان رسید و ۹۳هزار و ۵۰۰میلیارد تومان پول توسط سرمایهگذاران حقیقی وارد بازار سهام شد. این عملکرد در شرایطی رقم خورد که بورس پیش از آن فاصله قابلتوجهی با تورم و نرخ ارز پیدا کرده بود.
نخستین ویژگی عملکرد بازار سهام در نیمه نخست سال، میزان بازدهی ثبتشده در مقایسه با مدت زمان فعالیت بازار است. معاملات بورس تهران از نهم اسفندماه ۱۴۰۴ به دلیل جنگ متوقف شد و در دو ماه ابتدایی سال نیز ادامه تعطیلی بازار باعث شد معاملات از بیستونهم اردیبهشت از سر گرفته شود. به این ترتیب، از مجموع ۶ ماه نخست سال، بازار عملا حدود چهار ماه فعال بود. با وجود این وقفه، شاخصهای سهامی توانستند در همین دوره کوتاه، بازدهیهای قابلتوجهی را ثبت کنند. در ۸۳ روز معاملاتی نیمه نخست سال، شاخص کل در ۶۱ روز با رشد همراه شد. به بیان دیگر، بخش قابلتوجهی از روزهای معاملاتی این دوره با افزایش ارتفاع نماگر اصلی بازار سپری شد و همین موضوع در نهایت به ثبت بازدهی ۹۳درصدی شاخص کل منجر شد.
شاخص هموزن نیز با رشد ۱۰۲درصدی، عملکرد بهتری را ثبت کرد. بالاتر بودن بازدهی این شاخص نسبت به شاخص کل نشان میدهد که در این دوره، رشد بازار تنها به نمادهای بزرگ و شاخصساز محدود نبود و بخش گستردهتری از سهام بازار نیز در روند صعودی مشارکت داشتند. شاخص کل فرابورس نیز با بازدهی ۱۰۰درصدی در نیمه نخست سال، فاصله اندکی با شاخص هموزن داشت. اگر مقیاس بررسی به تابستان تغییر کند، بازدهی نماگرها همچنان قابلتوجه باقی میماند. در دومین فصل سال، شاخص کل فرابورس با رشد ۴۶درصدی در صدر قرار گرفت و پس از آن شاخص هموزن با رشد ۴۳درصدی و شاخص کل بورس با رشد ۴۰درصدی قرار گرفتند. در شهریور نیز شاخص کل بورس با رشد ۱۸درصدی بهترین عملکرد ماهانه را در میان شاخصهای موردبررسی ثبت کرد و شاخص کل فرابورس و هموزن هم به ترتیب ۱۷ و ۱۲درصد افزایش ارتفاع داشتند.
بورس در مسیر جبران جاماندگی
برای تحلیل عملکرد نیمه نخست سال، صرفا توجه به درصد بازدهی کافی نیست. بورس تهران در حالی چنین رشدهایی را ثبت کرد که در سالهای گذشته از نظر قیمتی، با تورم و نرخ ارز فاصله قابلتوجهی پیدا کرده بود. بنابراین بخشی از رشد پرشتاب نماگرهای سهامی در نیمه نخست سال را میتوان در چارچوب تلاش بازار برای جبران این جاماندگی ارزیابی کرد. شاخص کل معاملات سال ۱۴۰۴ را در سطح ۳میلیون و ۷۱۳ هزار واحد به پایان رسانده بود. این نماگر در نیمه نخست امسال با عبور متوالی از ابرکانالهای مختلف، در نهایت وارد محدوده ۷میلیونواحدی شد. بنابراین ارتفاع شاخص کل در پایان نیمه نخست تقریبا دو برابر سطح پایانی سال گذشته بود. این رشد در شرایطی اتفاق افتاد که بازار سهام در برخی مقاطع با ریسکهای سیاسی و نظامی نیز مواجه بود. حتی در روزهایی که درگیریهایی در مناطق جنوبی کشور و حوالی تنگه هرمز وجود داشت، بازار سهام با رشد نماگرهای خود همراه شد.
این رفتار را میتوان از منظر جاماندگی قیمت سهام نیز بررسی کرد؛ به این معنا که فاصله ایجادشده میان ارزش سهام و سایر داراییها، بخشی از فشارهای منفی ناشی از ریسکهای کوتاهمدت را خنثی کرد. در واقع، بورس در این دوره تنها در حال ثبت یک بازدهی اسمی بالا نبود، بلکه بخشی از فاصلهای را که در دورههای گذشته میان بازار سهام و سایر بازارهای دارایی ایجاد شده بود، کاهش داد. رشد نرخ ارز و افزایش سطح عمومی قیمتها در سالهای گذشته موجب شده بود ارزش اسمی بسیاری از داراییها افزایش یابد، درحالیکه بازار سهام با سرعت مشابهی حرکت نکرده بود. در نیمه نخست ۱۴۰۵، بخشی از این عدمتعادل تعدیل شد. از همین منظر، عبور شاخص کل از ابرکانالهای مختلف را میتوان یکی از مهمترین ویژگیهای نیمه نخست سال دانست. شاخص کل از محدوده 3میلیون و 700 هزار واحدی در پایان ۱۴۰۴ به محدوده ۷میلیون واحد رسید و این تغییر ارتفاع، یکی از سریعترین دورههای رشد تاریخی نماگر اصلی بازار سهام را رقم زد.
ورود پول و افزایش مشارکت
در کنار رشد شاخصها، تغییرات مربوط به ارزش معاملات و رفتار سرمایهگذاران حقیقی نیز از دیگر ویژگیهای مهم نیمه نخست سال بود. میانگین روزانه ارزش معاملات خرد در این دوره در محدوده ۳۱هزار میلیارد تومان قرار گرفت و در مجموع ۹۳هزار و ۵۰۰میلیارد تومان پول توسط سرمایهگذاران حقیقی وارد بازار سهام شد. ورود این حجم از منابع در کنار رشد قابلتوجه نماگرها نشان میدهد که روند صعودی بازار تنها با افزایش قیمتها همراه نبود و مشارکت معاملهگران نیز در آن افزایش پیدا کرد. افزایش قابلتوجه تعداد کدهای خریدار و فروشنده در بازار سهام نیز یکی از نشانههای افزایش مشارکت در معاملات بود.
در این میان، مقایسه تعداد روزهای مثبت و منفی شاخص کل نیز اهمیت دارد. از مجموع ۸۳ روز معاملاتی نیمه نخست سال، شاخص کل در ۶۱ روز با رشد همراه شد. بنابراین حدود سهچهارم روزهای معاملاتی این دوره با افزایش ارتفاع شاخص کل سپری شد. چنین توزیعی از روزهای مثبت و منفی، در کنار ورود پول حقیقیها، تصویر متفاوتی از رفتار بازار نسبت به دورههای کمرمق معاملات ارائه میکند. البته رشد شتابان بازار در نیمه نخست سال به این معنا نیست که مسیر بورس در ادامه سال بدون نوسان خواهد بود. افزایش ارتفاع قیمتها و فاصله گرفتن نماگرها از سطوح ابتدای سال، به طور طبیعی میتواند حساسیت بازار نسبت به متغیرهای اثرگذار را افزایش دهد.
در چنین شرایطی، جریان ورود و خروج پول، ارزش معاملات، وضعیت نرخ ارز و چشمانداز سودآوری شرکتها میتوانند نقش بیشتری در سمت و سوی حرکت بازار ایفا کنند. در مجموع، نیمه نخست ۱۴۰۵ برای بورس تهران دورهای متفاوت بود؛ بازاری که فعالیت خود را پس از یک وقفه طولانی از اواخر اردیبهشت آغاز کرد، اما در همین مدت کوتاه توانست بازدهیهای قابلتوجهی را به ثبت برساند. در کنار این بازدهیها، ورود ۹۳هزار و ۵۰۰میلیارد تومان پول حقیقیها، میانگین روزانه ۳۱همتی ارزش معاملات خرد و عبور شاخص کل از چهار ابرکانال، از مهمترین ویژگیهای بازار در نیمه نخست سال بود. این تحولات در مجموع نشان میدهد بورس در این دوره بخش مهمی از جاماندگی خود از سایر بازارهای دارایی را جبران کرده است.
در انتظار سیگنال سیاسی
بورس تهران تابستان را با چهارمین روز متوالی افت شاخصها به پایان رساند؛ بازار سهام پس از یک صعود پرشتاب و بازدهی 100درصدی در روزهای پایانی شهریور وارد فاز اصلاح شد و در آخرین روز تابستان، شاخص کل با افت 1.55درصدی در سطح ۷میلیون و ۱۶۷هزار واحد ایستاد و شاخص هموزن نیز 0.75درصد عقب نشست و به محدوده یکمیلیون و ۹۲۲هزار واحد رسید. اما شاخص کل فرابورس با رشد محدود 0.08درصدی همراه شد. شاخص کل بورس از ابتدای هفته در مجموع 5.2درصد از ارتفاع خود را از دست داده است. به باور کارشناسان این افت پس از رشد قابلتوجه ماههای اخیر، میتواند بخشی از فرآیند طبیعی شناسایی سود و تعدیل قیمتها در بازار تلقی شود. در این میان، کارشناسان عوامل متعددی را برای توضیح عملکرد بورس در نیمه نخست سال و چشمانداز پیش روی بازار مطرح میکنند. اما ابهام کلیدی این است که آیا جذابیتهای معاملاتی بازار سرمایه در نیمه دوم سال نیز ادامه خواهد داشت و بورس میتواند بخشی از شتاب ماههای گذشته را حفظ کند؟
در همین رابطه حجت سرهنگی درباره عملکرد بازار سرمایه در نیمه نخست سال به «دنیای اقتصاد» گفت: بازار سرمایه نیمه نخست سال ۱۴۰۵ را در حالی به پایان رساند که شاخص کل پس از بازگشایی بازار و با وجود تعطیلی حدود دوماهه به دلیل شرایط جنگی، بازدهی بیش از ۱۰۰درصدی را به ثبت رساند. البته در این مدت، عملکرد شرکتها یکسان نبود و برخی نمادها بازدهی حدود ۴۰۰درصدی داشتند، درحالیکه گروهی از شرکتها بازدهی بهمراتب کمتری را تجربه کردند.
او افزود: یکی از عوامل مهم در عملکرد بازار طی این مدت، حمایتهایی بود که از بازار سهام صورت گرفت. مجموعه اقداماتی که میتوانست به ثبات و حمایت از بازار کمک کند، تا حد زیادی مورد توجه قرار گرفت؛ از جمله نرخ بهره افزایش پیدا نکرد، نرخ دلار توافقی طی این مدت روند افزایشی داشت و تا حد زیادی از اعمال قیمتگذاری دستوری جلوگیری شد. در نتیجه، شرکتها توانستند بخشی از افزایش هزینههای تولید را از طریق افزایش قیمت محصولات جبران کنند. حجت سرهنگی ادامه داد: مجموعه این عوامل، در کنار شکلگیری روند مثبت و شتاب بازار، موجب ورود پول به بورس شد. از سوی دیگر، گزارش عملکرد مناسبی که شرکتها منتشر کردند، به بهبود چشمانداز سودآوری و افزایش ارزندگی بخشی از سهام کمک کرد و در نهایت زمینه رشد بازار را فراهم کرد.
این کارشناس بازار سرمایه درباره چشمانداز نیمه دوم سال اظهار کرد: برای پیشبینی ماههای آینده، دو متغیر بیش از سایر عوامل مورد توجه فعالان بازار قرار خواهد گرفت؛ نخست اخبار سیاسی و دوم اخبار اقتصادی و گزارشهای منتشرشده در کدال. در بخش گزارشهای اقتصادی، آمار تولید و فروش شهریورماه و همچنین عملکرد ششماهه شرکتها بهتدریج منتشر میشود و تا پایان مهرماه نیز صورتهای مالی ششماهه بسیاری از شرکتها در کدال قرار خواهد گرفت. سرمایهگذاران با بررسی این گزارشها، عملکرد بنیادی شرکتها را با قیمت سهام مقایسه میکنند و بر اساس میزان ارزندگی، درباره خرید یا فروش تصمیم میگیرند.
او تاکید کرد: با این حال، نکته مهم این است که بخش قابلتوجهی از اخبار کدالی و گزارشهای اقتصادی، اطلاعات مربوط به گذشته را منعکس میکنند. بنابراین، متغیری که میتواند مسیر آینده بازار را بیش از سایر عوامل تعیین کند، اخبار سیاسی است. با توجه به شرایط اقتصادی و فشارهای موجود، اگر روزنههایی از گشایش سیاسی ایجاد شود، جهت حرکت بازار میتواند تغییر کند. در مقابل، اگر گشایشی اتفاق نیفتد و توافقی شکل نگیرد، واکنش بازار نیز متفاوت خواهد بود. در واقع، اخبار سیاسی ابتدا انتظارات فعالان بازار را شکل میدهند و سپس این انتظارات در کنار واقعیتهای اقتصادی، مبنای تصمیمگیری سرمایهگذاران قرار میگیرد.
سرهنگی درباره پیشبینی کوتاهمدت بازار گفت: برای یک ماه تا یک ماه و نیم آینده باید با احتیاط بیشتری به بازار نگاه کرد و تحولات سیاسی را بهطور جدی زیر نظر داشت. به نظر میرسد بازار در این بازه زمانی عمدتا نوسانی باشد و واکنش آن به اخبار سیاسی میتواند مسیر معاملات را تغییر دهد. در چنین شرایطی، شرکتهایی که گزارشهای عملکردی بهتری منتشر کنند، احتمالا بیشتر مورد توجه بازار قرار خواهند گرفت، درحالیکه شرکتهای ضعیفتر از نظر گزارشهای مالی، با استقبال کمتری مواجه میشوند. او افزود: این پیشبینی بیشتر ناظر بر کوتاهمدت است. در افق میانمدت و بلندمدت، بازار سهام همچنان از منظر ارزشگذاری و ارزش دلاری بسیاری از شرکتها قابلتوجه است. به همین دلیل، سرمایهگذارانی که افق زمانی بلندمدتتری دارند، میتوانند در اصلاحها و نوسانات بازار فرصتهای مناسبی پیدا کنند. البته در کوتاهمدت، بازار همچنان به اخبار سیاسی حساس خواهد بود و تصمیمگیری درباره سرمایهگذاری باید با رصد مستمر این اخبار و شرایط روز بازار انجام شود.
بورس متعادل میشود؟

فردین آقابزرگی، کارشناس بازارهای مالی، نیز درباره عملکرد بازار سرمایه در نیمه نخست سال گفت: با توجه به افتی که در هفته جاری و بهویژه معاملات دیروز، شاهد بودیم، اکنون میتوان ارزیابی دقیقتری از عملکرد بورس در نیمه نخست سال ارائه کرد. شاخص کل بورس از ابتدای سال حدود ۹۳درصد و شاخص هموزن نیز حدود ۱۰۲درصد رشد کرده است.
او افزود: اگر بخواهیم عملکرد ششماهه نخست سال ۱۴۰۵ را از منظر حجم معاملات، ورود و خروج پول و نوسانات مثبت و منفی بازار بررسی کنیم، باید گفت حجم فعالیت و جابهجایی سرمایههای خرد در این دوره قابلتوجه بوده است. در بخش عمده این دوره نیز نوعی تعادل نسبی میان نمادهای مثبت و منفی وجود داشت و بازار در کنار روزهای صعودی، دورههایی از نوسان و اصلاح را نیز تجربه کرد.
آقابزرگی درباره عوامل اثرگذار بر شرایط فعلی بازار گفت: به نظر میرسد فضای فعلی بازار بیش از آنکه تحت تاثیر تحولات سیاسی باشد، از تصمیمات اقتصادی اثر میپذیرد. در شرایطی که توجه فعالان بازار عمدتا به افزایش تنشها معطوف شده است، یکی از موضوعات مهمی که میتواند بر بازار اثر بگذارد، بحث تغییر میزان تخفیف نفت خام تحویلی به شرکتهای پالایشی است. او افزود: اگر عملکرد شرکتهای پالایشی را بررسی کنیم، حتی بر اساس گزارشهای سهماهه و بهویژه گزارشهای ششماههای که بهزودی منتشر خواهد شد، میتوان انتظار داشت عملکرد سودآوری آنها نسبت به دوره مشابه سال گذشته رشد قابلتوجهی داشته باشد. حتی میتوان با اطمینان گفت سه تا چهار پالایشگاه بزرگ ممکن است در ششماه نخست سال، حدود دو تا دوونیم برابر مدت مشابه سال گذشته سود ویژه داشته باشند که دلیل اصلی آن، بالا بودن حاشیه سود این شرکتهاست.
او گفت: اصل تعدیل و تغییر در شرایط فعالیت شرکتها موضوعی طبیعی است، اما آنچه برای بازار سرمایه آزاردهنده است، تداوم نگاه دستوری در اقتصاد و سازوکار فعالیت شرکتهاست. فعالان بازار انتظار دارند برای متغیرهای مهم اقتصادی، از جمله نرخ خوراک، یک روش مشخص و یک فرمول معین تعیین شود و این فرمول در طول زمان تغییر نکند تا پیشبینیپذیری اقتصاد و بازار سرمایه از بین نرود. اگر دولت به این نتیجه رسیده است که سود شرکتها بیش از اندازه افزایش یافته یا نسبت به دوره مشابه سال گذشته رشد زیادی داشته، نباید با تغییر ناگهانی قواعد، فضای تصمیمگیری فعالان اقتصادی و سرمایهگذاران را با ابهام مواجه کند.
این کارشناس بازار سرمایه ادامه داد: اهمیت این موضوع زمانی بیشتر میشود که توجه کنیم بازار سرمایه در ششماه نخست سال بازدهی بسیار بالایی داشته است. در پنج سال گذشته، یعنی از سال ۱۳۹۹ تاکنون، کمتر شاهد چنین بازدهی در ششماه نخست سال بودهایم. شاخص کل از محدوده ۵۰۰هزار واحد به بیش از ۷میلیون و ۵۰۰ هزار واحد رسید و بازدهی آن در مقطعی به حدود ۱۱۰درصد رسید. آقابزرگی درباره چشمانداز نیمه دوم سال اظهار کرد: نمیتوان انتظار داشت شتاب رشد نیمه نخست سال در ششماه دوم نیز تکرار شود. حتی با فرض ثبات شرایط سیاسی و اقتصادی، برآورد من این است که شاخص کل در نیمه دوم سال با رشد اندکی همراه شود. این پیشبینی صرفا به دلیل اصلاح چند روز اخیر نیست، بلکه بهتدریج بخشی از صنایع و شرکتهایی که در ابتدای سال فاصله زیادی با ارزش ذاتی خود داشتند، به این محدوده نزدیک شدهاند.
او ادامه داد: در ابتدای سال تعداد شرکتهایی که زیر ارزش ذاتی معامله میشدند، بیشتر بود، اما رشد سریع قیمتها باعث شده تعداد بیشتری از شرکتها به محدوده ارزش ذاتی خود نزدیک شوند. بنابراین، طبیعی است که سرعت حرکت عمومی قیمتها و شاخص کاهش پیدا کند و بازار به سمت تعادل حرکت کند. از این پس، شرکتها و صنایع بر اساس نسبت قیمت به درآمد، گزارشهای سهماهه و ششماهه، وضعیت عملیاتی و چشمانداز سودآوری آینده، مسیرهای متفاوتی را تجربه خواهند کرد و نمیتوان انتظار داشت کل بازار با یک سرعت حرکت کند. این کارشناس بازار سرمایه افزود: از سوی دیگر، سیاستهای سازمان بورس برای بزرگتر شدن بازار نیز ادامه دارد. ورود شرکتها به بازار سرمایه، افزایش مجوزهای انتشار اوراق بدهی و افزایش سرمایه شرکتها از محل تجدید ارزیابی داراییها، آورده نقدی و مطالبات، همگی در راستای توسعه اندازه بازار قرار دارند. به هر حال، بازار سرمایه بهتدریج در حال بزرگتر شدن است و این سیاست میتواند در میانمدت به افزایش اندازه و عمق بازار کمک کند. این همان مسیری است که در سالهای گذشته نیز درباره افزایش اندازه بازار سرمایه و نزدیک شدن ارزش آن به سطوح بالاتر مطرح شده بود.
آقابزرگی گفت: در نیمه دوم سال، انتظار رشد بازار وجود دارد، اما این رشد بهمراتب ملایمتر و کندتر از نیمه نخست خواهد بود و به هیچ عنوان نمیتوان انتظار داشت به اندازه ششماهه اول باشد. هرچه به پایان سال نزدیک شویم، گزارشهای مالی شرکتها، نسبت قیمت به درآمد و چشمانداز سودآوری آنها نقش بیشتری در تعیین قیمت سهام خواهد داشت. در نتیجه، بخشی از شرکتهایی که اکنون به ارزش ذاتی خود نزدیک شدهاند، ممکن است ظرفیت رشد کمتری داشته باشند؛ درحالیکه شرکتهایی که همچنان پایینتر از ارزش ذاتی معامله میشوند، میتوانند بیستر مورد توجه قرار گیرند.
پیشتازی دلار در شهریور
۶ ماه پرنوسان بازار خودرو