چرا حتی با عبور روزانه ۱۴ میلیون بشکه نفت از هرمز، قیمت همچنان بالای ۱۰۰ دلار ماند؟
اسکورت جنگی، قبض نفتی
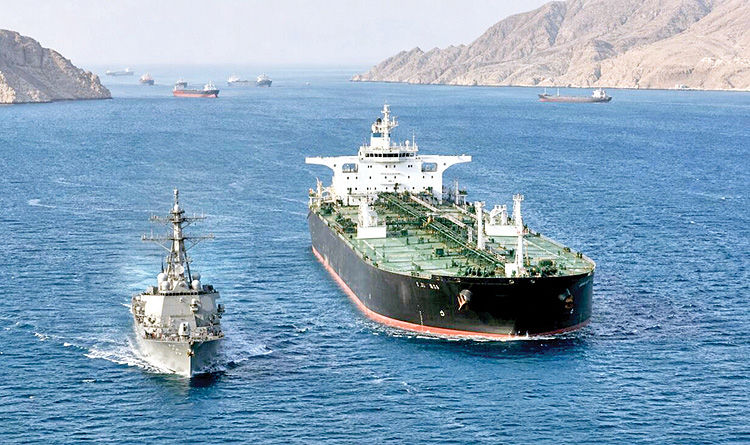
حمید ملازاده: اسکورت نظامی میتواند عبور نفتکشها از مسیرهای پرخطر را تسهیل کند، اما پرسش اساسی این است که آیا حضور ناوهای جنگی برای بازگرداندن تجارت نفت به روال عادی کافی است یا فقط ریسک و هزینه ناامنی را از یک مسیر به مسیر دیگر منتقل میکند؟ در بازار نفت، بازگشت کشتیها به دریا لزوما به معنای بازگشت امنیت نیست. حتی اگر اسکورتها عبور از تنگههای راهبردی را ممکن کنند، تهدید حملات موشکی و پهپادی، احتمال مینگذاری، اختلال در بنادر و پایانههای صادراتی و نااطمینانی درباره تداوم مسیرها همچنان میتواند جریان صادرات را مختل کند. به بیان دیگر، ممکن است نفتکش حرکت کند، اما تجارت هنوز عادی نشده باشد.
تجربه روزهای اخیر خلیجفارس نیز نشان میدهد که افزایش جریان صادرات بهتنهایی برای مهار قیمتها کافی نیست؛ زیرا بازار فقط به حجم نفت موجود واکنش نشان نمیدهد، بلکه هزینه و اطمینانپذیری رساندن آن به مقصد را نیز در قیمت لحاظ میکند. افزایش حق بیمه جنگ، رشد کرایه نفتکشها، طولانیتر شدن مسیرها و تاخیر در تحویل محمولهها میتواند حتی با بهبود نسبی عرضه، هزینه نهایی نفت و فرآوردهها را بالا نگه دارد. از این منظر، اسکورت نظامی شاید راه عبور را باز کند؛ اما لزوما هزینه عبور را پایین نمیآورد؛ بهویژه اگر خطر در نقطهای دیگر از زنجیره حملونقل دریایی دوباره ظاهر شود. مساله مهمتر آن است که این هزینهها در کدام حلقه زنجیره انرژی متوقف میشوند. آیا تولیدکننده برای حفظ بازار ناچار به پذیرش تخفیف میشود؟ آیا شرکت کشتیرانی کرایه بالاتری مطالبه میکند؟ آیا بیمهگر با افزایش حق بیمه، بهای ریسک را به بازار منتقل میکند؟ یا در نهایت، این پالایشگاهها و مصرفکنندگان هستند که هزینه نفت گرانتر و سوخت گرانتر را میپردازند؟ اسکورت ممکن است امنیت عبور را تقویت کند؛ اما تا زمانی که ریسک پایدار کاهش نیافته، پرسش اصلی همچنان پابرجاست: چه کسی قبض ناامنی را پرداخت میکند؟
تضمین امنیت دریایی
تنگه هرمز که در شرایط عادی حدود یکپنجم مصرف جهانی نفت از آن عبور میکند، اکنون به آزمونی برای محدودیتهای قدرت نظامی تبدیل شده است. در روزهای پایانی سپتامبر، میانگین هفتروزه عبور نفت از این تنگه به حدود ۱۴میلیون بشکه در روز رسید؛ رقمی نزدیک به ۸۰درصد سطح پیش از جنگ. با این حال، قیمت نفت همچنان بالای ۱۰۰دلار باقی ماند؛ چراکه بهبود نسبی عبور جریان انرژی ثبات نداشت و اختلال در لجستیک، افزایش کرایه نفتکشها و رشد هزینه بیمه، بازار را تحت فشار قرار دادند. گزارش فایننشالتایمز در ۹اکتبر از کاهش دوباره عبور از هرمز و افزایش حملات به کشتیها از طرف ایران و ایالات متحده در منطقه خبر داد.
در تازهترین نمونه، ارتش آمریکا در ۱۱اکتبر اعلام کرد که یک کشتی باری با پرچم پاناما را در دریای عمان پس از بیاعتنایی به هشدارهای محاصره دریایی از کار انداخته است؛ حادثهای که نشان میدهد حضور نظامی گسترده لزوما به معنای کاهش تنش یا تضمین آزادی عبور نیست. اسکورت نظامی در بهترین حالت میتواند احتمال برخی حملات را کاهش دهد، کشتیها را در مسیرهای مشخص همراهی و به مالکان و خریداران اطمینان نسبی بدهد. اما در برابر تهدیدهای نامتقارن، از پهپاد و موشک گرفته تا مین دریایی و حملات پراکنده، مصونیت کامل ایجاد نمیکند. افزون بر این، ناوهای جنگی نمیتوانند بهتنهایی ظرفیت پایانههای صادراتی، دسترسی به بنادر، امکان بارگیری و تخلیه یا تداوم جریان بیمه و تامین مالی را تضمین کنند. بنابراین، مساله فقط این نیست که آیا یک نفتکش میتواند از هرمز عبور کند؛ مساله این است که آیا صدها کشتی میتوانند بهطور منظم، با زمانبندی قابل پیشبینی و هزینهای قابلقبول از این مسیر استفاده کنند. تجارت عادی به تکرارپذیری و قابلیت پیشبینی نیاز دارد؛ اسکورت نظامی ممکن است عبور چندین نفتکش را ممکن سازد، اما بهتنهایی این دو شرط (تکرارپذیری و قابلیت پیشبینی) را فراهم نمیکند.
هزینه دور زدن تنگه
تلاش برای دور زدن تنگه هرمز نیز راهحل بیهزینهای نیست. خط لوله شرق به غرب عربستان میتواند بخشی از نفت را به دریای سرخ منتقل کند، اما ظرفیت خطوط لوله، پایانهها و مسیرهای جایگزین محدود و همه فرآوردههای نفتی را نمیتوان بهسرعت جابهجا کرد. از سوی دیگر، انتقال نفت به مسیرهای طولانیتر یا استفاده از سامانههای چندمرحلهای حمل، به کشتیهای بیشتر، زمان بالاتر و هزینه عملیاتی بیشتری نیاز دارد. در نتیجه، کاهش وابستگی به یک گلوگاه ممکن است وابستگی به زیرساخت یا مسیر دیگری را افزایش دهد. این جابهجایی فقط جغرافیایی نیست، ریسک نیز شکل عوض میکند. اگر تهدید در هرمز کاهش یابد اما در دریای عمان، دریای سرخ یا مسیرهای منتهی به پایانههای جایگزین افزایش پیدا کند، بخشی از ناامنی صرفا به نقطهای دیگر منتقل شده است. برای شرکتهای کشتیرانی، این یعنی تغییر مسیر، افزایش زمان سفر و دشواری برنامهریزی و برای خریداران، یعنی تاخیر در دریافت محموله و برای بازار، یعنی ادامه هزینهای که حتی با افزایش عرضه فیزیکی نیز از بین نمیرود.
پرداخت قبض ناامنی
نخستین هزینهها در زنجیره حملونقل ظاهر میشوند. بیمهگران برای پوشش خطر جنگ، حق بیمه اضافی مطالبه میکنند یا در برخی شرایط از ارائه پوشش به مسیرهای پرخطر خودداری میکنند. انجمن بازار لویدز (یک نهاد تجاری که نماینده بیمهگران در بازار لویدز لندن است) نیز با گسترش مناطق پرخطر در خلیج فارس، دریای سرخ، دریای عرب و دریای سیاه روبهرو بوده است. گزارش اساندپی گلوبال در اول اکتبر همچنین هشدار داد که تحریمها میتوانند رسیدگی به خسارت و نجات کشتیهای آسیبدیده را پیچیدهتر و زیانها را سنگینتر کنند. هزینه بیمه و کرایه حمل ممکن است ابتدا بر عهده مالک کشتی یا خریدار محموله قرار گیرد؛ اما در قراردادها، شرایط بازار و قدرت چانهزنی طرفین تعیین میکند چه کسی در نهایت آن را جذب کند. تولیدکننده ممکن است برای حفظ مشتری تخفیف دهد یا هزینه حمل را بپذیرد.
شرکت کشتیرانی ممکن است نرخ بالاتری مطالبه کند. بیمهگر نیز با افزایش حق بیمه، بخشی از ریسک را قیمتگذاری میکند. با این حال، هیچیک از این هزینهها الزاما در همان مرحله متوقف نمیشود. وقتی نفت خام یا فرآورده با هزینه بیشتری به پالایشگاه میرسد، هزینه تولید و توزیع نیز افزایش مییابد. اگر بازار امکان انتقال این هزینه را فراهم کند، بخشی از آن به قیمت سوخت و در نهایت به مصرفکننده منتقل میشود. اگر چنین انتقالی ممکن نباشد، حاشیه سود تولیدکننده، پالایشگر یا شرکت حمل کاهش مییابد. دولتها نیز ممکن است با یارانه، آزادسازی ذخایر یا مداخله در بازار بخشی از فشار را جذب کنند؛ اما در این صورت، هزینه از صورتحساب مصرفکننده به بودجه عمومی منتقل میشود، نه اینکه ناپدید شود. به همین دلیل، افزایش قیمت نفت را نمیتوان تنها با تعداد بشکههای ازدسترفته توضیح داد. بازار ممکن است نفت کافی داشته باشد، اما اگر رساندن آن به مقصد پرهزینه، زمانبر یا نامطمئن باشد، قیمت تحویلشده همچنان بالا میماند. همین شکاف میان عرضه و دسترسی، توضیح میدهد که چرا افزایش جریان نفت از هرمز لزوما به افت متناسب قیمتها منجر نشده است.
ناو جنگی؛ تضمین تجارت؟
اسکورت نظامی ممکن است ابزاری برای کاهش خطر در کوتاهمدت باشد؛ بهویژه اگر با هماهنگی بینالمللی، تبادل اطلاعات، مسیرهای امن و قواعد روشن درگیری همراه شود. اما اگر تهدید اصلی پابرجا بماند، عملیات اسکورت مجبور است به ماموریتی دائمی و پرهزینه تبدیل شود؛ ماموریتی که به منابع نظامی نیاز دارد، احتمال برخورد مستقیم را افزایش میدهد و همچنان نمیتواند امنیت کامل را برای طولانیمدت تضمین کند. از این منظر، معیار موفقیت نباید صرفا تعداد نفتکشهایی باشد که تحت اسکورت عبور میکنند. معیار مهمتر این است که آیا تردد تجاری بدون مداخله نظامی مستمر، با بیمه قابلدسترس، کرایه حمل متعارف و زمانبندی قابل پیشبینی ادامه مییابد یا نه؟ تا زمانی که این شرایط برقرار نشده، افزایش عبور کشتیها ممکن است نشانه کاهش موقت اختلال باشد، نه پایان بحران. پرسش نهایی این است: اگر دولتها برای باز نگه داشتن مسیرهای نفتی به اسکورت نظامی، ذخایر راهبردی و کمک مالی متوسل شوند، آیا واقعا تجارت را به وضعیت عادی بازگرداندهاند، یا فقط هزینه واقعی ناامنی را پنهان کردهاند؟ و وقتی این هزینه از دوش بیمهگر و شرکت کشتیرانی به پالایشگاه، دولت و مصرفکننده منتقل میشود، چه کسی باید بهای نهایی آن را بپذیرد و پاسخگو باشد؟