چالش کربنی *
بازار کربن چه آسیبهایی متوجه صنعت فولاد ایران میکند؟
ﻓﻮﻻد ﻳﻜﻲ از ﺻﻨﺎﻳﻊ اﺻﻠﻲ ﻣﻨﺘﺸﺮﻛﻨﻨﺪه ﻛﺮﺑﻦ و ﮔﺎزﻫﺎى ﮔﻠﺨﺎﻧﻪاى اﺳﺖ، ازاینرو ﺿﺮورت ﺳﻴﺎﺳﺖﮔﺬارى ﺑﺮاى ﻛﺎﻫﺶ ﻛﺮﺑﻦ ﻣﻮرد ﺗﻮﺟﻪ ﺟﻬﺎﻧﻲ اﺳﺖ. ﺗﺠﺎرت اﻧﺘﺸﺎر ﻛﺮﺑﻦ یک ﺳﻴﺎﺳﺖ زﻳﺴﺖﻣﺤﻴﻄﻲ ﻣﺒﺘﻨﻲﺑﺮ ﺑﺎزار و یک ﺳﺎﺧﺘﺎر اﻧﮕﻴﺰﺷﻲ ﺟﺎﻳﮕﺰﻳﻦ اﺳﺖ ﻛﻪ ﺑﺮاى اﻳﺠﺎد اﻧﮕﻴﺰه ﻛﺎﻫﺶ اﻧﺘﺸﺎر ﺑﺎ ﺗﺤﻤﻴﻞ ﻫﺰﻳﻨﻪ ﻛﺮﺑﻦ، ﻃﺮاﺣﻲ و ﺗﻮﺻﻴﻪ ﺷﺪه اﺳﺖ. اﻳﻦ ﺳﻴﺎﺳﺖ از ﻃﺮﻳﻖ ﺗﺨﺼﻴﺺ ﺳﻬﻤﻴﻪﻫﺎى اﻧﺘﺸﺎر ﻛﺮﺑﻦ ﺑﻪ ﺷﺮﻛﺖﻫﺎى ﺗﺠﺎرى و ﮔﻨﺠﺎﻧﺪن ﻫﺰﻳﻨﻪﻫﺎى ﺧﺎرﺟﻲ آﻟﻮدﮔﻲ زﻳﺴﺖﻣﺤﻴﻄﻲ در سازوکار ﻗﻴﻤﺖﮔﺬارى ﺑﺮاى ﻛﺎﻫﺶ اﻧﺘﺸﺎر ﻛﺮﺑﻦ ﻋﻤﻞ ﻣﻲﻛﻨﺪ. در این مقاله ﺑﺎزار اﻧﺘﺸﺎر ﻛﺮﺑﻦ ﺑﻴﻦ اﻳﺮان و ﺑﺮﺧﻲ از ﺷﺮﻛﺎى ﻋﻤﺪه ﺗﺠﺎرى آن (ﭼﻴﻦ، ﻫﻨﺪ، ﺗﺮﻛﻴﻪ و اﻣﺎرات ﻣﺘﺤﺪه ﻋﺮﺑﻲ) ﻃﻲ دوره ٢٠١٥ ﺗﺎ ٢٠٥٠ ﺷﺒﻴﻪﺳﺎزى ﻣﻲﺷﻮد ﺗﺎ تاثیر آن ﺑﺮ ﺗﻮﻟﻴﺪ، ﻗﻴﻤﺖ، ﺻﺎدرات و واردات ﺻﻨﻌﺖ آﻫﻦ و ﻓﻮﻻد اﻳﺮان ارزﻳﺎﺑﻲ ﺷﻮد.
کاهش رقابتپذیری
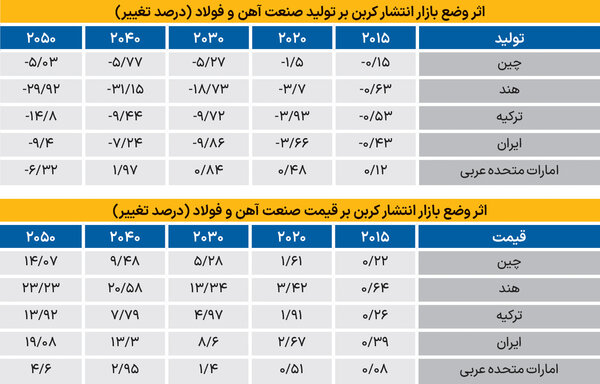
ﻧﺘﺎﻳﺞ ﺑﺮاى اﻳﺮان ﻧﺸﺎن ﻣﻲدﻫﺪ ﻛﻪ در اﻓﻖ ٢٠٥٠، ﺑﻪ ﺗﺮﺗﻴﺐ اﻧﺘﺸﺎر ﻛﺮﺑﻦ ٤٦/ ٤٩، ﺗﻮﻟﻴﺪ ٤/ ٩، ﺻﺎدرات ٠١/ ٣٤ و واردات ٣٤/ ٢ درﺻﺪ ﻛﺎﻫﺶ و ﻗﻴﻤﺖ ٠٨/ ١٩ درﺻﺪ اﻓﺰاﻳﺶ ﻣﻲﻳﺎﺑﺪ. اﻳﻦ ﻧﺘﺎﻳﺞ ﺑﻴﺎﻧﮕﺮ آن اﺳﺖ ﻛﻪ اﺟﺮاى ﺑﺎزار ﻛﺮﺑﻦ، ﻋﻼوهﺑﺮ ﻛﺎﻫﺶ ﻗﺎﺑﻞ ﺗﻮﺟﻪ اﻧﺘﺸﺎر ﻛﺮﺑﻦ، ﺗﻐﻴﻴﺮات ﻣﻨﻔﻲ در ﺗﻮﻟﻴﺪ، رﻗﺎﺑﺖﭘﺬﻳﺮى و ﺗﺮاز ﺑﺎزرﮔﺎﻧﻲ ﺑﺨﺶ ﻓﻮﻻد اﻳﺮان اﻳﺠﺎد ﻣﻲﻛﻨﺪ. در ﭼﻨﻴﻦ ﺷﺮاﻳﻄﻲ، واﻛﻨﺶ دوﻟﺖﻫﺎ و ﺑﻨﮕﺎهﻫﺎ در ﻗﺎﻟﺐ اﺗﺨﺎذ ﺗﺼﻤﻴﻤﺎت ﺟﺒﺮاﻧﻲ و ﺣﻤﺎﻳﺘﻲ از ﻃﺮﻳﻖ ﺳﻴﺎﺳﺖﻫﺎى ﺻﻨﻌﺘﻲ (ازﺟﻤﻠﻪ: ﻣﺸﻮقﻫﺎى ﻣﺎﻟﻲ و اﻋﺘﺒﺎرى، ﻣﺎﻟﻴﺎﺗﻲ، ﻓﻨﺎوراﻧﻪ و ﺗﻮاﻧﻤﻨﺪﺳﺎزى ﻣﻬﺎرﺗﻲ) ﺿﺮورت دارد. اﻳﻦ واﻛﻨﺶ ﺷﺮط ﻻزم ﺑﺮاى ﻛﺎﻫﺶ آﺛﺎر ﻣﻨﻔﻲ ﻧﺎﺷﻲ از اﻳﻦ ﺗﺤﻮﻻت اﺳﺖ. در اﻳﻦ راﺳﺘﺎ اﻳﺠﺎد ﺻﻨﺪوق ﻧﻮﺳﺎزى ﻓﻮﻻد ﺳﺒﺰ از درآﻣﺪ ﺑﺎزار ﻛﺮﺑﻦ، ﺗﺴﻬﻴﻞ واردات ﻓﻨﺎورى ﻛﻢﻛﺮﺑﻦ، ﺗﻮﺳﻌﻪ ﺻﻨﻌﺖ ﺑﺎزﻳﺎﻓﺖ ﻓﻮﻻد در ﻛﻨﺎر اﺻﻼح ﺳﺎﺧﺘﺎر ﻗﻴﻤﺖﮔﺬارى اﻧﺮژى ﺑﺮاى اﻳﺮان ﺗﻮﺻﻴﻪ ﻣﻲﺷﻮد. ﻫﺪف از تهیه این گزارش، ارزﻳﺎﺑﻲ سازوکار اﺟﺮاى ﺑﺎزار اﻧﺘﺸﺎر ﻛﺮﺑﻦ ﺑﻪﻋﻨﻮان یک ﺳﻴﺎﺳﺖ در راستای ﻛﺎﻫﺶ اﻧﺘﺸﺎر ﻛﺮﺑﻦ ﺑﺎ ﻫﺪف ﻛﺎﻫﺶ آﺛﺎر ﺟﺎﻧﺒﻲ ﻣﻨﻔﻲ ﺑﺮ ﺗﻮﻟﻴﺪ آﻫﻦ و ﻓﻮﻻد اﻳﺮان اﺳﺖ.
تاثیر اﻧﺘﺸﺎر ﻛﺮﺑﻦ ﺑﺮ ﺗﻮﻟﻴﺪ
ﺑﺎ ﺗﻮﺟﻪ ﺑﻪ اﻳﻨﻜﻪ ﭼﻴﻦ ﻳﻜﻲ از ﻣﻬﻢﺗﺮﻳﻦ ﺷﺮﻛﺎى ﺗﺠﺎرى اﻳﺮان اﺳﺖ، ﺑﺨﺶ ﻣﻬﻤﻲ از ﻧﻮﺳﺎﻧﺎت ﺗﻮﻟﻴﺪ و ﺻﺎدرات اﻳﺮان ﺗﺤﺖ تاثیر سازوکارهای اﻧﺘﻘﺎل ﺷﻮک از ﺳﻮى ﭼﻴﻦ ﻧﻴﺰ ﻗﺮار دارد. اﻳﻦ اﻧﺘﻘﺎل از ﺳﻪ ﻛﺎﻧﺎل ﻣﻬﻢ ﺻﻮرت ﻣﻲﮔﻴﺮد؛ اول، ﻛﺎﻧﺎل ﻗﻴﻤﺖ ﺟﻬﺎﻧﻲ ﻓﻮﻻد: ﭼﻴﻦ ﺗﻌﻴﻴﻦﻛﻨﻨﺪه ﻣﻬﻢ ﻗﻴﻤﺖ ﺟﻬﺎﻧﻲ و ﺗﻘﺎﺿﺎى واردات در ﺟﻬﺎن اﺳﺖ. ﺑﺮﻗﺮارى ﺳﻘﻒﻫﺎى اﻧﺘﺸﺎر و اﻓﺰاﻳﺶ ﻫﺰﻳﻨﻪﻫﺎى ﺗﻮﻟﻴﺪ ﻓﻮﻻد در این کشور، ﺑﻪ ﺗﻐﻴﻴﺮ در ﻗﻴﻤﺖﻫﺎى ﺑﻴﻦاﻟﻤﻠﻠﻲ ﻣﻨﺠﺮ ﻣﻲﺷﻮد ﻛﻪ مستقیم ﺑﺮ درآﻣﺪ ﺻﺎدراﺗﻲ اﻳﺮان اﺛﺮ ﻣﻲﮔﺬارد. دوم، ﻛﺎﻧﺎل ﻧﺸﺖ ﻛﺮﺑﻦ: ﺑﺎ ﺳﺨﺖﮔﻴﺮاﻧﻪ ﺷﺪن ﻣﻘﺮرات در ﭼﻴﻦ، اﺣﺘﻤﺎل اﻧﺘﻘﺎل ﺑﺨﺸﻲ از ﺗﻘﺎﺿﺎ ﺑﻪ ﺳﻤﺖ ﺗﻮﻟﻴﺪات اﻳﺮان وﺟﻮد دارد، ﻫﺮﭼﻨﺪ ﺗﺸﻜﻴﻞ ﺑﺎزار ﻣﻨﻄﻘﻪاى ﺑﺎﻋﺚ ﺷﺪه ﻫﺮ دو ﻛﺸﻮر ﻫﻤﺰﻣﺎن زیر ﻓﺸﺎر ﻫﺰﻳﻨﻪ ﻛﺮﺑﻦ ﻗﺮار ﮔﻴﺮﻧﺪ و اﻳﻦ ﭘﺪﻳﺪه ﺗﻌﺪﻳﻞ ﺷﻮد. ﺳﻮم، ﻛﺎﻧﺎل ﺟﺎﻧﺸﻴﻨﻲ ﺗﺠﺎرى: ﻛﺎﻫﺶ ٠٣/ ٥درﺻﺪى ﺗﻮﻟﻴﺪ در ﭼﻴﻦ و ﺗﻐﻴﻴﺮ در ﻣﺰﻳﺖ رﻗﺎﺑﺘﻲ اﻳﻦ ﻛﺸﻮر، ﻓﻀﺎیی ﺟﺪﻳﺪ ﺑﺮاى ﺟﺎﻧﺸﻴﻨﻲ ﺗﺠﺎرى اﻳﺠﺎد ﻣﻲﻛﻨﺪ؛ ﺑﺎاﻳﻦﺣﺎل، ﺑﻪدﻟﻴﻞ واﺑﺴﺘﮕﻲ ﺗﻜﻨﻮﻟﻮژیک اﻳﺮان ﺑﻪ واردات ﻛﺎﻻﻫﺎى ﺳﺮﻣﺎﻳﻪاى از ﭼﻴﻦ، ﻫﺮﮔﻮﻧﻪ ﺷﻮک ﻣﻨﻔﻲ ﺑﺮ ﺗﻮﻟﻴﺪ ﭼﻴﻦ ﻣﻲﺗﻮاﻧﺪ از ﻃﺮﻳﻖ ﺳﺮرﻳﺰ ﺗﻜﻨﻮﻟﻮژى وارداﺗﻲ، ﻫﺰﻳﻨﻪﻫﺎى ﺗﻮﻟﻴﺪ در اﻳﺮان را ﺗﻌﺪﻳﻞ ﻛﻨﺪ. ﺳﺎﺧﺘﺎر ﺗﻮﻟﻴﺪ ﻓﻮﻻد در اﻳﺮان از ﻣﻨﻈﺮ ﮔﺬار ﺑﻪ ﻓﻮﻻد ﺳﺒﺰ اﻫﻤﻴﺖ وﻳﮋهاى دارد؛ زﻳﺮا ﺑﺨﺶ ﻋﻤﺪه ﺗﻮﻟﻴﺪ ﺑﺮ ﻛﻮره ﻗﻮس اﻟﻜﺘﺮﻳﻜﻲ و اﺣﻴﺎى ﻣﺴﺘﻘﻴﻢ آﻫﻦ ﻣﺒﺘﻨﻲﺑﺮ ﮔﺎز ﻃﺒﻴﻌﻲ اﻧﺠﺎم ﻣﻲﺷﻮد. ﻧﺘﺎﻳﺞ ﻧﺸﺎن میدهد تاثیرات ﺑﺮ ﺻﻨﻌﺖ ﻓﻮﻻد ﻛﺸﻮر و ﺷﺮﻛﺎى ﺗﺠﺎرى آن ﻣﺘﻔﺎوت اﺳﺖ. ﺑﺮرﺳﻲها از اﺛﺮ ﺑﺎزار اﻧﺘﺸﺎر ﻛﺮﺑﻦ ﺑﺮ ﺗﻮﻟﻴﺪ، ﻗﻴﻤﺖ، ﺻﺎدرات و واردات ﻧﺸﺎن ﻣﻲدﻫﺪ ﻛﻪ اﻳﺮان در ﺑﻴﺸﺘﺮ اﺑﻌﺎد ﺑﺎ ﻧﺘﺎﻳﺞ ﻣﻨﻔﻲ روبهرو ﻣﻲﺷﻮد.
افزایش قیمتی
از ﻣﻨﻈﺮ زﻳﺴﺖﻣﺤﻴﻄﻲ، ﻧﺘﺎﻳﺞ ﻧﺸﺎن ﻣﻲدﻫﺪ ﻛﻪ اﺟﺮاى ﺑﺎزار ﻛﺮﺑﻦ ﻣﻲﺗﻮاﻧﺪ ﺑﺎﻋﺚ ﻛﺎﻫﺶ اﻧﺘﺸﺎر دیاکسید کربن ﺷﻮد؛ و اﻳﻦ دستاوردی ﻣﺜﺒﺖ ﺑﺮاى اﻳﺮان و ﺷﺮﻛﺎى ﺗﺠﺎرىاش اﺳﺖ. ﻗﻴﻤﺖ آﻫﻦ و ﻓﻮﻻد ﻧﻴﺰ ﺑﻪدﻧﺒﺎل اﺟﺮاى اﻳﻦ ﺳﻴﺎﺳﺖ اﻓﺰاﻳﺶ پیدا میکند.
کاهش صادرات
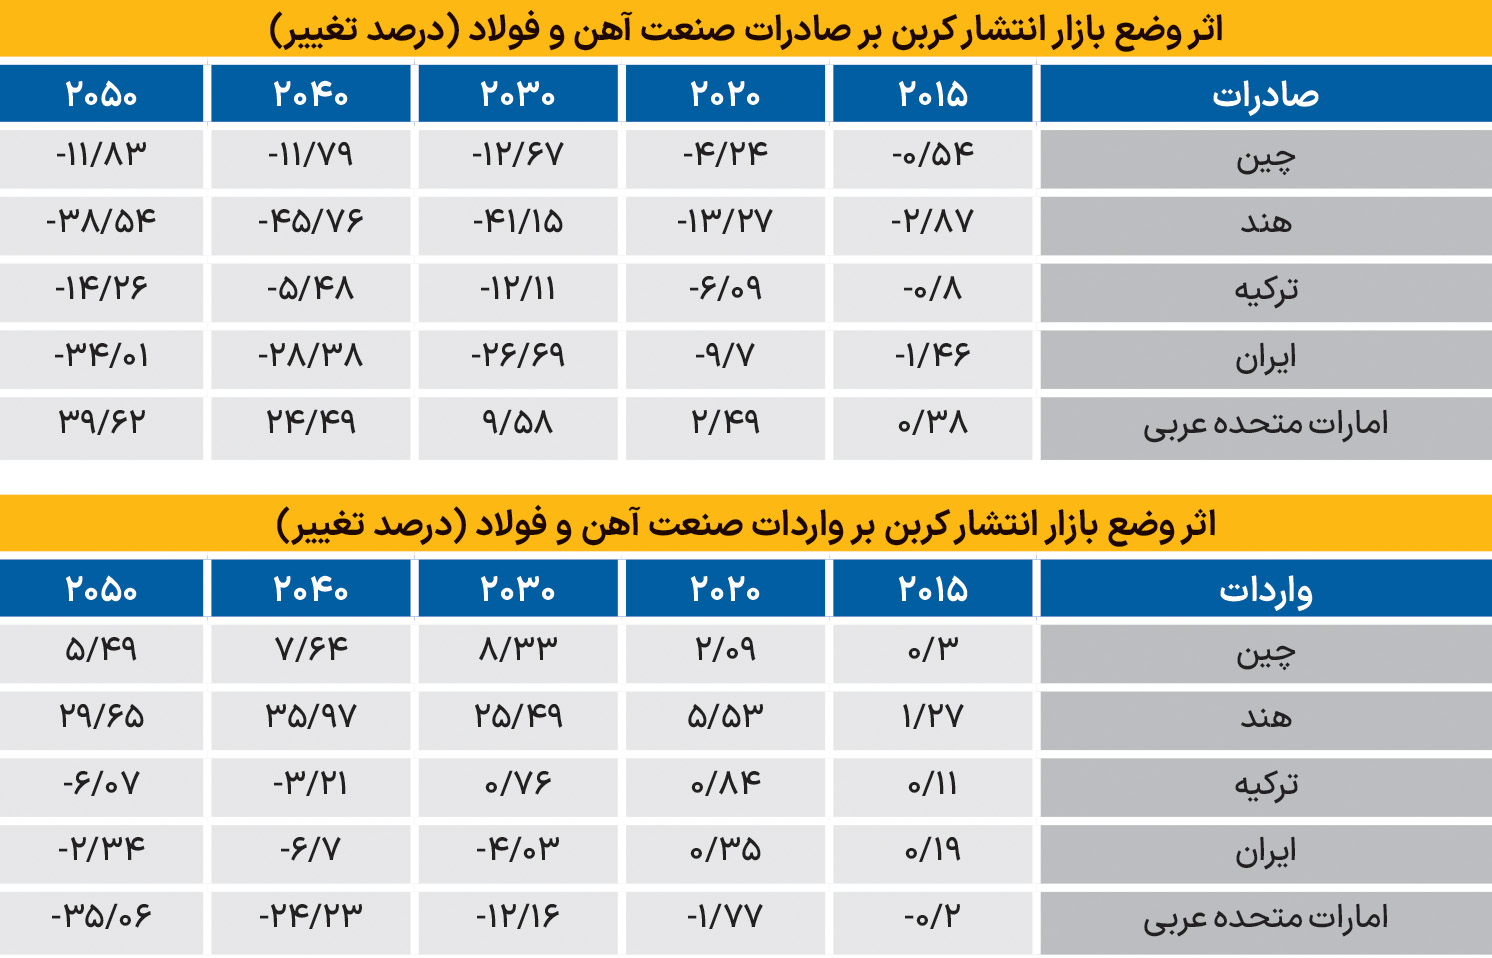
همچنین ﻛﺎﻫﺶ ﺻﺎدرات اﻳﺮان ﻗﺎﺑﻞ ﺗﻮﺟﻪ است؛ در ﺳﺎل ٢٠١٥، ٤٦/ ١ درﺻﺪ بوده و اﻧﺘﻈﺎر ﻣﻲرود ﺗﺎ ﺳﺎل ٢٠٥٠، ﺣﺪاﻛﺜﺮ ٠١/ ٣٤ درﺻﺪ ﻛﺎﻫﺶ داﺷﺘﻪ ﺑﺎﺷﺪ. ﺳﺎﺧﺘﺎر اﻧﺮژىﻣﺤﻮر ﺻﻨﺎﻳﻊ ﻓﻮﻻدى و ﻣﺤﺪودﻳﺖﻫﺎى ﻓﻨﺎوراﻧﻪ از دﻻﻳﻞ اﺻﻠﻲ آﺳﻴﺐﭘﺬﻳﺮى اﻳﺮان در ﺑﺮاﺑﺮ ﺑﺎزار ﻛﺮﺑﻦ ﻫﺴﺘﻨﺪ. در ﻛﺸﻮرﻫﺎﻳﻲ ﻣﺎﻧﻨﺪ ﻫﻨﺪ ﻛﻪ ﺗﻮﻟﻴﺪ ﻓﻮﻻد ﺑﻪﺷﺪت ﺑﻪ زﻏﺎلﺳﻨﮓ واﺑﺴﺘﻪ اﺳﺖ و اﻳﺮان ﻛﻪ از ﻓﻨﺎورىﻫﺎى ﺑﺎ ﺷﺪت اﻧﺮژى ﺑﺎﻻ اﺳﺘﻔﺎده ﻣﻲﻛﻨﺪ، اﻳﻦ ﺷﻮک ﻫﺰﻳﻨﻪاى ﺑﺎﻋﺚ ﺟﻬﺶ ﻗﻴﻤﺖ داﺧﻠﻲ (۲۳/ ۲۳ درصد در ﻫﻨﺪ و ۰۸/ ۱۹ درصد در اﻳﺮان) و در ﻧﺘﻴﺠﻪ ازدﺳﺖرﻓﺘﻦ ﻣﺰﻳﺖ رﻗﺎﺑﺘﻲ ﻗﻴﻤﺘﻲ در ﺑﺎزارﻫﺎى ﺟﻬﺎﻧﻲ ﺷﺪه است. ﺗﻨﻬﺎ ﻛﺸﻮرى ﻛﻪ اﻓﺰاﻳﺶ ﺻﺎدرات داشته، اﻣﺎرات ﻣﺘﺤﺪه ﻋﺮﺑﻲ اﺳﺖ. اﻣﺎرات ﺑﻪدﻟﻴﻞ ﺳﺮﻣﺎﻳﻪﮔﺬارىﻫﺎى ﭘﻴﺸﻴﻦ در ﻓﻨﺎورىﻫﺎى ﺳﺒﺰ، اﻧﺮژىﻫﺎى ﺗﺠﺪﻳﺪﭘﺬﻳﺮ و ارﺗﻘﺎى ﻛﺎراﻳﻲ اﻧﺮژى، ﺳﻴﮕﻨﺎلﻫﺎى ﻗﻴﻤﺘﻲ ﺑﺎزار ﻛﺮﺑﻦ را ﺑﻪ ﻓﺮﺻﺘﻲ ﺑﺮاى ﻧﻮآورى ﺗﺒﺪﻳﻞ کرده است. درحالیکه رﻗﺒﺎى ﻣﻨﻄﻘﻪاى (اﻳﺮان و ﻫﻨﺪ) ﺑﺎ ﻓﺸﺎر ﻫﺰﻳﻨﻪ درﮔﻴﺮ ﻫﺴﺘﻨﺪ، اﻣﺎرات ﺑﺎ ﺗﻜﻴﻪﺑﺮ ﺗﻮﻟﻴﺪات ﻛﻢﻛﺮﺑﻦ، ﺳﻬﻢ ﺑﺎزار ﺟﻬﺎﻧﻲ ﺧﻮد را اﻓﺰاﻳﺶ داده و ﺟﺎﻳﮕﺰﻳﻦ ﻣﺤﺼﻮﻻت ﭘﺮﻛﺮﺑﻦ ﺳﺎﻳﺮ رﻗﺒﺎ ﺷﺪه اﺳﺖ.
پیشنهادها
با توجه به ﻛﺎﻫﺶ ﺻﺎدرات اﻳﺮان در ﺑﺎزارﻫﺎى ﻣﻨﻄﻘﻪاى، ﭘﻴﺸﻨﻬﺎدﻫﺎیی ﺑﺮاﺳﺎس «واﻗﻌﻴﺖﻫﺎى ﺳﺎﺧﺘﺎرى اﻗﺘﺼﺎد اﻳﺮان» و ﺑﺎ ﻫﺪف ﺟﻠﻮﮔﻴﺮى از رﻛﻮد ﺗﻮرﻣﻲ در ﺻﻨﻌﺖ ﻓﻮﻻد ﺑﺮاى اﻳﺮان ﺗﻮﺻﻴﻪ ﺷﺪه است.
- ﺑﺮاى ﻣﻘﺎﺑﻠﻪ ﺑﺎ ﻛﺎﻫﺶ ﻗﺪرت رﻗﺎﺑﺘﻲ در ﺑﺮاﺑﺮ رﻗﺒﺎى ﻏﻴﺮﻋﻀﻮ در ﺑﺎزار ﻛﺮﺑﻦ، دوﻟﺖ ﺑﺎﻳﺪ سازوکاری ﻃﺮاﺣﻲ ﻛﻨﺪ ﻛﻪ ﻫﺰﻳﻨﻪﻫﺎى ﻛﺮﺑﻦ ﭘﺮداﺧﺖﺷﺪه از سوی ﺻﺎدرﻛﻨﻨﺪﮔﺎن ﻓﻮﻻد در ﻣﺮزﻫﺎ ﺑﻪﺻﻮرت ﻣﺸﻮقﻫﺎى ﻣﺎﻟﻴﺎﺗﻲ ﺑﻪ آنها ﺑﺎزﮔﺮداﻧﺪه ﺷﻮد.
- درآﻣﺪﻫﺎى ﺣﺎﺻﻞ از ﻓﺮوش ﻣﺠﻮزﻫﺎى اﻧﺘﺸﺎر ﻧﺒﺎﻳﺪ ﺻﺮف ﺑﻮدﺟﻪ ﻋﻤﻮﻣﻲ ﺷﻮد؛ ﺑﻠﻜﻪ ﺑﺎﻳﺪ مستقیم ﺑﺮاى تامین ﻣﺎﻟﻲ ﭘﺮوژهﻫﺎى ﻓﻮﻻد ﺑﺎ ﭘﺎﻳﻪ ﻫﻴﺪروژن ﻳﺎ تامین ﺑﺮق از ﻣﻨﺎﺑﻊ ﺗﺠﺪﻳﺪﭘﺬﻳﺮ (ﺗﻐﻴﻴﺮ ورودى ﺑﺮق ﻛﻮره ﻗﻮس اﻟﻜﺘﺮﻳﻜﻲ) ﺻﺮف ﺷﻮد.
- ﺑﺎ ﺗﻮﺟﻪ ﺑﻪ واﺑﺴﺘﮕﻲ ﺗﻜﻨﻮﻟﻮژیک اﻳﺮان ﺑﻪ ﭼﻴﻦ، دوﻟﺖ ﺑﺎﻳﺪ ﺗﻌﺮﻓﻪ واردات ﺗﺠﻬﻴﺰات ﺑﻬﻴﻨﻪﺳﺎزى ﻣﺼﺮف اﻧﺮژى و ﻓﻨﺎورىﻫﺎى ﺟﺬب ﻛﺮﺑﻦ را ﺑﻪ ﺻﻔﺮ ﺑﺮﺳﺎﻧﺪ ﺗﺎ ﻫﺰﻳﻨﻪ ﻧﻬﺎﻳﻲ ﺗﻮﻟﻴﺪ (ﻛﻪ ٠٨/ ١٩ درﺻﺪ رﺷﺪ داﺷﺘﻪ) ﺗﻌﺪﻳﻞ ﺷﻮد.
- اﻳﺮان ﺑﺎﻳﺪ ﺑﺮاى ﺟﻠﻮﮔﻴﺮى از ﺗﺒﻌﻴﺾ ﺗﺠﺎرى، اﺳﺘﺎﻧﺪاردﻫﺎى اﻧﺪازهﮔﻴﺮى و ﮔﺰارشدﻫﻲ اﻧﺘﺸﺎر ﺧﻮد را ﺑﺎ ﭼﻴﻦ و ﺗﺮﻛﻴﻪ ﻫﻤﺎﻫﻨﮓ ﻛﻨﺪ ﺗﺎ از وﺿﻊ ﺗﻌﺮﻓﻪﻫﺎى اﺿﺎﻓﻲ ﺑﺮ ﻓﻮﻻد اﻳﺮان در ﺑﺎزارﻫﺎى ﻫﺪف ﺟﻠﻮﮔﻴﺮى ﺷﻮد.
- ﺑﺎ ﺗﻮﺟﻪ ﺑﻪ اﻳﻨﻜﻪ ﺑﺎزﻳﺎﻓﺖ ﻓﻮﻻد، اﻧﺮژى و ﻛﺮﺑﻦ ﺑﺴﻴﺎر ﻛﻤﺘﺮى ﻧﺴﺒﺖ ﺑﻪ ﺗﻮﻟﻴﺪ اوﻟﻴﻪ دارد، ﺳﻴﺎﺳﺖﮔﺬارى ﺑﺮاى اﻳﺠﺎد زﻧﺠﻴﺮه تامین ﻣﻨﻈﻢ ﻗﺮاﺿﻪ ﻣﻲﺗﻮاﻧﺪ ﺷﺪت ﻛﺮﺑﻦ ﺻﻨﻌﺖ را ﻛﺎﻫﺶ دهد و اﻳﺮان را در ﺑﺮاﺑﺮ ﻗﻴﻤﺖﮔﺬارى ﻛﺮﺑﻦ ﻣﺼﻮن ﻛﻨﺪ.
- اﺟﺮاى ﺑﺎزار ﻛﺮﺑﻦ در ﻣﺤﻴﻄﻲ ﻛﻪ اﻧﺮژى داراى ﻳﺎراﻧﻪ ﺳﻨﮕﻴﻦ اﺳﺖ، ﺳﻴﮕﻨﺎل اﺷﺘﺒﺎه ﺑﻪ ﺗﻮﻟﻴﺪﻛﻨﻨﺪه ﻣﻲدﻫﺪ. دوﻟﺖ ﺑﺎﻳﺪ ﺑﻪﺟﺎى ﺗﺤﻤﻴﻞ ﻫﺰﻳﻨﻪ ﻛﺮﺑﻦ، ﻳﺎراﻧﻪ اﻧﺮژى را ﺑﻪ ﺳﻤﺖ اﻋﺘﺒﺎرات ﻣﺎﻟﻴﺎﺗﻲ ﺑﺮاى ﺑﻬﺮهورى ﻫﺪاﻳﺖ ﻛﻨﺪ ﺗﺎ «دروﻧﻲﺳﺎزى ﻫﺰﻳﻨﻪﻫﺎ» ﺑﻪدرﺳﺘﻲ ﺻﻮرت ﮔﻴﺮد.
- دوﻟﺖ ﺑﺎﻳﺪ از ﻃﺮﻳﻖ اﻋﺘﺒﺎرات ﻧﻮﺳﺎزى و ﻣﻌﺎﻓﻴﺖﻫﺎى ﻣﺎﻟﻴﺎﺗﻲ، راه را ﺑﺮاى واردات ﻛﺎﻻﻫﺎى ﺳﺮﻣﺎﻳﻪاى ﺑﺎ ﺗﻜﻨﻮﻟﻮژى ﺑﺎﻻ ﻫﻤﻮار ﻛﻨﺪ. ﺣﺬف ﺗﻌﺮﻓﻪ واردات ﺗﺠﻬﻴﺰاﺗﻲ ﻛﻪ ﻣﺼﺮف اﻧﺮژى را در ﻛﻮرهﻫﺎ ﺑﻬﻴﻨﻪﺳﺎزى ﻣﻲﻛﻨﻨﺪ، ﻣﻲﺗﻮاﻧﺪ ﺷﻮک ﻗﻴﻤﺘﻲ ﻧﺎﺷﻲ از ﺑﺎزار ﻛﺮﺑﻦ را ﺗﻌﺪﻳﻞ ﻛﻨﺪ.
* اﻳﻦ ﻣﻘﺎﻟﻪ ﺑﺮﮔﺮﻓﺘﻪ از پژوهش «اثر بازار کربن بر صنعت آهن و فولاد: مطالعه موردی ایران»، نوشته مریم حسینزاده، علیرضا شکیبایی، مهدی نجاتی و سیدعبدالمجید جلائیاسفندآبادی، منتشرشده در اقتصاد باثبات، دانشگاه سیستان و بلوچستان است.