افق مسکن تا پایان سال
- از نگاه اکثریت کارشناسان مسکن ترکیب سهگانه «اول، انتظارات تورمی، دوم جهش ارز و سوم تورم تولید» در ماههای اخیر باعث افزایش چشمگیر قیمت ملک شد
- بازدهی ۱۴۰۵ مسکن از نگاه ۹۴ درصد صاحبنظران در صورت حفظ شرایط فعلی سیاسی، دستکم «جایگاه اول» را میان بازارها نخواهد داشت و در سناریوی محتمل در رتبه میانی قرار میگیرد
- بازار مسکن به ۲ دلیل در ماههای آتی شاهد «سیل نقدینگی از مبدا بازارهای موازی» نخواهد بود
- ردپای ۳ متغیر «کاهنده تورم مسکن» در افق بلندمدت بازار املاک شهر تهران
دنیای اقتصاد : آینده بازار مسکن و مهمترین متغیر آن یعنی روند قیمت، با نظرسنجی از ۱۸اقتصاددان و صاحبنظر اقتصاد مسکن مورد بررسی قرار گرفت. پیشاز پرداختن به سرنوشت بازار ملک طی ماههای باقیمانده از سال۱۴۰۵، تحلیل اتفاقاتی که در ماههای گذشته از سال جاری رخ داد، اهمیت دارد. متوسط «قیمتفروشنده» در بازار مسکن شهر تهران از ابتدای سال تاکنون ۷۶درصد افزایش پیدا کرده و تورم نقطهای ملک نیز ۱۳۵درصد شده که این نرخ اگرچه از بازدهی سالانه همه بازارهای موازی کمتر است، اما نشان میدهد سرعت افزایش قیمت خرید آپارتمان نسبت به سال گذشته، بسیار تند شده است. در این نظرسنجی، نقشاول محرک قیمت مسکن از بین سه فاکتور «جهش دلار، انتظارات تورمی در جامعه و رشد هزینه ساخت» شناسایی شد. همچنین برآورد میزان رشد آتی قیمت نسبی مسکن در مقایسه با نوسان قیمت بازارهای موازی با لحاظ «حفظ شرایط سیاسی فعلی» پرسش دیگری است که کارشناسان سناریوی محتمل را برای آن اعلام کردهاند. تحلیلهای مکمل صاحبنظران درباره افق بازار مسکن۱۴۰۵ حاکی است، تحتتاثیر رکود اقتصادی، قدرت خرید فعلی توانایی لازم برای جابهجایی بزرگ قیمت ملک را ندارد.
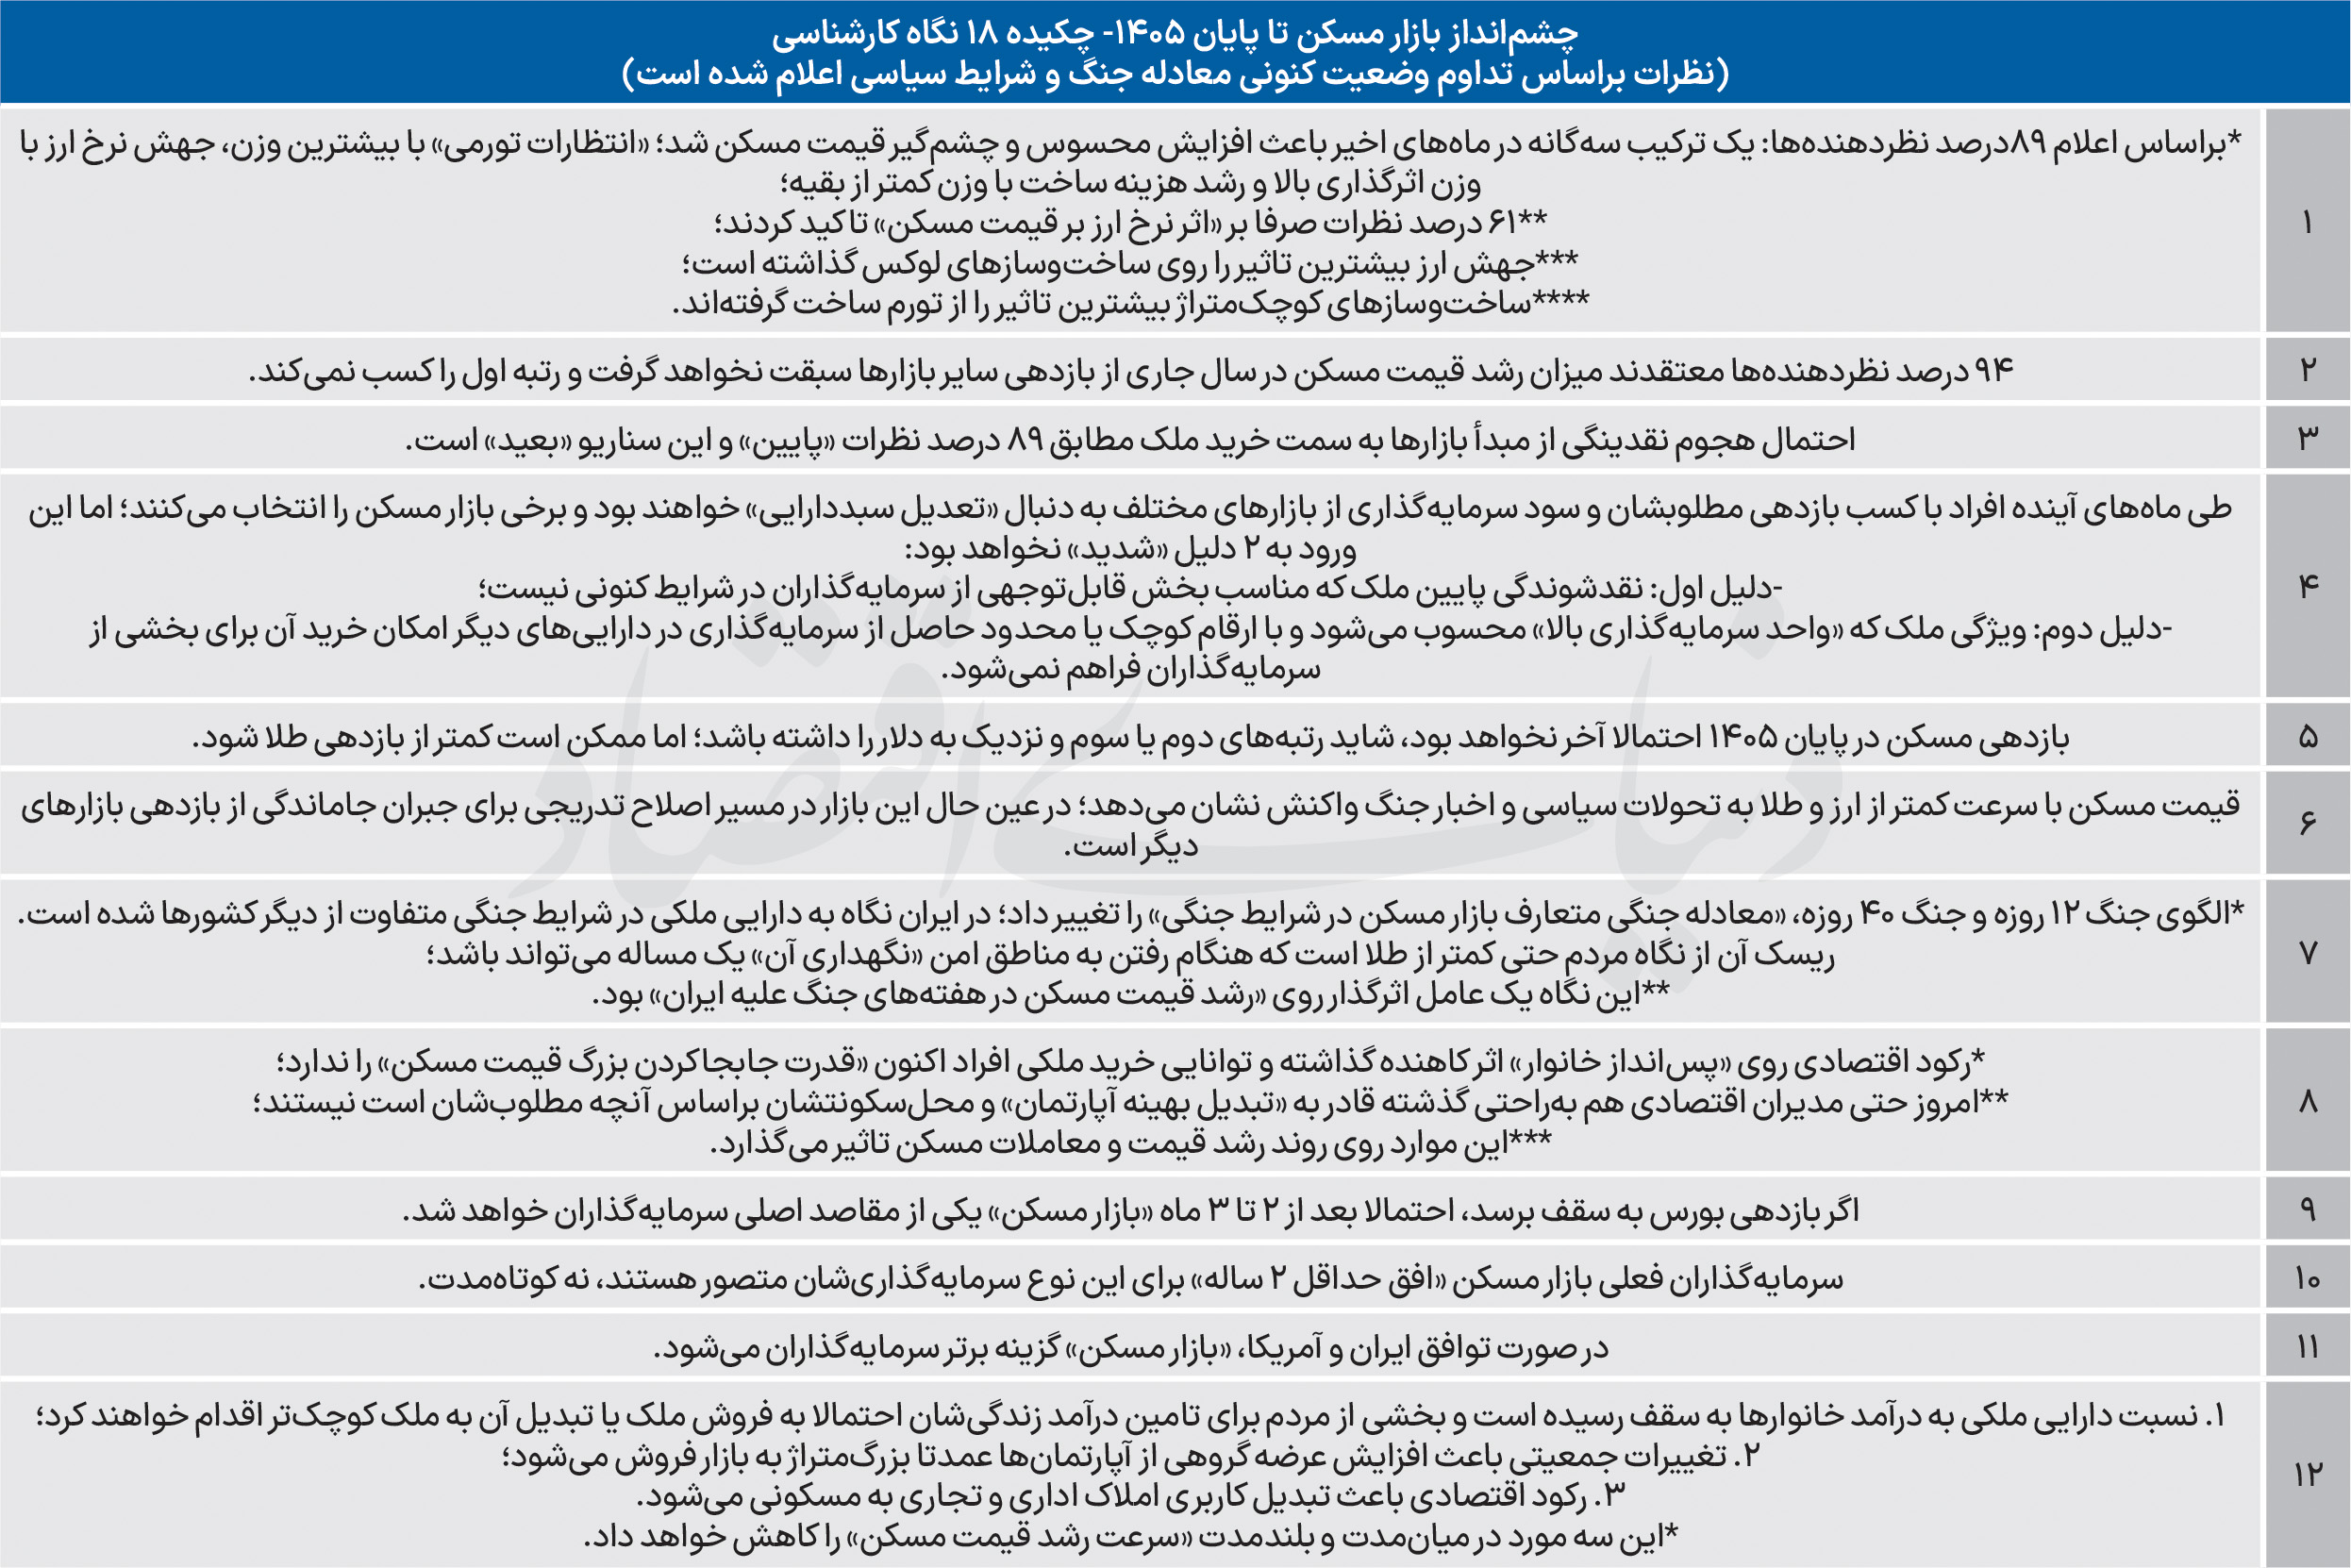
فرید قدیری / راضیه احقاقی: بازار مسکن در موقعیتی شبیه به «پیچ تند» قرار گرفته است؛ به این معنا که دو متغیر حجم خرید آپارتمان و نرخ تورم ملکی به میزانی افزایش پیدا کرده که مراحل بعدی معاملات ملک میتواند «مسیری کاملا متفاوت» از ماههای قبل بهویژه ثبات نسبی اوضاع در تابستان باشد یا بدون آنکه فاز بازار تغییر شدید کند، روندها ادامه یابد. اگر تغییر بخواهد رخ دهد در این صورت باید انتظار داشت سرعت رشد قیمت مسکن از بازدهیهای ماهانه در بازارهای موازی بیشتر شود یا شوکهایی مثل میانه زمستان پارسال و میانه بهار امسال در تورم ملکی بهوجود بیاید یعنی نرخ بالای ۱۵ تا ۲۰ درصد. بررسی آینده کوتاهمدت و میانمدت مسکن در موقعیت فعلی بازار در گام اول مستلزم «شناسایی عوامل بیرونی و درونی اثرگذار بر معادلات قیمت ملک» است. در عین حال تحلیل رفتار سرمایهگذاران در بازارهای مختلف دارایی میتواند «وضوح تصویر» در پیشبینیها و سناریوهای مرتبط با آینده بازار مسکن را ارتقا دهد. گروه مسکن روزنامه «دنیایاقتصاد» برای بررسی و تحلیل عوامل و شرایط موثر بر آینده بازار مسکن، با ۱۸ اقتصاددان، صاحبنظر اقتصاد مسکن و همچنین فعالان این بخش گفتوگو و از آنها نظرسنجی کرده است. در این نظرسنجی، ۳پرسش اصلی مشخص ارائه شد کارشناسان شرکتکننده در آن، علاوه بر پاسخ مشخص نسبت به این سوالات، مجموعهای از اطلاعات کلیدی درباره «سناریوی محتمل مسکن تا ابتدای سال ۱۴۰۶» را اعلام کردند. متن اظهارات و همچنین خلاصه نظرسنجی را که حاوی ۱۲ عبارت تحلیلی است، بخوانید.
قیمت مسکن بعد از ثبات نسبی (رشد کم) در سال ۱۴۰۳ و ۹ ماه اول ۱۴۰۴، یکمرتبه در زمستان پارسال و بار دیگر در بهار امسال جهش کرد. در دو ماه اخیر نیز سرعت رشد قیمت مسکن افزایش چشمگیری پیدا کرده است. «دنیای اقتصاد» در گفتوگو با ۱۸ اقتصاددان، کارشناس اقتصاد مسکن و فعال ساختمانی، علت تحولات اخیر در این بخش را بررسی کرده است. افراد مورد مصاحبه ابتدا به این سوال پاسخ دادند که علت تحولات قیمتی اخیر در بازار مسکن چیست؟ آیا «انتظارات تورمی ناشی از نااطمینانی در فضای جنگ»، «انتظارات تورمی ناشی از جهشهای اخیر ارزی»، «تحریک خرید مسکن به واسطه سودهای افزایش نرخ ارز و طلا»، «اثر بنیادین رشد نقدینگی»، «اثر رشد قیمت ساخت» و عوامل دیگری در این جهشهای قیمتی دخیل بودهاند؟ کدام عامل بیشترین اثر را داشته است؟ تورم ماهانه مسکن در ماههای اخیر افزایش یافت و در مهرماه به ۱۰درصد رسیده، اما هنوز از رشد قیمتی بازارهای دارایی کمتر است. در این شرایط این سوال مطرح است که در صورت ادامه شرایط فعلی، یعنی «نه جنگ، نه صلح، نه مذاکره»، روند رشد قیمت مسکن چگونه خواهد بود؟ شرکتکنندگان در نظرسنجی به عنوان سوال دوم به این پرسش پاسخ دادند و تحلیل خود در خصوص احتمال «سبقت بازدهی ماهانه مسکن از دیگر بازارها»، «نزدیک شدن بازار مسکن به دیگر بازارها» یا «حفظ عقبماندگی نسبت به سایر بازارها» را عنوان کردند. در ادامه به عنوان سوال سوم تحلیل صاحبنظران بخش مسکن درخصوص احتمال «سیل تقاضا» از مبدا بازار طلا یا بازار سهام یا هر دو در ماههای آینده، در صورت تداوم وضعیت کنونی سیاسی به سمت بازار خرید ملک، پرسیده شد. همچنین ۱۸ شرکتکننده در نظرسنجی «دنیای اقتصاد» به عنوان سوال پایانی، رتبه بازدهی بازار مسکن تا پایان سال، در میان سایر بازارها را بررسی کردند.
عامل اصلی صعود مسکن
تمامی موارد ذکرشده یعنی «انتظارات تورمی ناشی از نااطمینانی جنگ»، «انتظارات تورمی ناشی از جهشهای اخیر ارزی»، «تحریک خرید مسکن به واسطه سودهای افزایش نرخ ارز و طلا»، «اثر بنیادین رشد نقدینگی» و «اثر رشد قیمت ساخت» در جهش قیمت مسکن در زمستان سال گذشته و بهار امسال و همچنین جریان افزایشی اخیر در این بازار دخیل بوده است.
با این وجود رشد نرخ ارز مهمترین عامل اثرگذار بوده است. درواقع جهشهای ارزی عامل اصلی صعود قیمتها هستند و حتی عامل موثر بر سایر فاکتورها نظیر رشد قیمت مصالح نیز هستند. با استمرار شرایط فعلی یعنی «نه جنگ، نه صلح و نه مذاکره» به عقیده من بازدهی مسکن تا پایان امسال به سایر بازارها نزدیک میشود. با این وجود، سیل تقاضا از بازار طلا و سهام به بازار مسکن در ماههای پیش رو بعید به نظر میرسد. در چنین شرایطی بازار مسکن در میان سایر بازارها میتواند در رتبه دوم یا سوم بازدهی قرار گیرد.
* اقتصاددان
سودها به بازار مسکن میآید
رشدهای اخیر در قیمت مسکن را میتوان متاثر از «تحریک خرید مسکن به واسطه سودهای افزایش نرخ ارز و طلا»، «اثر رشد قیمت ساخت» و «انتظارات تورمی بالا» دانست. البته عامل انتظارات تورمی به عقیده من پیشبینی مردم از ناتوانی مالی دولت و تورم حاصل از آن است. در کنار انتظارات تورمی، رشد هزینه ساخت و سرریز سود سرمایهگذاری در بازار سهام، ارز و طلا نیز محرک رشد قیمت مسکن بوده است.
بازده ارز و طلا، متاثر از عواملی است که از کنترل ما خارج است، اما اگر وضعیت سیاسی از حالت کنونی بدتر نشود، بازده مسکن به سایر بازارها نزدیکتر میشود، بهنحوی که حتی امکان جلو زدن از برخی بازارها نیز وجود دارد. آنچه از آن با عنوان سیل تقاضا از بازار طلا و سهام یاد میشود، درواقع «تعدیل سبد دارایی» است؛ یعنی افراد از سرمایهگذاری در سایر بازارها نظیر سهام، ارز و طلا سود مناسبی کسب کرده و آن را به بازار دیگری نظیر مسکن میبرند. با توجه به بازده بالا و عجیب بازار سهام در ماههای اخیر و بازده بالای ارز و طلا، در صورت عدم بروز اتفاق سیاسی جدید، احتمالا بخشی از این سودها به بازار مسکن بیاید؛ البته این موضوع جدیدی نبوده و همواره چنین رفتاری در بازار مشاهده میشود. تا پایان امسال بعید است بازدهی مسکن تفاوت جدی با بازدهی سایر بازارها داشته باشد، مگر آنکه دولت درصدد حمایت مصنوعی از بازار سهام برآید؛ در غیر این صورت با توجه به ریسکهای فعلی سیاسی، احتمال جهش بازدهی بازار سهام دور از انتظار است. بازده ارز نیز کاملا به شرایط سیاسی وابسته است و جهش نرخ ارز میتواند بهسرعت طلا را افزایشی کند.
* اقتصاددان
احتمال ۱۰ درصدی سیل تقاضای مسکن
رشد قیمت ساخت و کاهش قیمت اونس طلا از مهمترین دلایل جریان افزایشی ایجاد شده در بازار مسکن طی زمستان سال گذشته و ماههای اخیر است. اگرچه قیمت مسکن در ماههای اخیر افزایشی شد، اما به عقیده من این بازار نسبت به سایر بازارها تا پایان سال عقبماندگی موجود را حفظ میکند. در این شرایط احتمال سیل تقاضای خرید مسکن از مبدأ بازار طلا یا سهام در صورت حفظ شرایط کنونی سیاسی بسیار کم و زیر ۱۰درصد است. به عقیده من تا پایان امسال بازار مسکن بازدهی بیش از بازار بانکی و اوراق قرضه اما کمتر از بازار طلا و دلار خواهد داشت.
* اقتصاددان
رتبه سوم بازدهی مسکن
افزایش قیمت ایجاد شده در بازار مسکن طی ماههای اخیر عمدتا از محل انتظارات تورمی ناشی از جهشهای اخیر ارزی بوده است. بهرغم رشد قیمت مسکن در ماههای اخیر، اما این بازار تا پایان سال جاماندگی بازده خود را نسبت به سایر بازارها حفظ میکند. در شرایط فعلی احتمال «سیل تقاضا» برای خرید مسکن از مبدأ بازار طلا یا بازار سهام کمتر از ۱۰ درصد است. به عقیده من بازار مسکن تا پایان امسال در رتبه سوم بازدهی نسبت به سایر بازارها قرار میگیرد.
* اقتصاددان
احتمال ۲۰ درصدی سیل تقاضای مسکن
«انتظارات تورمی ناشی از جهشهای اخیر ارزی» و «اثر بنیادین رشد نقدینگی» مهمترین عوامل افزایش قیمت مسکن در زمستان سال گذشته و بهار امسال بود. اگرچه قیمت مسکن در ماههای اخیر در مسیر رشد نوسان داشت، اما با فرض ادامه «نه جنگ، نه صلح، نه مذاکره» یعنی وضعیت ماههای اخیر، بخش مسکن تا پایان امسال عقبماندگی خود را نسبت به سایر بازارها حفظ میکند. در چنین شرایطی احتمال سیل تقاضای خرید مسکن از مبدأ بازار طلا و سهام حدود ۲۰ درصد است. همچنین به عقیده من مسکن در رتبه چهارم بازدهی میان سایر بازارها تا پایان سال قرار میگیرد.
* اقتصاددان
مسکن در صورت ثبات سیاسی
درحالیکه برخی اخبار از جهش قیمت مسکن در زمستان سال گذشته و ماههای ابتدایی امسال حکایت دارند، اما واقعیت آن است که جهش قیمت ایجاد شده در بخش مسکن مربوط به قیمت پیشنهادی بوده و نمیتوان آن را لزوما به قیمت معاملاتی تعمیم داد. در شرایط کنونی بازار مسکن دچار رکود شده و این رکود طول دوره انتظار برای معامله مسکن را طولانی کرده است، در شرایطی که تورم در مسیر رشد مستمر در نوسان است، طولانی شدن زمان برای فروش مسکن به نوعی به مفهوم کاهش ارزش واقعی است. بنابراین نمیتوان بازار مسکن را براساس قیمت پیشنهادی تحلیل کرد. البته طبیعتا در ماههای گذشته قیمت معاملاتی مسکن افزایش یافته، اما استناد به قیمت پیشنهادی چندان درست نیست، همچنین باید گفت که رشد قیمت کنونی در بخش مسکن متناسب با تورم رقم خورده است.
درخصوص پیشبینی روند رشد قیمت مسکن در ماههای آینده با فرض ادامه «نه جنگ، نه صلح، نه مذاکره» باید این موضوع مهم را درنظر گرفت که بازار مسکن با بازار سایر داراییها تفاوت اساسی دارد بهنحوی که در کوتاه یا میانمدت بازدهی مسکن با سایر بازارها قابل مقایسه نیست. درحالیکه طلا، ارز و بازار سرمایه به سرعت نسبت به اخبار واکنش نشان داده و نوسان دارند، ممکن است یک خبر پس از چند ماه بر روند قیمتی مسکن اثرگذار شود. در عین حال تنوع در بخش مسکن بالا است، این در حالی است که بازار طلا و ارز متنوع نیست. تنوع در بازار مسکن به مفهوم وجود خانههای با متراژ مختلف، سن بنای مختلف و... است که قیمتهای متنوعی نیز دارند. این موارد باعث میشود که مقایسه بازار مسکن و سایر داراییها به سادگی میسر نباشد و نیاز به نرمالیزه کردن داشته باشد.
درپاسخ به این سوال که احتمال «سیل تقاضا» از مبدأ بازار طلا یا بازار سهام به بازار مسکن در ماههای آینده نیز باید گفت که اگر در ماههای آتی کشور دچار ثبات شود، احتمال ورود دارایی جدید به بخش مسکن از سوی سایر بازارها نظیر طلا وجود دارد، اما نقدشوندگی پایین مسکن باعث میشود که در صورت حفظ شرایط کنونی، ورود سرمایه جدید به این بخش به سادگی ممکن نباشد. با این وجود اگر کشور در ماههای آتی به سمت ثبات سیاسی پیش برود، طبیعتا شاهد سوق دارایی به بازار ملک خواهیم بود؛ بازار املاک به دلیل حقوق مالکیت قوی، جذابیت مناسبی در دوره ثبات دارد. تا پایان امسال در صورت تداوم شرایط سیاسی کنونی طبیعتا بازدهی مسکن از سایر بازارها کمتر خواهد بود، اما در صورتی که ثبات سیاسی ایجاد شود، استقبال بهتری از مسکن انجام میشود.
* اقتصاددان و صاحبنظر ارشد اقتصاد مسکن
مسکن بعد از طلا
مسکن در سالهای گذشته نسبت به سایر بازارها جاماندگی قابل ملاحظهای داشت، از اواخر پاییز سال گذشته، با افزایش قیمت در بخش مسکن، بخشی از این عقبماندگی جبران شد، اما همچنان بازار مسکن نسبت به سایر داراییها به لحاظ بازدهی عقبماندگی دارد. در عین حال قیمت مصالح ساختمانی در ماههای گذشته به شدت رشد یافت و این رشد قیمت نیز در افزایش قیمت مسکن دخیل بود.
قیمت مسکن در مسیر اصلاح تدریجی قرار دارد و به عقیده من این روند ادامه پیدا میکند، طلا در تمام دنیا روندی افزایشی دارد و در بازار داخل نیز متاثر از روند نوسان بهای طلا در بازار جهانی و نرخ ارز در مسیر رشد قرار دارد. در این شرایط بازدهی مسکن به طلا نزدیک شده، اما همچنان بازدهی طلا بالاتر باقی میماند. در خصوص مقایسه بازدهی مسکن و بازار سرمایه، نکته حائز اهمیت علت رشد بازدهی بازار سرمایه است در شرایطی که بهبودی در اقتصاد شکل نگرفته است. در این شرایط احتمال تکرار سقوط بازار سهام در سال ۹۹ البته با شدت کمتر وجود دارد. مسکن دارایی بزرگی برای بسیاری از افراد جامعه محسوب میشود، مردم میتوانند، داراییهای محدود خود را روی طلا سرمایهگذاری کنند، اما وضعیت برای سرمایهگذاری در بخش مسکن متفاوت بوده و بهعنوان نمونه نمیتوان با ۱۰ یا ۵۰ گرم طلا وارد بازار مسکن شد. در چنین شرایطی سیل تقاضا برای مسکن با تبدیل سایر داراییها به دلیل عدم تطابق ارزش داراییها بعید به نظر میرسد. به عقیده من تا پایان امسال مسکن بازدهی مناسبی خواهد داشت؛ در واقع بعد از طلا، مسکن همچنان سرمایهگذاری مطمئن و با بازده بالایی در کشور خواهد بود.
* اقتصاددان
توافق به نفع بورس و مسکن
نیروی پیشران بازار مسکن همانند سایر بازارها انتظارات تورمی است. با توجه به صعود تورم به سطوح بیسابقه در اقتصاد ایران، تمامی داراییها خصلت حفظ دارایی را از خود نشان دادهاند و بنابراین بازار مسکن نیز همانند دیگر بازارها روند صعودی داشته و از انتظارات تورمی تغذیه کرده است. در این شرایط این سوال مطرح میشود که عامل بروز این انتظارات تورمی چیست که در پاسخ باید گفت، عوامل مختلفی در بروز آن اثرگذارند که موثرترین آنها فقدان درآمدهای ارزی دولت است و اینکه کُلهای پولی در ماههای گذشته و ماههای آتی دچار رشد چشمگیری می شوند و بازار مسکن نیز مانند سایر بازارها از این کانال تاثیر گرفته است.
درحالیکه بازار مسکن نیز مانند سایر بازارهای دارایی متاثر از تورم رشد کرده و توان حفظ دارایی را دارد و در واقع توانسته شاخص تورم را پوشش دهد، این سوال مطرح میشود که آیا این بازار در ماههای آتی بهتر از سایر بازارها عمل میکند که در پاسخ باید به پیشینه نوسان قیمت مسکن اشاره کنم، تا پیش از سال ۹۷، در بسیاری از مقاطع زمانی بازده بازار مسکن بهتر از سایر بازارها بود، در بلندمدت نیز این بازار بازدهای بالاتر از سایر بازارها داشت؛ اما این رویه بعد از سال ۹۷ تغییر کرد. اگر شرایط فعلی حاکم بر اقتصاد یعنی نه جنگ و نه صلح و نه مذاکره ادامه یابد یا به هر شکل تغییری در وضعیت اتفاق نیفتد، بازار مسکن رشدی کمتر از دلار و طلا خواهد داشت. در اثر رشد طلا و ارز احتمالا تقاضایی به بازار مسکن منتقل میشود، اما همچنان تقاضا در دیگر داراییها، بالاتر از مسکن خواهد بود و بنابراین بازدهی مسکن کمتر از بازارهای دیگر ذکر شده خواهد بود. اگر در مقاطع کوتاه بازار طلا و ارز افزایشی باشد، اما رشد بخش مسکن محدود باشد، با فرض استمرار شرایط سیاسی فعلی، در آن مقاطع خاص تغییر منابع رخ داده و منابع از دیگر بازارها به بازار مسکن میآیند.
اما همچنان که گفتم، حتی تحقق این مقاطع کوتاه نیز لزوما باعث نمیشود که بخش مسکن عملکرد بهتری نسبت به بازار طلا و ارز داشته باشد. اما اگر وضعیت تغییر کند، بهعنوان مثال توافقی حاصل شود در چنین شرایطی بورس و در ادامه بازار مسکن جای رشد دارند و میتوانند بازده بالاتری از طلا و ارز را به ثبت برسانند. درواقع ایجاد چشمانداز روشن از آینده میتواند روند فعلی بازدهی بازارها را تغییر دهد. اما در خصوص بازده مسکن تا پایان سال ۱۴۰۵ باید گفت با توجه به آنکه حدودا ۵ ماه تا پایان امسال باقی مانده، دو سناریو میتوانم تا پایان سال در نظر بگیرم، به احتمال قویتر تا پایان امسال وضعیت سیاسی فعلی ادامه پیدا کرده و حتی احتمال آغاز جنگ نیز وجود دارد، در چنین شرایطی بازار مسکن بعد از بازار ارز و طلا رشد پیدا میکند. اما اگر در این ۵ ماه باقی مانده از سال، تغییرات عمدهای در سطح سیاسی کشور رقم بخورد، این احتمال هست که بازار مسکن بازدهی بالاتری نسبت به ارز و طلا برجای بگذارد.
* اقتصاددان
دو محرک قیمت مسکن
انتظارات تورمی و رشد نقدینگی در کشور باعث شده است در برخی بخشها تورم پیشینی ایجاد شود، بخش مصالح ساختمانی یکی از این حوزهها است؛ بنابراین مجموع انتظارات تورمی و افزایش قیمت ساخت ناشی از رشد نرخ مصالح در رشد قیمت مسکن یا به عبارت بهتر در رشد انتظارات قیمتی مسکن تاثیرگذار بوده است.
در ماههای اخیر رشد قیمت مسکن نسبت به برخی متغیرهای بنیادی بیشتر بود؛ اما ویژگی نقدشوندگی پایین بازار مسکن باعث میشود که بازار مسکن از سایر بازارها در ماههای آتی عقب بماند. درواقع درصورت استمرار شرایط فعلی سیاسی و اقتصادی درحالیکه بورس، ارز و طلا متناسب با رشد نقدینگی رشد میکنند مسکن با سرعت کمتری رشد خواهد کرد. یکی از دیگر ویژگیهای بازار مسکن، «واحد سرمایهگذاری بسیار بالا» در آن است. این ویژگی باعث میشود که سودهای ناشی از سایر بازارها سریع به بازار مسکن سرازیر نشود؛ چراکه ارقام کوچک امکان ورود به بازار مسکن را ندارند. همین ویژگی از دلایل اصلی حرکت ناگهانی بازار مسکن نیز هست. درواقع باید سود شناساییشده در سایر بازارها به اندازه کافی باشد تا امکان سرازیر شدن به بازار مسکن را داشته باشد. درواقع لزوما سود سایر بازارها به مسکن نمیآید و در این شرایط بازارهایی که نقدشوندگی بالاتری دارند پناهگاه بهتری برای حفظ ارزش داراییها در زمان رشد نقدینگی و تورم خواهند بود.
* صاحبنظر اقتصادی
همه نگاهها به قیمت دلاری مسکن
اصلیترین عامل موثر در رشد قیمت پیشنهادی مسکن در ماههای اخیر اثر جایگزینی است، به این معنا که با افزایش ارزش اسمی داراییها، طبیعتا قیمت مسکن نیز رشد یافته است. فعالان بازار مسکن تقریبا طی ۳ دهه اخیر به تدریج متوجه اهمیت نرخ ارز شدهاند؛ بنابراین درصدد برآمدهاند تا میانگین قیمت ملک در هر منطقه را دلاری برآورد کنند؛ در چنین شرایطی با افزایش نرخ ارز، صاحبان ملک انتظار دارند که این رشد نرخ ارز به بازار املاک نیز برسد؛ بنابراین قیمت ریالی دارایی خود را براساس نرخ ارز تجدید ارزیابی میکنند. البته رشد قیمت در بازار مسکن مربوط به قیمت پیشنهادی است و لزوما به این مفهوم نیست که در این قیمت جدید خریداری نیز در بازار حضور داشته باشد، بلکه افزایش قیمت پیشنهادی واکنشی از سوی مالکان برای حفظ ارزش دارایی آنها و حفظ قدرت جایگزینی است.
درخصوص جبران یا عدم جبران بازدهی مسکن در قیاس با سایر داراییها، باید بگویم که به عقیده من بازار مسکن نسبت به سایر داراییها عقبماندگی محسوسی ندارد؛ افزایش نرخ ارز در میانمدت به رشد قیمت مسکن منجر میشود. در سالهای گذشته در برخی برههها تطبیق قیمت مسکن با نوسان نرخ ارز با چند سال تاخیر ایجاد میشد، اما امسال این تطبیق در زمانی کمتر از یک سال رقم میخورد، یعنی قیمت مسکن در بازه کمتر از یک سال با نرخ ارز تطبیق مییابد. در خصوص احتمال سیل تقاضای خرید مسکن با حمایت رشد ارزش دارایی در بازار ارز و طلا نیز باید بگویم بعید است افرادی که روی ارز و طلا سرمایهگذاری کردهاند، کل دارایی خود را به سمت بازار مسکن ببرند؛ با این وجود شاید ۱۰ تا ۱۵ درصد فعالان بازار ارز و طلا سود حاصل از سرمایهگذاری را در این بازارها در بخش املاک سرمایهگذاری کنند، بهعنوان مثال نسبت به خرید خانه دوم اقدام کنند. اما این سهم فعلا محدود خواهد بود.
بازار مسکن تا پایان امسال بازدهی مشابه نرخ ارز بر جای خواهد گذاشت، طی تقریبا یک دهه اخیر تمام داراییها خود را با بازار ارز تطبیق دادهاند و رشدی مطابق با افزایش نرخ ارز داشتهاند؛ البته ممکن است که بازده یک دارایی در پایان یک سال ۱۰ درصد کمتر از نرخ ارز باشد، اما عموما این عقبماندگی بازده در سال بعد جبران میشود. تورم عامل اصلی رشد نرخ ارز در کشور بوده و رشد نرخ ارز نیز بر روند نوسان قیمت در سایر بازارها اثرگذار میشود.
* کارشناس خبره بازارهای مالی
دو عامل اصلی رشد قیمت مسکن
قیمت مسکن بعد از ثبات نسبی در سال ۱۴۰۳ و ۹ ماهه اول ۱۴۰۴، در زمستان پارسال و بهار امسال افزایش یافت و در دو ماه اخیر نیز قیمت آن افزایشی بود، تمامی عوامل ذکر شده در سوال یعنی «انتظارات تورمی ناشی از نااطمینانی جنگ»، «انتظارات تورمی ناشی از جهشهای اخیر ارزی»، «تحریک خرید مسکن به واسطه سودهای افزایش نرخ ارز و طلا»، «اثر بنیادین رشد نقدینگی» و «اثر رشد قیمت ساخت» همه جزو دلایل رشد قیمت مسکن طی ماههای گذشته بودهاند. اما دو عامل اول یعنی «انتظارات تورمی ناشی از نااطمینانی جنگ»، «انتظارات تورمی ناشی از جهشهای اخیر ارزی» بیشترین تاثیر را داشتهاند.
درخصوص بازدهی بازار مسکن نسبت به سایر بازارها، هیچکدام از گزینههای ذکر شده در سوال رخ نمیدهد. احتمال سیل تقاضا از بازار طلا و سهام برای خرید مسکن در ماههای پیشرو با حفظ شرایط فعلی سیاسی تقریبا ۳۰ درصد است. همچنین تا پایان سال نیز مسکن نسبت به سایر بازارها بازدهی متوسطی خواهد داشت.
* مدیرکل دفتر برنامهریزی و اقتصاد مسکن
الگوی متفاوت مسکن در جنگ
جهشهای اخیر قیمت مسکن را که یکمرتبه پیش از جنگ ۴۰روزه و بار دیگر پس از این جنگ رقم خورد، تا حد زیادی میتوان به جایگزینی طلا و دلار و سایر انواع پسانداز با ملک از سوی متقاضیان مصرفی نسبت داد. درواقع با توجه به رشد قابلتوجه قیمت طلا و دلار، بسیاری از افرادی که متقاضی بالقوه مسکن بودند، از محل این افزایش قیمتها به مازاد پسانداز دست پیدا کردند و ترجیح دادند آن را به ملک تبدیل کنند.
واقعیت این است که اگر به گذشته هم برگردیم، میبینیم تقریبا هر زمان که جهش قیمت طلا و دلار را تجربه کردهایم، با فاصلهای زمانی، رشد تقاضا برای خرید ملک نیز اتفاق افتاده است. با این حال، به نظر من، تجربه جنگهای ۱۲ و ۴۰روزه نیز در رشد قیمت مسکن موثر بوده است. البته انتظار میرود در شرایط جنگی و شبهنظامی، افراد حتی اگر از نگهداری دلار یا طلا سود قابلتوجهی به دست آورده باشند، ترجیح دهند دارایی خود را همچنان به شکل طلا یا دلار نگه دارند و آن را به ملک تبدیل نکنند؛ اما نوع جنگهای ۱۲ و ۴۰روزه با بسیاری از جنگهای ثبتشده در تاریخ بشر متفاوت بود؛ تفاوت از این جهت که تخریب عمومی املاک مسکونی در این دو جنگ بسیار محدود بود. تخریبهای صورتگرفته، در صورت وقوع، بیشتر هدفمند و متمرکز بر مناطق خاص، ترور افراد مشخص یا حمله نقطهزنی به اهداف معین بود. در واقع، با وجود استفاده از مهمات و تجهیزات مدرن و گسترده، تخریب وسیع واحدهای مسکونی به آن شکل اتفاق نیفتاد. در نتیجه، این ذهنیت در میان شهروندان شکل گرفت که ملک مسکونی حتی در شرایط جنگی نیز میتواند دارایی کمریسکی باشد؛ درحالیکه نگهداری طلا یا دلار و جابهجایی آنها در شرایط جنگی، بهویژه زمانی که افراد قصد رفتن به مناطق امنتر را دارند، ممکن است با ریسک بیشتری همراه باشد. به نظر من، این موضوع نیز در افزایش قیمت مسکن موثر بوده است.
در بررسی بازدهی مسکن نسبت به سایر بازارها باید گفت که رشد قیمت مسکن در چند سال اخیر، در مجموع، از رشد قیمت طلا کمتر و تا حدی نیز از رشد قیمت دلار پایینتر بوده است. به همین دلیل، بازار مسکن از این نظر عقبماندگی داشته است. البته با دو جهش اخیر قیمت مسکن، پیش و پس از جنگ ۴۰روزه، بخشی از این عقبماندگی جبران شده است. با این حال، به نظر من، اگر برخی ماههای استثنایی را کنار بگذاریم، رشد قیمت مسکن همچنان در مجموع کمتر از رشد قیمت طلا و ارز بوده است. فکر میکنم این روند در سه تا چهار سال آینده نیز ادامه پیدا کند و قیمت مسکن رشدی تا حدی کمتر از طلا و دلار داشته باشد. این موضوع به تشدید مداوم رکود اقتصادی و محدود شدن میانگین پسانداز خانوارها برمیگردد. در شرایط فعلی و با توجه به سطح کنونی قیمتها، واقعیت این است که پسانداز خانوارها توانایی چندانی برای جابهجا کردن قیمت ملک ندارد. درست است که بخشی از سودی که خانوارها از پسانداز دلاری و طلایی خود به دست آورده بودند، طی ماههای اخیر به سمت بازار مسکن حرکت کرد و باعث افزایش قیمتها شد؛ اما قیمت فعلی ملک به سطحی رسیده است که پسانداز خانوارها توان چندانی برای تغییر آن ندارد. بنابراین انتظار نمیرود پسانداز خانوارها بتواند قیمت مسکن را به اندازهای افزایش دهد که قیمت طلا یا دلار رشد کرده است.
این در حالی است که هر خانوار، حتی با پساندازی اندک، میتواند طلا یا دلار خریداری کند و به پسانداز خود ادامه دهد. بنابراین تا زمانی که رونق اقتصادی به کشور بازنگردد، بعید میدانم بازار مسکن بتواند به اندازه طلا یا دلار رشد کند. در سالهای اخیر بارها شاهد بودهایم که هرگاه یکی از بازارهای دارایی در کشور، مانند طلا یا بازار سهام، رشد قابلتوجهی را تجربه کرده است، پس از چند ماه بخشی از سود بهدستآمده توسط سرمایهگذاران به بازار ملک منتقل شده است. در کشور ما، مقصد نهایی بخش قابلتوجهی از سرمایهگذاریها این است که در نهایت به ملک تبدیل شوند. بر همین اساس، به نظر من، پس از فروکش کردن جهش فعلی قیمتها در بازار سهام و ورود دوباره این بازار به دورهای از رکود نسبی یا تعادل قیمتی، ممکن است با فاصلهای حدود دو تا سه ماه، بخشی از این پولها وارد بازار مسکن شود تا سرمایهگذاران سود خود را تثبیت کنند. ذهنیت بسیاری از سرمایهگذاران در ایران و حتی در نقاط مختلف جهان این است که هرچقدر هم سود عددی، ریالی یا دلاری به دست آورده باشند، این سود زمانی تثبیت میشود که آن را به ملک تبدیل کنند. این ذهنیت در ایران بسیار پررنگ است.
در نتیجه، به نظر من، دو تا سه ماه پس از پایان روند صعودی بازار سهام، بخشی از این سرمایهها وارد بازار مسکن خواهد شد. با این حال، باید توجه داشت که قیمت ملک در حال حاضر بهاندازهای بالاست که حتی ورود این سرمایهها نیز احتمالا نمیتواند جهش بسیار بزرگی در قیمتها ایجاد کند. اگر در نیمه اول سال ۱۴۰۵ بازدهی سهام، طلا و مسکن را با یکدیگر مقایسه کنیم، بازار سهام بهطور میانگین رتبه اول بازدهی و سودآوری را داشته است، مسکن در رتبه دوم قرار گرفته و طلا رتبه سوم را به خود اختصاص داده است. من فکر میکنم در نیمه دوم امسال نیز بازار سهام از نظر بازدهی و سودآوری در رتبه اول قرار بگیرد؛ اما حدس میزنم طلا بتواند عقبماندگی خود را نسبت به بازار مسکن جبران کند و رتبه دوم را بگیرد.
* تحلیلگر اقتصادی
رقیب جدی بازار مسکن
پس از جنگ ۱۲روزه، بازار مسکن وارد فاز نزولی شد؛ به این معنا که قیمتها هم بهصورت اسمی و هم واقعی کاهش یافتند. این شرایط تا تابستان ادامه داشت، اما از پاییز جهت تحولات قیمتی تغییر کرد و بازار وارد فاز افزایشی شد. با توجه به رشد محدود قیمت مسکن در دورهای طولانی و عقبماندگی آن از تورم، در آذر و ابتدای زمستان شاهد افزایش قیمتها و همزمان رشد تعداد معاملات بودیم. این افزایش قیمت با شیبی متناسب با رونق نسبی معاملات همراه بود. با شروع جنگ رمضان، بازار مسکن بار دیگر افت قیمت را با شیبی تند تجربه کرد.
این اتفاق با توجه به شرایط جنگی، ناآرامیها و نقدشوندگی پایین مسکن در مقایسه با سایر بازارها، طبیعی بود. با این حال، معتقدم بازار مسکن امروز با پدیده «قیمتپراکنی» مواجه است. البته برخی مولفههای بنیادی، افزایش قیمت مسکن را تایید میکنند. برای مثال، طبق گزارش مرکز آمار، قیمت نهادههای ساختمانی در زمستان۱۴۰۴ نسبت به زمستان۱۴۰۳ بیش از ۱۰۰درصد افزایش یافته بود. بنابراین، بخشی از رشد قیمت مسکن بر مبنای واقعیتهای اقتصادی قابل پذیرش است؛ اما سایر مولفههای بازار با افزایش قیمتهای مشاهدهشده همخوانی ندارند و شاید کاهشهای مقطعی قیمت مسکن را تاثیر مولفه جنگ بر زمین و بهخصوص اراضی و املاک مرغوب دانست که دچار کاهش ارزش میشوند. مجموعه شواهدی رشد چشمگیر قیمت مسکن از ابتدای فروردین۱۴۰۵ را بهطور جدی محل ابهام قرار داده که تا چه میزان رشد طبیعی ناشی از احیای بازار و انعکاس مولفههای تورم تولید و تا چه میزان ناشی از تشدید و شدت گرفتن رشد قیمت بر اثر قیمتپراکنی است که در ادامه به اجمال به آن اشاره میشود:
نخست: در فروردین، عملا هیچ معاملهای در بازار مسکن انجام نمیشد؛ نه بهصورت رسمی و نه عرفی. در شرایط جنگی، فعالیتهای اقتصادی و کسبوکارها تعطیل بودند و بسیاری از ادارات و شرکتها هنوز فعالیت خود را از سر نگرفته بودند. حتی خلوتی معابر شهر تهران شاهدی ملموس از غیرفعال بودن شهر بود، با این حال، تنها با یک جرقه، یعنی آسیب به برخی واحدهای پتروشیمی و فولادی و نگرانی از افزایش گسترده قیمت مصالح ساختمانی، شوکی به بازار وارد شد که اگرچه در ابتدا این نگرانی واکنشی منطقی بود، اما به نظر بهانهای برای سوخت جهش مسکن شد. در ابتدا، در برخی اقلام مانند فوم پلیاستایرن، جهشهای مقطعی تا سهبرابر نیز مشاهده شد؛ اما با گذشت زمان و روشنشدن ابعاد واقعی خسارتها، قیمتها تعدیل شدند و به مرور به سطوح متعادلتری بازگشتند. به اعتقاد من، این اتفاق نقش یک کاتالیزور را در تحولات بازار ایفا کرد متاسفانه چه متولی اصلی صنایع ساختمانی وزارت صمت، چه وزارت راه و شهرسازی در خلأ تحلیل و آمار رسمی از تاثیر خسارت بر زنجیره تولید، در آن برهه در مقام توجیه و اطلاعرسانی برنیامدند و در زمانی که میتوانستند با اطمینانبخشی از بازگشت به مدار تولید زنجیره صنایع ساختمانی جلوی شعله این آتش را بگیرند، نقشآفرینی موثری نداشتند.
دوم: افزایش سریع و شدید در مناطق سرمایهای و لوکس در حین شعلهوری آتش جنگ واقعا قابل توجیه نبود؛ چون بهطور معمول تاثیر منفی جنگ بر املاک و مستغلات لوکس شدیدتر از املاک معمولی و مصرفی است.
سوم: رشد شدید قیمت مسکن در فروردین زمانی رخ داد که بازار دلار در سهماه منتهی به پایان فروردین رشد چندانی نداشت.
چهارم: برخلاف روندی که به نظر بهخاطر دور شدن استطاعت مسکن رشد قیمت نوساز کمتر از متوسط بازار شده بود، روند معکوس شد و رشد قیمت نوساز در فضای حداقلی معاملات کاملا ملموستر بود.
پنجم: متراژهای کوچک که به شدت مورد تقاضا بوده و رشد چشمگیری داشتند در سال جاری با اختلاف رشد کمتری از متراژهای بزرگ داشتند. باید توجه داشت خانههای با قیمتهای ۵میلیارد تومان بهجز داشتن سرمایه قبلی یا تبدیل به احسن ملک موجود از طریق درآمد حتی برای متوسط دهکهای بالا هم میسر نیست و قطعا عمده تقاضای این بخش را میتوان سرمایهای دانست.
ششم: رشد شدید قیمت در مناطق با عرضه بسیار بالا و انبوه واحدهای در حال ساخت و واحدهای خالی مثل منطقه ۲۲ و ۲۱ و برخی محلات منطقه ۱ و ۵.
هفتم: تشدید فاصله قیمت پیشنهادی پلتفرمها (که در خلأ دوساله انتشار آمار رسمی جایگزین قیمتهای واقعی معاملاتی شده) از حدود ۱۰درصد بالاتر از متوسط معاملاتی در شرایط آرامش و تعادل بازار به بیش از ۲۰درصد.
معتقد هستم عوامل بیرونی، از طریق مداخله و دستکاری بازار، باعث شدند روندهای واقعی افزایش قیمت، رسمیت پیدا کنند و تشدید شوند. اگر این مداخله رخ نمیداد، قیمتها همچنان افزایش مییافتند؛ اما نه به اندازهای که امروز شاهد آن هستیم. در آن صورت، بازار میتوانست مسیری منطقیتر را طی کند و افزایش قیمتها، مشابه پاییز و زمستان، با شیبی معقول و همراه با رشد معاملات پیش برود و رشد منطقی قیمت همزمان با رشد معاملات با پوشش منطقی مولفه افزایش قیمت نهادهها با توجه به سهم آن از قیمت نهایی، افزایش یا لااقل حفظ انگیزه تولید را هم تداوم میبخشید.
افزایش عجیب قیمتها در نیمه نخست امسال، در شرایطی رخ داده که بازار در رکود فزاینده تقاضای مصرفی به سر میبرد. در این وضعیت، تنها بخش بسیار محدودی از جامعه توان خرید مسکن دارد و بخشی از تقاضا نیز از سوی افرادی شکل میگیرد که مسکن را بهعنوان دارایی سرمایهای میبینند. شاید در صورت دسترسی و ثبت و ضبط مسیر نقل و انتقال و تراکنشهای مالی، موضوع محدودیتهای جابهجایی مالی بینالمللی و ریسکهای رمزارز، موضوع انتقال دارایی تراستیها و مواردی اینچنینی نیز جای بررسی و مداقه بیشتر دارد. اینجا این پرسش مطرح میشود که جا ماندن مسکن از سایر بازارها چه معنایی دارد و آیا باید آن را صرفا یک کالای سرمایهای دانست؟ تجربه کشورهای مختلف نشان میدهد سیاستگذاران در بسیاری از کشورها تلاش کردهاند مسکن را از جایگاه یک کالای صرفا سرمایهای، مشابه رمزارز یا طلا خارج کنند و ماهیت کالای عمومی یا اجتماعی آن را تاکید کنند و تا حدی نیز موفق بودهاند. در ایران هم تلاشهایی در این زمینه انجام شده و تحولات بازارها نشان میدهد این موضوع تا حدی در کشور ما نیز مصداق دارد.
قیمت هر مترمربع مسکن در تهران در دورههایی بین ۵۰۰ تا ۲هزار دلار بوده است. با این حال، برخلاف برخی تحلیلگران که با نگاه سرمایهای به بازار مسکن نگاه میکنند، معتقدم در شرایط تنش، افزایش ریسک، دشواری نقدشوندگی و کاهش تقاضا، دلیلی ندارد که قیمت دلاری مسکن حتما در یک تراز رایج باقی بماند. برای مثال، قیمت جهانی مس را میتوان مبنای مشخصی برای خریدوفروش آن در نظر گرفت؛ حتی اگر صادرات آن با محدودیت مواجه شود، این موضوع بر قیمت اثر میگذارد. اما نمیتوان انتظار داشت متوسط قیمت هر مترمربع مسکن تهران الزاما در سطح هزار دلار باقی بماند؛ چون قابلیت نقل و انتقال و مبادلاتی بینالمللی بر آن رایج نیست، برآورد من این است که با تداوم شرایط فعلی، محدودیتها و محاصره و رشد شدید نرخ ارز، قیمت مسکن با شیبی کمتر افزایش مییابد و قیمت دلاری آن کاهش پیدا میکند. این اتفاق طبیعی است؛ زیرا تقاضای موثر در بازار بهشدت کاهش یافته است و حتی شاید مقایسه قیمت دلاری املاک بهخصوص املاک لوکس با کشورهای همجوار و بازارهای مستغلاتی خود بر این ابهام بیفزاید.
ضمنا نباید فراموش کرد که سازنده، بهطور معمول، کسی است که شغلش ساخت و احداث بنا است. اما در کشور ما، بهدلیل محدودیت مستمر استطاعت خریدار و شانه خالی کردن بانکها از اعطای تسهیلات موثر به بخش مسکن، سازنده عملا به تامینکننده مالی و شریک سرمایهگذاری تبدیل شده است. در چنین شرایطی، کسی که فعالیت اصلیاش ساختوساز است نیز آسیب میبیند و ممکن است فقط افرادی با سرمایههای گسترده در بازار باقی بمانند و قاعده هرم سازندگان که سرمایه اولیه محدودی دارند و بخش قابلتوجهی از بار تولید پروژههای کوچک مقیاس ساختمانی را در کشور به عهده دارند در معرض خروج از این فعالیت تولیدی قرار گیرند. تداوم این روند به فعالان صنعت ساختمان آسیب میزند. انبوهی از سازندگان و انبوهسازان در شرایطی فعالیت میکنند که تقاضا، هم برای آغاز پروژههای جدید و هم برای خرید واحدهای موجود، بهشدت کاهش یافته است. ممکن است برخی سازندگان از افزایش قیمت واحدهایی که در اختیار دارند سود ببرند؛ اما طولانیشدن این وضعیت در نهایت به زیان کسبوکار آنها تمام خواهد شد.
برآورد من این است که اگر روند ۶ماه نخست امسال در سایر بازارها ادامه پیدا کند، رشد قیمت مسکن از شیب کمتری برخوردار خواهد بود و فاصله آن با سایر بازارها افزایش مییابد. دلیل این موضوع، ماهیت چندلایه مسکن است که همزمان یک دارایی سرمایهای، کالایی با نقدشوندگی محدود و دارای ارزش ذاتی بلندمدت است؛ ویژگیهایی که در شرایط تنش و نااطمینانی اهمیت بیشتری پیدا میکنند. ممکن است هزینه ساخت، بر اساس واقعیتهای اقتصادی، ۱۰۰ تا ۱۲۰درصد افزایش یافته باشد؛ اما زمین تابعی است که همانطور که ارزش افزودهها را جذب میکند، ریسکها را نیز در خود منعکس میکند. برای مثال، دسترسی به مترو، مراکز خرید، مراکز اشتغال و خدمات، ارزش زمین در تهران را افزایش میدهد؛ اما عواملی مانند جنگ، آلودگی، ازدحام و ترافیک نیز از مزیتهای سکونت در شهر میکاهند و باید در قیمت زمین منعکس شوند. بنابراین، افزایش فرضا ۷۰واحد درصد هزینه ساخت لزوما به همان میزان به افزایش قیمت نهایی مسکن منجر نمیشود.
برآورد من از قیمت معاملات مسکن تهران، برای واحدهایی با متراژ مشخص در مناطق مرکزی و با عمر بنای حدود ۱۵سال، متری ۲۲۰میلیون تومان است؛ هرچند ممکن است پلتفرمها قیمتهایی تا متری ۲۷۰میلیون تومان نیز اعلام کنند. به اعتقاد من، همین فاصله نشان میدهد که قیمتهای پیشنهادی لزوما با قیمت معاملات واقعی یکسان نیستند. از سوی دیگر، توان خرید بخش بزرگی از متقاضیان مسکن کاهش یافته و سهم تقاضای متکی بر درآمد جاری تقریبا از بازار حذف شده است. در گذشته ممکن بود یک کارمند با درآمد بالا یا یک مدیر میانی توان خرید مسکن داشته باشد، اما امروز حتی افرادی در سطوح مدیریتی بالا نیز صرفا با اتکا به حقوق خود قادر به خرید خانه در تهران نیستند. خرید مسکن برای این گروهها نیز مستلزم برخورداری از داراییهای دیگری مانند ملک، خودرو یا طلا و تبدیل آنها به نقدینگی است. بنابراین، ورود پول حاصل از درآمد به بازار مسکن بسیار محدود شده و این موضوع نقش کاهنده جدی بر تقاضا ایفا میکند.
در بازار اجاره نیز رشد قیمتها محدود بوده است. علاوه بر مصوبه کنترل اجارهبها، کاهش استطاعت مستاجران عامل مهمی در این روند است. اگر اجارهبها طی ۵ تا ۶سال گذشته همپای قیمت مسکن رشد میکرد؛ اجارهای که امروز بهطور متوسط متری ۵۰۰ تا ۶۰۰هزار تومان است، ممکن بود به حدود یکونیممیلیون تومان برسد. در این صورت، متوسط اجاره ماهانه بسیاری از واحدها به بیش از ۱۰۰میلیون تومان افزایش مییافت و بخش بزرگی از مستاجران عملا امکان سکونت در تهران را از دست میدادند. همین محدودیت استطاعت، اصلیترین دلیل تعدیل رشد اجارهبها است. به اعتقاد من، سازوکار عرضه و تقاضا در ادامه بر قیمت مسکن نیز اثر خواهد گذاشت و مانع از تداوم رشدهای شدید قیمتی میشود. درباره ورود سرمایه از بازارهایی مانند ارز و طلا به مسکن در صورت آرامش یا نزولی شدن بازار ارز و طلا، نیز معتقدم گزینههای سرمایهگذاری با ریسک پایین، از جمله صندوقهای درآمد ثابت با بازدهی حدود ۴۰درصد، رقیب جدی بازار مسکن هستند. کسی که صرفا بهدنبال سوداگری یا نوسانگیری است و میخواهد سرمایه خود را برای تحولات کوتاهمدت دردسترس نگه دارد، این حوزه جذابیت بیشتری دارد.
ورود به بازار مسکن بیشتر برای کسانی توجیه دارد که افق سرمایهگذاری دستکم دوساله و بلندمدت دارند؛ همچنین متقاضیان مصرفی، افرادی که قصد تبدیل به احسنکردن ملک خود را دارند یا کسانی که نیاز و توانایی قطعی به خرید مسکن دارند، ممکن است وارد بازار شوند. البته سهم خریدارانی که با استفاده از وام اقدام به خرید میکنند، بسیار محدود است. در سمت عرضه نیز به اعتقاد من، تقاضای فروش افزایش یافته است. اگر نسبت دارایی به درآمد خانوارها را بررسی کنیم، میبینیم که این نسبت، بهویژه در حوزه مسکن، به سقف خود نزدیک شده است. از آنجا که املاک و مستغلات بزرگترین دارایی بسیاری از خانوارهاست، بخشی از آنها ممکن است برای تعدیل دارایی، تامین درآمد و جبران عقبماندگی هزینههای زندگی، به فروش ملک روی بیاورند. جایگزینی یک واحد بزرگ و گرانقیمت با دو واحد برای درآمد اجاره یا تهیه خانههای برای اقامت دوم در شهرستان و مناطق ییلاقی احتمالا یک قطاع رو به گسترش در بازار سالهای آتی باشد.
تغییرات جمعیتی نیز این روند را تقویت میکند. خانوارهای سالمند معمولا کوچکتر میشوند، خانوار هستهای در دهه پنجم زندگی به سمت خانوار دو یا یکنفره میل میکند و ممکن است به تعدیل داراییهای ملکی خود نیاز پیدا کنند. در نتیجه، فشار بیشتری از سمت عرضه به بازار وارد میشود؛ درحالیکه تقاضای متناسبی برای جذب این واحدها وجود ندارد. این وضعیت خود میتواند عاملی برای کنترل رشد قیمتها باشد. موضوع دیگری که کمتر شناختهشده و کسی به آن نمیپردازد سهم کارکردهای تجاری و اداری و خدماتی در املاک مسکونی است که به نظر این حوزه نیز همسو با کاهش نرخ رشد اقتصادی با کاهش تقاضا و احتمالا آزاد و عرضه شدن برخی املاک مسکونی با این کارکردها همراه باشد. برآورد من این است که این روند ادامه پیدا میکند. حتی اگر شرایط بازار آرام شود و برای مثال قیمت ارز کاهش یابد، امکان ارائه تخفیفهای قابلتوجه در معاملات مسکن وجود خواهد داشت. یکی از مشکلات فعلی، نبود آمارهای مستمر و ماهانه بازار مسکن است؛ آماری که وزارت راه و شهرسازی باید بهصورت دورهای منتشر کند. به نظر میرسد این وزارتخانه از پذیرش مسوولیت خود در ساماندهی بازار فاصله گرفته و ترجیح میدهد درباره تحولات آن پاسخگو نباشد.
در چنین شرایطی، آمارهای پلتفرمهای ملکی نیز میتوانند بر انتظارات بازار اثر بگذارند و به نوعی بازارسازی یا هدایت قیمتها منجر شوند. به اعتقاد من، قیمتهای پیشنهادی آگهیها بهطور متوسط حدود ۲۰درصد بالاتر از قیمت واقعی معاملات قرار دارند. ممکن است این قیمتها تا حدودی بازتابدهنده واقعیت بازار باشند؛ اما در صورت افت قیمت در سایر بازارها یا افزایش نیاز فروشندگان به نقدکردن دارایی، همین فاصله میتواند بهسرعت در قالب تخفیفهای سنگین در معاملات واقعی ظاهر شود. موضوع قطع بند ناف اتصال قیمت مسکن به حقالزحمه مشاور املاک نیز با وجود تصریح قانونی از سوی مجریان وزارت صمت و راه و شهرسازی چندان پیگیری نمیشود. موضوعی که نفع افزایش قیمت پیشنهادی ناشی از سهم معاملهگر را تعدیل کند. البته وقتی شاید اولویت صد و یکم هم ساماندهی و ارتقای کارکرد بنگاههای معاملات مسکن نیست شاید منطقیتر انتقال کامل این حوزه به وزارت راه و شهرسازی باشد.
* پژوهشگر مسکن و شهرسازی
تاثیر ارز بر مسکن بیشتر از زمین
تمامی عوامل ذکرشده در افزایشهای اخیر در قیمت مسکن دخیل هستند، در عین حال از ابتدای امسال قیمت مصالح ساختمانی رشد قابلتوجهی داشت. این افزایش در مقاطع فولادی (میلگرد)، سیمان و سایر مصالح ایجاد شد و با افزایش هزینه ساخت، زمینهساز رشد قیمت مسکن شد. در عین حال طی ماههای اخیر شاهد جهش نرخ ارز و طلا بودیم و بازار سرمایه نیز بازدهی مثبت قابلتوجهی داشت. بنابراین تمامی عوامل در رشد قیمت مسکن دخیل بودند. البته به عقیده من تاثیر جهش نرخ ارز بر رشد قیمت مسکن از سایر عوامل ذکرشده به مراتب بیشتر است. در گذشته عمده نوسانات قیمتی در بازار مسکن متاثر از عوامل درون بازاری نظیر قیمت مصالح و زمین بود؛ اما در شرایط کنونی وضعیت متفاوت شده و جهش نرخ ارز بیشترین تاثیر را بر رشد قیمت مسکن برجای گذاشته است.
بازار مسکن با بازارهایی نظیر طلا و ارز متفاوت است، نوسان قیمت در این بازار سرعت به مراتب کمتری نسبت به بازار ارز و طلا دارد. در گذشته در برهههایی قیمت مسکن حباب داشت؛ اما در شرایط کنونی با توجه به نرخ ارز و طلا قیمتها واقعی شدهاند. این موضوع بهخصوص در خانههایی که در حال ساخت هستند، جلوه بیشتری دارد؛ بهنحویکه قیمت پروژههای پیشفروش مسکن در شهریور امسال نسبت به پیشفروشیها در شهریور سال گذشته، این رشد قیمت را نشان میدهد. با وجود این بهدلیل قرارگیری کشور در شرایط جنگی و عدم ثبات عقبماندگی بازار مسکن نسبت به سایر داراییها حفظ میشود. درصورتیکه شرایط فعلی استمرار یابد، مسکن بازدهی کمتری از سایر داراییها شامل ارز، طلا و بورس خواهد داشت. اما اگر صلح حاصل، تحریمها رفع شده و ارتباط عادی با دنیای بیرونی شکل گرفته و ثبات اقتصادی ایجاد شود، مطمئنا گشایشی در اقتصاد ایران ایجاد میشود و در این شرایط بازار واحدهای مسکونی و اداری با هجوم تقاضا مواجه میشوند. بررسی روند بلندمدت در بخش مسکن نشان از آن دارد که این بخش همواره یک قدم جلوتر از سایر بازارها حرکت کرده است.
* کارشناس اقتصاد مسکن
مسکن به بازارها نزدیک میشود
جهشهای اخیر قیمت مسکن عمدتا متاثر از انتظارات تورمی ناشی از جهشهای ارزی رقم خورده است. با این وجود، در صورت استمرار شرایط کنونی یعنی «نه جنگ، نه صلح، نه مذاکره» روند رشد قیمت مسکن در ماههای آینده ادامه یافته و بازده آن به سایر بازارها نزدیک میشود. دو جهش اخیر قیمت در بازار مسکن متاثر از رشد نرخ ارز رقم خورد؛ اما در صورت حفظ شرایط کنونی، اگرچه رشد قیمت مسکن ادامهدار میشود، اما رشد هیجانی تقاضا و قیمت در این بازار بعید است. در خصوص بازدهی این بخش تا پایان سال نیز به عقیده من، مسکن همچنان بازدهی کمتری نسبت به سایر بازارها خواهد داشت، اما فاصله بازدهی آن با سایر بازارها کم میشود.
* توسعهگر ساختمانی
کمترین بازدهی ۱۴۰۵ برای مسکن
درخصوص دلایل جهش قیمت مسکن در ماههای منتهی به پایان سال گذشته و ابتدای امسال، تجربه ما نشان میدهد که افزایش نرخ ارز و طلا عامل اصلی تحریک معاملات مسکن بود؛ درواقع جهش نرخ ارز و طلا در سال گذشته و عدم رشد قیمت مسکن باعث شد تا بخشی از مردم که تجربه داشتند از فرصت ایجادشده استفاده کنند و با فروش دارایی طلا و ارز خود نسبت به خرید مسکن برای مصرف یا سرمایهگذاری اقدام کردند.
تحریک معاملات مسکن درپی جهش نرخ ارز و طلا رویهای معمول در این بازار است، اما نکته حائز اهمیت آن است که عامل جهش قیمت مسکن بسته به منطقه و متراژ متفاوت است؛ درحالیکه جهش نرخ ارز و طلا حامی رشد قیمت آپارتمان در مناطق لوکس شهر است، رشد قیمت ساخت عامل مهم افزایش قیمت مسکن در آپارتمانهای غیرلوکس در مناطق میانی و جنوبی شهر است. تا پایان امسال قیمت مسکن افزایشی خواهد بود، اما احتمال نزدیک شدن به سایر بازارها یا سبقت از آنها به شدت ضعیف خواهد بود و بنابراین کماکان عقبماندگی از سایر بازارها حفظ میشود. البته این سوال نیز یک استثنا دارد، درخصوص آپارتمانهای ریزمتراژ، احتمال رشد قیمتی متناسب با سایر بازارها وجود دارد؛ اما چنین رشدی در بازار آپارتمانهای میانمتراژ و بزرگ به علت آنکه جایگاه سرمایهای مسکن به شدت ضعیف شده، بعید است که بتواند عقبماندگی خود نسبت به سایر بازارها را جبران کند. درخصوص سیل تقاضا برای مسکن از محل بازار طلا و سهام، با توجه به سودهای قابلتوجه در بازار سرمایه احتمال ورود نقدینگی به بخش مسکن وجود دارد، درواقع احتمالا بخشی از فعالان بازار سرمایه پس از کسب بازدههای خوب اخیر، نسبت به فروش دارایی و خرید ملک اقدام کنند؛ اما با توجه به چشمانداز افزایشی در بازار ارز و طلا بعید است که بخش مسکن از سوی این بازارها با ورود شدید سرمایه مواجه شود.
البته اگر فردی در شرف خرید خانه باشد، طبیعتا فروش طلا، ارز و سهام منطقی است که طبیعتا بازار مسکن با خریدهای اینچنینی مواجه خواهد شد؛ اما ورود به بازار مسکن از بازار ارز و طلا برای حفظ ارزش دارایی بعید است. بازار مسکن تا پایان امسال کمترین رشد قیمت را نسبت به سایر داراییها به ثبت میرساند. این در حالی است که بهرغم رشد قیمت زمین، تراکم (عوارض ساخت) و قیمت ساخت باعث افزایش هزینه تولید مسکن شده است، با وجود این همچنان بازدهی مسکن کمتر از سایر بازارها خواهد بود. اگرچه قیمت فعلی مسکن نسبت به هزینه تمامشده ارزنده است، اما خرید مسکن با توجه به ویژگیهای خاص حاکم بر این بازار از جمله احتمال مشمول مالیات شدن و... به صرفه نیست.
* توسعهگر ساختمانی
علت بیمیلی به سرمایهگذاری ملکی
افزایش نرخ ارز و طلا در ماههای اخیر از دلایل اصلی جهشهای اخیر قیمت مسکن بود، همواره صعود نرخ ارز و طلا به بازار مسکن نیز سیگنال افزایشی داده است. در عین حال طی ماههای اخیر قیمت بخش زیادی از مصالح ساختمانی جهش کمسابقهای داشت. بسته شدن مسیرهای واردات مزید بر علت شد تا قیمت برخی مصالح مصرفی در ساختمان ۳ تا ۴ برابر نیز افزایش یابد. بنابراین سه عامل ذکرشده یعنی رشد نرخ ارز، رشد نرخ طلا و جهش قیمت مصالح ساختمانی در رشد قیمت مسکن در ماههای اخیر دخیل بوده است.
اگرچه قیمت مسکن چند مرتبه در ماههای اخیر رشد داشت، اما در شرایط حفظ وضعیت کنونی یعنی «نه جنگ و نه صلح»، همچنان قیمت مسکن از سایر بازارها عقبتر خواهد بود و عقبماندگی بازدهی مسکن از سایر بازارها حفظ میشود. تا زمانی که کشور به ثبات سیاسی نرسد، سرمایهگذاری جدید روی مسکن از سوی مردم محدود خواهد ماند. اگرچه قیمت مسکن متاثر از رشد قیمت سایر داراییها افزایشی شده، اما تا زمانی که ثبات سیاسی در کشور ایجاد نشود، بخش عمدهای از مردم تمایلی به سرمایهگذاری روی مسکن و خرید خانه ندارند. تا پایان سال بازدهی سایر بازارها نسبت به بخش مسکن دست برتر را خواهد داشت.
* کارشناس بخش ساختمان
سبقت بازدهی مسکن بعید است
اگرچه عنوان میشود که قیمت مسکن در ماههای پایانی سال گذشته و ابتدای امسال جهش داشت، اما این داده مربوط به قیمت پیشنهادی و نه قیمت معاملاتی است. درعینحال تعداد معاملات مسکن در ماههای گذشته به شدت محدود بوده و بنابراین اظهارنظر براساس داده محدود، چندان دقیق نیست. در عین حال نوسان قیمت مسکن باید در بازه بلندمدت بررسی شود تا تحلیل درستی استخراج شود. همچنین به نظر میرسد قیمت مسکن در سطح کشور و نه صرفا شهر تهران تغییراتی فراتر از تورم عمومی را ثبت کرده باشد و حتی قیمت معاملاتی در سطح کشور نسبت به تورم رشد کمتری نیز داشته است.
نقدشوندگی مسکن نسبت به بازار ارز و طلا و سهام پایینتر است و معامله آن هم زمانبر است. بنابراین در برابر تحریکهای مقطعی به نظر میرسد قیمت معاملهشده آن پیرو تغییرات بلندمدت، تورم عمومی کشور و قیمت بازارهای موازی باشد، ولی با تاخیر. در خصوص روند رشد قیمت مسکن در ماههای آتی با فرض استمرار شرایط فعلی سیاسی کشور باید گفت که در شرایط نااطمینانی به نظر میرسد ترجیح خریداران دارایی منقول و نقدشونده و تقسیمپذیر باشد. این در حالی است که مسکن غیرمنقول است، نقدشوندگی کمتری دارد، معمولا تقسیمپذیر نیست و بسیاری از خریداران توان خرید یکجای آن را نخواهند داشت. پس اگر از نوسانگیریهای احتمالا کمتعداد بگذریم به نظر نمیرسد بازار مسکن بتواند در این شرایط از بازارهای موازی سبقت بگیرد و به احتمال بیشتر با تاخیر و در درازمدت رشدی مشابه آنها خواهد یافت. البته در یک حالت خاص و غیرمحتمل تداوم شرایط نااطمینانی در زمان بسیار طولانی شاید حتی خصلت سرمایهای مسکن را از آن سلب نماید و به کاهش سوددهی منجر شود.
در صورت تداوم وضعیت فعلی فکر نمیکنم سیل تقاضای خرید مسکن از سمت دارایی طلا و بازار سرمایه به بازار مسکن روانه شود. در صورت تغییر شرایط و آرامش بازار شاید این موضوع رخ بدهد که بخشی از این موضوع نیز به خاطر کاهش قیمت در بازارهای ارز و طلا و نه بورس خواهد بود. درخصوص بازدهی بازار مسکن در قیاس با سایر بازارها تا پایان سال نیز به عقیده من نوسانات مقطعی در قیمتهای معاملهشده مسکن به نظر کمتر از بازارهای موازی (ارز و طلا و اوراق بهادار) باشد؛ این نوسانات شاید تا پایان سال نقش مهمتری داشته باشند. با تداوم شرایط فعلی بعید به نظر میرسد کسب سود از بازار مسکن بیشتر از آنها باشد. اما در درازمدت (مثلا چند سال)، اگر شرایط بحرانی خاصی رخ ندهد، میزان سوددهی مسکن احتمالا تفاوت چندانی نداشته باشد (البته با توجه به روند سالهای گذشته در کل کشور شاید کمی کمتر باشد).
* پژوهشگر شهر و مسکن