اقدام کمسابقه پکن برای مهار ریسکهای مالی؛
پاکسازی بزرگ بانکها در چین
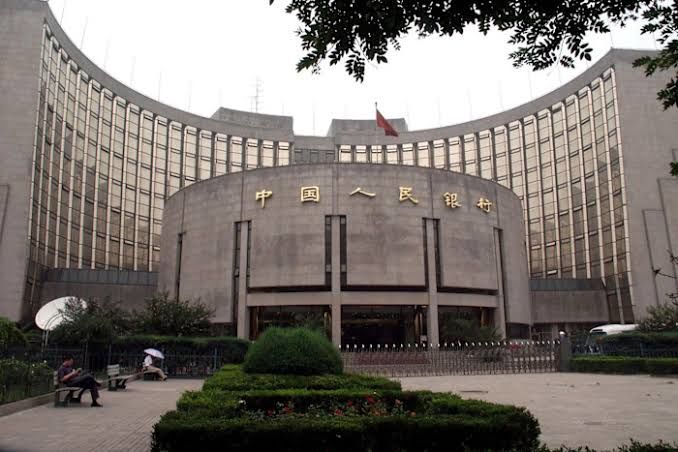
گروه آنلاین روزنامه دنیای اقتصاد- نگار حجتی: دولت چین در اقدامی کمسابقه برای مهار ریسکهای مالی و تقویت نظارت بر شبکه بانکی، صدها مؤسسه اعتباری و بانک محلی را تعطیل یا در یکدیگر ادغام کرده است.
این جراحی بزرگ در شرایطی رقم میخورد که دومین اقتصاد بزرگ جهان با کاهش شتاب رشد، بحران ادامهدار بخش مسکن و رکود در تقاضای تسهیلات دستوپنجه نرم میکند.
آمارهای رسمی اداره ملی تنظیم مقررات مالی چین نشان میدهد تنها در سال گذشته میلادی بیش از ۶۷۰ نهاد بانکی که تقریباً همه آنها در مناطق روستایی فعالیت میکردند منحل یا ادغام شدهاند.
این رقم یک رکورد تاریخی به شمار میرود. بر اساس گزارش مؤسسه رتبهبندی فیچ، این پاکسازی گسترده شمار کل نهادهای بانکی چین را با افتی ۲۳ درصدی طی چهار سال، به ۳ هزار و ۱۳۹ مؤسسه رسانده است.
به باور کارشناسان، تجدید ساختار در نظام بانکی ۶۴ تریلیون دلاری چین بیش از هر چیز با هدف سادهسازی نظارت و جلوگیری از بحران نقدینگی در بانکهای کوچک انجام میشود.
تحلیلگران مقیاس کنونی ادغامها را در تاریخ اقتصادی چین بیسابقه میدانند. مؤسسه فیچ مؤسسات مالی کوچک در سطح شهرها و روستاها را آسیبپذیرترین حلقه این زنجیره معرفی کرده است؛ نهادهایی که به ویژه در مناطق کمتر توسعهیافته با چالشهایی چون کیفیت پایین داراییها، کمبود شدید سرمایه و ضعف در حاکمیت شرکتی روبهرو هستند.
مؤسسه رتبهبندی مودیز نیز تاکید دارد این اقدامات نشاندهنده عمق دشواریهای بانکهای منطقهای است و پیشبینی میکند موج ادغامها تا زمان مهار کامل این خطرات ادامه یابد.
به گزارش فایننشال تایمز، فشارهای کنونی ناشی از شرایط کلان اقتصادی کشور است. کاهش نرخ بهره، رکود قیمتها و بهویژه تداوم بحران در بخش املاک از سال ۲۰۲۱، حاشیه سود بانکها را به شدت تحت فشار گذاشته است.
سیاستگذاران چینی حتی برای تقویت بانکهای تراز اول دولتی نیز ناچار به مداخله شدهاند و در ماههای اخیر میلیاردها دلار سرمایه تازه به غولهای بانکی این کشور تزریق کردهاند تا توان تسهیلاتدهی آنها حفظ شود.
با این حال، تحلیلگران معتقدند بانکهای کوچک بسیار شکنندهتر هستند. به گفته کارشناسان بازار اعتبار، پکن دو راه بیشتر پیش رو ندارد: یا باید بانکهای بزرگ را به بلعیدن مؤسسات ضعیفتر وادار کند، یا دولتهای محلی را برای تزریق سرمایه به این نهادها به خط کند تا از هرگونه تکانه در بازار مالی و افت اعتماد سپردهگذاران جلوگیری شود.
همزمان با کاهش تمایل خانوارها به دریافت وام، بهویژه در بخش مسکن، بانکهای چینی تمرکز خود را به سمت تامین مالی شرکتها تغییر دادهاند. آمارهای بانک مرکزی چین نیز حاکی از کند شدن رشد کل اعتبارات و حتی کاهش کمسابقه اعطای وامهای جدید به یوان در برخی ماههای اخیر است.
ریشه این هراسها به بحران ورشکستگی بائوشانگ بانک در سال ۲۰۱۹ بازمیگردد که به نقطه عطفی در نگاه سیاستگذاران به خطرات نقدینگی تبدیل شد. در راستای همین رویکرد تازه، برای نمونه در منطقه مغولستان داخلی شمار مؤسسات بانکی از بیش از ۱۰۰ مورد به تنها ۱۲ بانک کاهش یافته است. نمونه دیگر این روند در شهر شنیانگ دیده میشود؛ جایی که شنگجینگ بانک با ادغام سایر وامدهندگان محلی، ارائه خدمات وام مسکن را تنها در یک شعبه متمرکز کرده است.
در نهایت، با انتشار دادههای اقتصادی ضعیف و احتمال کاهش بیشتر نرخهای بهره سیاستی از سوی پکن، تحلیلگران هشدار میدهند که چالش نرخهای بهره پایین و سودآوری ناچیز دیگر تنها به بانکهای روستایی محدود نیست و تمامیت نظام بانکی چین را تحت فشار قرار داده است.