ارزش ذاتی بازار سهام چقدر است؟
زمان ورود به بورس
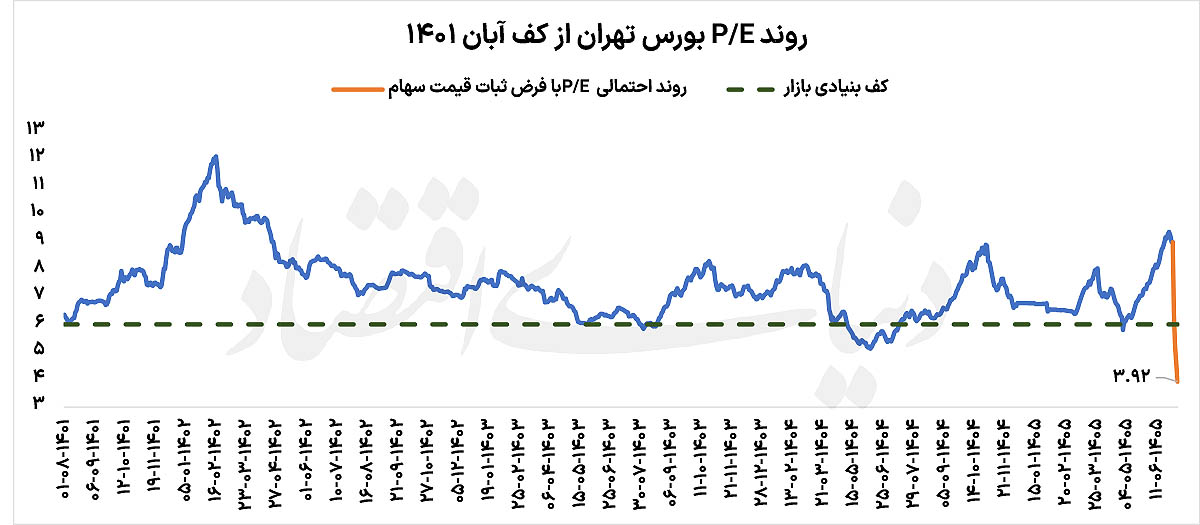
علی قاسمی: رشد پرشتاب بازار سهام در یک سال گذشته، نسبتهای مهم ارزشگذاری را هم تغییر داده است. قیمت سهام به سطوحی رسیده که دیگر نمیتوان تنها با تکیه بر معیارهای سنتی، از ارزندگی مطلق بازار صحبت کرد. نسبت قیمت به سود گذشتهنگر بازار در روزهای اخیر از مرز ۹ واحد عبور کرده؛ سطحی که از بهار ۱۴۰۲ تاکنون دیده نشده است. در مقابل، P/E آیندهنگر، که قیمت امروز سهام را با سود برآوردی چهار فصل آینده مقایسه میکند، به بیش از ۵.۵ واحد رسیده است. البته این ارقام به معنای قرار گرفتن بازار در محدوده حباب نیست. آنچه این نسبتها نشان میدهند، کاهش حاشیه امن سرمایهگذاری در مقایسه با ماههای گذشته است. در چنین شرایطی، رشد سودآوری شرکتها برای توجیه قیمتهای فعلی اهمیت بیشتری پیدا میکند. به همین دلیل، پرسش اصلی سرمایهگذاران این است که P/E مناسب بازار در شرایط فعلی اقتصاد ایران چه محدودهای دارد و در چه سطحی میتوان دوباره از جذابیت قیمتها سخن گفت؟
رشد P/E گذشتهنگر بازار
بازار سهام طی یک سال اخیر بیش از ۱۹۰ درصد رشد کرده است. طبیعی است که چنین رشدی، نسبتهای ارزشگذاری را نیز به سطوح بالاتری برساند. P/E گذشتهنگر بازار اکنون از ۹ واحد عبور کرده؛ یعنی ارزش بازار سهام بیش از ۹ برابر سود محققشده شرکتها در چهار فصل گذشته است. این نسبت در بلندمدت در محدوده پایینتری قرار داشته و سطح 7.5 واحد را میتوان یکی از محدودههای تاریخی مهم دانست. بنابراین، اگر قیمت سهام در سطوح فعلی باقی بماند، یکی از راههای بازگشت P/E به محدودههای متعارف، رشد سود شرکتهاست. به بیان سادهتر، بازار برای آنکه بدون افت قیمتها به تعادل برسد، به گزارشهایی نیاز دارد که رشد سودآوری شرکتها را تایید کنند. از این منظر، گزارشهای 6 ماهه اهمیت زیادی دارند. با انتشار عملکرد تابستان و مشخص شدن میزان تحقق سود شرکتها، تصویر روشنتری از وضعیت سودآوری بازار به دست خواهد آمد. اگر رشد سود شرکتها با رشد قیمت سهام همراه شود، P/E گذشتهنگر میتواند بدون اصلاح جدی قیمتها کاهش پیدا کند. اما اگر سودآوری نتواند خود را با افزایش قیمتها هماهنگ کند، فشار برای تعدیل نسبتهای ارزشگذاری بیشتر خواهد شد.
با وجود این، P/E گذشتهنگر در اقتصاد تورمی ایران یک محدودیت مهم دارد. سودی که شرکتها در چهار فصل گذشته شناسایی کردهاند، نماینده سودی نیست که در چهار فصل آینده خواهند ساخت. تورم، تغییر نرخ ارز، افزایش قیمت محصولات و رشد نرخ فروش میتواند سود اسمی شرکتها را با سرعت قابلتوجهی افزایش دهد. به همین دلیل، وقتی سودآوری شرکتها در حال تغییر است، P/E آیندهنگر میتواند تصویر بهتری از سطح ارزشگذاری بازار ارائه کند. P/E آیندهنگر بازار در حال حاضر بالاتر از 5.5 واحد قرار دارد. این نسبت اگرچه فاصله زیادی با P/E گذشتهنگر دارد، اما در مقایسه با نرخ بهره و ریسکهای اقتصادی موجود، همچنان عدد قابلتوجهی است. در واقع، ارزشگذاری سهام فقط به میزان سود شرکتها بستگی ندارد. سرمایهگذار بازده مورد انتظار سهام را با بازده داراییهای بدون ریسک مقایسه میکند. هرچه نرخ بهره واقعی بالاتر باشد، برای پذیرش ریسک سهام معمولا بازده بیشتری مورد انتظار خواهد بود. در مقابل، زمانی که نرخ بهره واقعی منفی باشد، بخشی از نقدینگی میتواند به سمت داراییهایی حرکت کند که امکان رشد اسمی آنها متناسب با تورم وجود دارد.
متر ارزندگی بورس
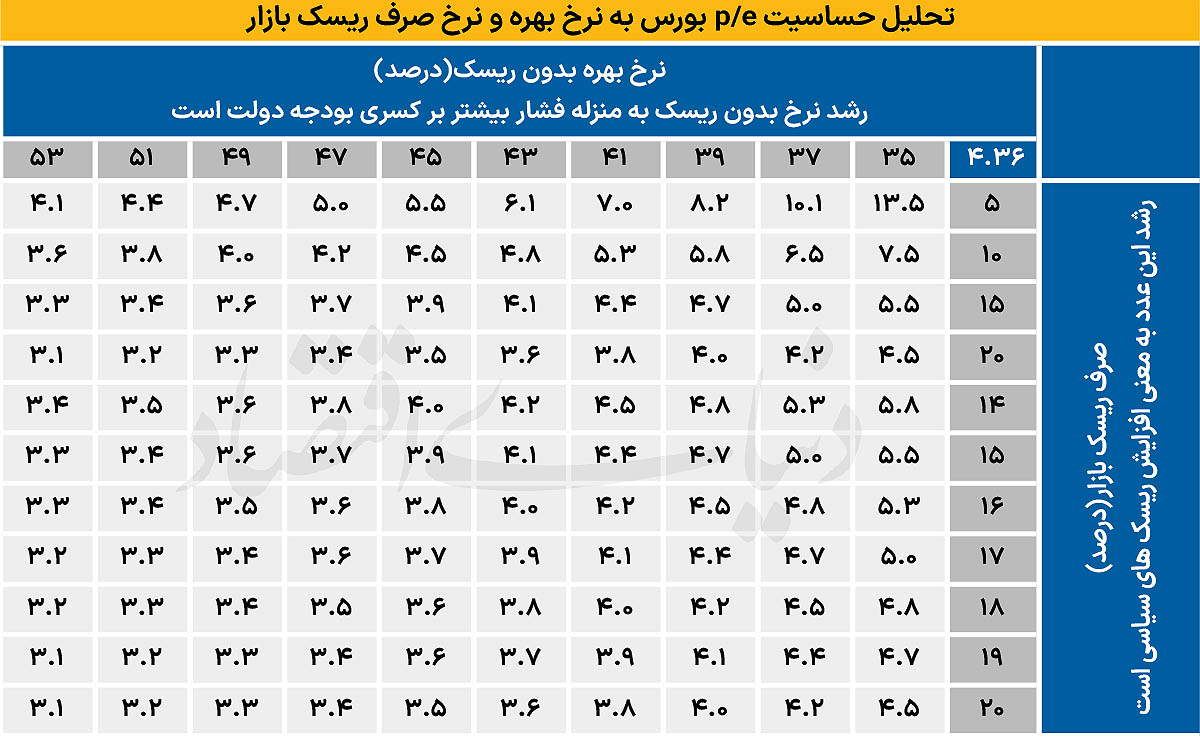
نمیتوان برای بازار سهام یک P/E ثابت و همیشگی تعیین کرد. محدوده مناسب این نسبت به نرخ بهره، تورم، ریسکهای سیاسی و اقتصادی و همچنین چشمانداز سودآوری شرکتها بستگی دارد. در یک سناریو، اگر نرخ بهره در محدوده ۴۰ درصد باقی بماند و همزمان سطح ریسکهای اقتصادی و سیاسی کاهش پیدا کند، محدوده P/E آیندهنگر 5.5 تا ۶ واحد میتواند با شرایط جدید بازار سازگار باشد. در این حالت، بازار برای ادامه مسیر صعودی خود به اصلاح سنگین قیمتها نیاز نخواهد داشت و رشد سود شرکتها میتواند بخشی از افزایش ارزشگذاری را توجیه کند. در سناریوی دیگری که نرخ بهره افزایش پیدا کند و ریسکهای موجود نیز در سطوح بالاتری باقی بماند، P/E قابل قبول بازار میتواند به محدوده پایینتری منتقل شود. در چنین شرایطی، P/Eآیندهنگر ۴ تا 4.5 واحد میتواند معیار محافظهکارانهتری برای ارزشگذاری بازار باشد.
میان این دو وضعیت، یک سناریوی میانه نیز قابل تصور است؛ شرایطی که در آن خبری از تشدید ریسکهای سیاسی نیست، اما فشارهای اقتصادی و نرخ بهره بالا همچنان ادامه دارد. در این وضعیت، P/E حدود 4.4 واحد میتواند یکی از محدودههای قابلتوجه برای بررسی دوباره جذابیت بازار باشد. نکته مهم این است که این اعداد را نباید قیمت قطعی بازار در نظر گرفت. این محدودهها حاصل نسبت دادن ضرایب مختلف ارزشگذاری به سودآوری شرکتها در شرایط اقتصادی متفاوت هستند. با تغییر هر یک از متغیرهای اصلی، این محدودهها نیز میتوانند جابهجا شوند..
دلار چه میگوید؟
یکی دیگر از راههای بررسی وضعیت بازار، مقایسه ارزشگذاری سهام با روند نرخ ارز است. بازار سهام ایران، به دلیل سهم بالای شرکتهای صادراتی و همچنین اثر نرخ ارز بر هزینهها و درآمد بسیاری از بنگاهها، ارتباط قابلتوجهی با متغیر ارزی دارد. اگر قیمت سهام در محدوده فعلی باقی بماند و گزارشهای مالی تابستان و سپس پاییز از رشد سودآوری شرکتها خبر دهند، P/E گذشتهنگر بازار میتواند به مرور کاهش پیدا کند. در این حالت، بدون افزایش قیمت سهام، رشد سود شرکتها باعث میشود ارزشگذاری بازار منطقیتر شود. برآوردها نشان میدهد در صورت ثبات نسبی قیمتها و انتشار گزارشهای مناسب، P/E گذشتهنگر میتواند تا اواخر پاییز به محدوده 6.3 واحد نزدیک شود. اگر کف بنیادی بازار را در محدوده ۶ واحد در نظر بگیریم، گزارشهای مالی قوی میتوانند بخشی از فاصله فعلی بازار با این محدوده را بدون نیاز به اصلاح شدید قیمتها کاهش دهند. البته این موضوع فقط زمانی به نفع بازار عمل میکند که سود شرکتها نیز رشد کند. اگر قیمتها ثابت بمانند و سودآوری افزایش پیدا کند، P/E کاهش خواهد یافت؛ اما اگر قیمتها به طور موقت وارد فاز اصلاح شوند، بورسیها رغبت بالاتری برای ورود خواهند داشت.
اصلاح قیمت یا رشد سود؟
از این منظر، بازار برای بازگشت به محدودههای متعادلتر دو مسیر اصلی پیش رو دارد. مسیر نخست، اصلاح قیمت سهام است. اگر میانگین قیمتها حدود ۱۵ درصد کاهش پیدا کند و همزمان گزارشهای مالی جدید از رشد سودآوری شرکتها حکایت داشته باشند، P/E بازار با سرعت بیشتری به محدودههای پایینتر بازمیگردد. مسیر دوم، اصلاح از سمت سود است. در این حالت، قیمتها بدون تغییر جدی باقی میمانند، اما سود شرکتها در فصلهای آینده افزایش پیدا میکند. نتیجه در هر دو مسیر مشابه است: فاصله میان قیمت و سود کاهش مییابد؛ با این تفاوت که در مسیر نخست، تعدیل از سمت قیمت اتفاق میافتد و در مسیر دوم، سودآوری خود را به قیمتها نزدیک میکند. برای سرمایهگذاری که از موج قبلی بازار جا مانده، تفاوت این دو مسیر اهمیت زیادی دارد. ورود به بازار بر اساس این فرض که روند صعودی حتما ادامه پیدا خواهد کرد، نمیتواند جای بررسی ارزشگذاری را بگیرد. از سوی دیگر، انتظار برای رسیدن P/E به یک عدد ثابت نیز ممکن است به دلیل تغییر مداوم سودآوری شرکتها و شرایط اقتصاد کلان، تصویر دقیقی از وضعیت بازار ارائه نکند.
زمان ورود کجاست؟
در نهایت، پاسخ به این پرسش که «چه زمانی باید وارد بورس شد؟» بیش از آنکه به یک روز یا یک عدد مشخص وابسته باشد، به سناریویی بستگی دارد که سرمایهگذار برای اقتصاد در نظر گرفته است. اگر نرخ بهره در محدوده فعلی تثبیت شود، ریسکهای سیاسی کاهش پیدا کند و سود شرکتها مطابق انتظارات رشد کند، محدودههای بالاتر P/E نیز میتواند با شرایط بازار سازگار باشد. اما افزایش نرخ بهره یا تشدید ریسکهای اقتصادی میتواند P/E قابل قبول بازار را کاهش دهد و در نتیجه، برای خرید سهام حاشیه امنیت بیشتری لازم باشد.
به همین دلیل، بهتر است P/E را بیشتر بهعنوان یک «متر ارزندگی» در نظر گرفت. در شرایط فعلی، P/E بالاتر از 5.5 واحد نشان میدهد بازار نسبت به گذشته با ارزشگذاری بالاتری معامله میشود؛ اما قضاوت درباره جذابیت این سطح، به مسیر سودآوری شرکتها، نرخ بهره و ریسکهای اقتصاد ایران در ماههای آینده بستگی دارد. اگر گزارشهای 6ماهه و سپس گزارشهای پاییز بتوانند رشد سودآوری شرکتها را تایید کنند، بازار میتواند بدون اصلاح شدید قیمتها بخشی از فاصله خود با محدودههای تاریخی ارزشگذاری را جبران کند. در مقابل، ضعف سودآوری یا افزایش نرخ بهره میتواند نیاز به تعدیل بیشتر نسبتهای ارزشگذاری را افزایش دهد. بنابراین، برای سرمایهگذارانی که در انتظار فرصت ورود هستند، به جای جستوجوی یک «کف قطعی»، رصد همزمان P/E آیندهنگر، سودآوری شرکتها، نرخ بهره و سطح ریسک اقتصاد اهمیت بیشتری دارد. بازار زمانی میتواند حاشیه امنیت بیشتری ایجاد کند که رشد قیمتها با رشد سودآوری هماهنگ باشد؛ در غیر این صورت، هرچه فاصله میان قیمت و سود بیشتر شود، حساسیت بازار به اخبار منفی نیز افزایش خواهد یافت.