



لزوم دادرسی عادلانه و تخصصی در پروندههای مالیاتی فعالان اقتصادی
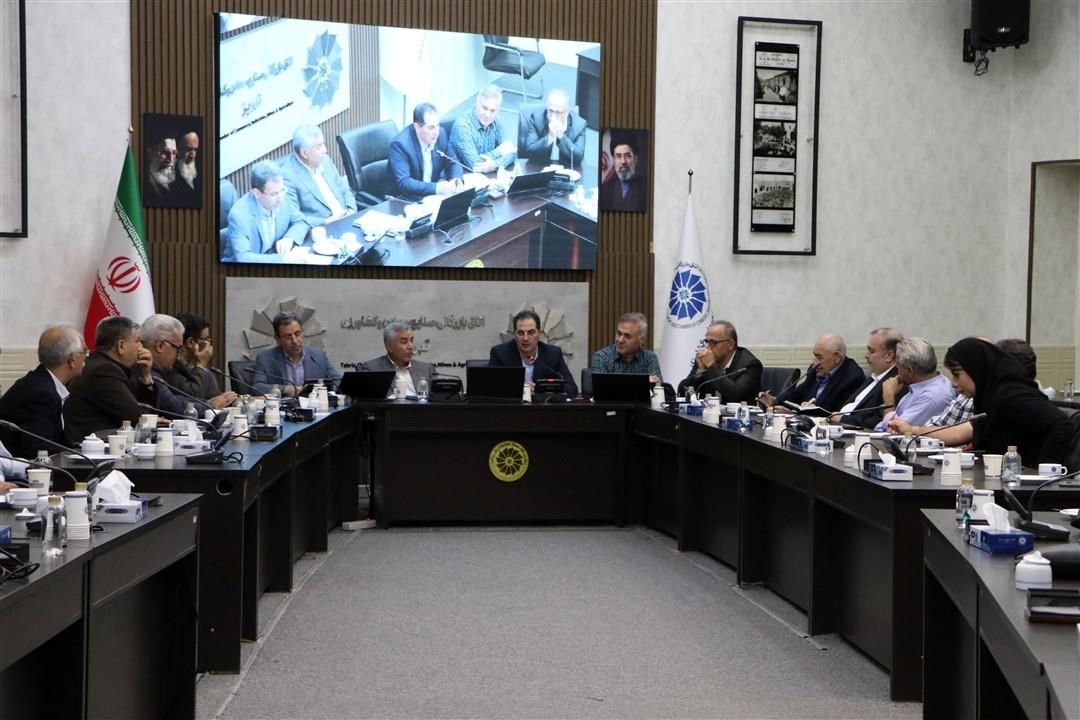
دنیای اقتصاد-تبریز: مهدی امینی، رئیس کمیسیون بانک، مالیات، کار و تامین اجتماعی اتاق تبریز، در این نشست با اشاره به جدیت مودیان، صنعتگران و کارآفرینان استان در حفظ اشتغال کارگران علیرغم شرایط سخت اقتصادی موجود، از موضوع ارجاع پروندههای مالیاتی تعدادی از واحدهای بزرگ صنعتی استان به اداره کل حسابرسی ویژه در تهران، انتقاد و بر حمایت هر چه بیشتر از صنعتگران از طریق تشخیص صحیح مالیات و کمک در انجام فرآیندهای حل اختلاف مودی با اداره تاکید کرد.
امینی از پیگیری ویژه اتاق بازرگانی تبریز در راستای اجرای بند «ت» ماده ۲۷ قانون برنامه هفتم مبنی بر استقلال فیزیکی ساختمانها و نیروی انسانی مراکز دادرسی از ادارات کل مالیاتی و ایجاد مراکز دادرسی مستقل خبر داد و افزود: ابلاغیه رسمی جداسازی کامل فرایند دادرسی مالیاتی از سازمان امور مالیاتی کشور در سال گذشته توسط وزیر امور اقتصادی و دارایی صادر شده و تا پایان سال ۱۴۰۵ باید اجرایی شود و هدف آن رفع تعارض منافع قدیمی است، زیرا سازمان امور مالیاتی هم صادرکننده برگ تشخیص است و هم مرجع رسیدگی به اعتراضات.
امینی ادامه داد: تا زمان انتقال مدیریت دادرسی مالیاتی استان به ساختمان مستقل، خواستار اختصاص مکانی در محل ساختمان مدیریت دادرسی استان برای نمایندگان بند ۳ جهت مطالعه پرونده های مودیان قبل از تشکیل جلسات هیئت هستیم.
غلامرضا شریفی، مشاور امور مالیاتی اتاق بازرگانی تبریز هم در این نشست گفت: نمایندگان اتاق در هیئتهای حل اختلاف مالیاتی باید از اختیارات قانونی، در راستای رضایت مودیان با قضاوت عادلانه و مستند به اسناد و مدارک متقن استفاده کنند، اما بعضاً گزارش میشود که برخی نمایندگان متعهد به اخلاق حرفهای نیستند.
شریفی با تاکید بر اینکه قضاوت آگاهانه و عادلانه نماینده اتاق مستلزم اطلاع و اشرافیت وی از محتویات پرونده مالیاتی است، افزود: لازم است نمایندگان بند ۳ پیش از حضور در جلسه هیئت، نسبت به مطالعه پرونده اقدام کنند و این امر هم مستلزم اختصاص محل مناسب در محل ساختمان مدیریت دادرسی مالیاتی جهت مطالعه پرونده است که انتظار میرود مدیریت دادرسی مالیاتی تا زمان استقرار در ساختمان مستقل، نسبت به تخصیص این مکان اقدام کند.
در ادامه جلسه، نمایندگان اتاق بازرگانی تبریز در هیئتهای حل اختلاف مالیاتی استان (موضوع بند ۳ ماده ۲۴۴ قانون مالیاتهای مستقیم) به بیان موضوعات و مشکلات موجود در هیئتها از جمله استقلال هیئتها، تغییرات دستورالعمل آیین دادرسی مالیاتی، عدم دعوت از نماینده بند ۳ از صنف تخصصی مودی به جلسه هیئت، پیشنهاد مطالعه پرونده مودی بهصورت برخط قبل از تشکیل جلسه، انتقاد از نحوه اعمال تخفیفات در هیئتها، بررسی صدور انواع قرار در هیئتها، تاکید بر اجرای کامل مواد ۲۳۷ و ۲۳۸ قانون مالیاتهای مستقیم توسط ماموران مالیاتی، مشکلات تشخیص سیستمی مالیات، لزوم قید نظر اقلیت در برگه رای، رفتارهای غیرحرفهای برخی نمایندگان بند ۱ (نمایندگان اداره امور مالیاتی) در هیئتها و .... پرداختند.
حسن تیموری غرب، مدیر دادرسی مالیاتی استان با تاکید بر اینکه هیئتهای حل اختلاف مالیاتی از بدو فعالیت دارای استقلال بودهاند و تشکیلات مدیریت دادرسی، مجزا از تشکیلات امور مالیاتی است، گفت: اصلاح ماده ۲۴۴ قانون مالیاتهای مستقیم در سال ۱۴۰۰، مقوم استقلال هیئتها شد و هر ۳ عضو هیئت دارای رای برابر در هیئت شدند و با غیبت یکی از ۳ عضو، هیئت وجاهت قانونی خود را ندارد.
مدیر دادرسی مالیاتی استان در خصوص ارجاع پروندههای مالیاتی تعدادی از واحدهای بزرگ استان به اداره کل حسابرسی ویژه در تهران گفت بر اساس ماده ۲۱۹ قانون مالیاتهای مستقیم، همچنانکه برخی پروندههای شهرستانها میتواند در اداره کل بررسی شود.
سازمان امور مالیاتی بر این اساس، در هر استان، برخی پروندههای مودیان بزرگ [از جمله شرکتهایی که در چند استان فعالیت دارند] را به اداره کل مذکور ارسال میکند و فرآیند دادرسی مالیاتی این پروندهها در داخل استان انجام خواهد شد.
تیموری در خصوص اعتراض به نحوه رفتار برخی نمایندگان بند (۱) هیئتها (نمایندگان اداره امور مالیاتی) با دو عضو دیگر هیئت گفت در صورت بروز چنین رفتارهایی، برخورد قانونی انجام میگیرد و همواره بهبود وضعیت هیئتها مد نظر است.
تیموری در خصوص انتخاب نماینده بند ۳ از بین نمایندگان صنف تخصصی مودی گفت: در سامانه هیئتهای حل اختلاف، نمایندگان اتاق اصناف، بر اساس اینتا کد و فعالیت صنفی، تفکیک شدهاند اما در نمایندگان اتاق بازرگانی، علیرغم اینکه این تفکیک وجود ندارد، سعی میکنیم حتیالمقدور نماینده بند ۳ اتاق بازرگانی را از صنف تخصصی مودی دعوت کنیم و در این راستا لازم است، اتاق بازرگانی پیگیری لازم را جهت تفکیک فعالیتهای مودیان در سامانه مذکور برای امکان حضور نماینده بند ۳ از صنف تخصصی مودی انجام دهد.
در این جلسه تصمیماتی بدین شرح مصوب شد: پیگیری از طریق اتاق بازرگانی تبریز و ایران برای تفکیک نمایندگان بند ۳ در سامانه هیئتهای حل اختلاف مالیاتی بر اساس فعالیت و انجمن تخصصی، اطلاعرسانی به مودیان که درخواست حضور نماینده بند ۳ از صنف تخصصی خود را هنگام ارائه برگ اعتراض به مسئول هیئتها اعلام کنند، اختصاص اتاقی ویژه در مدیریت دادرسی مالیاتی استان برای مطالعه پرونده توسط نمایندگان بند ۳، الزام نمایندگان بند ۳ به نوشتن متن رای خود قبل از امضای پیشنویس، ارائه گزارش ماهانه انضباطی نمایندگان بند ۳ توسط مدیریت دادرسی مالیاتی به اتاق بازرگانی و جایگزینی در صورت ضعف عملکرد، ارسال ماهانه آمار مجموع آرای نمایندگان اتاق توسط مدیریت دادرسی مالیاتی به اتاق تبریز (برای ارائه به اتاق ایران)، ارائه و تبیین دستورالعملها و بخشنامههای ماده ۲۱۶ قانون مالیاتهای مستقیم به نمایندگان اتاق در جلسه آتی کمیته، هماهنگی با دادگستری کل استان و تشکیل جلسه با نمایندگان بند ۲ هیئتها و لغو نمایندگی اعضای کمیته مالیاتی که بیش از ۲ بار غیبت داشتهاند و جایگزینی آنها.





ارسال نظر