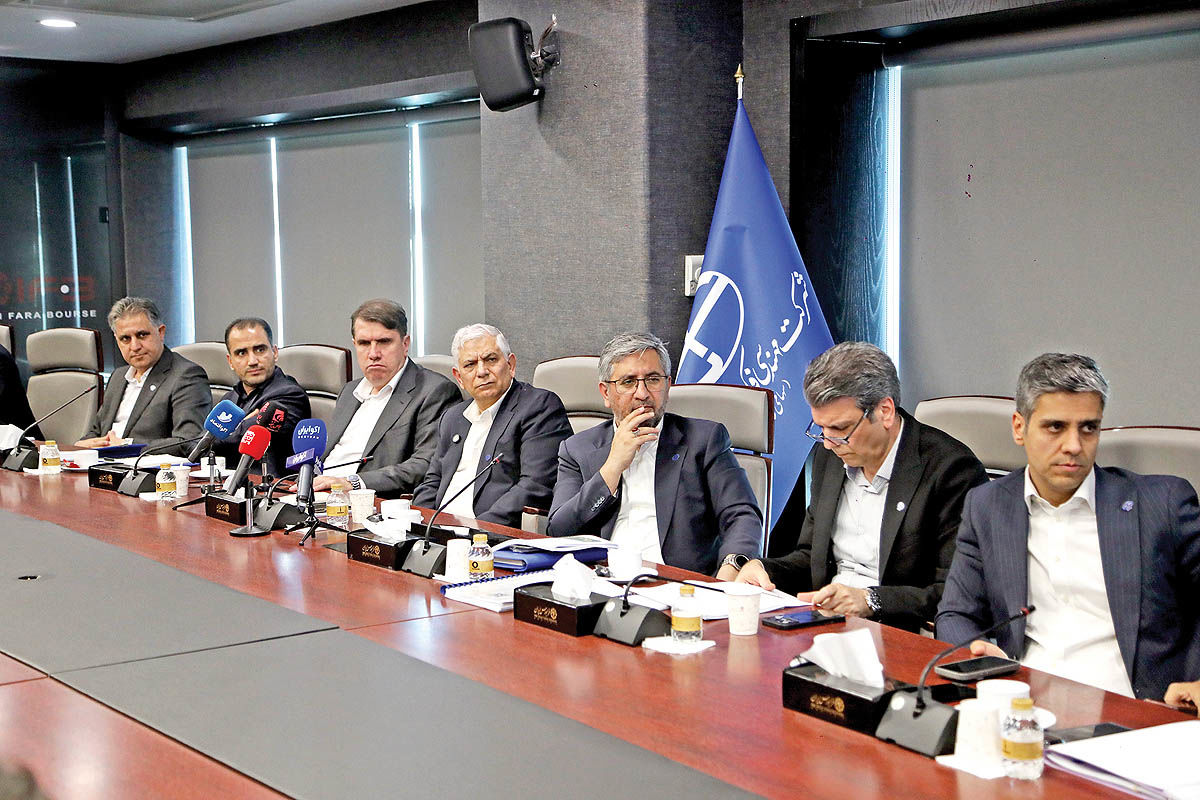
در نشست خبری معارفه نماد «فکور» در فرابورس مطرح شد
رشد ۱۰۰ برابری درآمد فکور صنعت طی ۲۵ سال
درآمد ۵۴ همتی
محمد وحید شیخزاده، مدیرعامل شرکت مهندسی فکور صنعت تهران (سهامی عام)، در آستانه عرضه اولیه سهام این شرکت در فرابورس در تشریح جایگاه و فعالیتهای این شرکت گفت: فکور صنعت تهران در حال حاضر در میان شرکتهای پیمانکاری کشور جایگاه قابلتوجهی دارد و بر اساس ارزیابی IMI-۱۰۰ در رتبه ۵۹ از میان ۱۰۰ شرکت برتر کشور گرفته است.
او با اشاره به سابقه ۳۳ساله فکور صنعت گفت: این شرکت در سال گذشته ۵۴همت درآمد داشته و سرمایه ثبتی آن ۷همت و داراییهای شرکت ۵۴.۵همت بوده است. از سویی، سود خالص شرکت نیز به ۶.۸همت رسیده است.
محمدوحید شیخزاده افزود: سهامداران اصلی، اعضای هیاتمدیره و ساختار سرمایه شرکت در سال ۱۴۰۴ تغییراتی داشته است و افزایش سرمایه شرکت نیز در دستور کار قرار دارد. مجموعه فکور صنعت یک مجموعه ترکیبی از شرکتهای تولیدی، بهرهبرداری و مهندسی است. شرکت «راهبر فرآیند آریا» بهرهبرداری از کارخانههای فرآوری را برعهده دارد و شرکت «پیشران صنعت فکور» نیز در حوزه صنعت پتروشیمی فعال است.
شیخزاده ادامه داد: شرکت پیشران صنعت فکور در منطقه مکران، روی محصولات پاییندستی پتروشیمی سرمایهگذاری سنگینی در حدود ۵۰۰میلیون دلار در حال انجام است که ۲۵۰میلیون دلار از منابع مورد نیاز آن از طریق صندوق توسعه ملی تامین شده و هفته گذشته نیز موضوع تامین منابع به شرکت ابلاغ شده است. همچنین بانک عامل نیز در این پروژه مشارکت دارد.
رشد قابلتوجه فعالیت شرکت
شیخزاده با اشاره به روند رشد شرکت گفت: اگر رقم دلاری فعالیت فکور صنعت را در ۲۵سال گذشته محاسبه کنیم، حجم فعالیت این شرکت طی این مدت ۱۰۰برابر رشد داشته و از ۵میلیون دلار به ۵۰۰میلیون دلار رسیده است.
او گفت: بخش دیگری از فعالیتهای مجموعه در منطقه سیستانوبلوچستان متمرکز است و در حوزه ذخایر معدنی و فعالیتهای اکتشافی نیز حضور داریم. همچنین شرکت «شاخص» یکی از مجموعههای مهم این گروه است که ۴۰درصد آن متعلق به فکور صنعت و ۲۰درصد آن متعلق به شرکت ماشینسازی ویژه (شرکت همگروه) که در حوزه پروژه خط انتقال آب خلیج فارس فعال بوده است.
مدیرعامل فکور صنعت تهران افزود: یکی از نقاط عطف فعالیتهای این مجموعه، اجرای پروژه انتقال آب خلیجفارس به فلات مرکزی ایران در قطعه بندرعباس به سیرجان بود. فکور صنعت در قالب نخستین کنسرسیوم پروژهای، توانست بخش اعظم این پروژه را با اجرای خطوط انتقال و ایستگاههای پمپاژ به انجام برساند؛ پروژهای که از نظر انتقال آب در کشور یک نقطه عطف محسوب میشود.
او ادامه داد: شرکت «پایا فولاد کویر یزد» نیز یکی دیگر از مجموعههای گروه است و در حال حاضر دو خط تولید با ظرفیت حدود ۲میلیون تن در حوزه کنسانتره سنگآهن در منطقه ساغند و بهاباد در اختیار داریم.
شیخزاده با اشاره به تفاوت ماهیت فعالیت فکور صنعت با تصویر عمومی از شرکتهای پیمانکاری گفت: ماهیت کسبوکار فکور صنعت با یک شرکت پیمانکاری معمولی متفاوت است. ما خود را ارائهدهنده راهکارهای جامع در صنعت میدانیم و بر همین اساس چهار شایستگی محوری برای شرکت تعریف کردهایم؛ دانش فنی، اجرای مگاپروژهها، تامین مالی و شبکهسازی.
او افزود: در حوزه دانش فنی، یکی از پیشرفتهترین آزمایشگاههای بخش خصوصی را در منطقه شهریار تهران در اختیار داریم که امکان انجام آزمایشهای مختلف روی سنگهای فلزی و غیرفلزی و همچنین آزمایشهای پایلوت را فراهم میکند. یکی از تجهیزات مهم این مجموعه، بزرگترین HPGR نیمهصنعتی دنیاست که توسط یک شرکت آلمانی در این مجموعه نصب شده و امکان انجام انواع آزمایشها و مطالعات فرآوری را فراهم میکند.
او گفت: همزمان، در حال اجرای یک سرمایهگذاری بزرگ برای ایجاد مرکز تحقیقات، پژوهش و فناوری فولاد و معدن هستیم که در حال حاضر حدود ۷۰درصد پیشرفت دارد و میتوان آن را یکی از بزرگترین مراکز تحقیقاتی و فناوری فولاد و معدن در خاورمیانه دانست. این مرکز شامل آزمایشگاههای مختلف در حوزه فناوری و تکنولوژیهای مورد نیاز صنعت خواهد بود.
شیخزاده ادامه داد: یکی از توانمندیهای اصلی فکور صنعت، اجرای مگاپروژه (پروژههای با ارزش بیش از ۵۰۰میلیون یورو) و تکمیل آنها در مدتزمان محدود است. اجرای مگاپروژهها در زمان مشخص، نیازمند دانش فنی، مدیریت پروژه و توانمندی سازمانی ویژهای است که طی سالهای گذشته در مجموعه ایجاد شده است.
او افزود: در یکی از پروژههای بزرگ مجموعه، ظرفیتی معادل یک مجتمع فولادی بزرگ ایجاد شده است. برای مقایسه، ظرفیت تولید فولاد مبارکه در حدود ۲.۸میلیون تن بوده و در این پروژه نیز ظرفیت تولید محصول نهایی به ۳میلیون تن میرسد. این مجتمع در کنار واحد اصلی، دارای دو پلنت آهک و یک پلنت اکسیژن است و در زمینی به مساحت ۹۰هکتار اجرا شده است. همچنین ۲پروژه بهصورت همزمان در این مجموعه در حال اجرا بودهاند.
او گفت: در کنار اجرای پروژهها، یکی دیگر از توانمندیهای مهم فکور صنعت، تامین مالی برای کارفرمایان است. طی سالهای گذشته توانستهایم حدود ۲.۷میلیارد یورو اعتبار در قالب السیهای بلندمدت یکساله و سهساله برای پروژهها فراهم کنیم؛ بهگونهایکه اجرای پروژه از منظر تامین مالی نیز امکانپذیر شود. پروژه انتقال آب خلیجفارس و برخی دیگر از پروژههای کشور از جمله نمونههای این فعالیت هستند.
شیخزاده افزود: هدفگذاری ما این است که این رقم در سال۱۴۰۵ به حدود ۳میلیارد یورو برسد. در داخل و خارج کشور نیز شبکه منسجمی از تامینکنندگان، مشاوران، مهندسان و شرکتهای صاحب فناوری در اختیار داریم و از این شبکه برای اجرای پروژهها استفاده میکنیم.
او در ادامه با اشاره به پایداری مدل کسبوکار شرکت گفت: یکی از پرسشهای مهم درباره شرکتهایی که بخش قابلتوجهی از فعالیت آنها پیمانکاری است، میزان پایداری کسبوکار است. فکور صنعت طی ۲۰سال گذشته مسیر رشد مستمری را طی کرده و در حوزه سودآوری نیز روند توسعهای داشته است. توسعه بازارهای داخلی و خارجی در زنجیره فولاد، تولید نوآورانه، فرآوری هماتیتهای کمعیار، بهرهبرداری بهینه از ظرفیتهای مغفولمانده کشور و تلفیق تولید با فعالیتهای اجرایی، از محورهای اصلی پایداری کسبوکار شرکت بودهاند.
او افزود: حضور در پروژههای چادرملو که از حدود ۱۵سال قبل آغاز شد نیز بخشی از همین مسیر بوده است. همچنین تلفیق فعالیتهای تولیدی و اجرایی به ما کمک کرده است تا تنها به درآمدهای پیمانکاری وابسته نباشیم.
شیخزاده ادامه داد: در رتبهبندی شرکتهای برتر کشور نیز این روند قابل مشاهده است. فکور صنعت که در سال۱۳۹۶ در رتبه۱۲۲ قرار داشت، در سال ۱۴۰۴به رتبه۵۹ شرکتهای برتر کشور رسیده است.
او درباره مهمترین دستاوردهای سال۱۴۰۴ گفت: این دستاوردها در سه بخش پروژههای شاخص، عملکرد تولید و عملکرد مالی قابل بررسی است. در سال۱۴۰۴ نخستین پروژه فکور صنعت برای فولاد مبارکه در منطقه سنگان با ظرفیت ۲.۵میلیون تن آغاز شد. این پروژه در سال نخست پیشرفت مناسبی داشته و امیدواریم طی ۲سال آینده به بهرهبرداری برسد.
او افزود: یکی دیگر از پروژههای شاخص مجموعه، مگاپروژه مجتمع معدنی جانجا در ۱۰۰کیلومتری زابل است. این پروژه با مشارکت مجموعههایی از جمله غدیر، گلگهر و گوهرزمین در حال اجراست. همچنین پروژه احداث کارخانه احیای مستقیم بردسیر نیز تحویل موقت شده است و در زمان تهیه این گزارش، یکی از مگامدولهای آن به بهرهبرداری رسید.
شیخزاده گفت: یکی از ویژگیهای قابلتوجه این پروژه، سرعت راهاندازی آن است. مگامدول نخست در مدت حدود یکماه به تحویل موقت رسید و تنها یک هفته بعد به ظرفیت کامل دست یافت که این موضوع، یک رکورد در سطح جهانی محسوب میشود. امیدواریم مگامدول دوم نیز ظرف یکماه آینده به بهرهبرداری برسد و در مجموع، حدود ۶۰۰هزار تن آهن اسفنجی تولید شود.
او ادامه داد: در بخش دیگری از فعالیتها نیز پروژه فولادسازی و ورق گرم در دست اجراست که امیدواریم طی ماههای آینده و در پاییز، به مراحل مهم خود برسد. مجموعه پروژههای در دست اجرای شرکت نشان میدهد که فکور صنعت علاوه بر فعالیت در حوزه پیمانکاری، در بخشهای مختلف زنجیره فولاد و معدن نیز حضور فعالی دارد.
مدیرعامل فکور صنعت تهران با اشاره به عملکرد تولید شرکت گفت: ما هم اکنون در جایگاه هفتمین تولیدکننده کنسانتره کشور قرار داریم.
بهبود ساختار مالی شرکت
در ادامه این نشست خبری، رمضان علیفلاح، معاون مالی و اقتصادی شرکت مهندسی فکور صنعت تهران، به تشریح عملکرد مالی سال۱۴۰۴ شرکت اصلی پرداخت. فلاح در همین رابطه اظهار کرد: درآمد پیمانکاری شرکت ۳۴همت و درآمد ناشی از محصولات تولیدی نیز در صورتهای مالی شرکت لحاظ شده است. هزینههای مالی شرکت ۳۵۰میلیارد تومان و مالیات، یک همت اعلام شد. او همچنین سود خالص عملیاتی شرکت اصلی را ۶.۱همت عنوان کرد.
او افزود: در صورتهای مالی تلفیقی ارائهشده، برخی شرکتهای زیرمجموعه سابقه فعالیت پنجساله دارند و روند سود خالص گروه نیز رشد قابلتوجهی را نشان میدهد. سود خالص گروه از ۳.۱همت در سال۱۴۰۰ به سطوح بالاتری در سالهای بعد رسیده است. در بخش درآمد نیز درآمد شرکت اصلی و مجموعه گروه از حدود ۱۵همت در سال۱۴۰۰ به حدود ۵۴همت در گروه افزایش یافته که نشاندهنده رشد تاریخی مجموعه است.
فلاح ادامه داد: در شرکت اصلی که سابقه فعالیت طولانیتری دارد، روند ۱۰ساله عملکرد از سال۱۳۹۵ تا ۱۴۰۴ بررسی شده است. سود خالص شرکت از حدود ۴۱میلیارد تومان در سال۱۳۹۵ به ۶.۱همت در سال۱۴۰۴ رسیده و این روند نشاندهنده رشد مستمر سودآوری طی این دوره است.
او گفت: در بخش حاشیه سود ناخالص گروه، میانگین حاشیه سود خالص شرکت طی ۵سال گذشته به ۱۵.۶درصد رسیده است.
فلاح افزود: در شرکت اصلی نیز حاشیه سود خالص از حدود ۱۵درصد در سال۱۳۹۸ به ۱۶درصد در سال۱۴۰۴ رسیده و میانگین این شاخص در این دوره حدود ۱۶درصد ثبت شده است.
او ادامه داد: روند نسبتهای مالی نیز بهبود ساختار مالی شرکت را نشان میدهد. نسبت بدهی از ۸۳درصد به ۶۷درصد کاهش یافته و در مقابل، نسبت مالکانه از ۱۷درصد به ۳۳درصد افزایش پیدا کرده است. برای مقایسه، نسبت بدهی در شاخص صنعت حدود ۶۵درصد است. بنابراین میتوان گفت ساختار مالی شرکت طی این دوره به سمت وضعیت متعادلتری حرکت کرده است.
او گفت: این ارقام نشان میدهد رشد شرکت تنها در یک بخش اتفاق نیفتاده و همزمان در درآمد، سودآوری، داراییها و ساختار مالی نیز روند توسعهای طی شده است.
جزئیات ارزشگذاری فکور صنعت
همچنین در ادامه این نشست، رضا غلامی، مدیر خدمات مالی شرکت تامین سرمایه کاردان و متعهد خرید و ارزشگذار شرکت، به تشریح فرآیند ارزشگذاری فکور صنعت پرداخت. او گفت: درآمدهای اصلی فکور صنعت را میتوان در سه بخش در نظر گرفت؛ نخست، درآمد حاصل از فعالیتهای پیمانکاری شرکت، دوم، درآمد حاصل از تولید و سوم، سود شرکتهای زیرمجموعه. بر همین اساس، گزارش ارزشگذاری نیز در چهار بخش انجام شده است. یک بخش مربوط به پیمانهای شرکت اصلی، یک بخش مربوط به تولید کنسانتره جلالآباد و چادرملو و دو بخش نیز مربوط به دو شرکت زیرمجموعه است که سودآوری آنها بهصورت جداگانه مورد بررسی قرار گرفته است.
او افزود: تاریخ ارزشگذاری ۱۴۰۵.۰۴.۳۱ بوده و گزارش کارشناس رسمی که مبنای برآورد خالص ارزش داراییهای شرکت و یکی از روشهای ارزشگذاری قرار گرفته، در دی ۱۴۰۴ تهیه شده است. بنابراین حدود هشتماه از گزارش ارزشگذاری مورد استفاده برای شاخصهای اقتصادی گذشته است.
غلامی ادامه داد: درخصوص نرخ تورم، پیشبینیهای IMF برای ماههای پیشرو و ارقام محققشده تا تاریخ ارزشگذاری، مبنای پیشبینی تورم قرار گرفته است. در مورد نرخ دلار نیز با توجه به اینکه این متغیر یکی از پارامترهای مهم در ارزشگذاری است، از نرخ تورم آمریکا استفاده کردیم. در نهایت، پیشبینی تورم ما ۴۵.۶۳درصد و میانگین نرخ دلار آزاد برای سال۱۴۰۵، ۱۹۰هزار تومان در نظر گرفته شد. همچنین برای سالهای بلندمدت، نرخ تورم ۲۵درصد و میانگین نرخ دلار ۵۴۷هزار تومان برای سال۱۴۰۹ در نظر گرفته شده است.
غلامی گفت: درآمد شرکت از دو محل اصلی، یعنی درآمد حاصل از پیمانها و درآمد حاصل از فروش کنسانتره، شناسایی میشود. بر اساس اعداد تاریخی، درآمد سالانه ۲۶۹میلیون دلار از محل پیمانها پیشبینی شد. با توجه به میانگین نرخ دلار، درآمد حاصل از پیمانها برای سال۱۴۰۵ به حدود ۵۱همت میرسد.
غلامی ادامه داد: درخصوص حاشیه سود ناخالص پیمانها، برآورد ما حاشیه سود ناخالص ۸درصد بوده است. این برآورد بر اساس دادههای تاریخی و همچنین بهای تمامشده پیشبینیشده برای پیمانهای جاری شرکت انجام شده و در مجموع، سود ناخالص حدود ۴.۷همت برای پیمانهای شرکت در سال۱۴۰۵ برآورد شده است. در این بخش، عامل اصلی رشد درآمد، افزایش نرخ دلار است.
به گفته او، در بخش معادن شرکت، تولید سالانه معدن جلالآباد را ۶۷هزار تن و تولید چادرملو را ۱۸۲هزار تن در نظر گرفته شده است. نرخ فروش دلاری این ۲معدن نیز بر اساس اعداد تاریخی محاسبه و میانگین سهساله آن بهعنوان مبنای پیشبینی نرخ فروش در سالهای آتی در نظر گرفته شد. بر این اساس، درآمد حاصل از فروش این ۲معدن برای سالهای آتی برآورد شده است.
او افزود: در بخش مواد مستقیم، بازیابی وزنی معدن جلالآباد ۶۴درصد در نظر گرفته شد و با توجه به نرخ پیشبینیشده ۲۶دلار برای سالهای آتی، هزینه مواد مستقیم معدن جلالآباد برای سال۱۴۰۵ حدود ۴.۷همت برآورد شد.
غلامی ادامه داد: با توجه به مدل شناسایی درآمدی، سهم فکور صنعت از درآمد کارخانه بازیافت کنسانتره از باطله چادرملو ۶۴درصد در نظر گرفته شده است. در این بخش، نرخ سنگ مصرفی نیز بر اساس مدل مالی مربوطه محاسبه شده است.
او گفت: درخصوص سایر اقلام بهای تمامشده، دستمزد مستقیم را متناسب با نرخ تورم افزایش دادیم. دستمزد مستقیم به ازای هر تن محصول برای سال۱۴۰۵، ۲میلیون تومان در نظر گرفته شد و برای سالهای بعد نیز متناسب با نرخ تورم افزایش یافت. هزینه سربار نیز با استفاده از فاکتور تعدیل تورمی محاسبه شد که برای سال۱۴۰۵، ۳۵۹میلیارد تومان برآورد شده است. در مجموع، بهای تمامشده شرکت برای سال ۱۴۰۵ حدود ۶.۹همت برآورد شده است. او افزود: بهای تمامشده شرکت اصلی شامل هزینههای عمومی و اداری نیز بر اساس برآورد هزینههای سربار و حقوق و دستمزد محاسبه شده است. سایر درآمدهای شرکت نیز بخشی مربوط به پیمانهای شرکت است. در این بخش، ۸درصد درآمد ناشی از پیمانهای شرکت بهعنوان سایر درآمدهای عملیاتی در نظر گرفته شده است.
بازار ۶میلیارد یورویی پیش روی فکور صنعت
یحیی پالیزدار، معاون توسعه کسبوکار شرکت مهندسی فکور صنعت تهران، نیز به تشریح برنامههای شرکت برای توسعه بازارهای داخلی و خارجی پرداخت. به گفته او، فکور صنعت بازاری به ارزش حدود ۶میلیارد یورو را شناسایی کرده است که در حال حاضر بخشی از این بازار در اختیار شرکت قرار دارد.
پالیزدار افزود: تاکنون برای پروژههایی به ارزش حدود ۵۴۰ میلیون یورو، پروپوزال ارائه شده است و مذاکرات و پیگیریهای مربوط به آنها ادامه دارد.
او همچنین توسعه فعالیت در بازار کشورهای همسایه را یکی از محورهای مورد توجه شرکت عنوان کرد و گفت: عراق و قزاقستان و در ماههای اخیر افغانستان، از جمله بازارهای هدف فکور صنعت هستند و انتظار میرود در آینده نزدیک اخبار جدیدی از فعالیت شرکت در این بازارها منتشر شود.
پاسخ مدیران به پرسشهای خبرنگاران
در پایان نشست، مدیران فکور صنعت به پرسشهای خبرنگاران پاسخ دادند و درباره برنامهها و چشمانداز شرکت توضیحاتی ارائه کردند.
مدیرعامل فکور صنعت با اشاره به سابقه فعالیت شرکت در مدیریت شرایط عدمقطعیت گفت: مدل درآمدی شرکت بهگونهای طراحی شده که حدود بخش قابلتوجهی از درآمدها، ارزی باشد. به گفته او، این ترکیب موجب شده است شرکت طی سالهای گذشته از تداوم درآمدی برخوردار باشد و حتی در اتفاقات اخیر نیز پروژههای بزرگ و مگاپروژههای شرکت متوقف نشوند. او با اشاره به فعالیت بیش از ۲هزار نفر در پروژههای فکور صنعت در منطقه سیرجان در پایان سال گذشته، تاکید کرد که تحولات اخیر اثر قابلتوجهی بر فعالیت شرکت نداشته است.
او همچنین از برنامه افزایش سرمایه شرکت خبر داد و گفت پس از ورود به بازار سرمایه، سرمایه فکور صنعت در یک دوره معقول به ۱۰همت خواهد رسید. در همین حال، درخواست افزایش سرمایه ۸۰۰میلیارد تومانی شرکت نیز به سازمان ارسال شده و در مرحله دریافت مجوز قرار دارد. بخش دیگری از برنامه افزایش سرمایه از محل مطالبات سهامداران و پس از عرضه اولیه دنبال خواهد شد.
در پاسخ به پرسش دیگری درباره تغییر مدل کسبوکار، مدیران شرکت توضیح دادند که فکور صنعت دیگر صرفا یک پیمانکار نیست و در زنجیرهای از فعالیتها از شناسایی فرصت سرمایهگذاری و ارائه راهکارهای فناورانه تا انتخاب تکنولوژی و تجهیزات، اجرا، بهرهبرداری و پشتیبانی حضور دارد.
مهندس شیخ زاده اشاره کرد، این مجموعه با دو دهه سابقه فعالیت در ارائه راهحلهای جامع (Total Solution Provider)، تخصص ویژهای در پیادهسازی ساختارهای متنوع تامین مالی پروژهها دارد. ما با بهرهگیری از ابزارهای مالی همچون Buy-Back، Semi Buy-Back، Defer Payment و Usance و با تکیه بر منابع مالی خارجی، توانستهایم سبد متنوعی از راهکارهای مالی را برای پیشبرد پروژهها
بهکار گیریم.
مدیران فکور صنعت همچنین توسعه فعالیت در کشورهای منطقه را یکی از محورهای آینده شرکت عنوان کردند. به گفته آنها، تجربه شرکت در فرآوری باطلهها و توسعه فناوری احیای مستقیم، قابلیت انتقال به بازارهایی مانند قزاقستان را دارد. فکور صنعت در قزاقستان نیز در حال بررسی فرصتهای این حوزه است و قصد دارد ابتدا از مسیر ارائه دانش فنی وارد این بازار شود و در ادامه به سمت سرمایهگذاری حرکت کند.
در حوزه فناوری نیز مدیران شرکت اعلام کردند که محدودیتهای بینالمللی و دشواری دسترسی به فناوریهای خارجی، فکور صنعت را به سمت توسعه دانش فنی داخلی سوق داده است. در همین راستا، شرکت در حوزه فرآوری باطلهها در جلالآباد، با ارتقای بازیابی از حدود ۶۲درصد به ۶۴درصد، امکان تولید ۲محصول با عیارهای ۶۶ و ۶۰درصد را فراهم کرده است. ظرفیت تولید محصول با عیار ۶۶درصد نیز ۶۵۰هزار تن اعلام شد.
در پاسخ به پرسشی درباره صادرات نیز مدیران شرکت تاکید کردند که فعالیت فکور صنعت تنها به صادرات محصول محدود نیست و صادرات خدمات فنی و مهندسی و دانش فنی نیز بخش مهمی از برنامه شرکت است.