متغیرهای بنیادی صنعت دوده بررسی شد
بهبود حاشیه سود «دوده»
تداوم روند کاهشی تولید
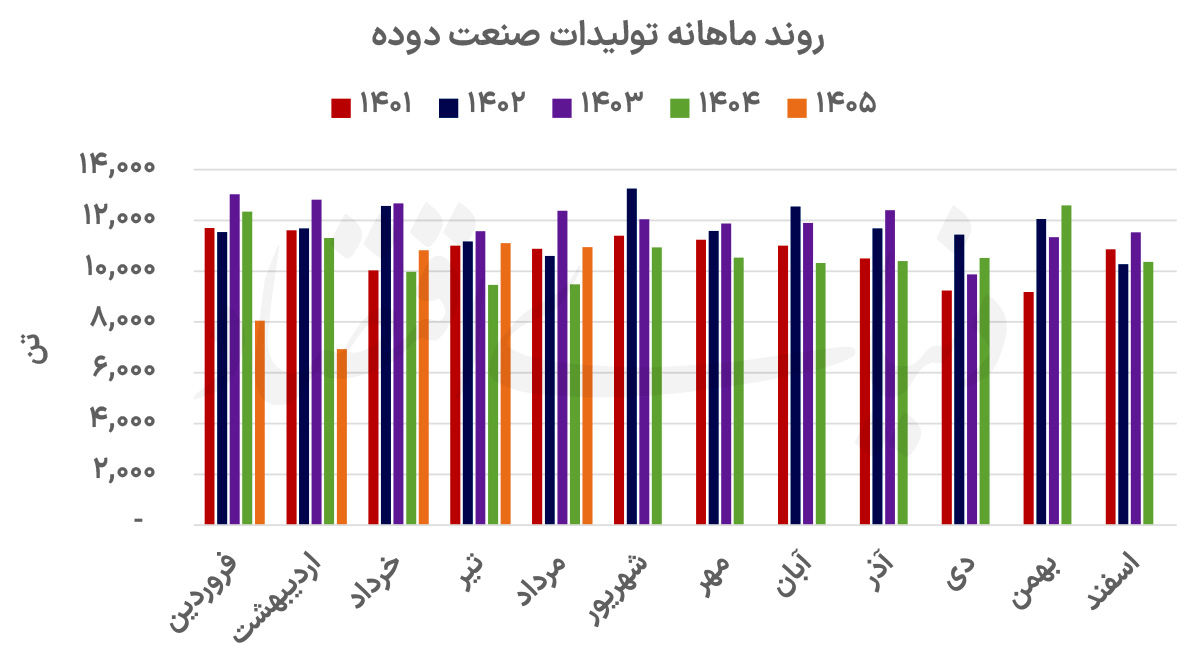
تولید صنعت دوده در سال۱۴۰۴ نسبت به سال قبل از آن حدود ۱۱درصد کاهش یافت و این روند در پنجماه نخست۱۴۰۵ نیز ادامه پیدا کرد. مجموع تولید شرکتهای مورد بررسی در این دوره حدود ۹درصد کمتر از مدت مشابه سال قبل بود. افت تولید در میان شرکتهای صنعت یکسان نبود. «شکربن» بهعنوان یکی از شرکتهای اصلی گروه، بیشترین کاهش تولید را ثبت کرد و مقدار تولید آن نزدیک به ۱۹درصد پایین آمد. تولید «شدوص» نیز حدود ۱۱درصد کاهش یافت. در مقابل، «شصدف» تنها شرکتی بود که در این دوره افزایش تولید داشت. تولید این شرکت نسبت به پنجماه نخست سال قبل حدود ۳درصد بیشتر شد. به این ترتیب، روند تولید صنعت در ابتدای سال جاری همچنان تحت فشار قرار داشته و افزایش فعالیت «شصدف» نیز نتوانسته افت تولید سایر شرکتهای گروه را جبران کند.
تداوم کاهش تولید در دو سال متوالی، اهمیت بررسی بخش فروش و نرخ محصولات را در عملکرد مالی شرکتهای این گروه بیشتر میکند؛ زیرا در شرایطی که حجم تولید در مسیر افزایشی قرار ندارد، تغییرات درآمدی بیشتر از گذشته به قیمت فروش و توان شرکتها برای انتقال افزایش هزینهها به نرخ محصولات وابسته خواهد بود.
فروش در سطح سال قبل
مقدار فروش صنعت دوده در پنجماه نخست۱۴۰۵ تقریبا در سطح مدت مشابه سال قبل باقی ماند و حدود یکدرصد افزایش یافت. بنابراین برخلاف بخش تولید که با کاهش همراه بود، فروش صنعت توانست ثبات نسبی خود را حفظ کند. در سطح شرکتها، «شصدف» بهترین عملکرد را ثبت کرد. مقدار فروش این شرکت در این دوره نزدیک به ۱۱درصد افزایش یافت و رشد فروش آن از رشد تولید بیشتر بود. این موضوع نشان میدهد بخشی از فروش شرکت در این دوره میتواند از محل موجودی یا تغییر ترکیب محصولات تامین شده باشد.
در مقابل، «شدوص» با کاهش حدود ۸درصدی مقدار فروش مواجه شد. «شکربن» نیز افت محدودی در فروش داشت و مقدار فروش آن حدود یک درصد پایین آمد. در نتیجه، ثبات فروش صنعت بیشتر از آنکه حاصل رشد همزمان شرکتها باشد، نتیجه تفاوت عملکرد شرکتهای گروه بوده است. مقایسه تولید و فروش همچنین نشان میدهد که کاهش تولید لزوما به همان میزان در فروش شرکتها منعکس نشده است. درحالیکه تولید کل صنعت حدود ۹درصد کاهش یافته، مقدار فروش تنها حدود یک درصد پایینتر یا بالاتر از سطح سال قبل قرار گرفته است. این فاصله در کنار رشد نرخ فروش، زمینه جهش درآمد صنعت را فراهم کرده است.
جهش درآمد از مسیر نرخ
تغییر اصلی در عملکرد صنعت دوده در بخش درآمد نمایان شد. درآمد فروش شرکتهای مورد بررسی در پنجماه نخست۱۴۰۵ به نزدیک ۵۷هزارمیلیارد ریال رسید که نسبت به رقم نزدیک به ۳۴هزارمیلیارد ریالی مدت مشابه سال قبل، رشد حدود ۶۷درصدی را نشان میدهد. درحالیکه مقدار فروش صنعت تقریبا ثابت مانده است، درآمد فروش بیش از ۶۰درصد افزایش یافته است. این فاصله نشان میدهد موتور اصلی رشد مالی صنعت در این دوره، افزایش نرخ فروش بوده و تغییرات حجم فعالیت نقش محدودی در افزایش درآمد داشته است.
در میان شرکتهای گروه، «شصدف» بیشترین رشد درآمد را ثبت کرد و درآمد آن نسبت به مدت مشابه سال قبل نزدیک به دوبرابر شد. این شرکت در کنار رشد تولید و فروش، افزایش قابلتوجه نرخ فروش را نیز تجربه کرده است. «شکربن» نیز با وجود افت تولید و کاهش محدود مقدار فروش، درآمد خود را حدود ۵۵درصد افزایش داد. «شدوص» وضعیت مشابهی داشت و در شرایطی که تولید و فروش آن هر دو کاهش یافت، درآمد شرکت حدود ۵۳درصد بیشتر شد. عملکرد این دو شرکت نمونه روشنی از اثر افزایش نرخ فروش بر صورتهای مالی صنعت دوده است.
بررسی نرخ فروش محصولات در مرداد۱۴۰۵ نسبت به مرداد سال قبل نیز این روند را تایید میکند. نرخ فروش «شصدف» در این مقایسه نزدیک به ۸۵درصد افزایش یافت. نرخ فروش «شکربن» حدود ۷۹درصد بیشتر شد و «شدوص» نیز رشد نزدیک به ۶۸درصدی نرخ فروش را تجربه کرد. این ارقام نشان میدهد که بخش مهمی از رشد درآمدی صنعت از محل افزایش ارزش ریالی فروش محصولات ایجاد شده است. در واقع، صنعت دوده در پنجماه نخست سال نه از مسیر افزایش تناژ، بلکه عمدتا از مسیر افزایش نرخ توانسته درآمد خود را تقویت کند.
قیمت، جای حجم را در درآمد گرفت
مقایسه عملکرد شرکتهای دوده نشان میدهد رشد درآمد صنعت در این دوره ارتباط محدودی با حجم فعالیت داشته است. تولید صنعت حدود ۹ درصد کاهش یافته و مقدار فروش نیز تقریبا در سطح سال قبل باقی مانده؛ اما درآمد فروش نزدیک به ۶۷درصد افزایش یافته است. این فاصله نشان میدهد تغییر نرخ فروش اثر بسیار بیشتری بر صورتهای مالی شرکتها نسبت به تغییر مقدار تولید و فروش داشته است. در میان شرکتهای گروه، «شصدف» نمونه متفاوتی از این روند را نشان میدهد. این شرکت همزمان با رشد تولید و فروش، افزایش قابلتوجه نرخ فروش را تجربه کرده و به همین دلیل درآمد آن با سرعت بیشتری افزایش یافته است. در مقابل، «شدوص» با وجود کاهش تولید و فروش، توانسته از محل افزایش نرخ، درآمد خود را بیش از ۵۰درصد افزایش دهد. «شکربن» نیز با وجود افت تولید و فروش، رشد درآمدی قابلتوجهی را ثبت کرده است.
بنابراین در شرایط فعلی صنعت دوده، افزایش نرخ فروش تا حد زیادی توانسته اثر ضعف یا ثبات حجم فعالیت را جبران کند. این موضوع اهمیت نرخگذاری محصولات را در عملکرد شرکتهای این گروه افزایش داده است. در صورتی که روند افزایش نرخ فروش ادامه پیدا کند، درآمد اسمی شرکتها میتواند همچنان با سرعتی بیشتر از تولید و فروش رشد کند. در مقابل، محدود شدن امکان افزایش نرخ میتواند اثر بیشتری از رکود تولید و نبود رشد محسوس در مقدار فروش بر عملکرد شرکتها ایجاد کند.
حاشیه سود در مسیر بهبود
حاشیه سود صنعت دوده در سالهای اخیر نوسان محدودی داشته است. حاشیه سود ناخالص صنعت در سال۱۴۰۴ حدود ۲۲درصد بود که تفاوت چندانی با سال۱۴۰۳ نداشت. حاشیه سود عملیاتی در همین بازه از ۲۰درصد به ۲۴درصد افزایش یافت؛ درحالیکه حاشیه سود خالص از ۲۱درصد به ۱۹درصد کاهش پیدا کرد. دادههای فصلی اما از بهبود سودآوری صنعت در بهار۱۴۰۵ حکایت دارد. حاشیه سود ناخالص صنعت در این فصل به حدود ۲۵درصد رسید که بالاتر از رقم ۲۳درصدی بهار سال قبل بود. حاشیه سود عملیاتی نیز در بهار امسال حدود ۲۳درصد ثبت شد. این رقم اگرچه نسبت به ۳۶درصد زمستان۱۴۰۴ پایینتر است، اما همچنان نشان میدهد سودآوری عملیاتی صنعت در سطح قابل قبولی قرار دارد.
بهبود حاشیه سود ناخالص در کنار جهش نرخ فروش را میتوان یکی از نشانههای اثرگذاری افزایش قیمت محصولات بر عملکرد صنعت دانست. با این حال، تفاوت میان شرکتها نشان میدهد افزایش نرخ فروش به یک اندازه به سودآوری تمام اعضای گروه منتقل نشده است. در سطح شرکتها، «شدوص» در بهار۱۴۰۵ بالاترین حاشیه سود خالص گروه را ثبت کرد و این نسبت به ۲۲درصد رسید. «شصدف» و «شکربن» نیز هر کدام حاشیه سود خالص ۱۴درصدی داشتند. «شصدف» در همین فصل حاشیه سود ناخالص ۲۸درصد و حاشیه سود عملیاتی ۲۴درصد را ثبت کرد. در «شکربن» نیز حاشیه سود ناخالص به ۲۱درصد و حاشیه سود عملیاتی به ۲۰درصد رسید. بنابراین با وجود نزدیک بودن حاشیه سود خالص دو شرکت، ساختار سودآوری آنها تفاوتهایی دارد.