بهار تاریخی ریلیها
دنیای اقتصاد - عباس بیات : با توجه به عملکرد خوب صنعت حملونقل ریلی در بهار امسال، در این گزارش وضعیت متغیرهای مالی نمادهای این گروه ارزیابی شدهاست. در بهار امسال شرکتهای لجستیک ریلی موفق به ثبت رکورد تاریخی در رشد درآمد خود شدند. میزان درآمد حاصل از ارائه خدمات این صنعت با افزایش ۴۶درصد نسبت به بهار ۱۴۰۳، به میزان ۴هزار و ۸۲۲میلیارد تومان به ثبت رسید.

بهرغم وضعیت خوب درآمدی این صنعت، از منظر سودآوری به دلیل برخی موانع وضعیت ریلیها مطلوب نیست و در دورههای اخیر شرکتهای این صنعت با افت سودآوری مواجه شدهاند. قیمتگذاری دستوری در صنعت حملونقل چه در رابطه با قطارهای باری و چه در رابطه با قطارهای مسافرتی آسیب جدی به لجستیک ریلی وارد کرده است. از طرفی خصوصیسازی ناقص این صنعت موجب شدهاست تقریبا تمامی واگنها و ریلهای کشور در اختیار دولت باشد و شرکتهای خصوصی برای اجازهتردد در آن هزینههای بالایی را متحمل شوند. از طرفی حمل زمینیها از پرداخت مالیات بر ارزش افزوده معاف هستند. با این حال ریلیها مجبور به پرداخت مالیات ارزش افزوده هستند که این امر موجب افزایش هزینه ریلی برای مشتری نسبت به زمینی خواهد شد و در این اوضاع مشتریترجیحا از حمل ریلی صرفنظر خواهد کرد.
ﺣﻤﻞوﻧﻘﻞ رﯾﻠﯽ ﺑﺮای ﻣﺴﺎﻓﺖﻫﺎی ﻣﺘﻮﺳﻂ و ﻧﺴﺒﺘﺎ ﻃﻮﻻﻧﯽ ﻣﻨﺎﺳﺐ اﺳﺖ. هزﯾﻨﻪ اﺣﺪاث ﭘﺎﯾﺎﻧﻪ (ﺗﺮﻣﯿﻨﺎل) ﻧﯿﺰ در آن ﻣﺘﻮﺳﻂ ﺑﺮآورد ﻣﯽﺷﻮد و بهطور کلی ﻣﺼﺮف ﺳﻮﺧﺖ در ﺣﻤﻞوﻧﻘﻞ رﯾﻠﯽ ۱۴درﺻﺪ ﺣﻤﻞوﻧﻘﻞ ﺟﺎدهای و آﻻﯾﻨﺪﮔﯽ آن ﺑﺮای ﻣﺤﯿﻂ زﯾﺴﺖ ﻧﯿﺰ ﺑﺴﯿﺎر ﮐﻤﺘﺮ اﺳﺖ. همچنین حمل و نقل ریلی بخشی از زنجیره لجستیک است که به منظور جابهجایی بینالملل کالا،ترانزیت و رشد اقتصادی در اکثر کشورها استفاده میشود. وقتی کالایی از وزن، تعداد و ابعاد بالایی برخوردار باشد و وسیله ﺣﻤﻞوﻧﻘﻞ جادهای مناسبی در دسترس نباشد، میتوان از قطار استفاده کرد. مهمترین مزیت صنعت لجستیک ریلی مربوط قابلیت بازآفرینی واگنهاست. واگنهای مورد استفاده در قطارها پس از چند سال استفاده و مستهلک شدن قابل بازیافت است و ارزش آن علیرغم مستهلک شدن همچنان بالاست.
بهار پردرآمد ریلیها
ارزیابی درآمدی صنعت لجستیک ریلی نشان میدهد که در ۱۳سال اخیر متوسط در هر سال ۷۱درصد به درآمد ارائه خدمات این صنعت افزوده شدهاست. طی سه سال گذشته شتاب رشد درآمدی این صنعت نزولی بودهاست. در سال ۱۴۰۳ مجموع درآمد ریلیها با افزایش ۴۳درصد نسبت به سال ماقبل به ۱۵هزار و ۶۶۹میلیارد تومان افزایش یافتهاست.
این بهمعنای نزول ۲۸واحد درصدی شتاب رشد درآمد ریلیها نسبت به میانگین تاریخی است.
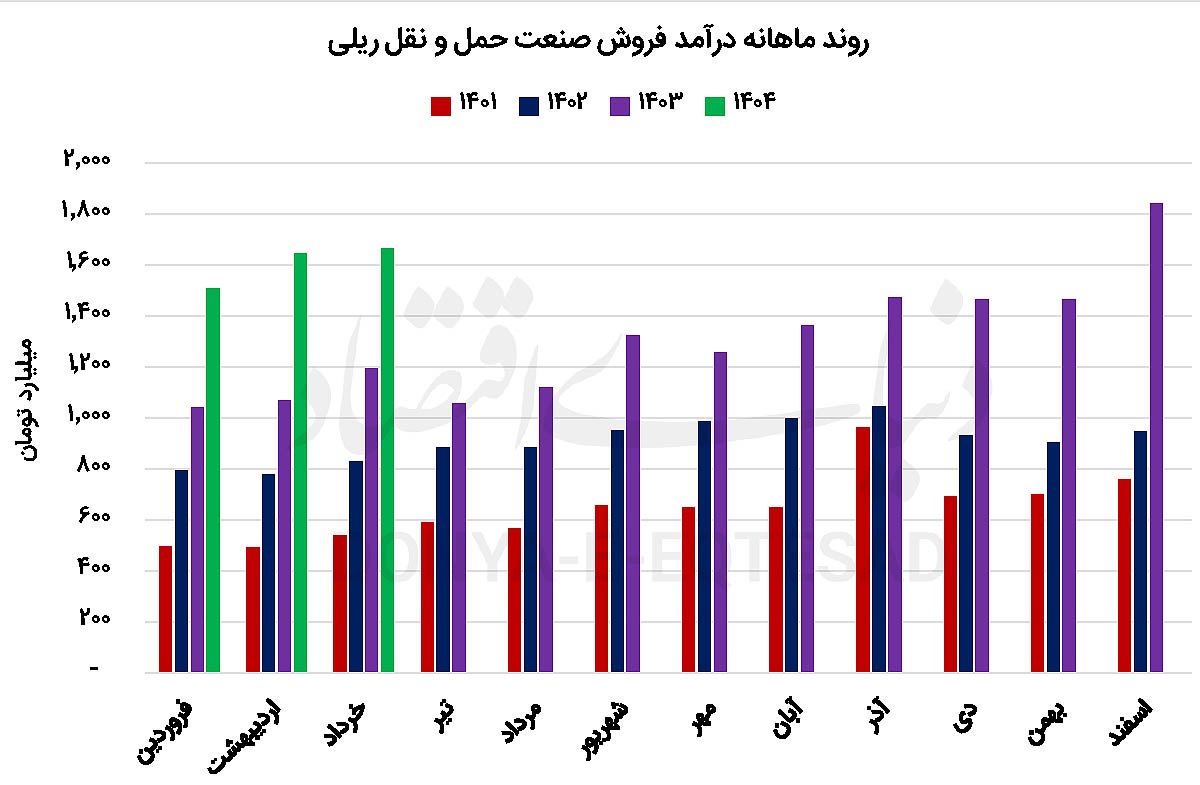
در بهار امسال شرکتهای حوزه ریلی بازار سهام رکورد تاریخی از منظر درآمد به ثبت رساندند. ده شرکت فعال این صنعت طی سهماهه ابتدایی امسال موفق شدند درآمد خود را با جهش ۴۶درصد نسبت به بهار ۱۴۰۳، به میزان ۴هزار و ۸۲۲میلیارد تومان افزایش دهند. در خرداد ماه امسال مجموع درآمد ارائه خدمات ریلیها با افزایش ۴۰درصدی نسبت به خرداد ۱۴۰۳ به میزان ۱هزار و ۶۶۶میلیارد تومان افزایش یافت. بالاترین میزان جهش درآمد در ریلیها طی اولین فصل سال جاری، مربوط به شرکت «حپرتو» است. این شرکت در سهماهه بهار امسال موفق شد درآمد خود را با جهش ۲۴۱درصدی نسبت به بهار ۱۴۰۳ به ۳۰۱میلیارد تومان افزایش دهد.
نزول متغیرهای سودآوری
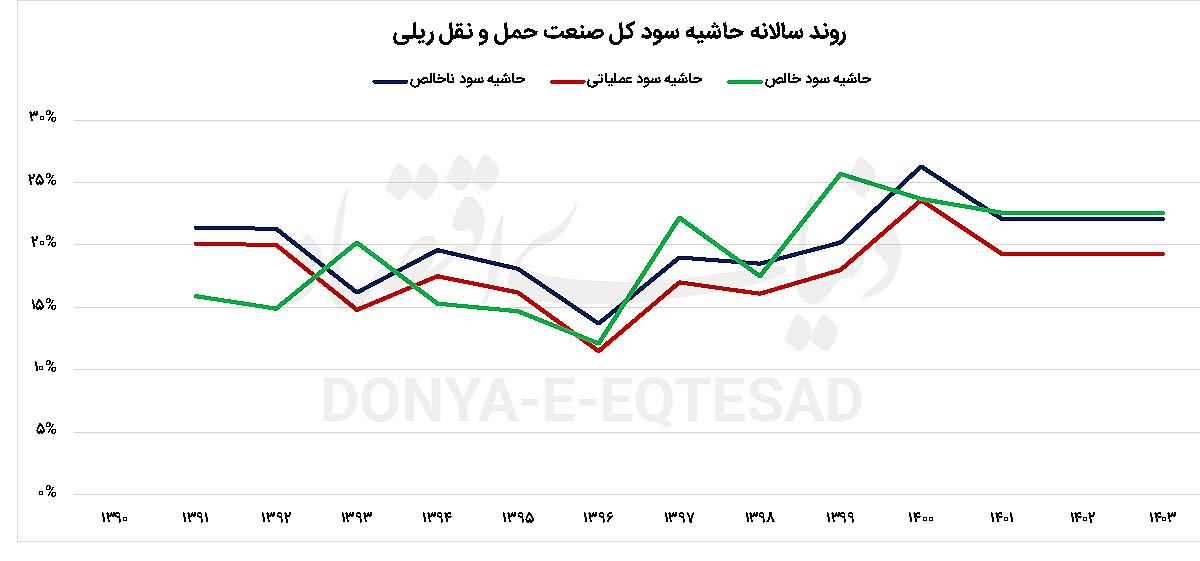
با توجه جمیع مشکلاتی از قبیل قیمتگذاری دستوری، وضع مالیات ارزش افزوده ۱۰درصدی، خصوصیسازی ناقص موجب شدهاست تا حاشیه سود صنعت ریلی کشور طی دورههای اخیر هیچ افزایش خاصی را تجربه نکند. در بازه سالانه متوسط حاشیه سود ریلیها بهمیزان ۱۹درصد بودهاست. در سه سال گذشته حاشیه سود ریلیها بدون تغییر بهمیزان ۲۱درصد به ثبت رسیدهاست و هیچ رشد خاصی را تجربه نکردهاست. این وضعیت اسفناک در مقیاس فصلی تشدید یافته است. درحالیکه حاشیه سود صنعت حملونقل ریلی کشور در فصول گذشته بهمیزان ۱۹درصد بوده است طی زمستان ۱۴۰۳ حاشیه سود ریلیها با افت ۷درصدی به ۱۲درصد نزول یافتهاست. از میان ده شرکت در حوزه حملونقل ریلی، «حسیر» بهترین عملکرد را چه در سال ۱۴۰۳ و چه در زمستان سال گذشته تجربه کردهاست. طی سال گذشته حاشیه سود این شرکت ۳۹درصد بوده و در زمستان ۱۴۰۳ به میزان ۲۶درصد به ثبت رسیده است.
خطوط راهآهن ۱۵هزار کیلومتری
صنعت لجستیک ریلی در سال ۱۳۱۷ پس از ۱۱سال پیریزی سرانجام احداث شد و خط شمالی به جنوبی کشور متصل شد. براساس آمار در حال حاضر طول کل خطوط راهآهن ایران بهمیزان ۱۵هزار و ۳۷کیلومتر است. طول کل خطوط اصلی راهآهن کشور بهمیزان ۱۱هزار و ۷۹۸کیلومتر و خطوط فرعی بهمیزان ۳هزار و ۲۳۹کیلومتر است. در ابتدای امر انحصار لجستیک ریلی در اختیار دولت بود. بااینحال قانون دسترسی آزاد به شبکه حملونقل ریلی که در سال ۸۴ توسط مجلس مصوب شد، موجب شد شرکتهای غیردولتی اعم از خصوصی و تعاونی به صنعت ریلی کشور ورود پیدا کنند. براساس آمار علاوه بر فعالیت شرکتهای بینالمللی در حال حاضر ۲۴شرکت داخلی در زیرساخت حمل ریلی کشور فعال هستند. در بخش داخلی ۲۹هزار واگن در حال حاضر فعال و مشغول به تجارت در حوزه ریلی هستند. از این ۲۴شرکت داخلی، ۱۰شرکت در بازار سرمایه پذیرفته شده و فعالیت میکنند.
مجموع ارزش بازار این ۱۰شرکت فعال در بازار سهام به میزان ۲۰هزار و ۷۳۵میلیارد تومان است که بیشترین ارزش بازار متعلق به شرکت «حگهر» است که در حال حاضر با ارزش بازار ۷همت در بازار سهام معامله میشود. نسبت قیمت به سود هر سهم بازار سرمایه در حال حاضر در محدوده ۶. ۴واحد قرار دارد. این در حالی است که P/E صنعت لجستیک ریلی بهمیزان ۸.۸ واحد است و بیش از ۲واحد نسبت به کلیت بازار سهام حباب قیمتی بیشتر دارد. از میان ۱۰شرکت فعال در این صنعت کمترین میزان P/E متعلق به شرکت «توریل» است که با نسبت P/E ۵ در بازار معامله میشود.
موانع توسعه ریلی
بر پایه بازخوردها و مطالبات بخشخصوصی در حوزه حملونقل ریلی، چالشهای این بخش را میتوان در شش دسته کلی اعم از: دسترسی به لکوموتیو، دسترسی به ریل، قیمتگذاری خدمات ریلی، مطالبات شرکت راهآهن، عملکرد مدیریتی و مشکل مالیات ارزش افزوده طبقهبندی کرد. بخش قابلتوجهی از لکوموتیوهای موجود در ناوگان ریلی ایران قدیمی و فرسودهاند. این لکوموتیوها نیازمند تعمیرات مکرر و نگهداری زیاد هستند. این معضل موجب شدهاست ظرفیت حمل بار و مسافر کاهش پیدا کند و شرکتها نتوانند بهخوبی پاسخگوی تقاضا باشند.
از طرفی واردات یا تولید لکوموتیوهای نو با مشکلات متعددی از جمله تحریمها، هزینههای بالا و کمبود قطعات یدکی روبهروست، شرکتهای ریلی به خاطر محدودیتهای مالی و مشکلات تامین نقدینگی، توان خرید لکوموتیو جدید یا بهروزرسانی ناوگان را ندارند. بیشتر لکوموتیوها در اختیار راهآهن جمهوری اسلامی ایران (شرکت دولتی) است و شرکتهای خصوصی حملونقل ریلی برای دسترسی به لکوموتیو باید از طریق قراردادهای اجاره یا در قالب تعامل با راهآهن اقدام کنند. این فرآیندها زمانبر و پرهزینهاست و محدودیتهایی ایجاد میکند که مانع فعالیت بهینه شرکتهای خصوصی میشود.
دسترسی به ریلها تحت کنترل راهآهن دولتی است و شرکتهای خصوصی باید هزینههای قابلتوجهی بابت حق دسترسی بپردازند. این هزینهها و محدودیتها، بهرهوری و رقابتپذیری شرکتهای ریلی خصوصی را کاهش دادهاست. حل این مشکل نیازمند سیاستهای حمایتی دولت و اصلاح ساختار مدیریت شبکه ریلی است تا شرکتهای خصوصی بتوانند با شرایط بهتری فعالیت کنند. در حوزه قیمتگذاری خدمات ریلی چه در بخش باری و چه در بخش مسافری موانع و مشکلات متفاوتی وجود دارد. در بخش مسافری بهرغم عدمدریافت حق دسترسی به شبکه، قیمتگذاری دستوری وجود دارد که مانع از فعالیت اقتصادی بنگاههای خصوصی میشود. در بخش باری نیز به دلیل بالابودن حق دسترسی عملا سهم باقیمانده برای بخشخصوصی تکاپوی هزینههای جاری آن را نمیدهد. مشکل مالیات ارزش افزوده در صنعت حملونقل ریلی، یکی از جدیترین چالشهای این حوزه است و باعث کاهش سودآوری و رقابتپذیری شرکتهای ریلی نسبت به دیگر روشهای حملونقل (مثل جادهای) شدهاست.
در ایران حملونقل جادهای از پرداخت مالیات ارزش افزوده معاف است. با این حال این معافیت در رابطه با لجستیک ریلی صدق نمیکند و شرکتهای این حوزه موظف به پرداخت ۱۰درصد مالیات ارزش افزوده هستند. نتیجه این تبعیض افزایش قیمت خدمات ریلی برای مشتریان است که موجب میشود تا حمل زمینی را به ریلیترجیح دهند. از طرفی رقابت درون صنعت حملونقل ریلی نیز تضعیف شدهاست.