راه نجات خودروسازان از باتلاق
دنیای اقتصاد - عباس بیات : نظارت دستوری بر تولید و قیمت خودروسازان، دو اهرم فشار در سالهای گذشته بر شرکتهای خودروساز بوده است. این شرایط خصوصا در دو شرکت بزرگ خودروساز داخلی یعنی ایرانخودرو و سایپا موجب شناسایی زیان انباشته سنگین این دو خودروساز شده است. اخیرا دولت همت کرده است که وضعیت فاجعهبار صنعت خودروی کشور را کمی تسکین دهد. بر این اساس چندی پیش مجوز افزایش نرخ میانگین ۳۰درصد در محصولات دو خودروساز بورسی صادر شد که بهدنبال آن مدیران عامل این دو شرکت عقیده داشتند در گزارش پاییز و زمستان، این دو خودروساز بزرگ میتوانند از زیان به سودآوری برسند. از طرفی بار دیگر برای چندمین بار بحث عرضه خودرو در بورس کالا مطرح شد. هرچند هیچجای دنیا محصولی مانند خودرو که نمیتوان نسبت به استاندارد تمامی قطعات آن با قطعیت صحبت کرد و شفافیت آن پایین است، در بورس کالا عرضه نمیشود. با این حال، وضعیت خودروسازان در چند سال اخیر فقط در دورانی درخشان بود که محصولاتشان در بورس کالا عرضه شد.
در صورت عرضه محصولات صنعت خودرو در بورس کالا میتوان انتظار بهبود چشمگیر سودآوری این صنعت را داشت. در ۸ماه نخست امسال میزان تولید و فروش خودروسازان در قیاس با مدت مشابه سال قبل بهترتیب کاهش ۲ و ۱۲درصدی را تجربه کردند. درآمد فروش این صنعت هم در سالجاری با رشد ۱۷درصدی همراه بوده است. با این حال حاشیه سود این صنعت وضعیت چندان مناسبی را تجربه نکرده است. در فصل تابستان امسال حاشیه سود خودروییها منفی ۳درصد به ثبت رسیده است. امید میرود در صورت آزادسازی قیمت خودرو از طریق عرضه در بورس کالا بتوان شاهد بهبود وضعیت متغیرهای مالی این صنعت در فصول آتی بود.

رکود تولیدات
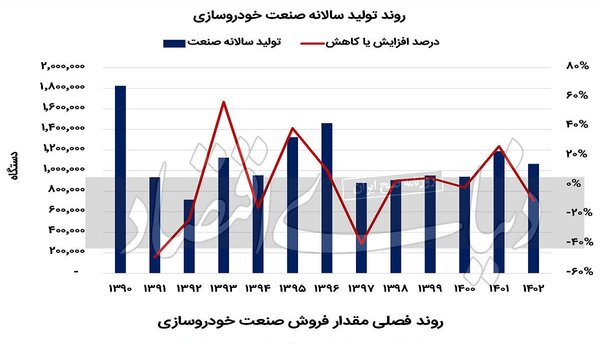
اولین فاکتور بااهمیت بهجهت سنجش وضعیت بنیادین هر صنعت، مقادیر تولید آن است. در مقیاس سالانه وضعیت تولیدات خودروسازان به دلیل مشکلات مدیریتی و فشار حداکثری قانونگذار برای اعمال قیمت دستوری جالب نبوده است. طی ۱۳سال گذشته بهطور متوسط هر سال یکمیلیون و ۴۵هزار دستگاه توسط خودروسازان بورسی تولید شده و بدون افزایش یا کاهش خاصی بوده است.
با وجود این در سال ۱۴۰۲ وضعیت تولیدات خودروسازان بسیار بحرانی شده و مجموع تولیدات این صنعت با نزول ۱۰درصدی در قیاس با سال ماقبل همراه شده است. این در حالی است که طی سال ۱۴۰۱ مجموعا ۲۷درصد به تولیدات این صنعت افزوده شده بود که یکی از بیشترین میزان رشدهای تولیدات صنعت خودرو بوده است.
در بازه فصلی در تابستان تولیدات صنعت خودرو با افت ۵درصد به ۲۴۵هزار دستگاه کاهش یافت. تجمیع تولیدات ۸ماهه شرکتهای خودروساز بورسی ۶۸۴هزار دستگاه بوده که در مقایسه با ۸ماه آغازین ۱۴۰۲ افت ۲درصدی را تجربه کرده است. در سالجاری بیشترین میزان رشد مقداری تولید مربوط به شرکت «خدیزل» بوده است که با ثبت تولید ۵هزار و ۳۵۷دستگاه خودرو توانسته است تولیدات خود را ۳۴درصد نسبت به ۸ماه ابتدایی ۱۴۰۲ افزایش دهد.
عملکرد درخشان «خدیزل»
در کنار ارزیابی میزان تولیدات، بررسی مقدار فروش این صنعت میتواند دید بهتری از وضعیت حقیقی خودروسازان ارائه دهد. در بازه سالانه طی ۱۳سال اخیر مقادیر فروش این صنعت روند نوسانی را پشت سر گذاشته، به طوری که در مجموع رشد مقادیر فروش صفردرصد بوده است. در سال ۱۴۰۲ تناژ فروش شرکتهای خودروساز بورسی با نزول ۱۲درصدی به یکمیلیون و ۶۷هزار دستگاه کاهش یافته است. در مقیاس فصلی در تابستان امسال مجموع تناژ فروش خودروییها ۴۶۰هزار تن بوده که در مقایسه با تابستان سال گذشته به میزان ۴درصد افت داشته است. تجمیع تناژ فروش شرکتهای خودروساز در ۸ماه ابتدایی سالجاری به میزان ۶۷۷هزار تن بوده که در مقایسه با مدت مشابه سال گذشته ۱۲درصد نزول را تجربه کرده است. طی ۸ماه سالجاری بیشترین رشد مقدار فروش به شرکت «خدیزل» تعلق داشته است. این شرکت با ثبت مقدار فروش ۴هزار و ۶۱۲دستگاه موفق شده است مقادیر فروش خود را حدود ۲۷درصد نسبت به ۸ماه ابتدایی ۱۴۰۲ افزایش دهد.
از زیان به سود
قیمتگذاری دستوری در کنار تناژ دستوری بزرگترین ریسک خودروسازان بورسی بهخصوص ایران خودرو و سایپاست. با این حال در سالجاری با دریافت مجوز افزایش متوسط ۳۰درصدی نرخ فروش این دو خودروساز، وضعیت درآمد و سودآوری این دو شرکت به گفته مدیران آن بهبود یافت. بنابراین انتظار میرود با این مجوز افزایش نرخ دو خودروساز بزرگ بورسی بتوانند در گزارش پاییز و زمستان از زیان به سود برسند. در ۸ماه ابتدایی سالجاری میانگین رشد نرخ فروش شرکتهای خودروساز بورسی ۲۳درصد بوده است. در این مقیاس بیشترین میزان رشد نرخ فروش مربوط به شرکت ایران خودرو بوده است.
فروش ایران خودرو در گروه پژو طی ۸ماه امسال بیش از ۵۰درصد نسبت به مدت مشابه رشد یافته است. در مقیاس نقطه به نقطه میانگین رشد نرخ فروش شرکتهای خودرویی ۳۲درصد افزایش یافته است. طی آبانماه امسال شرکت «خکاوه» توانسته است کامیون سنگین خود را با ۸۵درصد افزایش نسبت به آبان ۱۴۰۲ به فروش برساند و با این اوصاف بیشترین میزان رشد نرخ فروش نقطه به نقطه را از آن خود کند. مقایسه نرخ فروش هشتمین ماه سالجاری صنعت خودرو با میانگین ۱۴۰۳ نشان میدهد که بهطور متوسط در این ماه ۱۰درصد به نرخ فروش شرکتهای خودروساز افزوده شده است. در این مقیاس نیز شرکت «خکاوه» با افزایش ۵۰درصدی نرخ فروش کامیون خود بهترین عملکرد را از آن خود کرده است.
جاماندگی درآمد از تورم
در دو شرکت بزرگ خودروساز داخلی، قیمتگذاری و تناژ دستوری طی سالیان گذشته موجب وضعیت نابسامان در این دو خودروساز بورسی شده است. کیفیت خودروهای تولیدی این دو شرکت به حداقل رسیده و از طرفی با وجود مجوز افزایش نرخ همچنان این دو شرکت زیان سنگینی را تجربه میکنند. براین اساس وضعیت درآمدی خودروییها طی دورههای اخیر چندان مناسب نیست. طی ۱۳سال گذشته بهطور متوسط هر سال ۳۷درصد درآمد حاصل از فروش به این صنعت افزوده شده است که باتوجه به متوسط تورم مصرفکننده جامعه میتوان گفت عملکرد درآمدی این صنعت چندان مناسب نیست. در سال ۱۴۰۲ درآمد خودروسازان ۴۴۸هزار میلیارد تومان به ثبت رسید که در مقایسه با سال ماقبل ۳۳درصد افزایش یافته است. رشد درآمدی سال گذشته این صنعت ۴درصد از متوسط سالانه کمتر بوده است. در بازه فصلی طی تابستان امسال درآمد شرکتهای خودرویی ۱۲۲هزار میلیارد تومان به ثبت رسید که در مقایسه با تابستان سال گذشته ۲۲درصد افزایش را تجربه کرده است. تجمیع درآمد ۸ماهه خودروسازان ۳۱۷هزار میلیارد تومان بوده که در قیاس با ۸ماه آغازین ۱۴۰۲ بهمیزان ۱۷درصد افزایش را تجربه کرده است. در سالجاری بیشترین میزان رشد درآمد مربوط به شرکت «خزامیا» بوده است. این شرکت طی ۸ماه آغازین امسال توانسته است ۱۷هزار میلیارد تومان درآمد فروش شناسایی کند که در مقایسه با ۸ماه ابتدایی ۱۴۰۲ رشدی معادل ۴۱درصد را تجربه کرده است.
بهبود متغیرهای سودآوری فصلی
سودآوری خودروسازان همواره بحث چالشبرانگیز این صنعت در ادوار گذشته بوده است. برخی از خودروییها که ماشینهای سنگین تولید میکنند محصولاتشان در بورس کالا عرضه میشود و همین امر موجب میشود تا ریسک سودآوری در آنها به حداقل برسد. در مقابل، خودروسازان داخلی بهخصوص ایران خودرو و سایپا طی سنوات اخیر در هر دوره همواره زیان تجربه کردهاند که اصلیترین عامل این زیان به قیمت دستوری برمیگردد. در یک دوره محصولات دو خودروساز بزرگ کشور در بورس کالا عرضه شد که در همان دوران شکوفایی این شرکتها به حداکثر رسید. بار دیگر ردپای دلالان و ذینفعان وارد شد و جلوی ورود خودرو به بورس کالا را گرفتند. همین امر موجب شد تا بار دیگر وضعیت خودروییها فاجعهبار شود. ارزیابی متغیرهای سودآوری خودروسازان نشان میدهد که در سالهای گذشته همواره این صنعت با زیان مواجه شده است. حاشیه سود ۱۳ساله خودروسازان منفی ۴درصد بوده است. در سال ۱۴۰۲ نیز حاشیه سود خودروییها همچون میانگین سالانه به میزان منفی ۴درصد به ثبت رسیده است. در بازه فصلی متوسط حاشیه سود خودروسازان منفی ۹درصد به ثبت رسید. طی بهار و تابستان امسال حاشیه سود این صنعت بهترتیب منفی ۲ و منفی ۳درصد به ثبت رسید که در مقایسه با متوسط فصلی عملکرد بهتری محسوب میشود. از میان هفت شرکت خودروساز بورسی «خدیزل» بیشترین میزان سودآوری را تجربه کرده است. حاشیه سود این شرکت در سال ۱۴۰۲ و تابستان امسال بهترتیب ۳۳ و ۱۵درصد به ثبت رسید.