تصویر آماری از بازیگران بازار پول
زهرا امیدعلی/ کارشناس بازار سرمایه
در گزارش پیشرو نگاهی به متغیرهای اصلی بنیادی بانکهای بورسی براساس گزارشهای عملکرد تیرماه آنها داشتهایم و پس از ارائه جدول مربوطه به توضیح آیتمهای اصلی پرداختهایم. همچنین در این گزارش عملکرد بانکها به صورت تفکیکشده و جداگانه مورد بررسی قرار گرفته است. در تیرماه سالجاری بیشترین جذب سپرده توسط سه بانک سامان، کارآفرین و گردشگری صورت گرفته که به ترتیب نسبت به خردادماه ۹.۹، ۶.۱ و ۴.۶درصد افزایش سپردهها را تجربه کردهاند. از سوی دیگر دو بانک دی و پاسارگاد در این زمینه عملکردی منفی داشتهاند و مانده سپردههای این دو بانک در مقایسه با پایان خردادماه به ترتیب ۱ و ۰.۱درصد کاهش داشته است.

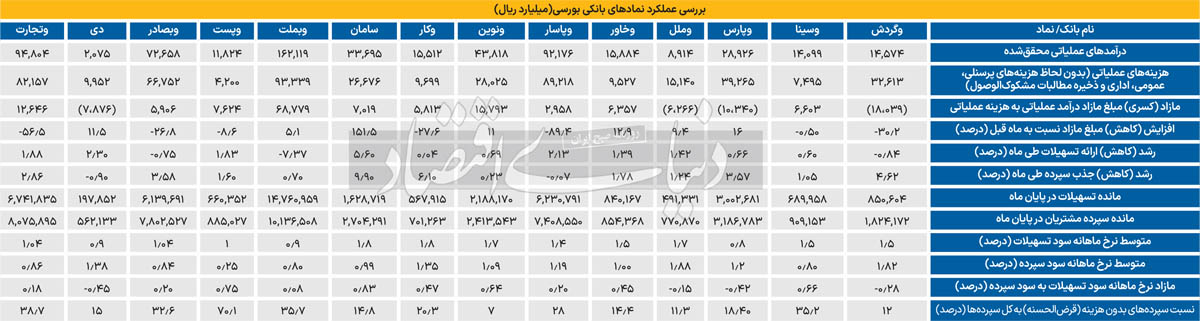
از ۱۴ بانک مورد بررسی، ۴بانک با کسری درآمد در مقایسه با هزینهها (که البته شامل هزینههای پرسنلی، اداری و مشکوکالوصول نیست) مواجه بودهاند که شامل بانکهای گردشگری، پارسیان، موسسه مالی اعتباری ملل و بانک دی هستند. بهترین عملکرد را در این بخش بانکهای ملت، اقتصاد نوین و تجارت داشتهاند. در ماه قبل مبلغ مازاد درآمدهای بانک سامان در مقایسه با هزینههای سود بانکی و هزینههای مالی آن رشد بیش از ۱۵۰درصدی را نسبت به خردادماه نشان میدهد، اما بانکهای پاسارگاد و تجارت به ترتیب با ۸۹ و ۵۶درصد کاهش مبالغ مازاد مواجه بودهاند.
در بخش ارائه تسهیلات، بانک ملت شاید برای اولین بار طی ماههای اخیر با کاهش ارائه تسهیلات مواجه بوده است. تسهیلات این بانک در مقایسه با خردادماه با ۷.۴درصد کاهش به ۱،۴۷۶همت رسیده است. بانک سامان از سوی دیگر در ماه قبل ۵.۶درصد رشد ارائه تسهیلات را تجربه کرده است.
بیشترین نرخ سود تسهیلات در ماه قبل مربوط به دو بانک سامان و کارآفرین با ۱.۸۲درصد بوده است. بانکهای اقتصاد نوین و موسسه مالی اعتباری ملل با ۱.۷۲درصد، دیگر بانکهای با نرخ سود بالا بودهاند. کمترین نرخ سود تسهیلات در این ماه مربوط به بانک پارسیان و پس از آن مربوط به بانک ملت و موسسه مالی اعتباری ملل به ترتیب با ۰.۸ و ۰.۹درصد بوده است.
کمترین نرخ سود سپرده با توجه به سهم بالای سپردههای قرضالحسنه (بیش از ۷۰درصد) مربوط به پستبانک ایران است که متوسط نرخ سود سپرده آن ۰.۲۵درصد است. نرخ متوسط سود سپردههای بانکسینا و بانک ملت نیز ۰.۸درصد است.
بالاترین نسبت سپردههای بدون هزینه نسبت به کل سپردههای جذبشده توسط بانکها، همانگونه که در جدول نیز مشاهده میشود، مربوط به پستبانک است. بیش از ۷۰درصد سپردههای این بانک مربوط به سپردههای قرضالحسنه با نرخ سود صفر است. پس از آن بانک تجارت با ۳۸.۴درصد قرار دارد. کمترین نسبت سپردههای غیرهزینهزا مربوط به دو بانک اقتصاد نوین و موسسه مالی اعتباری ملل به ترتیب با ۷ و ۱۱درصد است.
ارزیابی تفکیک شده ۱۴بانک بورسی
وگردش: این بانک در تیرماه درآمد عملیاتی یکهزار و ۴۵۷میلیارد تومان را گزارش کرده که نسبت به ماه قبل کاهش سنگین ۶۰درصدی را نشان میدهد و با توجه به جدول، میزان هزینههای عملیاتی این بانک در تیرماه بیشتر از درآمدهای عملیاتی آن بوده است. این بانک پس از اینکه در خردادماه افزایش درآمد داشته، در تیرماه مجددا به روند قبلی خود بازگشته و مازاد درآمد به هزینه آن منفی شده است. مبلغ تسهیلات اعطایی با کاهش حدود یکدرصدی روبهرو بوده و به ۸۵همت رسیده است. همچنین متوسط سود تسهیلات افت محسوسی را به همراه داشته و به رقم ۱.۵۴درصد کاهش یافته است. متوسط سود سپردهها هم افزایشی بوده و به ۱.۸۲درصد رسیده است.
وسینا: این بانک در این ماه همچنان روند صعودی اخیر خود را حفظ کرده و به درآمد عملیاتی یکهزار و ۴۱۰میلیارد تومانی رسیده است. مبلغ مازاد درآمد نسبت به هزینهها ۶۶۰میلیارد تومان بوده و هرچند این عدد مثبت است، ولی نسبت به ماه قبل کمتر شده است. مبلغ تسهیلات اعطایی این بانک از ۶هزار و ۸۸۵میلیارد تومان به ۶هزار و ۸۹۹میلیارد تومان رسیده است و روند صعودی آن محسوس نیست. مانده سپرده مشتریان در پایان تیرماه بیشتر از ابتدای ماه بوده و رشد اندکی را نشان میدهد. همچنین مازاد متوسط نرخ سود تسهیلات به متوسط نرخ سود سپرده مشتریان مثبت بوده و حاکی از آن است که بازدهی سود تسهیلات بیشتر از سود سپردههاست.
وپارس: گزارش عملکرد تیرماه، درآمد عملیاتی ۲هزار و ۸۹۲میلیارد تومان را ثبت کرده است. این مبلغ نسبت به ماه قبل کاهش حدود ۳درصدی داشته است. همچنین هزینههای تیرماه نسبت به ماه پیش روند نزولی ۶.۳درصدی را طی کرده و از ۴هزار و ۱۹۳میلیارد تومان به ۳هزار و ۹۲۶میلیارد تومان رسیده و همین امر باعث شده است تا کسری درآمد بر هزینه در مقایسه با ماه گذشته ۷درصد کمتر شود. تسهیلات اعطایی این بانک تغییرات زیادی نداشته و چیزی کمتر از یکدرصد رشد کرده است. میزان سپرده مشتریان روند مثبتتری را طی کرده و حدود ۴درصد افزایش یافته است. در آخر میتوان به نسبت سپردههای قرضالحسنه به کل سپردهها اشاره کرد که این نسبت هم در مقایسه با ماه قبل ۳.۵درصد رشده کرده و از ۱۵درصد به ۱۸.۵درصد رسیده است.
وملل: موسسه مالی اعتباری ملل در روند چند ماه اخیر خود ثبات داشته و از ابتدای سال تاکنون نوسان زیادی در عملکرد خود نداشته است. درآمد عملیاتی این ماه نسبت به خردادماه کاهش یکدرصدی داشته و مبلغ آن ۸۹۱میلیارد تومان است. در مقابل هزینههای این ماه افزایش یافته و از یکهزار و ۴۶۸میلیارد تومان به یکهزار و ۵۱۳میلیارد تومان تغییر یافته که نشان از رشد ۳درصدی هزینهها دارد. مازاد درآمد بر هزینه هم رشد ۱۰درصدی داشته است. میزان تسهیلات اعطایی ۱.۵درصد و میزان سپرده مشتریان ۱.۳درصد نسبت به ماه گذشته رشد داشته است. سپردههای قرضالحسنه۱۱.۳درصد از کل سپردهها را شامل میشود و این سپردهها فاقد هزینههای مالی برای بانک هستند.
وخاور: روند عملکرد بانک در چندماه اخیر مثبت بوده و در تیرماه هم این روند حفظ شده است. درآمدهای عملیاتی ۴درصد رشد و در مقابل هزینهها کاهش ۱.۵درصدی داشته است. به این ترتیب مازاد درآمد بر هزینهها ۱۳درصد مثبت شده است. مازاد نرخ سود تسهیلات به سود سپردهها ۰.۴۴درصد است که نسبت به ماه قبل رشد داشته است. سپردههای بدون هزینه این بانک ۱۴.۵درصد از کل سپردهها را تشکیل میدهد که نسبت به ماه قبل سهم این سپردهها بیشتر شده است.
بانک پاسارگاد: درآمد عملیاتی افت محسوس ۲۲درصدی داشته و از ۱۱هزار و ۸۸۰میلیارد تومان به ۹هزار و ۲۱۰میلیارد تومان رسیده است. هزینهها نیز روند نزولی داشتهاند، اما در مقایسه با افت درآمد، محسوس نیست و در پی کاهش درآمد، میزان مازاد درآمد به هزینه کاهش ۸۹درصدی داشته و به ۲۹۰میلیون تومان رسیده است. تسهیلات اعطایی بانک در این ماه بیشتر شده و رشد ۲درصدی داشته است؛ ولیکن میزان سپرده مشتریان کم شده و از ۷۴۰میلیارد تومان به ۷۴۱میلیارد تومان رسیده است. سپردههای غیرهزینهزای این بانک ۲۸درصد از حجم کل سپردههاست و نسبت به ماه اندکی کاهش یافته است.
ونوین: درآمد عملیاتی تیرماه ۴هزار و ۳۸۱میلیارد تومان است که نسبت به ماه قبل ۳.۵درصد رشد داشته است. هزینهها هم کاهش حدود یکدرصدی داشتهاند که در نهایت میزان مازاد درآمد بر هزینه تیرماه ۱۱درصد بیشتر شده و به مبلغ یکهزار و ۵۷۹میلیارد تومان رسیده است. در این ماه روند خاص و قابلتوجهی در جذب سپردهها مشاهده نشده و با وجود اینکه نسبت به ماه قبل جذب سپرده بیشتر شده، اما مقدار آن کمتر از یکدرصد بوده و به مبلغ اندکی بیش از ۵۰۰میلیارد تومان است. همچنین مازاد متوسط نرخ سود تسهیلات به نرخ سود سپردهها بیشتر شده و به ۰.۶۴درصد رسیده است.
وکار: درآمد عملیاتی این بانک از یکهزار و ۶۹۸میلیارد تومان به یکهزار و ۵۵۷میلیارد تومان افت پیدا کرده و بیانگر ۹درصد کاهش درآمد در این ماه است. در مقابل هزینههای عملیاتی تیرماه نسبت به ماه قبل ۸درصد بیشتر شده و همین امر باعث کاهش ۲۸درصدی مازاد درآمد بر هزینه شده است. تسهیلات اعطایی تغییر محسوسی نداشته، در مقابل در جذب سپردهها موفق عمل کرده و ۷درصد نسبت به ماه قبل سپردهها رشد کرده و به مبلغ ۷۰هزار و ۱۲۶میلیارد تومان رسیده است. حدود ۲۰درصد از حجم سپردهها را سپردههای قرضالحسنه در برگرفتهاند که هزینهای برای بانک به بار نمیآورند.
سامان: گزارش عملکرد تیرماه بانک سامان بیانگر رشد ۱۲درصدی درآمدهای عملیاتی است و درآمد از مبلغ ۳هزار و ۹میلیارد تومان به ۳هزار و ۳۶۹میلیارد تومان رشد کرده است. همچنین هزینههای عملیاتی (بدون لحاظ هزینههای پرسنلی، اداری و مشکوکالوصول) کاهش ۳درصدی داشته و به ۲هزار و ۶۶۷میلیارد تومان رسیده است. مازاد درآمد بر هزینه رشد قابلتوجهی داشته و از ۲۷۹میلیارد تومان به ۷۱۹میلیارد تومان در تیرماه رسیده است که رشد ۱۵۲درصدی را نمایش میدهد. همچنین مبلغ تسهیلات اعطایی در این ماه ۶درصد و مبلغ سپردهها ۱۰درصد افزایش داشتهاند که ۱۵درصد از مجموع سپردهها، سپردههای بدون هزینه است.
وبملت: درآمد عملیاتی، هزینههای عملیاتی و مازاد درآمد بر هزینه بانک ملت به میزان ۵درصد افزایش یافتهاند. تسهیلات اعطایی کاهش ۷درصدی و سپردهها افزایش تقریبا یکدرصدی در این ماه داشتهاند. نسبت سپردههای قرضالحسنه به کل سپردهها ۳۶درصد است و در مقایسه با ماه قبل رشد داشته است.
وپست: درآمدهای عملیاتی، هزینههای عملیاتی و مازاد درآمد بر هزینه به ترتیب ۶درصد، ۲درصد و ۹درصد کاهش داشته و تسهیلات اعطایی مبلغ ۶۶هزار و ۳۵۲میلیارد تومان است که نسبت به خردادماه ۲درصد بیشتر شده است. همچنین مبلغ سپردهها در تیرماه میزان ۸۸هزار و ۵۲۷میلیارد تومان است و رشد ۲درصدی را نشان میدهد. از مبلغ کل سپردهها بالغ بر ۷۰درصد را سپردههای قرضالحسنه تشکیل میدهد.
وبصادر: درآمد عملیاتی ۷درصد و هزینههای عملیاتی ۱۲درصد افزایش و مازاد درآمد بر هزینه ۲۷درصد کاهش را در تیرماه ثبت کرده است. تسهیلات اعطایی حدود یکدرصد کم شده و در مقابل، سپرده مشتریان در تیرماه ۴درصد رشد داشته و مقدار سپردههای غیرهزینهزا ۳۲.۶درصد است که نسبت به ماه قبل کاهش داشته است. متوسط نرخ سپردهها ۰.۸۴درصد و متوسط نرخ سود تسهیلات یکدرصد است.
بانک دی: در تیرماه شاهد کاهش ۴درصدی و ۱۰درصدی درآمدهای عملیاتی و هزینههای عملیاتی این بانک بودیم. هرچند مابهالتفاوت درآمد و هزینه این بانک منفی است، اما منفی بودن آن نسبت به ماه قبل ۱۱درصد کم شده و از ۸۸۹میلیارد تومان منفی به ۷۸۷میلیارد تومان منفی رسیده که آن را روند مثبتی میتوان در نظر گرفت. این بانک در جذب سپردهها نهتنها موفق نبوده، بلکه مقدار سپردههای آن حدود یکدرصد کم شده است. مبلغ تسهیلات اعطایی بانک روند مثبتتری داشته و ۲.۵درصد نسبت به ماه قبل بیشتر شده است.
وتجارت: بانکتجارت نیز در تیرماه در کسب درآمدهای عملیاتی ضعیف عمل کرده و ۱۲درصد کاهش درآمد در این ماه داشته و علاوه بر آن میزان هزینههای عملیاتی ۴درصد رشد داشته که در نهایت باعث کاهش ۵۷درصد مازاد درآمد به هزینهها شده است. میزان تسهیلات ۲درصد و میزان سپردهها ۳درصد افزایش یافته و در مقایسه با خرداد به ترتیب به مبالغ ۶۷۴هزار و ۱۸۴میلیارد تومان و ۸۰۷هزار و ۵۹۰میلیارد تومان رسیده است. همچنین حدود ۳۹درصد از حجم سپردههای مشتریان مربوط به سپردههای بدون هزینه است که در مقایسه با ماه قبل کاهش یافته و نسبت به دوماه قبل بیشتر شده است.