رصد آماری دارایی سمی
دنیای اقتصاد-محمدصادق صفا : ذخیره (هزینه) مطالبات مشکوکالوصول، از عنـــاصر تـخصصی گزارشهای مالی بانکها محسوب میشود. رابطه میان اعمال اختیار در ذخیره مطالبات مشکوکالوصول توسط مدیران بانک و ریسکپذیری و مدیریت سود در بانکها، از جمله مضامین مهم در حسابداری صنعت بانکداری است. به بیان دیگر، ذخیره مطالبات مشکوکالوصول، همواره از زمینههای مهم در سرمایهگذاری سرمایهگذاران در سهام بانکها و موسسات مالی و اعتباری است؛ زیرا یکی از نشانههای ریسک سودآوری در بانک محسوب میشود.
دو دیدگاه کلی گذشتهنگر و آیندهنگر در محاسبه مطالبات مشکوکالوصول کاربرد دارد. در بانکهای ایرانی از مدل گذشتهنگر استفاده میشود. در این رویکرد، مدیران با اختیارات خود توانایی خارج کردن بخشی از این مطالبات به دیگر سرفصلها (طبق مصوبات جلسههای ۱۰۷۴ و ۱۰۷۷ مورخ ۹دیماه سال ۱۳۸۵ و ۲۸ بهمن سال ۱۳۸۵ شورای محترم پول و اعتبار) مانند سرفصلهای مانده تسهیلات موضوع طبقه سررسید گذشته (۱۰درصد)، مانده تسهیلات موضوع طبقه معوق (۲۰درصد) و مانده تسهیلات موضوع طبقه مشکوکالوصول (۵۰ تا ۱۰۰درصد) را دارند تا از این تغییر در گزارشهای منتشرشده به عنوان ابزاری برای مدیریت سود، سرمایه و سازوکار پیامرسانی به سهامداران استفاده کنند.
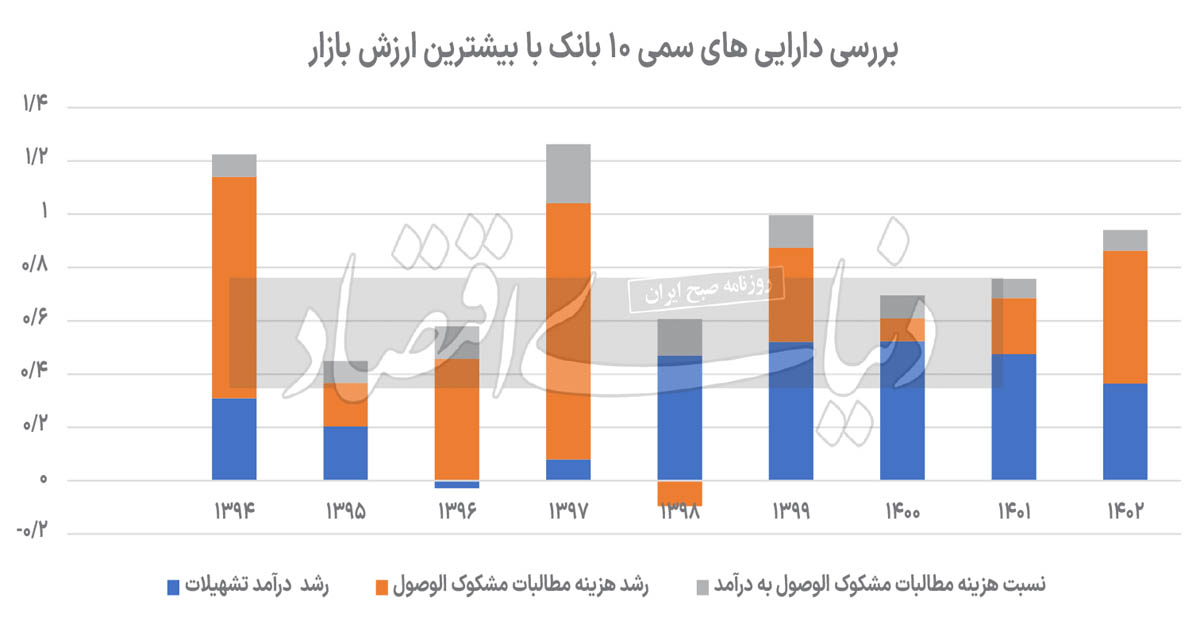
در خلال سالهای ۱۴۰۰ تا ۱۴۰۲ به طور میانگین هزینه مطالبات مشکوکالوصول در صورتهای سود و زیان منتشرشده توسط ۱۰بانک با بیشترین ارزش بازار (شامل ملت، پاسارگاد، تجارت، صادرات، پارسیان، شهر، خاورمیانه، اقتصاد نوین، سامان و پستبانک) به طور میانگین ۲۶درصد در بازه سالانه به ثبت رسیده است. این در حالی است که همین آمار برای دهه ۹۰، حدود ۳۸درصد است. آمار تجمیعی ۱۰بانک یادشده حاکی از آن است که در سال ۱۳۹۷ با بیشترین سهم از مطالبات مشکوکالوصول روبهرو بودیم، به نحوی که پس از رشد ۹۸درصدی هزینه مطالبات مشکوکالوصول در آن سال نسبت به سال ۱۳۹۶ با سهم ۲۲درصدی این هزینه نسبت به کل درآمدهای تسهیلات مواجه شدیم. بهعنوان مثال، در پایان سال گذشته بانکهای ذکرشده بیش از ۵۰۰همت در بخش درآمدهای تسهیلات خود، درآمد شناسایی کردند که حدود ۴۰همت به هزینه مطالبات مشکوکالوصول اختصاص یافت که بیانگر سهم ۸درصدی این هزینه است و از میانگین ۱۰ساله بانکها کمتر است.
بانک ملت در بازه ۱۰ساله منتهی به اسفندماه سال گذشته به صورت میانگین سالانه حدود ۳۸درصد رشد را در درآمدهای حاصل از تسهیلات اعطایی خود تجربه کرده است. از سوی دیگر هزینه مطالبات مشکوکالوصول بانک یادشده ۹۵درصد رشد داشته است. بانک پاسارگاد با نماد معاملاتی «وپاسار» در تالار شیشهای در بازه ۱۰ساله میانگین ۱۲درصدی از سهم هزینه مطالبات مشکوکالوصول به درآمدهای تسهیلات را به ثبت رسانده است که از میانگین مجموع بانکها بیشتر است. هرچند این بانک در بازه سهسال اخیر (سال ۱۴۰۰ تا ۱۴۰۲)، با ثبت میانگین ۴درصدی عملکرد بسیار مناسبی را به ثبت رسانده است. با استناد به صورت سود و زیان منتشرشده توسط این بانک، رشد ۴۹درصدی درآمد در کنار کاهش ۲۳درصدی هزینه مطالبات مشکوکالوصول سهم ۳درصدی را به ثبت رساند که بهترین عملکرد این بانک طی ۱۰سال اخیر است. بانک تجارت اما در سال گذشته با رشد چشمگیر هزینه مطالبات مشکوکالوصول مواجه شد، به نحوی که این عدد از حدود ۴.۳همت در پایان سال ۱۴۰۱ به کمتر از ۱۰.۶همت در پایان سال گذشته رسید که رشد ۱۴۴درصدی را نشان میدهد.
این در حالی است که درآمد ارائه تسهیلات این بانک تنها ۳۳درصد رشد داشته است که منطبق بر میانگین تاریخی خود در این بخش است. بانک صادرات نیز مانند بانک تجارت در صورت سود و زیان خود در پایان سال گذشته با افزایش هزینه مطالبات مشکوکالوصول مواجه شد، به نحوی که در پایان اسفندماه سال ۱۴۰۲ به ۶.۱همت هزینه مطالباتی رسید. این در حالی است که همین متغیر در پایان سال گذشته تنها ۴.۱همت بود. سهم مطالبات به درآمدها نیز در سال گذشته افزایش یافته و به ۹درصد رسیده است.
با وجود این، بانک صادرات با سال ۱۳۹۷ فاصله دارد (در سال ۱۳۹۷ سهم هزینه مطالبات مشکوکالوصول به درآمد تسهیلات این بانک ۱۷درصد بوده است). بانک پارسیان یکی از بالاترین میزانهای رشد در هزینه ذکرشده را دارد، به نحوی که در بازه ۱۰ساله و به طور میانگین سالانه با ۶۵درصد رشد روبهرو بوده است. بیشترین میزان رشد هزینه یادشده این بانک در سال ۱۳۹۶ نسبت به سال قبل از آن با ۲۵۰درصد رشد صورت گرفته است. سهم هزینه به درآمد اما در ۱۰سال اخیر حدود ۱۱درصد است که نشانگر رشد همزمان درآمدهای تسهیلاتی با هزینههای یادشده است.
در این میان بانکشهر با وجود کاهش ۷۱درصدی هزینه مطالبات مشکوکالوصول خود در سال گذشته، میانگین ۶۴درصدی رشد هزینه یادشده را در ۱۰سال به ثبت رسانده است. سهم هزینه به درآمد این بانک نیز ۲۱درصد است. به بیان دیگر یک واحد افزایش در درآمد تسهیلات این بانک طبق میانگین ۱۰ساله، به میزان ۲۱درصد واحد هزینه مطالبات مشکوکالوصول این بانک را افزایش میدهد. بانک خاورمیانه با نماد معاملاتی «وخاور»، در تالار شیشهای طی ۱۰سال گذشته به طور میانگین سالانه رشد ۴۷درصدی در درآمد ارائه تسهیلات را تجربه کرده است، این در حالی است که هزینه مطالبات مشکوکالوصول بانک یادشده در بازه مورد بررسی ۸۲درصد افزایش یافته است. در پایان سال گذشته هزینه یادشده بانک خاورمیانه دوبرابر شد و از حدود ۲۳۰میلیارد تومان به بیش از ۴۶۰میلیارد تومان رسید. در این گزارش سهم نسبت بهکار رفته این بانک در ۱۰سال اخیر ۵درصد است که نشانگر عملکرد مناسب تسهیلاتدهی این بانک در بازه میانمدت است.
بانک اقتصاد نوین با ارزش بازاری در حدود ۱۷همت، هشتمین بانک باارزش بازار سهام ایران است. این بانک در سال گذشته نسبت هزینه مطالبات به درآمدهای ۱۰درصدی را به ثبت رساند که بدترین عملکرد این بانک در بازه ۱۰سال اخیر است. افزایش ۵۵درصدی درآمد تسهیلات در سال گذشته نتوانست این نسبت را برای بانک اقتصاد نوین کاهش دهد. بانک سامان یکی از بهترین عملکردهای بانکهای ایرانی را در شاخص یادشده به ثبت رساند، به نحوی که در پایان سال گذشته تنها ۳درصد از درآمد تسهیلات این بانک به هزینه مطالبات مشکوکالوصول اختصاص یافته است. پستبانک ایران طی ۱۰سال منتهی به سال ۱۴۰۲ به طور میانگین سالانه ۴۵درصد رشد در تسهیلات را به ثبت رسانده است، این در حالی است که میانگین ۱۱۴درصدی رشد هزینه مطالبات مشکوکالوصول باعث شده است تا میانگین نسبت هزینه مطالبات مشکوکالوصول به درآمدهای تسهیلات این بانک بیش از میانگین دیگر بانکها باشد.