تخت گاز «مادیرا» در مسیر توسعه
دنیایاقتصاد - علی قاسمی : شرکت مادیران یکی از شرکتهای فعال در صنعت لوازمخانگی در ایران است که با شتاب خوبی مسیر توسعه را طی کرده است و شرکتهای زیرمجموعه آن جزو مدرنترین خطوط تولید لوازمخانگی در کشور هستند. مطابق با گزارشی که در صفحه کدال روزنامه «دنیایاقتصاد» با عنوان «مادیران هلدینگ میشود؟» منتشر شده است، شرکت مادیران طی یکی دوماه آینده به یکی از هلدینگهای بزرگ در صنعت لوازمخانگی تبدیل میشود. هدف از تغییر رویه عملیاتی شرکت مادیران، عرضه زیرمجموعههای این شرکت در بورس است. با توجه به اینکه شرکتهای زیرمجموعه مادیران، در حال گسترش خطوط تولید بوده و ارزش آنها رو به افزایش است، به نظر میرسد قیمت مادیران با شرایط فعلی، ارزان باشد. شرکت مادیران صورتهای مالی سالانه خود را منتشر کرده است. براساس صورتهای مالی منتشرشده، مادیران موفق شده است سود خالص خود را به دوبرابر افزایش دهد.
تصویر کلی از صورتهای مالی مادیران
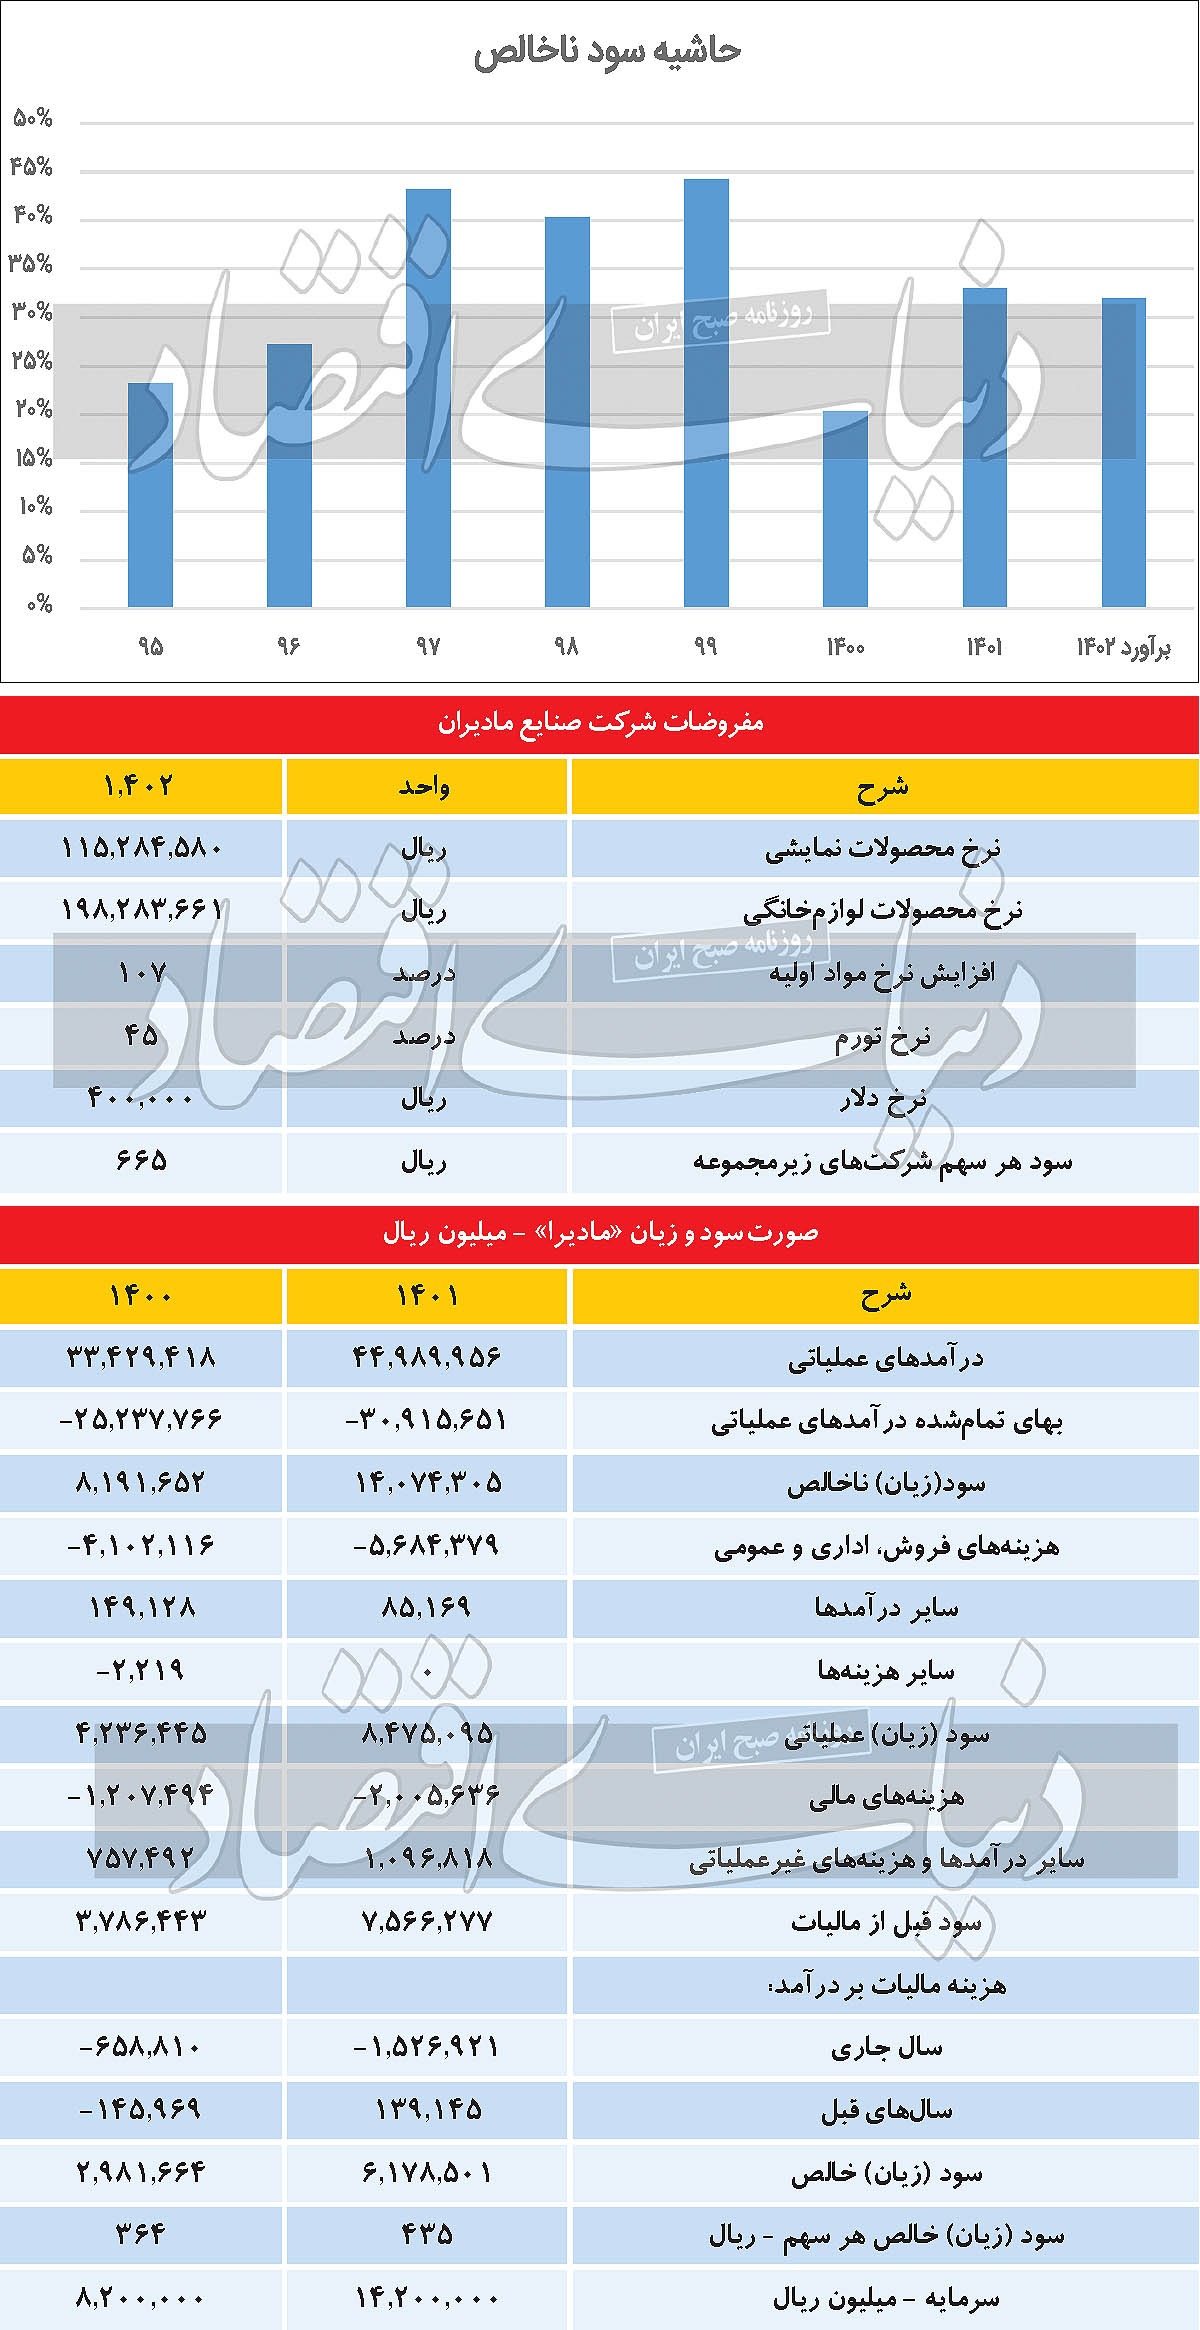
صورتهای مالی تلفیقی شرکت مادیران نشان میدهد که این شرکت در سال ۱۴۰۱، موفق شده است نزدیک به ۴هزار و ۵۰۰میلیارد تومان درآمد عملیاتی را به ثبت برساند که نسبت به سال قبل از آن، رشد ۳۵درصدی داشته است؛ این در حالی است که بهای تمامشده تلفیقی حدود ۲۲درصد رشد را تجربه کرده و به بیش از ۳هزار میلیارد تومان رسیده و تورم سال ۱۴۰۱ بیش از ۴۰درصد بوده است. بر این اساس مادیران موفق شده است سود ناخالص خود را حدود ۷۲درصد افزایش دهد. حاشیه سود ناخالص شرکت نیز از ۲۴درصد به ۳۱درصد رسیده است. همچنین سود خالص شرکت رشد بیش از ۱۰۰درصدی را تجربه کرده است.
نگاهی به صورت وضعیت مالی شرکت مادیران نشان میدهد که این شرکت در پایان سال ۱۴۰۱ نسبت به پایان سال ۱۴۰۰، رشد ۱۹۰درصدی سفارشها و پیشپرداختها و رشد ۵۵درصدی دریافتنی تجاری را تجربه کرده است. علاوه بر این، شرکت در پایان ۱۴۰۱ با رشد ۳۶درصدی پرداختنیهای تجاری مواجه شده است. همچنین تسهیلات مالی شرکت، رشد نزدیک به سهبرابری را تجربه کرده است که با توجه به در حال توسعه بودن خطوط تولید در شرکت و خرید دارایی و سرمایهگذاری در سرمایه در گردش، کاملا طبیعی به نظر میرسد.
بررسیها در خصوص صورت جریان نقد تلفیقی مادیران حاکی از آن است که صنایع مادیران طی سال گذشته، با افزایش شدید پیشپرداختهای تجاری مواجه شده که جریان نقد شرکت را با کاهش شدیدی روبهرو کرده است. دلیل این امر خرید فوری مواد اولیه برای راهاندازی خطوط جدید شرکت بوده و پیشبینی میشود طی سالهای آینده شرکت بتواند با ایجاد ارتباط با زنجیره تامین خود، جریانات نقدی شرکت را بهخوبی مدیریت کند. با این حال، صنایع در حال توسعه مادیران موفق شده است جریان نقد برای تامین سرمایه در گردش خود را از طریق دریافت تسهیلات جبران کند. به نظر میرسد افزایش شدید هزینه مالی در صنایع مادیران طی سالهای آتی دور از انتظار نباشد.
رشد حقیقی تولید و فروش
شاید بتوان گفت یکی از دلایل اصلی جذابیت بالای مادیران در میان شرکتهای همگروه، توسعه خطوط تولید و به تبع آن افزایش میزان تولید و فروش و رشد حقیقی شرکت است. محصولات مادیران به سه دسته اصلی محصولات نمایشی، محصولات کامپیوتری و محصولات لوازمخانگی تقسیم میشوند. محصولات لوازمخانگی رشد حقیقی خوبی را تجربه کردهاند و احتمالا در سالهای آتی نیز، محصولات کارخانه لوازمخانگی رشد حقیقی خوبی را تجربه خواهند کرد. به لحاظ حاشیه سود ناخالص نیز، محصولات نمایشی در کارخانه صنایع الکترونیک، حاشیه سود ناخالص بیشتری دارد. مطابق با بودجه شرکت، احتمالا مادیران موفق خواهد شد تعداد دستگاههای لوازمخانگی فروختهشده خود را به ۱۴۶هزار دستگاه افزایش دهد که این میزان از فروش نسبت به سال ۱۴۰۱، با رشد ۷۵درصدی همراه خواهد شد.
همچنین شرکت پیشبینی کرده است میزان فروش محصولات نمایشی خود را ۱۲درصد افزایش دهد. در این صورت میزان فروش محصولات نمایشی نیز به ۳۰۰هزار دستگاه افزایش خواهد یافت. علاوه بر این شرکت پیشبینی کرده است نرخ محصولات لوازمخانگی از ۱۴میلیون تومان به حدود ۲۰میلیون تومان افزایش یابد که در این صورت، احتمالا افزایش نرخ محصولات به میزان ۳۹درصد محقق میشود که مطابق با بهای تمامشده و تورم موجود در اقتصاد معقولانه به نظر میرسد. همچنین مادیران همواره سعی کرده است محصولاتی با بالاترین کیفیت و ارزانترین قیمت در بازار عرضه کند. بر این اساس شرکت برآورد کرده است در سال ۱۴۰۲، حدود ۶هزار و ۳۰۰میلیارد تومان درآمد عملیاتی شناسایی کرده و نسبت به سال گذشته، رشد ۶۳درصدی را تجربه کند. مادیران در دوماه ابتدایی سالجاری، مطابق گزارش فعالیت ماهانه اردیبهشت، موفق شده است درآمدی معادل ۵۷۵میلیارد تومان را به ثبت برساند که تاکنون ۹درصد از بودجه خود را محقق کرده است. به نظر میرسد، طی ماههای آینده میزان درآمد شرکت، شتاب بیشتری به خود بگیرد و به میزان بودجه در نظر گرفتهشده نزدیکتر شود.
بهای تمام شده
با توجه به اینکه نحوه نرخگذاری و سیاستهای فروش شرکت براساس بهای تمامشده، ثبات حاشیه سود بوده و انتظار میرود، نرخهای فروش براساس تغییرات نرخ ارز و تورم موجود در کشور تعدیل شود، از اینرو، به نظر میرسد نرخ خرید برخی از مواد اولیه تقریبا دوبرابر شود. پیشبینی مادیران از نرخ خرید مواد اولیه در حالی است که هنوز مشکلات تخصیص ارز برای صنعت لوازمخانگی به طور کامل رفع نشده است. بر این اساس، در صورتی که بودجه مادیران در سال ۱۴۰۲ محقق شود، این شرکت حدود ۳هزار و ۹۰۰میلیارد تومان مواد اولیه برای کارخانههای زیرمجموعه خود مصرف خواهد کرد. سایر اقلام بهای تمامشده براساس تورم موجود در اقتصاد و اختلاف بهای تمامشده تعدیل خواهد شد.
سودسازی مادیران
با توجه به اینکه شرکت مادیران در پیشبینیهای خود، مفروضات معقولانهای را برای نرخ فروش و نرخ مواد اولیه قرار داده است، در صورتی که مفروضات بودجهای مادیران محقق شود، سود خالص این شرکت به ۹۳۹میلیارد تومان و سود هر سهم نیز به ۶۶تومان افزایش خواهد یافت که نسبت به سال گذشته با رشد ۵۲درصدی همراه خواهد بود. هرچند ممکن است، ارزشگذاری هلدینگ مادیران، براساس P/ E کار چندان درستی نباشد، این نسبت در حال حاضر برای سودهای تلفیقی شرکت، حدود ۱۲واحد است و در صورتی که سود ۶۶تومانی مادیران در پایان ۱۴۰۲ محقق شود، اکنون نسبت قیمت به سود آیندهنگر این نماد، حدود ۸واحد خواهد بود. از دیدگاه ارزشگذاری براساس NAV نیز شرکتهای زیرمجموعه صنایع مادیران، به دلیل در حال توسعه بودن خطوط تولید از ارزش ذاتی بسیار بالایی برخوردارند؛ در نتیجه با توجه به قیمت فعلی، سهام شرکت مادیران ارزندگی بسیار بالایی دارد.