روشهای واگذاری و موانع آن
مطابق حکم بند «هـ» تبصره «۲» قانون بودجه سال ۱۳۹۸، وزارت ورزش و جوانان باید حداکثر تا پایان شهریور ماه ۱۳۹۸ شرایط پذیرش دو شرکت فرهنگی ـ ورزشی پرسپولیس و استقلال را در بازار پایه فرابورس فراهم میکرد. با اینحال این حکم اجرایی نشد. هرچند باید اذعان کرد که واگذاری دو باشگاه استقلال و پرسپولیس، تنها بخشی از مساله نظام باشگاهداری کشور است و این موضوع باید در کنار سایر ابعاد مربوطه بهصورت یک مجموعه حقوقی مدون تحت عنوان نظام باشگاهداری ورزش حرفهای کشور به تصویب نهاد قانونگذاری کشور برسد.
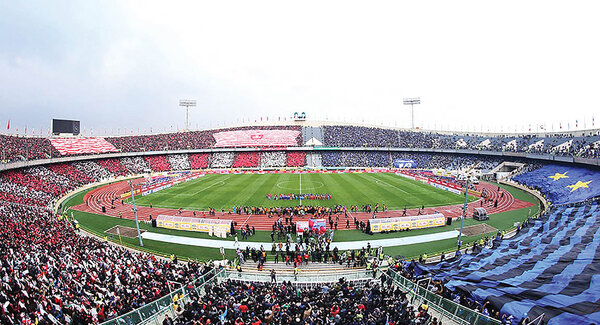
مرکز پژوهشهای مجلس با توجه به اصرار قانونگذار مبنی بر واگذاری دو شرکت فرهنگی- ورزشی دو پیشنهاد درباره روش واگذاری مطرح کرده است؛ پیشنهاد نخست اینکه عبارت «وباقی سهام بهصورت خرد» از حکم قانون بودجه سال ۱۳۹۸ حذف شود و این یعنی اینکه درحالحاضر نیمی از سهام دو باشگاه از طریق فرابورس بهصورت بلوکی عرضه شود. پیشنهاد دوم این است که در مقطع کنونی و با اقتضائات و موانع موجود واگذاری،۸۰ درصد از سهام برند دو باشگاه (داراییهای نامشهود) از طریق فرابورس (بازار دارایی فکری) به شرکتهای سهامی عام دارای حداقل ۱۰ هزار سهامدار بهصورت بلوکی و باقی سهام بهصورت خرد به هواداران (در قالب شرکت تعاونی سهامی عام) عرضه شود. در غیر این صورت، واگذاری به روش «پیمان مدیریت» یعنی حفظ مالکیت دولت و مدیریت بخش غیردولتی از طریق مزایده عمومی سازمان خصوصیسازی پیشنهاد میشود. در ادامه اهم موانع حقوقی مسیر واگذاری دو شرکت نیز بررسی و اعلام شده است:
۱- عدم شفافیت صورتهای مالی حسابرسی شده از جمله داراییهای ثابت مشهود (عدم ثبت سند مالکیت ساختمان دفتر مرکزی و ورزشگاههای درفشیفر و مرغوبکار).
۲- عدم ثبت برند در همه مصادیق فعالیتی؛ در این باره، سازمان خصوصیسازی اذعان دارد که هیچگونه دارایی مشهود و نامشهود متعلق یا در اختیار آنها (عمدتا برند) در صورتهای مالی دو باشگاه ثبت نشده است و دو باشگاه فاقد هرگونه داراییهای ثبت شده هستند.
۳- بدهیهای عمده (بدهیهای مالیاتی، مطالبات بازیکنان، کادر فنی) و عدم تعیین تکلیف برخی از ادعاها علیه شرکتهای مزبور.
۴- ساختار ثبتی و ماهیت حقوقی شرکت فرهنگی ـ ورزشی استقلال (بهعنوان شرکت سهامی خاص)؛ از این حیث که ساختار ثبتی و حقوقی بنگاههای قابل واگذاری از طریق فرابورس باید «سهامی عام» باشد.
۵- در بخشی از صورتهای مالی حسابرسی شده آمده است؛ دو شرکت مذکور فاقد سیستم مناسب درخصوص تعیین بهای تمام شده فعالیتهای ورزشی خود هستند.
۶- در صورتهای مالی حسابرسی شده به موارد عدیدهای از تخطی قانونی دوشرکت از قوانین موضوعه گزارش شده است.
و نتیجه هم اینکه: این مهم قابل ذکر است که موانع مذکور، سد راه واگذاری هر دو مسیر بورسی و غیربورسی بوده و درصورت ادامه چنین شرایطی امکان واگذاری قانونی سهام دو باشگاه از طریق غیربورسی (سازمان خصوصی سازی) نیز وجود نخواهد داشت.