بررسی اقتصادی پروژهها نشان میدهد ذخایر عظیم کف اقیانوس هنوز به منابع سودآور تبدیل نشدهاند
امواج ریسک معدنکاری در دریا
بر اساس مطالعه شرکت مشاوره «Koinon Consulting»، پروژههای «The Metals Company» در بیش از ۸۰درصد از حالتهایی که در این بررسی شبیهسازی شده، بهجای سوددهی با زیان مواجه میشوند. در این محاسبه، هزینههای احتمالی آسیب به محیطزیست و شیلات نیز در نظر گرفته نشده است. میانگین میانه نتایج نشان میدهد ارزش اقتصادی پروژهها حدود ۵میلیارد دلار کمتر از هزینه سرمایهگذاری خواهد بود؛ درحالیکه برآورد خود شرکت، ارزش پروژهها را حدود ۲۳میلیارد دلار نشان میدهد.
معدنکاری در کف اقیانوس
معدنکاری اعماق دریا بر سه گروه اصلی از ذخایر متمرکز است: گرهکهای چندفلزی، سولفیدهای چندفلزی و پوستههای غنی از کبالت. در میان آنها، گرهکهای چندفلزی یکی از جدیترین گزینهها برای آغاز استخراج تجاری محسوب میشوند. این گرهکها در کف دشتهای عمیق اقیانوسی پراکندهاند و حاوی ترکیبی از نیکل، مس، کبالت و منگنز هستند. یکی از مهمترین مناطق مورد توجه، ناحیه «کلاریون-کلیپرتون» در اقیانوس آرام است؛ منطقهای وسیع در آبهای بینالمللی که از نظر گرهکهای چندفلزی غنی ارزیابی میشود. جذابیت اقتصادی این منابع تنها به حجم ذخایر مربوط نیست. ترکیب چند فلز در یک گرهک میتواند به شرکت استخراجکننده اجازه دهد همزمان چند محصول معدنی تولید کند.
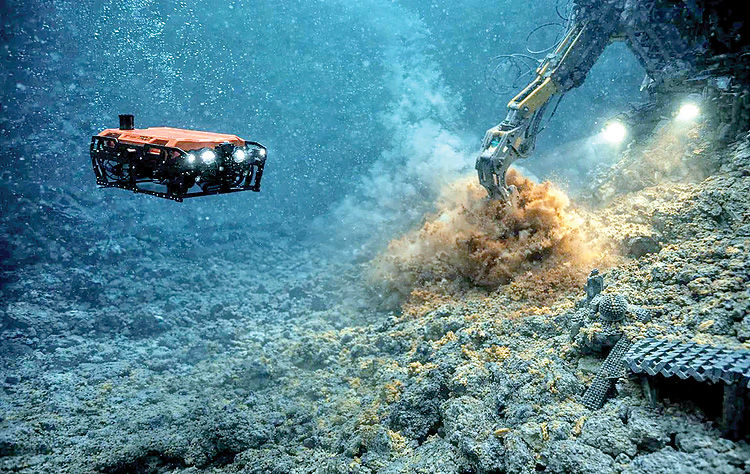
اما تبدیل این ذخایر به معدن با استخراج یک کانسار روی زمین تفاوت اساسی دارد. در اینجا تجهیزات جمعآوری باید به کف اقیانوس منتقل شوند، گرهکها در عمق چند کیلومتری جمعآوری شوند، مواد به سطح انتقال یابند و سپس برای فرآوری و پالایش به تاسیسات مناسب برسند. بنابراین پروژه به کشتیهای تخصصی، تجهیزات روباتیک، سامانههای انتقال، تاسیسات فرآوری و زیرساختهای جدید نیاز دارد. همین زنجیره پیچیده، هزینه سرمایهگرا به یکی از تعیینکنندهترین متغیرهای اقتصادی این صنعت تبدیل کرده است.
فاصله ۲۳ میلیارد دلاری
«The Metals Company» یا TMC یکی از شرکتهای اصلی در زمینه استخراج گرهکهای چندفلزی از کف اقیانوس است. این شرکت برای دو پروژه خود، ارزش اقتصادی حدود ۲۳.۶میلیارد دلار برآورد کرده و برای یکی از پروژهها نیز نرخ بازده پس از مالیات را حدود ۲۷درصد اعلام کرده است. به زبان ساده، برآورد شرکت این است که درآمد حاصل از استخراج و فروش فلزات، پس از کسر هزینهها، سود قابلتوجهی ایجاد خواهد کرد. منطق این پروژه بر استخراج حجم زیادی از گرهکها و بازیابی فلزاتی مانند نیکل، مس، کبالت و منگنز استوار است؛ فلزاتی که در تولید باتری، تجهیزات انرژی و صنایع الکترونیکی کاربرد دارند.
اما شرکت مشاوره «Koinon» همین برآورد را با در نظر گرفتن ریسکهای مختلف بررسی کرده است. در این مطالعه، ۱۰هزار حالت مختلف برای آینده پروژه شبیهسازی شده است؛ یعنی عواملی مانند افزایش هزینه تجهیزات، تغییر قیمت فلزات و دشواریهای اجرای پروژه با فرضهای مختلف وارد محاسبات شدهاند. نتیجه نشان میدهد در صورت در نظر گرفتن این ریسکها، در ۸۳درصد از حالتهای بررسیشده، پروژه زیانده است. در این حالتها، ارزش اقتصادی پروژه بهطور میانه حدود ۵میلیارد دلار کمتر از سرمایهگذاری مورد نیاز برآورد شده است. همچنین در ۶۰درصد از شبیهسازیها، پروژه در تمام سالهای فعالیت خود جریان نقدی مثبتی ایجاد نمیکند. در نتیجه، فاصله میان دو برآورد بسیار زیاد است: TMC پروژه را یک سرمایهگذاری با بازده بالا میداند، اما بررسی Koinon نشان میدهد با افزایش هزینهها و ریسکهای پروژه، احتمال زیانده شدن آن بالا میرود.
هزینهای که میتواند معادله را تغییر دهد
مهمترین ریسک اقتصادی پروژه، هزینه سرمایهگذاری است. فناوری جمعآوری گرهکها هنوز در مقیاس تجاری آزموده نشده و همین موضوع برآورد هزینه را دشوار میکند. Koinon با مقایسه پروژههای بزرگ نفت و گاز فراساحلی و فناوریهای جدید، احتمال داده است هزینه این بخش حدود ۱.۹برابر برآورد TMC باشد. افزایش هزینه سرمایه بهتنهایی میتواند بیش از ۸میلیارد دلار از ارزش اقتصادی پروژه کم کند. این ریسک در معدنکاری اعماق دریا جدیتر است؛ زیرا تجهیزات باید در عمق زیاد و تحت فشار بالا کار کنند و هزینه تعمیر و عملیات نیز بهدلیل فاصله از ساحل بالاست.
هزینه سرمایهگذاری تنها مساله نیست. پروژهای که ریسک بیشتری داشته باشد، برای جذب سرمایه باید بازده بالاتری به سرمایهگذار وعده دهد. در نتیجه، هزینه تامین مالی افزایش مییابد و ارزش درآمدهای آینده پروژه کاهش پیدا میکند. از سوی دیگر، احتیاط برخی بانکها، بیمهگران و خریداران فلزات نسبت به معدنکاری اعماق دریا میتواند دسترسی شرکتها به منابع مالی ارزان را محدود کند. بنابراین مساله اصلی فقط حجم فلز موجود در کف اقیانوس نیست؛ هزینه تبدیل این ذخایر به محصول قابل فروش نیز تعیینکننده است.
پای مواد معدنی حیاتی در میان است
با وجود این ریسکها، انگیزه دولتها برای توسعه این صنعت تنها اقتصادی نیست. مساله مهمتر، تامین مواد معدنی حیاتی و کاهش وابستگی به زنجیرههای تامین متمرکز است. چین در بسیاری از این زنجیرهها، بهویژه در بخش پالایش، نقش مسلط دارد. بر اساس گزارش آژانس بینالمللی انرژی، چین در سال۲۰۲۵ بزرگترین سهم ظرفیت پالایش را در ۱۹مورد از ۲۰ماده معدنی بررسیشده در اختیار داشته و سهم متوسط آن حدود ۷۰درصد بوده است. به همین دلیل، آمریکا و دیگر اقتصادهای بزرگ به منابع جدید مواد معدنی توجه نشان دادهاند. در اینجا میان سودآوری یک پروژه برای سرمایهگذار و ارزش آن برای دولت تفاوت وجود دارد. ممکن است یک معدن از نظر تجاری بازده بالایی نداشته باشد؛ اما ایجاد یک منبع جدید برای نیکل، کبالت، مس و منگنز، بهدلیل کاهش وابستگی به تامینکنندگان خارجی، برای دولتها ارزش استراتژیک داشته باشد.
اقیانوس آرام؛ میدان تازه رقابت
رقابت مواد معدنی حیاتی، کشورهای جزیرهای اقیانوس آرام را نیز در موقعیت پیچیدهای قرار داده است. برخی از این کشورها معدنکاری اعماق دریا را فرصتی برای جذب سرمایه و ایجاد درآمد میدانند؛ برخی دیگر نسبت به پیامدهای اقتصادی و محیطزیستی آن محتاط هستند. جزایر کوک نمونهای از کشورهای حامی ادامه اکتشاف است. مقام تنظیمکننده منابع بستر دریا در این کشور تاکید کرده است که مجوزهای فعلی صرفا مجوز اکتشاف هستند و به معنای مالکیت منابع یا حق خودکار برای استخراج تجاری نیستند.
قرار است مجوزهای موجود در سال۲۰۲۷ مورد بازبینی قرار گیرند و این کشور تاکید کرده که هنوز استخراج تجاری تایید نشده است. در مقابل، در مناطقی مانند ساموآی آمریکا مخالفتها شدت گرفته است. دولت آمریکا قصد دارد بخش بزرگی از بستر دریای اطراف این منطقه را برای اکتشاف و احتمال استخراج مواد معدنی واگذار کند. فعالان محلی و گروههای محیطزیستی نیز با طرح دعوی در دادگاه، نسبت به پیامدهای احتمالی این اقدام اعتراض کردهاند. این اختلاف صرفا اختلافی محیطزیستی نیست. برای کشورهای کوچک جزیرهای، تصمیم درباره معدنکاری اعماق دریا میتواند به انتخاب میان درآمد کوتاهمدت و ریسک بلندمدت منابع طبیعی تبدیل شود.
درآمد جدید یا کاهش درآمد قدیمی؟
یکی از نکات کمتر مورد توجه در بحث معدنکاری اعماق دریا، اثر این صنعت بر معادن خشکی است. ورود حجم جدیدی از نیکل، مس، کبالت و منگنز به بازار میتواند عرضه جهانی این فلزات را افزایش دهد و در صورت ثابت ماندن سایر شرایط، قیمتها را کاهش دهد. در این صورت، مصرفکنندگان و صنایع پاییندستی از مواد اولیه ارزانتر منتفع میشوند؛ اما تولیدکنندگان معادن موجود و دولتهایی که از مالیات و حقوق دولتی معادن درآمد دارند، ممکن است با کاهش درآمد مواجه شوند.
مطالعه Koinon نیز به همین اثر توجه کرده است. در یکی از سناریوهای این مطالعه، افزایش تولید دریایی میتواند درآمد مالیاتی معادن خشکی را حدود ۱.۹میلیارد دلار در سال کاهش دهد؛ درحالیکه درآمد سازمان بینالمللی بستر دریاها از محل حق بهرهبرداری پروژه حدود ۱.۱میلیارد دلار برآورد شده است. بنابراین، درآمد جدید دولتها از معدنکاری دریایی لزوما به معنای افزایش درآمد عمومی نیست. بخشی از این درآمد ممکن است با کاهش مالیات و درآمد معادن خشکی جبران شود. این مساله برای اقتصادهایی که به تولید معدنی وابستگی بیشتری دارند، اهمیت بیشتری دارد؛ از جمله اندونزی و جمهوری دموکراتیک کنگو که در زنجیره جهانی نیکل و کبالت نقش مهمی دارند.
آزمون نهایی هنوز باقی است
معدنکاری اعماق دریا اکنون در تقاطع سه روند قرار گرفته است: افزایش تقاضا برای مواد معدنی حیاتی، رقابت آمریکا و چین بر سر زنجیره تامین و تلاش شرکتها برای تبدیل ذخایر کف اقیانوس به منابع تجاری. اما در کنار این عوامل، یک سوال اقتصادی همچنان بیپاسخ مانده است: آیا ارزش فلزات استخراجشده از کف اقیانوس، هزینه و ریسک رساندن آنها به بازار را پوشش میدهد؟ بنابراین معدنکاری اعماق دریا را نمیتوان هنوز یک صنعت تثبیتشده دانست. این حوزه بیشتر یک گزینه استراتژیک با ذخایر بالقوه بزرگ، اما اقتصاد پروژه اثباتنشده و فناوری در حال بلوغ است.
در نهایت، رقابت ژئوپلیتیک ممکن است دولتها را به سمت توسعه این صنعت سوق دهد؛ اما منطق سرمایهگذاری همچنان سوال متفاوتی میپرسد: فلزی که در کف اقیانوس ارزشمند به نظر میرسد، پس از محاسبه هزینه استخراج، سرمایه و ریسک، چقدر ارزش اقتصادی دارد؟ پاسخ به این سوال تعیین خواهد کرد که معدنکاری اعماق دریا یک جهش در صنعت معدن خواهد بود یا یکی دیگر از پروژههای پرهزینهای که ذخیره بزرگ را با معدن سودآور اشتباه گرفتهاند.