نمره قبولی مالیات تنظیمگر
دنیای اقتصاد : در نظام مالیاتی کشور، مالیات بر ارزشافزوده نهتنها منبعی پایدار برای تامین درآمد دولت است، بلکه نقشی کلیدی در هدایت رفتار اقتصادی شهروندان ایفا میکند. با انتقال بار مالیاتی از تولید به مصرف، این نوع مالیات، ضمن کاهش فشار بر بخش تولید، در کنترل تقاضا، اصلاح الگوی مصرف و تنظیم قیمتها ایفای نقش میکند. عملکرد این پایه مالیاتی در سال ۱۴۰۳ با رشد ۴۳درصدی درآمدها، مهر تاییدی بر کارکرد دوگانه آن بهعنوان منبع مالی و ابزار تنظیمگر اقتصادی است.

مالیات ﺑﺮ ارزشافزوده ﻧﻮﻋﻲ ﻣﺎﻟﻴﺎت ﺑﺮ ﻣﺼﺮف اﺳﺖ ﻛﻪ در ﺷﻤﺎر مالیاتهای ﻏﻴﺮﻣﺴﺘﻘﻴﻢ ﻗﺮار میگیرد. این مالیات در واقع نوعی مالیات چندمرحلهای است که در مراحل مختلف زنجیره تولید-توزیع براساس درصدی از قیمت فروش کالاهای تولیدشده یا خدمات ارائهشده پس از کسر مالیات بر ارزشافزوده پرداختی (اعتبار) اخذ میشود. مالیات بر ارزشافزوده با کمترین میزان آسیب و تبعات اقتصادی، با هدف انتقال بار مالیاتی از تولید به مصرف، ابزاری موثر در جهت تصحیح الگوی مصرف در جامعه و تنظیم قیمتها شناخته میشود.
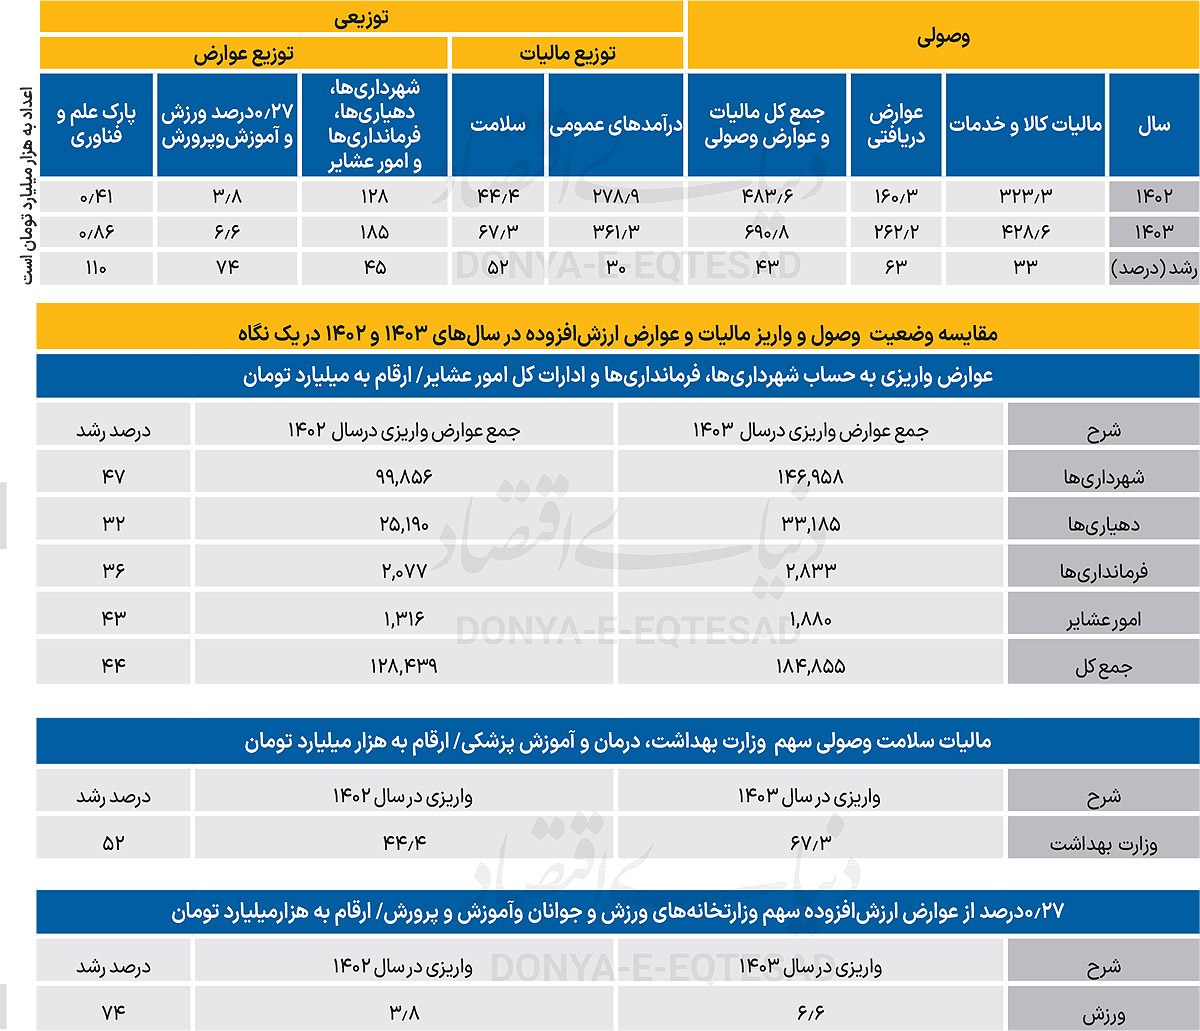
در سال ۱۴۰۳، مجموع درآمدهای مالیاتی محققشده از محل مالیات بر ارزشافزوده به بیش از ۶۹۰هزار میلیارد تومان رسید که نسبت به سال ۱۴۰۲، رشد ۴۳درصدی را نشان میدهد. از این میزان، بیش از ۴۲۸هزار میلیارد تومان مربوط به مالیت بر کالا و خدمات بوده و حدود ۲۶۲هزار میلیارد تومان نیز مربوط به عوارض است.
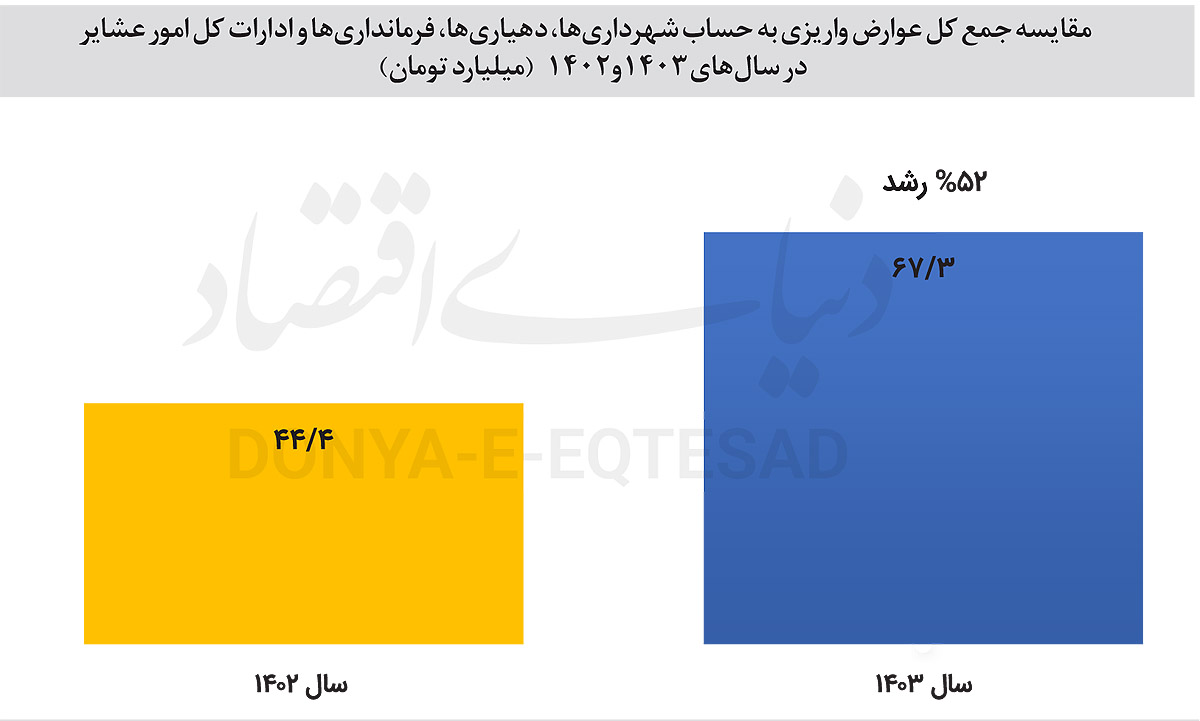
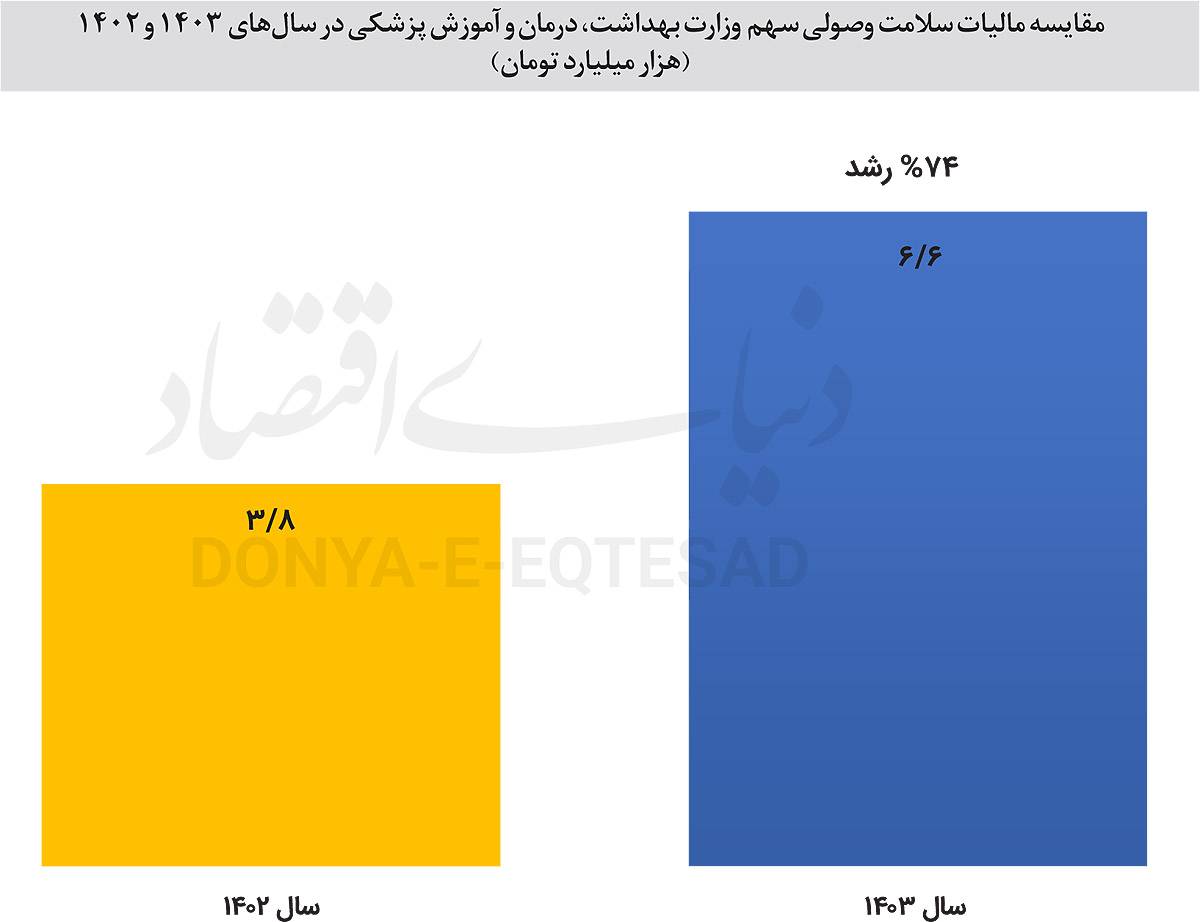
مالیات بر ارزشافزوده دریافتشده به عنوان منبعی برای تامین درآمد دولت در حوزههای مختلف همچون تولید و اشتغالزایی و آموزش همگانی، انجام اقدامات عمرانی نظیر ساخت یا بازسازی جادهها، سدسازی، ساخت و توسعه نیروگاهها و شبکههای آبی، توسعه زیرساختهای شهری و روستایی و اجرای پروژههای گوناگون عمرانی در مناطق محروم و توسعهنیافته مورد استفاده قرار میگیرد. در سال ۱۴۰۳ قریب به ۱۸۵هزار میلیارد تومان بابت سهم شهرداریها، دهیاریها، فرمانداریها و امور عشایر و همچنین بیش از ۶۷هزار میلیارد تومان مالیات سلامت، ورزش و آموزش و پرورش توزیع شد.
در قانون بودجه سال ۱۴۰۳ کل کشور براساس بند «ر» تبصره «۶»، نرخ مالیات بر ارزشافزوده موضوع ماده «۷» به میزان یکواحددرصد به سهم دولت افزوده شد. درآمد حاصل از این افزایش صرف همسانسازی حقوق بازنشستگان شد.
براساس قانون دائمی مالیات بر ارزشافزوده، نرخ مالیات و عوارض کالاها و خدمات در مواد «۷»، «۲۶» و «۲۸» قانون موصوف تعیین و به موجب ماده «۳۸» این قانون توزیع میشود که در خصوص نرخ ۹درصد ماده «۷»، ۴درصد مالیات بر ارزشافزوده سهم درآمد عمومی کشور و ۴درصد عوارض سهم شهرداریها و دهیاریهاست و یکدرصد به عنوان مالیات سلامت به وزارت بهداشت، درمان و آموزش پزشکی اختصاص یافت. اما در قانون بودجه سال ۱۴۰۳ کل کشور براساس بند «ر» تبصره «۶»، نرخ مالیات بر ارزشافزوده موضوع ماده «۷» به میزان یکواحددرصد به سهم دولت افزوده شد. این افزایش نرخ بهمنظور متناسبسازی حقوق بازنشستگان لشکری، کشوری و صندوق فولاد انجام پذیرفته است.
همچنین براساس بخشنامه شماره ۲۱۰.۸۴۵۱۴/د مورخ ۱۴۰۳.۱۱.۱۳ معاونت حقوقی و فنی مالیاتی موضوع ابلاغ رای شورای عالی مالیاتی، سازمان امور مالیاتی مکلف شد ۰.۲۷درصد از کل ۹درصد مالیات بر ارزشافزوده را برای ساماندهی امور جوانان و ترویج و تعمیم فعالیت بدنی و همگانی شدن ورزش اختصاص دهد.
رکوردشکنی در توزیع عوارض ارزشافزوده
در این راستا در سال ۱۴۰۳ قریب به ۱۸۵هزار میلیارد تومان از محل عوارض مالیات بر ارزشافزوده به حساب شهرداریها، دهیاریها، فرمانداریها و ادارات کل امور عشایر سراسر کشور واریز شده است که با در نظر داشتن مبلغ ۱۲۸هزار میلیاردتومان سال ۱۴۰۲، شاهد رشد ۴۵درصدی نسبت به دوره مشابه قبل بودهایم. همچنین بیش از ۶۷هزار میلیارد تومان به حساب بخش سلامت و درمان وزارت بهداشت و درمان با میزان رشد قابل ملاحظه ۵۲درصد نسبت به واریزی ۴۴هزار میلیارد تومانی سال ۱۴۰۲ و بیش از ۶هزار میلیارد تومان نیز بابت سهم وزارتخانههای ورزش و جوانان و آموزش و پرورش بهمنظور ساماندهی امور جوانان و ترویج و ارتقای ورزش همگانی اختصاص یافت.
در سال ۱۴۰۳ بالغ بر ۸۶۰میلیارد تومان نیز به پارکهای علم و فناوری اختصاص یافت که در مقایسه با مبلغ ۴۵۰میلیارد تومان در سال ۱۴۰۲، معادل ۱۱۰درصد رشد داشته است.
توزیع عوارض ارزشافزوده در استانها
وفق ماده «۳۹» قانون دائمی ارزشافزوده مبلغ سهم شهرداریها، دهیاریها، فرمانداریها و امور عشایری براساس شاخصهای جمعیت و توسعهنیافتگی توزیع میشود. مضاف بر اینکه این درآمدها در شهرها و روستاها به شهرداریها و دهیاریهای همان مناطق تعلقگرفته و در حوزههای گوناگون در مصارفی از جمله تجهیز و نوسازی حملونقل عمومی، ایجاد فضاهای تفریحی، ترمیم خیابانها و معابر شهری و... مورد استفاده قرار میگیرد. بر این اساس به ترتیب در سال ۱۴۰۳، استان تهران با مبلغ بیش از ۵۸هزار میلیارد تومان، استان خوزستان با مبلغ نزدیک به ۲۰هزار میلیارد تومان، استان کرمان با مبلغ حدود ۱۶هزار میلیارد تومان، استان اصفهان با مبلغ نزدیک به ۱۳هزار میلیارد تومان و استان خراسانرضوی با مبلغی بالغ بر ۸هزار میلیارد تومان بیشترین سهم از این عوارض را به خود اختصاص داده است.
همچنین عوارض واریزی به حساب شهرداریها، دهیاریها، فرمانداریها و امور عشایری استانهای کهگیلویه و بویراحمد، بوشهر و استان آذربایجانغربی در سال ۱۴۰۳ به ترتیب به رشد قابل ملاحظه ۹۹،۱۳۴ و ۹۸درصدی نسبت به سال ۱۴۰۲ رسیده است.
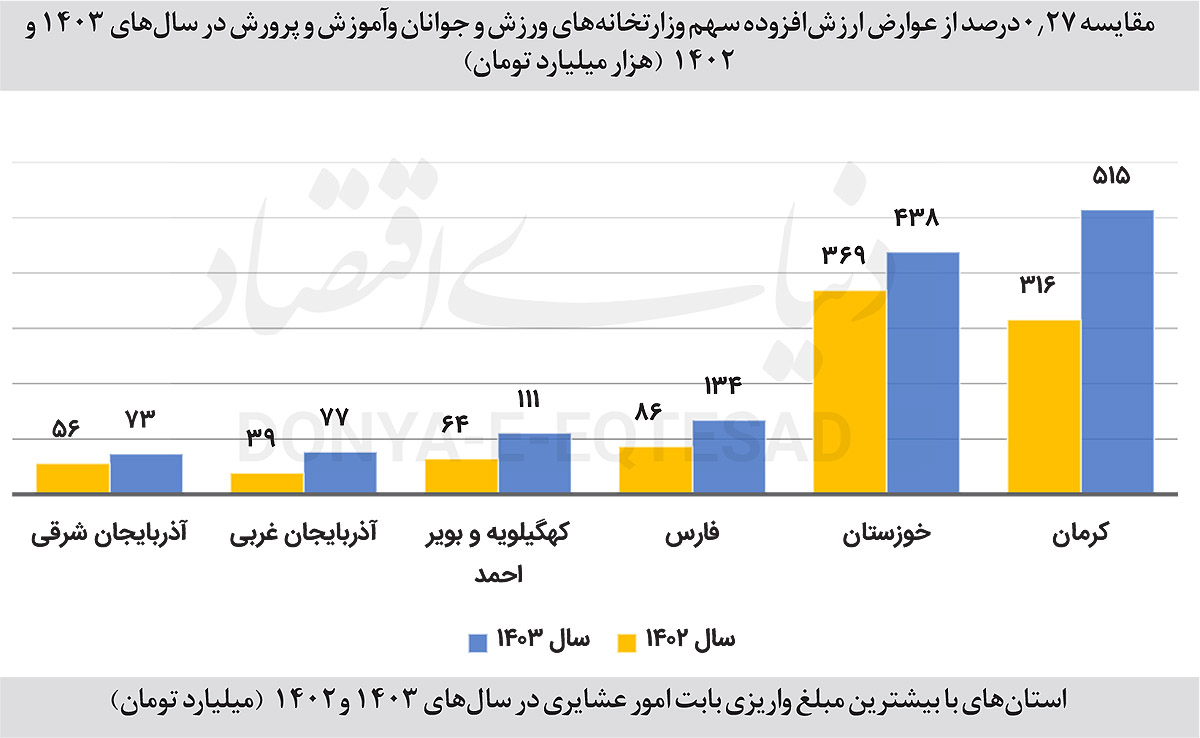
بیشترین سهم مبلغ واریزی بابت امور عشایر در کشور در سال ۱۴۰۳ نیز به ترتیب به استانهای کرمان به میزان ۵۱۵میلیارد تومان، خوزستان به مبلغ ۴۳۸میلیارد تومان، فارس به مبلغ ۱۳۴میلیارد تومان، کهگیلویه و بویراحمد به مبلغ ۱۱۱میلیارد تومان و استان آذربایجانغربی به مبلغ ۷۷میلیارد تومان تعلق گرفت.
افزایش نرخ و درآمد مالیات ﺑﺮ ارزشافزوده در خدمت بازنشستگان
براساس آنچه در اهداف بودجه سال ۱۴۰۳ پیشبینی شده بود، بالغ بر ۴۲۸هزار میلیارد تومان از مجموع درآمدهای مالیاتی کشور از محل مالیات بر کالا و خدمات تامین شده است؛ رقمی که نسبت به سال ۱۴۰۲، رشد ۳۳درصدی را نشان میدهد و بیانگر سهم قابلتوجه این پایه مالیاتی در تامین منابع مالی دولت است.
در همین راستا، مطابق قانون بودجه سال ۱۴۰۳ کل کشور، نرخ مالیات بر ارزشافزوده از ۹درصد به ۱۰درصد افزایش یافته است. درآمد ناشی از این افزایش نرخ، مطابق با احکام مصوب، صرف متناسبسازی حقوق بازنشستگان لشکری، کشوری و صندوق بازنشستگی فولاد شده است؛ اقدامی که در راستای تحقق عدالت اجتماعی و حمایت از اقشار آسیبپذیر جامعه صورت گرفته و نقش مهمی در بهبود معیشت بازنشستگان ایفا میکند.