موشکافی سپردهپذیری در میانه زمستان
دنیای اقتصاد : بررسی گزارش ماهانه بانکهای بورسی در سامانه کدال بیانگر آن است که میزان مانده سپردههای این بانکها در بهمن ماه سال ۱۴۰۲ با رشد حدودا ۲.۲ درصدی، از ۴۰۱۰هزار میلیارد تومان به ۴۰۹۸هزار میلیارد تومان رسیده است. میزان سپردههای ارزی هم طی این مدت حدود ۱.۹درصد رشد داشته و از ۱۷۰هزار میلیارد تومان به ۱۷۳هزار میلیارد تومان رسیده است.
در این بین میتوان گفت که میزان مجموع سپردههای ارزی کوتاهمدت ۶.۳۹درصد رشد داشته در حالی که مجموع سپردههای ارزی بلندمدت هم با رشد نهچندان چشمگیر ۰.۷ درصدی روبهرو بوده است. بانک صادرات طی این دوره با رشد ۵۱ درصدی در میزان سپردههای ارزی کوتاهمدت خود روبهرو بوده که بیشترین میزان ثبتشده در بین بانکهای بورسی است. بیشترین میزان رشد سپردههای ارزی بلندمدت هم مربوط به بانک تجارت با نرخ حدودا ۲.۵ درصدی است. بیشترین میزان رشد مجموع سپرده هم به پست بانک اختصاص دارد که در ادامه دقیق به جزئیات سپردهگیری بانکها پرداخته خواهد شد.
بررسی عملکرد جذب سپرده بانکهای بورسی
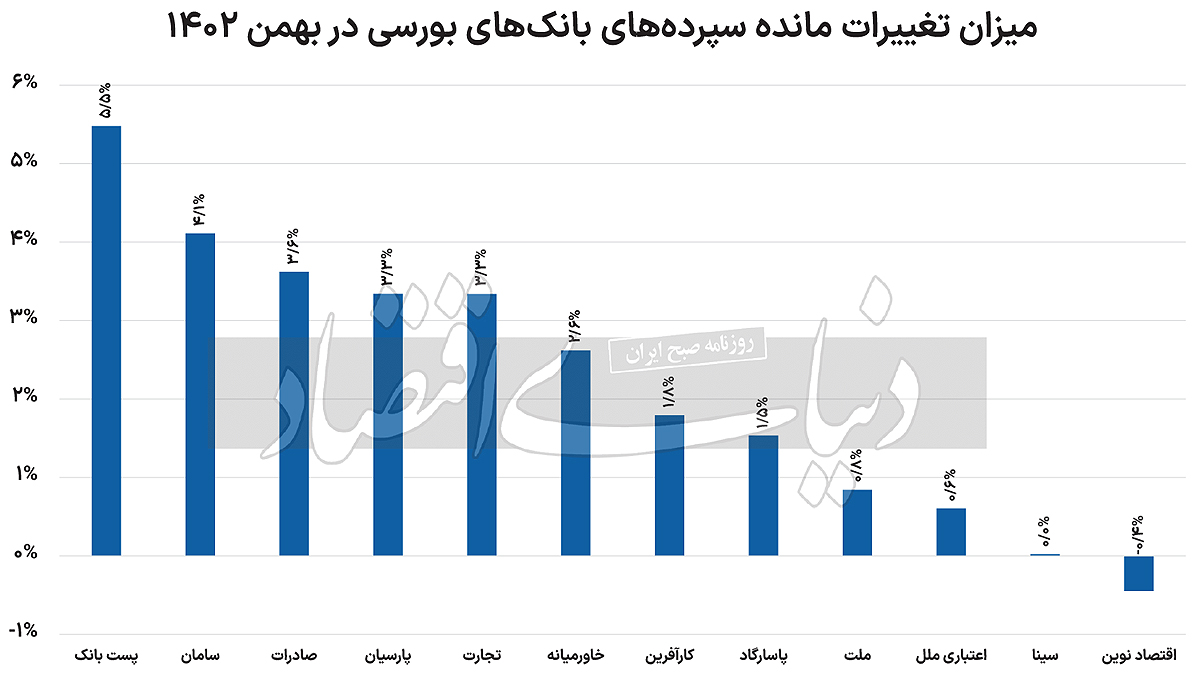
دادههای گزارشهای ماهانه کدال نشان میدهد که طی دوره یکماهه بهمن، پست بانک بیشترین میزان جذب سپرده را در بین دیگر بانکها تجربه کرده است. میزان کل سپردههای این بانک از ۷۱.۲هزار میلیارد تومان در ابتدای بهمن به ۷۵.۱هزار میلیارد تومان در انتهای این ماه رسیده که مبین رشد ۵.۴۸ درصدی میزان سپردههای این بانک است. پس از این بانک، بانک سامان در جایگاه دوم قرار دارد. میزان سپردههای این بانک در مدت مورد بررسی با رشد ۴.۱۱ درصدی از ۲۰۵هزار میلیارد تومان به ۲۱۴هزار میلیارد تومان رسیده است. در جایگاه سوم بیشترین میزان رشد سپردهها هم بانک صادرات قرار دارد. در انتهای دی میزان مانده سپردههای این بانک حدود ۶۴۵هزار میلیارد تومان گزارش شده بود که در انتهای بهمن این میزان با رشد ۳.۶۲ درصدی به ۶۶۹هزار میلیارد تومان رسید. در بین بانکهای مورد بررسی تنها بانک اقتصاد نوین با کاهش میزان سپردهها روبهرو بوده که البته این میزان بسیار ناچیز بوده است. میزان سپردههای این بانک با کاهش ۰.۴۵ درصدی از ۲۲۶هزار میلیارد تومان به ۲۲۵هزار میلیارد تومان رسیده است.
بررسی عملکرد جذب سپردههای ارزی
در خصوص سپردههای ارزی بلندمدت میتوان گفت که بانک تجارت با رشد ۲.۵۹ درصدی سپردههای بلندمدت خود، تقریبا در این حوزه موفقتر از دیگران عمل کرده است. میزان سپردههای بلندمدت این بانک از ۱۴.۳هزار میلیارد تومان به حدود ۱۴.۷ میلیارد تومان در انتهای بهمن ماه رسیده است. پس از این بانک هم بانک ملت قرار دارد. میزان سپردههای بلندمدت این بانک رشدی حدودا ۱.۵ درصدی داشته و از ۲۷.۳هزار میلیارد تومان به ۲۷.۷هزار میلیارد تومان رسیده است. غیر از این دو بانک، بانکهای دیگر یا رشدی نداشته یا رشدی نزدیک به صفر داشتهاند. اما در این بین بانک پارسیان کاهش ۱.۷درصدی را در سپردههای بلندمدت خود تجربه کرده است.
در بخش سپردههای کوتاهمدت، بیشترین میزان رشد مربوط به صادرات بوده است که میزان سپردههای ارزی کوتاهمدت آن با رشدی ۵۱.۶ درصدی روبهرو بوده است. میزان سپردههای ارزی کوتاهمدت بانک صادرات از ۱.۷هزار میلیارد تومان به حدود ۲هزار میلیارد تومان در انتهای بهمن ماه رسیده است. پس از این بانک، بانک سامان در جایگاه بعدی قرار دارد. میزان سپردههای کوتاهمدت ارزی این بانک طی مدت مورد بررسی ۲۲.۲هزار میلیارد تومان به ۲۴.۲هزار میلیارد تومان رسیده که رشدی ۹.۳ درصدی را نشان میدهد. از ۱۰ بانک مورد بررسی، چهار بانک بدون تغییر خاصی در سپردههای کوتاهمدت مواجه بود و میزان سپردههای ارزی کوتاهمدت چهار بانک دیگر هم منفی بوده است.
بانک سامان در این بین بیشترین رشد مجموع سپردههای ارزی را تجربه کرده که با نرخی حدودا ۹.۳ درصدی همراه بوده است. علت برابر بودن این عدد با عدد رشد سپردههای کوتاهمدت این بانک هم آن است که میزان سپردههای بلندمدت این بانک صفر است. پس از این بانک میزان سپردههای بانک صادرات با ۴.۰۳درصد رشد روبهرو بوده و پس از آن نیز بانک تجارت رشدی ۲.۵۹ درصدی را تجربه کرده است. بر اساس مجموع اطلاعات مورد بررسی میتوان گفت که میزان کل سپردههای ارزی در بانکهای بورسی حدود ۱.۹۱درصد رشد داشته است.
اهمیت سپردهپذیری ارزی بانکها
سپردهپذیری یکی از خدماتی است که بانکها از گذشته تاکنون ارائه داده و به کمک آن ابزارهای سیاستی بسیاری ابداع شده است. سپردهها در بانکها علاوه بر اینکه از امنیت مناسبی برخوردارند، موجب میشوند تا نقدینگی در دست مردم کاهش یافته و با سرمایهگذاریهای بانک، به سمت افرادی که نیازمند نقدینگی هستند حرکت کنند. درآمد حاصل از سرمایهگذاری سپردهها یا سود ناشی از وام دادن آنها، بخش اعظمی از درآمد بانکها را تشکیل میدهد و به همین منظور جذب سپرده بیشتر یکی از اولویتهای بانکها محسوب میشود. سپردهگذاری در بانکها شامل انواع ارزها، یعنی حتی ارزهای خارجی نیز میشود. این نهادهای مالی برای تامین مالی اموری که به ذخیره ارزهای خارجی نیاز دارد، باید به جذب سپردههای ارزی بپردازند. در ایران، بهدلیل اعمال تحریمهای گوناگون و همچنین تقاضای سفتهبازی بالا برای ارزهای خارجی، دستیابی به اینگونه داراییها برای نیازمندان اصلی آن مانند تولیدکنندگان سختتر است.
بنابراین جمعآوری ارزهای خانگی یکی از مهمترین عواملی است که میتواند جریان ارزها را به سمت نیازمندان اصلی آن هدایت کند. سپردههای ارزی یکی از مهمترین سپردههایی است که توسط بانکها جذب میشود. این سپردهها علاوه بر اینکه امنیت اسکناسهای خارجی افراد را تضمین میکنند، این داراییها را به سمت چرخه تولید هدایت خواهند کرد. در ایران که تحتتاثیر تحریمها دسترسی به ارز با مشکلات متعددی مواجه است، اهمیت اینگونه سپردهپذیری بیشتر مشخص میشود. دولت در کنار بانکها در تلاش است تا با وضع سیاستهای تشویقی مردم را برای سپردهگذاری ارزی در بانکها تشویق کند. هرچند که پیشتر سابقه نهچندان جذابی در بازگشت داراییها به افراد وجود داشته، ولی دولت میتواند با اصلاح قوانین، اعتمادسازی دوبارهای انجام دهد. بانکها با جذب سپردههای ارزی، نقدینگی موردنیاز خود را برای امور اعتباری ارزی تامین میکنند.
باتوجه به تحریمها و سختی تامین ارز موردنیاز برای بانکها، سپردههای ارزی میتوانند کمک شایانی در این حوزه باشند. علاوه بر این موضوع، جمعآوری ارزهای خانگی میتواند نوسانات بازار ارز را نیز کنترل کند. بانکها برای جذب سپردههای ارزی معمولا از متداولترین ابزار خود یعنی نرخ سود سپرده استفاده میکنند. آنها با تقاضای یک ارز خاص از سوی مشتریان و همچنین منابع در دسترس خود، نرخ بهره مناسب را برای جذب سپردههای ارزی انتخاب کرده و به نوعی باتوجه به نرخ سود، با یکدیگر در جذب داراییهای ارزی رقابت میکنند. علاوه بر این موضوع، بانکها معمولا تسهیلات ویژه را هم برای سپردهگذاران در نظر میگیرند تا بتوانند آنان را بیشتر نسبت به سپردهگذاری تشویق کنند. در ایران، بانکها خدمت سپردههای ارزی را برای سه ارز دلار، یورو و درهم ارائه میدهند.