رشد کمرمق سپردههای ارزی
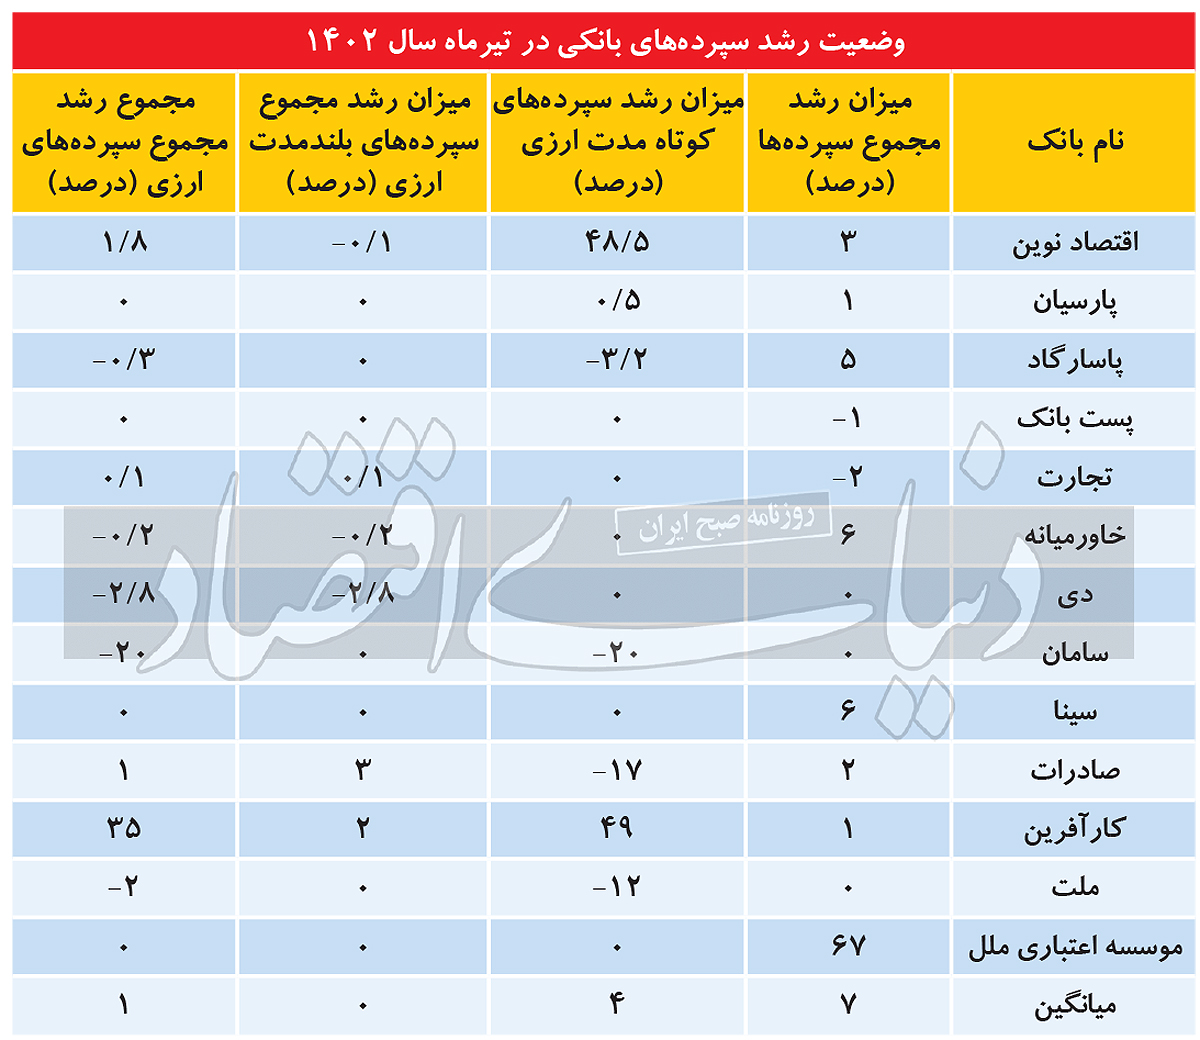
دنیایاقتصاد : بررسی گزارش ماهانه بانکهای بورسی در سامانه کدال بیانگر آن است که میزان مانده سپردههای این بانکها در تیر ماه سال جاری با رشد حدودا ۵/ ۱ درصدی، از ۳۶۰۸هزار میلیارد تومان به ۳۶۶۲ هزار میلیارد تومان رسیده است. میزان سپرده های ارزی هم طی این مدت حدود ۲ درصد کاهش داشته و از ۱۶۷هزار میلیارد تومان به ۱۶۳هزار میلیارد تومان رسیده است. در این بین میتوان گفت که میزان مجموع سپردههای ارزی کوتاه مدت ۱۳ درصد کاهش داشته درحالیکه مجموع سپردههای ارزی بلند مدت هم با رشد نهچندان چشمگیر ۴/ ۰ درصدی روبهرو بوده است. بانک اقتصاد نوین و کارآفرین طی این دوره با رشد ۴۹ درصدی در میزان سپردههای ارزی کوتاه مدت خود روبهرو بودهاند. بیشترین میزان رشد سپردههای ارزی بلندمدت هم مربوط به بانک صادرات با نرخ حدودا ۳ درصدی است. بیشترین میزان رشد مجموع سپرده هم به بانک کارآفرین اختصاص دارد که در ادامه دقیق به جزئیات سپردهگیری بانکها پرداخته خواهد شد.
بررسی عملکرد جذب سپرده بانکهای بورسی
دادههای گزارشهای ماهانه نشان میدهد که طی دوره یک ماهه تیر، موسسه اعتباری ملل بیشترین میزان جذب سپرده را در بین دیگر بانکها تجربه کرده است. میزان کل سپردههای این بانک از ۳۰ هزار میلیارد تومان در ابتدای تیر به ۵۰ هزار میلیارد تومان در انتهای این ماه رسیده که مبین رشد ۶۶ درصدی میزان سپردههای این بانک است. عملکرد دیگر بانکها در مقایسه با موسسه اعتباری ملل چندان چشمگیر نیست. پس از این موسسه، بانک سینا در جایگاه دوم قرار دارد. میزان سپردههای این بانک در مدت مورد بررسی با رشد ۶ درصدی از ۶۳ هزار میلیارد تومان به ۶۷ هزار میلیارد تومان رسیده است. در جایگاه سوم بیشترین میزان رشد سپرده ها هم بانک خاورمیانه قرار دارد. در انتهای خرداد میزان مانده سپردههای این بانک حدود ۵۱ هزار میلیارد تومان گزارش شده بود که در انتهای تیر این میزان با رشد ۵/ ۵ درصدی به ۵۴ هزار میلیارد تومان رسید.
در بین بانکهای مورد بررسی سه بانک با کاهش میزان سپردهها روبهرو بوده که البته این میزان بسیار ناچیز بوده است. بیشترین میزان کاهش سپردهها مربوط به بانک تجارت است که با افت ۵/ ۲ درصدی از ۶۰۹ هزار میلیارد تومان به ۵۹۴ هزار میلیارد تومان رسیده است. پس از این بانک هم دو بانک پست بانک و ملت با کاهش کمتر از یک درصدی روبهرو بوده اند.
بررسی عملکرد جذب سپردههای ارزی
درخصوص سپردههای ارزی بلند مدت میتوان گفت که بانک صادرات با رشد ۳درصدی سپردههای بلندمدت خود، تقریبا در این حوزه موفقتر از دیگران عمل کرده است. میزان سپردههای بلند مدت این بانک از ۳/ ۱۹هزار میلیارد تومان به حدود ۹/ ۱۹میلیارد تومان در انتهای تیر ماه رسیده است. پس از این بانک هم بانک کارآفرین قرار دارد. میزان سپردههای بلندمدت این بانک رشدی حدودا ۵/ ۱درصدی داشته و از ۱۰۸میلیارد تومان به ۱۱۰میلیارد تومان رسیده است. غیر از این دو بانک، بانکها دیگر یا رشدی نداشته یا رشدی نزدیک به صفر داشته اند. اما در این بین بانک اقتصاد نوین کاهش یک درصدی را در سپردههای بلندمدت خود تجربه کرده بود.
در بخش سپردههای کوتاهمدت، تغییرات کمی بیشتر بوده و بانکهای بیشتری درگیر کم و زیاد شدن سپردههای خود بودهاند. بیشترین میزان رشد در این بخش مربوط به بانک کارآفرین و اقتصاد نوین است که میزان سپردههای ارزی کوتاهمدت هردو با رشدی ۴۹درصدی روبهرو بوده است. میزان سپردههای ارزی کوتاه مدت بانک کار آفرین از ۲۷۱میلیارد تومان به ۴۰۳میلیارد تومان در انتهای تیر ماه رسیده است. میزان سپردههای بانک اقتصاد نوین هم از ۵۱۰میلیارد تومان به ۷۵۸میلیارد تومان رسیده است. پس این دو بانک بانک دیگری با رشد میزان سپردههای کوتاه مدت روبرو نبوده و از ۱۱بانک مورد بررسی، ۵بانک بدون تغییر خاصی در سپردههای کوتاهمدت مواجه بود و میزان سپردههای ارزی کوتاهمدت ۴ بانک هم منفی بوده است.
بانک سامان در این بین بیشترین کاهش سپردههای ارزی را تجربه کرده با کاهش حدودا ۲۰درصدی همراه بوده است. پس از این بانک میزان سپردههای بانک صادرات با ۱۷درصد کاهش روبهرو بوده و پس از آن نیز بانک ملت کاهش ۱۲درصدی را تجربه کرده است. کمترین میزان کاهش سپردههای ارزی کوتاه مدت هم با ۳درصد کاهش متعلق به بانک پاسارگاد است. بر اساس مجموع اطلاعات مورد بررسی میتوان گفت که میزان کل سپردههای ارزی در بانکهای بورسی حدود ۲درصد کاهش است. بیشترین میزان مجموع سپردههای ارزی را بانک کارآفرین با رشد ۳۵درصدی تجربه کرده و بیشترین میزان افت میزان کل سپردههای ارزی هم مربوط به بانک سامان با کاهش ۲۰درصدی بوده است.
انواع سپردههای ارزی
سپرده های ارزی مانند سپرده های ریالی انواع مختلفی دارند. بانکها با ارائه طرح های مختلف سپرده گذاری به مشتریان امکان می دهند تا با توجه به نیاز های خود سپرده مناسب را انتخاب کرده و از مزایای آن بهره مند شوند. انواع سپرده ارزی عبارتند از: سپرده های ارزی قرضالحسنه و مدت دار. سپرده های ارزی قرضالحسنه خود به دو دسته سپرده های پس انداز و جاری تقسیم می شوند. سپرده های قرضالحسنه، وجوه نقد مشتریان را نگهداری کرده و مشتری در قبال سرمایهگذاری خود در بانک، انتظار دریافت سود ندارد. سپرده های قرضالحسنه پس انداز ارزی به منظور محافظت از دارایی نقدی افتتاح می شوند و هر زمان که مشتری درخواست کند، امکان برداشت تمام سپرده وجود دارد.
در سپرده های قرضالحسنه جاری ارزی، دسته چکی در اختیار مشتری قرار می گیرد تا با آن عملیات بانکی ارزی خود را انجام دهد. در مقابل سپرده های قرضالحسنه، سپرده های مدتدار قرار دارد که مشتری با هدف دریافت سود و حفظ ارزش دارایی خود اقدام به افتتاح این نوع سپردهها میکند. شرایط سپردههای ارزی مدتدار مانند سپرده های ریالی بوده و بانک با توجه به مدت سپردهگذاری و نرخ سود مصوب به این سپرده ها سود پرداخت میکند. همچنین امکان برداشت از سپردههای ارزی مدتدار تا پایان مدت سرمایهگذاری وجود ندارد و در صورت درخواست مشتری برای برداشت، سپرده با نرخ شکست مواجه میشود.
اهمیت سپردهپذیری ارزی بانکها
سپردهپذیری یکی از خدماتی است که بانکها از گذشته تاکنون ارائه داده و به کمک آن ابزارهای سیاستی بسیاری ابداع شده است. سپردهها در بانکها علاوه بر اینکه از امنیت مناسبی برخوردارند، موجب میشوند تا نقدینگی در دست مردم کاهش یابد و با سرمایهگذاریهای بانک، به سمت افرادی که نیازمند نقدینگی هستند، حرکت کنند. درآمد حاصل از سرمایهگذاری سپردهها یا سود ناشی از وام دادن آنها، بخش اعظمی از درآمد بانکها را تشکیل میدهد و به همین منظور جذب سپرده بیشتر یکی از اولویتهای بانکها محسوب میشود. سپردهگذاری در بانکها شامل انواع ارزها، یعنی حتی ارزهای خارجی نیز میشود. این نهادهای مالی برای تامین مالی اموری که به ذخیره ارزهای خارجی نیاز دارد، باید به جذب سپردههای ارزی بپردازند.
در ایران، بهدلیل اعمال تحریمهای گوناگون و همچنین تقاضای سفتهبازی بالا برای ارزهای خارجی، دستیابی به اینگونه داراییها برای نیازمندان اصلی آن مانند تولیدکنندگان سختتر است. بنابراین جمعآوری ارزهای خانگی یکی از مهمترین عواملی است که میتواند جریان ارزها را به سمت نیازمندان اصلی آن هدایت کند. سپردههای ارزی یکی از مهمترین سپردههایی است که توسط بانکها جذب میشود. این سپردهها علاوه بر اینکه امنیت اسکناسهای خارجی افراد را تضمین میکنند، این داراییها را به سمت چرخه تولید هدایت خواهند کرد. در ایران که تحت تاثیر تحریمها دسترسی به ارز با مشکلات متعددی مواجه است، اهمیت اینگونه سپردهپذیری بیشتر مشخص میشود.
دولت در کنار بانکها در تلاش است تا با وضع سیاستهای تشویقی مردم را برای سپردهگذاری ارزی در بانکها تشویق کند. هرچند که پیشتر سابقه نه چندان جذابی در بازگشت داراییها به افراد وجود داشته، ولی دولت میتواند با اصلاح قوانین، اعتمادسازی دوبارهای انجام دهد. بانکها با جذب سپردههای ارزی، نقدینگی مورد نیاز خود را برای امور اعتباری ارزی تامین میکنند.
باتوجه به تحریمها و سختی تامین ارز مورد نیاز برای بانکها، سپردههای ارزی میتوانند کمک شایانی در این حوزه باشند. علاوه بر این موضوع، جمعآوری ارزهای خانگی میتواند نوسانات بازار ارز را نیز کنترل کند. بانکها برای جذب سپردههای ارزی معمولا از متداولترین ابزار خود یعنی نرخ سود سپرده استفاده میکنند. آنها با تقاضای یک ارز خاص از سوی مشتریان و همچنین منابع در دسترس خود، نرخ بهره مناسب را برای جذب سپردههای ارزی انتخاب کرده و به نوعی باتوجه به نرخ سود، بایکدیگر در جذب داراییهای ارزی رقابت میکنند. علاوه بر این موضوع، بانکها معمولا تسهیلات ویژه را هم برای سپردهگذاران در نظر میگیرند تا بتوانند آنان را بیشتر نسبت به سپردهگذاری تشویق کنند. در ایران، بانکها خدمت سپردههای ارزی را برای سه ارز دلار، یورو و درهم ارائه میدهند.