رشد ۲ درصدی تسهیلات بانکهای بورسی
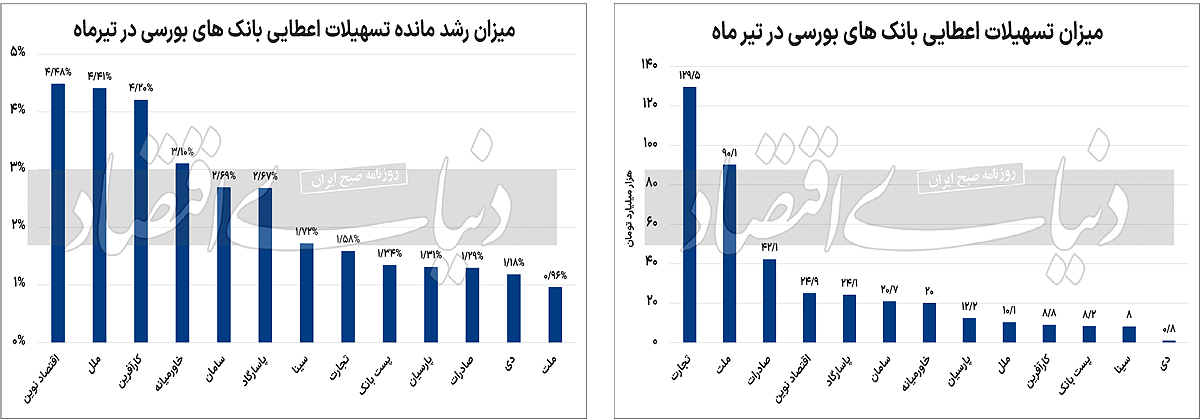
دنیایاقتصاد : اطلاعات خلاصه فعالیت ماهانه بانکهای بورسی نشان میدهد که این بانکها طی تیر ماه بهطور کلی حدود ۴۰۰هزار میلیارد تومان تسهیلات اعطا کردهاند. در این میان مبلغی حدود ۳۴۳هزار میلیارد تومان هم طی این دوره تسویه شده که در نتیجه میزان خالص تسهیلات اعطایی طی این دوره به عدد ۵۶هزار میلیارد تومان میرسد. در نتیجه این امر مانده تسهیلات اعطایی این بانکها مجموعا از ۳۲۲۷هزار میلیارد تومان به ۳۲۸۳هزار میلیارد تومان رسید که رشد ۷۴/ ۱ درصدی را در میزان مانده تسهیلات اعطایی بانکها نشان میدهد. بر اساس این گزارشها، بیشترین میزان رشد مانده تسهیلات اعطایی مربوط به بانک اقتصاد نوین است. هرچند که بیشترین میزان تسهیلات اعطا شده طی این دوره را بانک تجارت تجربه کرده است. بیشترین میزان درآمدهای کسب شده از تسهیلات اعطایی هم مربوط به بانک ملت است. در ادامه گزارش شرایط بانکهای بورسی در حوزه پرداخت تسهیلات با دقت بالاتری بررسی خواهد شد.
بررسی وضعیت تسهیلات اعطایی در صورتهای مالی
بر اساس اطلاعات صورتهای مالی، بانک اقتصاد نوین در تیر ماه هم مانند دو ماه گذشته، بیشترین میزان رشد ماهانه مانده تسهیلات اعطایی را تجربه کرده است. مانده تسهیلات این بانک در انتهای خرداد سال ۱۴۰۲ بهطور خالص حدود ۸هزار میلیارد تومان رشد داشته که این موضوع موجب شده مانده تسهیلات اعطایی این بانک از ۱۷۸هزار میلیارد تومان به حدود ۱۸۶هزار میلیارد تومان افزایش داشته باشد. در نتیجه رشد حدودا ۴/ ۴ درصدی در میزان مانده تسهیلات اعطایی این بانک دیده میشود. پس از این بانک، موسسه اعتباری ملل در جایگاه دوم قرار دارد. مانده تسهیلات این موسسه در ابتدای تیر ماه حدود ۴۰ هزار میلیارد تومان گزارش شده بود که در این ماه شاهد رشد حدودا ۸/ ۱هزار میلیارد تومانی بوده است.
در نتیجه این امر مانده تسهیلات این بانک در انتهای خرداد با رشد حدودا ۴/ ۴ درصدی طی این دوره به حدود ۴۲هزار میلیارد تومان رسیده است. جایگاه سوم رشد مانده تسهیلات اعطایی هم به بانک کارآفرین اختصاص دارد. میزان رشد مانده تسهیلات اعطایی طی دوره یکماهه تیر، حدود ۲/ ۴درصد بوده است. این بانک در ابتدای دوره بهطور خالص حدود ۸/ ۱هزار میلیارد تومان رشد تسهیلات را در صورتهای مالی خود تجربه کرده است. بر اساس این رشد، مانده تسهیلات اعطایی این بانک از ۴۳ هزار میلیارد تومان در انتهای خرداد سالجاری به حدود ۴۵هزار میلیارد تومان در انتهای تیر ماه رسیده است. طی دوره مورد بررسی، برخلاف ماههای گذشته هیچ بانکی با کاهش مانده سپردهها مواجه نبوده است. کمترین میزان رشد مانده تسهیلات اعطایی در این ماه مربوط به بانک ملت است.
میزان مانده تسهیلات این بانک در انتهای خرداد ماه ۱۰۹۵هزار میلیارد تومان گزارش شده بود که در انتهای تیر این رقم با رشد حدودا یک درصدی و ۵/ ۱۰هزار میلیارد تومانی به حدود ۱۱۰۵هزار میلیارد تومان رسیده است. در بحث درآمد تسهیلات اعطایی، بانکهای مورد بررسی حدودا ۳۵هزار میلیارد تومان درآمد از این بخش کسب کردهاند. بیشترین میزان درآمد تسهیلات اعطایی هم مربوط به بانک ملت با مبلغ حدودا ۱۰هزار میلیارد تومانی بوده است. پس از بانک ملت، بانک پاسارگارد با درآمد حدودا ۶هزار میلیارد تومانی در جایگاه دوم قرار دارد.
جایگاه سوم این رتبهبندی هم به بانک تجارت اختصاص دارد که درآمد ۴/ ۵هزار میلیارد تومانی از این حوزه کسب کرده است.در بحث اعطای تسهیلات، بیشترین میزان تسهیلات اعطا شده مربوط به بانک تجارت است. این بانک طی دوره تیر ماه حدود ۵/ ۱۲۹هزار میلیارد تومان تسهیلات در قالبهای مختلف ارائه کرده است. پس از این بانک، بانک ملت در جایگاه دوم قرار دارد که حدود ۹۰هزار میلیارد تومان تسهیلات اعطا کرده است. جایگاه سوم هم متعلق به بانک صادرات است که حدود ۴۲هزار میلیارد تومان طی تیرماه ارائه کرده است.
نقش تسهیلات اعطایی در عملکرد بانکها
درآمد از محل تسهیلات اعطایی یکی از مهمترین اقلام درآمدی بانکهاست. اعطای تسهیلات و سپردهگیری از عملیاتهای اصلی بانکها در هر کشوری محسوب شده و با توجه به ضعف جدی بانکهای ایران در کسب درآمد از محل کارمزد خدمات دیگر، این قلم در ترازنامه اهمیت به مراتب بیشتری نسبت به اقلام دیگر ترازنامه پیدا میکند. درآمد تسهیلات اعطایی برای بانکها درواقع از محل همان سود تسهیلات تامین میشود، اما این آن چیزی نیست که در نهایت برای بانک باقی میماند. از آنجا که بانک منابع این تسهیلات را از محل سپردههای بانکی تامین میکند، در نتیجه باید بخشی از این سود را به سپردهگذاران اعطا کند که معمولا این سود اعطایی در صورت سود و زیان با نام هزینه سود سپردهها شناخته میشود. سود اصلی بانک از محل تسهیلات، در واقع شامل حق الوکالهای میشود که سالانه معمولا بین ۳ تا ۴درصد وابسته به نوع بانک تعیین میشود.
میزان درآمدی که بانک از این محل دریافت میکند به نوعی میتواند نمایانگر عملکرد بانک در مدیریت سپردههای مشتریان باشد. البته تسهیلات تنها محلی نیست که بانک سپرده مشتریان را به آن اختصاص میدهد. سپردهگذاریها و اوراق هم بخشهای دیگر هستند که بانک سپرده مشتریان را به آن سمت حرکت میدهد. اما همواره بخش تسهیلات نسبت به دیگر بخشها یکی از ریسکیترین سرمایهگذاریهای بانک به شمار میرود. این بخش همواره با ریسک عدمبازپرداخت مشتریان مواجه است. البته این ریسک متوجه سپردهگذاران نیست، چراکه بانک موظف است تحت هر شرایطی اصل سپرده و سود آن را به سپردهگذاران بازگرداند. اما درصورتی که این نهاد نتواند بازپرداخت اقساط وامها را مدیریت کند، فشار سنگینی بر ترازنامه آن وارد شده و میتواند عملکرد بانک را در بخشهای دیگر مختل کند.