افزایش درآمدها و هزینههای «پتروشیمی مارون »
محمدصادق امیدوار: با منتشر شدن صورتهای مالی شش ماهه پتروشیمی مارون، مشخص شد این شرکت با افزایش ۵۶ درصدی سود خالص نسبت به مدت مشابه سال قبل روبهرو شده است. افزایش سودسازی این شرکت در کنار افزایش قابل توجه هزینههای عملیاتی محقق شده است. شرکت پیشبینی میکند با توجه به شرایط موجود، هزینهها در ششماه دوم نیز با افزایش روبهرو خواهد بود. این گزارش به بررسی عملکرد شرکت پتروشیمی مارون با توجه به اطلاعات و صورتهای مالی منتشر شده در سایت کدال میپردازد.
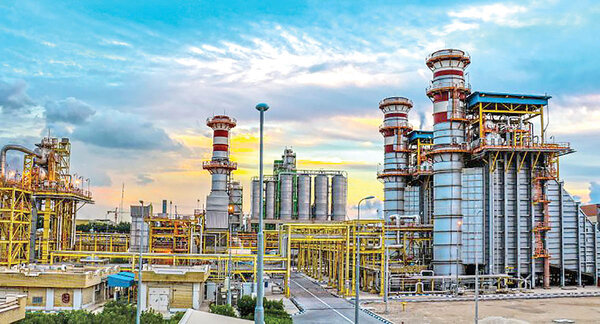

شرکت پتروشیمی مارون در بهمن ماه سال ۷۷ به صورت سهامی خاص تاسیس شد و مدتی پس از تاسیس، مرکز اصلی شرکت از تهران به شهر ماهشهر انتقال پیدا کرد. این شرکت در سال ۸۸ از سهامی خاص به سهامی عام تبدیل و در سال ۹۰ در سازمان بورس اوراق بهادار پذیرفته شد. موضوع فعالیت این شرکت شامل احداث، راهاندازی و بهرهبرداری کارخانههای صنعتی برای تولید، بازاریابی، فروش، صدور محصولات پتروشیمی، ذخیره، واردات، صادرات و تبدیل کلیه مواد پتروشیمیایی و مشتقات ذیربط و انجام فعالیتهای تولیدی، صنعتی، بازرگانی، فنی و مهندسی مربوط به عملیات شرکت است.
سرمایه این شرکت در بدو تاسیس ۵ میلیون ریال بوده که طی چند مرحله افزایش سرمایه از طریق آورده نقدی، مطالبات و سود انباشته به ۸ هزار میلیارد ریال رسیده است. طبق اطلاعات منتشر شده در سایت بورس اوراق بهادار تهران، شرکت گروه پتروشیمی تابان فردا با ۵/ ۲۰درصد، سرمایهگذاری نفت و گاز و پتروشیمی تامین با ۷/ ۱۶درصد، سرمایهگذاری مهرگان تامین پارس با ۱۴/ ۱۶درصد و سرمایهگذاری امین توانآفرین ساز با ۱۰/ ۱۰درصد از سرمایهگذاران عمده این شرکت محسوب میشوند.
پیشبینی افزایش هزینهها در شش ماه دوم سال
طبق صورتهای مالی منتشر شده در سایت کدال، درآمدهای عملیاتی پتروشیمی مارون در دوره شش ماهه منتهی به شهریور ماه سالجاری ۱۴۶ هزار و ۱۶۸ میلیارد ریال بوده که در مقایسه با مدت مشابه سال قبل (۶۹ هزار و ۶۸۲ هزار میلیارد ریال) ۱۱۰درصد افزایش داشته است. بیشترین درآمد مارون از فروش انواع محصولات اتیلن، منو اتیلن گلایکول، پلیپروپیلن، پلیاتیلن سنگین، برشهای پروپان، پروپیلن، دی اتیلن گلایکول و بنزین پیرولیز بوده است که در این میان فروش اتیلن با ۴۱ هزار و ۲۱۲ میلیارد ریال بیشترین سهم را به خود اختصاص داده است. میزان فروش داخلی شش ماهه شرکت حدود ۱۰۳ هزار و ۴۴۸ میلیارد ریال و همچنین فروش صادراتی ۴۲ هزار و ۷۱۹ میلیارد ریال بوده است که پیشبینی میشود در شش ماه دوم سال تا حدودی افزایش یابد.
در همین مدت بهای تمام شده درآمدهای عملیاتی شرکت ۹۵هزار و ۴۴۰ میلیارد ریال بوده که در مقایسه با مدت مشابه سال قبل (۳۲ هزار و ۲۸۳ میلیارد ریال) ۱۹۶درصد افزایش یافته است. با توجه به اینکه بهای تمام شده درآمدهای عملیاتی بیشتر از خود درآمدهای عملیاتی افزایش داشته، از این رو نسبت سود به فروش این شرکت کاهش یافته است، از جمله عمده دلایل افزایش بهای تمام شده درآمدهای عملیاتی، افزایش بهای مواد مستقیم مصرفی پالایشگاه و حقوق و دستمزد مستقیم بوده که این شرکت پیشبینی میکند با کاهش بهای خوراک و دیگر مواد مستقیم مصرفی، بهای تمام شده کالای تولید شده در شش ماه دوم سال جاری کاهش یابد. این موضوع میتواند نسبت سود به فروش شرکت را بهبود بخشد و سود عملیاتی را در شش ماه دوم افزایش دهد. با توجه به موارد ذکر شده سود ناخالص این شرکت در شش ماه نخست سال جاری به ۵۰هزار و ۷۲۷ میلیارد ریال میرسد که نسبت به مدت مشابه در سال گذشته ۳۶ درصد افزایش داشته است.
با کسر هزینههاى فروش، ادارى و عمومى، سایر هزینههای عملیاتی، هزینههای مالی و هزینههای غیر عملیاتی و اضافه کردن سایر درآمدهای عملیاتی و غیر عملیاتی، سود خالص این شرکت به ۵۵ هزار و ۶۱۱ میلیارد ریال میرسد که این میزان در مقایسه با مدت مشابه سال گذشته ۵۶ درصد افزایش داشته است.
هزینههای فروش، اداری و عمومی این شرکت در شش ماه نخست سال جاری ۳ هزار و ۹۴۱ میلیارد ریال بوده که این میزان در مقایسه با مدت مشابه سال قبل با ۷درصد افزایش روبهرو بوده است. شرکت برای شش ماه دوم سال ۱۴۰۰ برآورد میکند که با اﻓﺰاﯾﺶ ﻧﺮخ ارز و اﻧﺘﻈﺎر اﻓﺰاﯾﺶ ﻫﺰﯾﻨﻪﻫﺎ، به خصوص در بخش هزینههای حمل و نقل و انتقال، میزان هزینههای فروش، اداری و عمومیدر شش ماه دوم سال نسبت به شش ماه نخست سال با افزایش حدود ۸۵ درصدی روبهرو شود. از سوی دیگر سایر درآمدهای عملیاتی پتروشیمی مارون در شش ماه نخست امسال برابر با ۳ هزار و ۴۸۴ میلیارد ریال بوده است که این مبلغ در مقایسه با مدت مشابه سال قبل ۱۷۲ درصد افزایش یافته است که مهمترین دلیل این افزایش سود ناشی از تسعیر داراییهای ارزی است. در نهایت باید اشاره کرد سود انباشته این شرکت تا شهریور ماه سال جاری به ۹۸ هزار و ۲۷۳ میلیارد ریال رسیده است که در مقایسه با انتهای سال ۹۹ (۱۳۴ هزار و ۶۶۱ میلیارد ریال ) ۲۷درصد کاهش یافته است.
بررسی صورتهای مالی
در جدول زیر برخی از نسبتهای مالی پتروشیمی مارون با توجه به صورتهای مالی منتشر شده شرکت و برآورد سایتهای دادهپرداز آورده شده است. طبق اعداد موجود در جدول، نسبت سود خالص به فروش و حاشیه سود عملیاتی این شرکت در شش ماه نخست سال جاری کاهش داشته است که میتواند نشاندهنده کاهش سوددهی فعالیتهای این شرکت باشد. همانطور که پیشتر اشاره شد، مهمترین عامل کاهش این عناوین افزایش بهای تمام شده درآمدهای عملیاتی و سایر هزینهها بوده است. با توجه به اینکه اکثر سود شرکتها در نیمه دوم سال شناسایی میشود، این نسبت میتواند تا پایان سال بهبود یابد. نسبت آنی مارون نیز در شش ماه نخست سالجاری با کاهش قابل ملاحظه ای روبهرو شده است که نشاندهنده کاهش توانایی این شرکت در پرداخت بدهیهای جاری، از طریق داراییهای جاری است. البته بهرغم کاهش، نسبت آنی این شرکت در وضعیت نسبتا مطلوبی قرار دارد و به نظر نمیرسد شرکت از این بابت با ریسک چندانی روبهرو باشد.
در پایان باید اشاره کرد که شرکت توانسته است دوره وصول مطالبات خود را نسبت به سال گذشته کاهش دهد که این امر ریسک نقدینگی را کاهش میدهد. دوره وصول مطالبات این شرکت در سال ۹۹، به میزان ۱۰۸ روز بوده که در شش ماه نخست سال جاری به حدود ۸۸ روز کاهش یافته است.