چرخ «حسیر» با فروش دارایی میچرخد
دنیایاقتصاد : فعالیتهای ریل سیر کوثر (شرکت اصلی) در سالهای گذشته تحت تاثیر شیوع کرونا قرار گرفته است، به طوری که طبق صورتهای مالی منتشر شده این شرکت در سایت کدال، درآمدهای عملیاتی آن از مبلغ ۶۰۶میلیارد ریال در سال ۹۸، به مبلغ ۲۴۷میلیارد ریال در سال ۹۹ کاهش یافته است.

همچنین سود خالص این شرکت در سال ۹۹مبلغ ۱۳۱میلیارد ریال بود که طبق گزارش حسابرس این سودسازی از طریق فروش ۱۵درصد از سهام شرکت پرتو بار خلیجفارس بوده است این درحالی است که حسابرس درمورد نحوه واگذاری و ارزشگذاری سهام فروخته شده اظهار نظری نکرده است. فروش سهام پرتو بار خلیج فارس توسط شرکت ریل سیر کوثر، موجب افزایش سود سال ۹۹ به مبلغ ۲۳۵میلیارد ریال شده است. باید خاطر نشان کرد که طبق گزارش حسابرس، از بدو درنظر گرفتن سود ناشی از فروش سهام شرکت مزبور، عملیات شرکت در سال مورد گزارش (سال ۹۹)منجر به زیان ۱۰۶میلیارد ریالی شده است. بر این اساس اگر سود حاصل از فروش سهام را برای این شرکت در نظر نگیریم، این شرکت زیان ده بوده است.
طبق صورتهای مالی برای سال ۹۹ منتشر شده در سایت کدال، این شرکت حدود ۷میلیارد ریال زیان ناخالص شناسایی کرده است که با احتساب هزینههای فروش،اداری و عمومی، هزینههای مالی و سایر درآمدها و هزینهها سود خالص این شرکت حدود ۱۳۱میلیارد ریال بوده است. همانطور که در بالا ذکر شد این سودسازی عموما ناشی از فروش سهام بوده و در غیر این صورت شرکت با زیان روبهرو میشد. در حالی که انتظار میرود این گونه سودسازیها به سرمایهگذاری در طرحهای توسعه ای شرکت اختصاص یابد ولی بخش عمده آن صرف جبران زیان و پرداخت سود به سهامداران شده است. براین اساس سود انباشته این شرکت حدود ۱۰۶میلیارد ریال افزایش یافته و به ۲۵۶میلیارد ریال رسیده است. از مبالغ فوق باید ۱۸میلیارد ریال بابت سود سهام سال ۹۸ و ۱۳میلیارد ریال بابت سود سهام سال ۹۹ کسر شود.
کاهش سودسازی با وجود افزایش درآمدها
با نگاهی به صورتهای مالی در دوره ۶ماه نخست سال جاری منتشر شده در سایت کدال و با کاهش اثرات ناشی از کرونا، درآمدهای عملیاتی این شرکت با افزایش قابل توجهی روبهرو شد، اما از آنجا که بهای تمام شده درآمدهای عملیاتی با شدت بیشتری افزایش یافته است فعالیتهای این شرکت منجر به بهرهوری مناسبی نشده و حاشیه سود ناخالص این شرکت کاهش یافته است.
با توجه به افزایش ۸۷درصدی هزینههای فروش، اداری و عمومی و افزایش ۳۲درصدی هزینههای مالی این شرکت و همچنین در نبود سودهای ناشی از فروش سهام، روند سودسازی این شرکت در مقایسه با ۶ماه سال قبل کاهش ۸۴درصدی را نشان میدهد و به این ترتیب سود خالص این شرکت از حدود ۱۸۵میلیارد ریال در ۶ماه نخست سال ۹۹ به ۳۰میلیارد در ۶ماه مشابه سال جاری کاهش یافته است. درگزارشهای مالی منتشر شده برای این شرکت، درآمدها و هزینههای غیرعملیاتی، ناشی از سود سپرده بانکی و سود ناشی از سرمایه گذاری در سهام با کاهش قابل توجهی روبهرو بوده است. همچنین درآمدهای ناشی از فروش ، سرمایهگذاری، سود ناشی از تسعیر ارز و... ، تقریبا به صفر رسیده است.
هزینه استهلاک
طبق گزارشهای منتشر شده برای ۶ماه نخست سالجاری در سایت کدال، هزینه استهلاک این شرکت در سال ۹۹ حدود ۴۱میلیارد ریال بود که پیشبینی میشود تا پایان سال ۱۴۰۰ به حداقل ۵۰میلیارد ریال برسد که حدود ۲۲درصد افزایش را نشان میدهد.
این رقم در کنار حقالعمل و کمیسیون فروش (۳۳۰درصد افزایش)، سهم مسافری راهآهن (۱۸۰درصد افزایش) و هزینه راهبری قطارهای مسافری (۴۶درصد افزایش) بیشترین سهم را در افزایش هزینههای سربار تولید خواهند داشت.
همچنین طبق همین گزارش برآورد میشود که هزینههای فروش، اداری و عمومی این شرکت نیز تا پایان سالجاری با افزایش ۴۰درصدی روبهرو شود. بر این اساس با فرض کاهش درآمدهای عملیاتی این شرکت با شروع پاییز و زمستان، سودسازی این شرکت تا پایان سال با چالش جدی روبهرو خواهد بود.
طرحهای توسعهای
طبق صورتهای مالی ۶ماهه منتشر شده در سایت کدال، این شرکت در نظر داشت با تکمیل ساخت ۱۰واگن مسافربری تا پایان شهریورماه سال جاری ناوگان مسافربری خود را توسعه دهد و از این طریق درآمدهای خود را افزایش دهد که تا تاریخ مذکور اطلاعیهای در خصوص این موضوع منتشر نشده و پایان پروژه هنوز اعلام نشده است. همچنین این شرکت خرید ۲۷واگن مسافربری را در دستور کار دارد. طبق گزارش منتشر شده ۲۵درصد این پروژه در سال ۹۹ انجام شده بود که پیشبینی میشود تا آخر امسال این رقم به ۳۵درصد برسد. این درحالی است که واردات واگن ممنوع شده است این شرکت باید دستگاههای مورد نیاز خود را از داخل تامین کند. با این حساب پیشرفت پروژه در هالهای از ابهام قرار دارد. لازم به ذکر است که در رابطه با روند پیشرفت پروژهها از یکی از مدیران این شرکت نظر خواهی شد ولی حاضر به پاسخگویی نبود. بر این اساس این روزنامه آمادگی این را دارد که پاسخ مدیران این شرکت را به صورت مکتوب دریافت و درج کند.
نسبتهای مالی حسیر
درجدول برخی از نسبتهای مالی شرکت ریل سیر کوثر نشان داده شده است. اعداد این جدول از گزارش سایتهای دادهپرداز بورسی معتبر استخراج شده است. طبق ارقام جدول بازده داراییهای این شرکت در۶ماه نخست امسال کاهش یافته است که میتواند ناشی از عملیات تعمیر و تجهیز واگنهای این شرکت باشد. نسبت آنی این شرکت نیز حدود ۳۷/ ۰ است که نشان میدهد شرکت در پرداخت بدهیهای کوتاهمدت خود با چالشهایی روبهرو است. این درحالی است که نسبت پوشش بهره این شرکت در ۶ماه نخست کمی بهبود یافته که به خاطر افزایش درآمدهای عملیاتی شرکت است. دوره وصول مطالبات این شرکت نیز در سالهای گذشته در وضعیت مناسبی قرار نداشت که در ۶ماه نخست امسال بهبود یافته است. اما با توجه به شرایط تورمی ایران این نسبت همچنان بالا است که میتواند روند سودسازی واقعی این شرکت را دچار چالش کند.
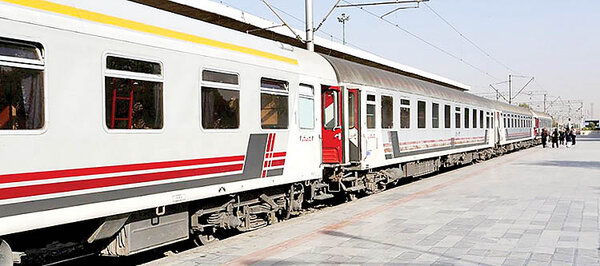
خاطر نشان میشود شرکت ریل سیر کوثر در سال ۸۴ با خرید ناوگان مسافری وارداتی عملا وارد صنعت حمل و نقل مسافری کشور شد. قطارهای این شرکت درمسیرهای تهران، بندرعباس و یزد به مقصد مشهد و بالعکس فعالیت میکند. در سال ۹۹ این شرکت قطارهای باری خود را به شرکت زیر مجموعه (پرتوبار خلیجفارس) منتقل کرده و فعالیت شرکت اصلی به حمل و نقل مسافر محدود شده است. در سال ۹۹ تعداد ۴ رام قطار مسافری شامل (شامل ۴۷دستگاه واگن به انضمام ۲رستوران) درحال فعالیت بوده است.