پایان عصر بهره پایین
دنیای اقتصاد - گروه اقتصاد بینالملل : با وجود افزایش نرخ بهره از سوی فدرال رزرو و رسیدن آن به بالاترین حد خود در ۲۲ سال گذشته، اقتصاد آمریکا همچنان به طرز شگفتانگیزی تابآور باقی مانده است و محاسبات از رشد اقتصادی ۲درصدی در سهماهه سوم خبر میدهند. این مساله برخی از اقتصاددانان را وادار به پاسخ دادن به این پرسش میکند که حتی اگر تورم به هدف ۲درصدی فدرال رزرو در چند سال آینده بازگردد آیا نرخهای بهره بار دیگر به سطوح پایینتر خود پیش از ۲۰۲۰ باز خواهند گشت؟ مهمترین مساله موردبحث چیزی است که از آن به عنوان «نرخ بهره خنثی» یاد میشود.
براساس گزارشی از والاستریتژورنال، در حدود یک قرن پیش، کنوت ویکسل، اقتصاددان برجسته سوئدی مکتب اقتصادی استکهلم، از نرخ بهره خنثی نام برد. این اقتصاددان معتقد بود که خنثی بودن اقتصاد را نمیتوان به صورت مستقیم مشاهده کرد بلکه آن را میتوان از رفتار اقتصادی استنباط کرد. اگر استقراض و مخارج بالا باشد و فشار تورمی در حال افزایش باشد، نرخ بهره خنثی بالاتر از نرخ بهره فعلی است و اگر استقراض و مخارج پایین باشد و تورم در حال کاهش باشد، نرخ بهره خنثی باید پایینتر از نرخ بهره فعلی قرار گیرد.
بحث پیرامون نرخ بهره خنثی تاکنون مهم نبوده است، اما از اوایل ۲۰۲۲، تورم فزاینده سبب شد فدرال رزرو نرخهای بهره را به بالاتر از نرخ بهره خنثی افزایش دهد. با توجه به روند کاهشی تورم و ثابت ماندن فعالیتها، برآوردها در مورد نرخ بهره خنثی میتواند در ماههای آینده اهمیت بیشتری پیدا کند. اگر نرخ بهره خنثی بالا رفته باشد، ممکن است افزایش نرخهای بهره کوتاهمدت ضروری باشد یا این امر، کاهش نرخ بهره را با توجه به کاهش تورم به تاخیر بیندازد. همچنین میتواند بازده اوراق قرضه بلندمدت را که نرخ وام مسکن و بدهی شرکتها را تعیین میکند، برای یک مدت طولانی بالا نگه دارد.
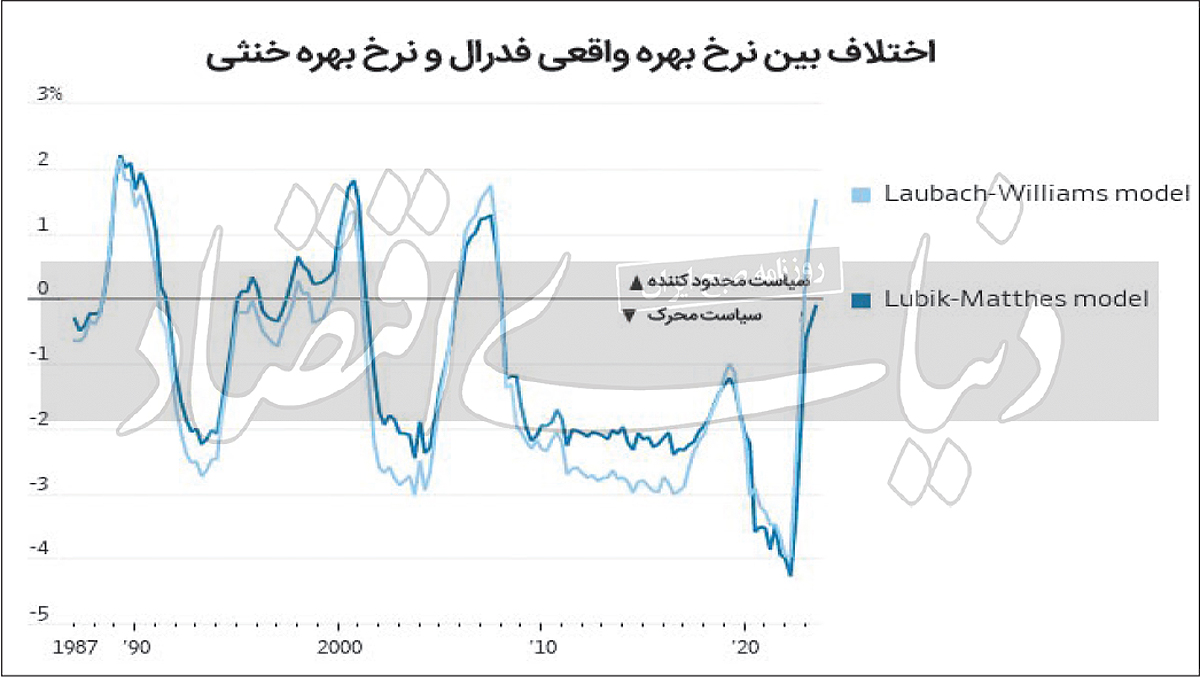
بر اساس این گزارش، هر سه ماه، مقامات فدرال رزرو پیشبینی میکنند که نرخها در بلندمدت به ثبات برسند، که این پیشبینی در واقع برآورد آنها از نرخ خنثی است. برآورد میانه از ۲۵/ ۴درصد در سال ۲۰۱۲ به ۵/ ۲درصد در ۲۰۱۹ کاهش یافت. پس از کاهش تورم به ۲درصد، نرخ بهره خنثی در ژوئن، ۵/ ۰درصد و برآورد میانه همچنان ۵/ ۰درصد بوده است. این امر همچنین در پی دنبال کردن مدلی که توسط جان ویلیامز، رئیس فدرال رزرو نیویورک، پیشنهاد شد و تورم خنثی را در ۵/ ۰درصد قرار میدهد رخ داده است. درحالیکه میانگین تغییر نکرده است، تخمین برخی از مقامات افزایش یافته است. در ماه ژوئن، هفت مورد از ۱۷ برآورد مقامات بالای ۵/ ۰درصد بوده و تنها سه مورد از برآوردها کمتر از ۵/ ۰درصد بوده است.
این درحالی است که یک سال قبل، هشت مورد زیر ۵/ ۰درصد و دو مورد بالاتر از ۵/ ۰درصد بودند. تحلیلگران با بیان سه دلیل کلی این احتمال را دادهاند که نرخ بهره خنثی ممکن است نسبت به قبل از سال ۲۰۲۰ افزایش یابد. اول اینکه، رشد اقتصادی اکنون بسیار بالاتر از برآوردهای فدرال رزرو در مورد نرخ بلندمدت «بالقوه» آن، یعنی حدود ۲درصد است، که نشان میدهد پیشنهاد نرخ بهره در سطح فعلی ۲۵/ ۵ و ۵/ ۵درصد خیلی محدودکننده نیست. تام بارکین، رئیس فدرال رزرو ریچموند، معتقد است اگر با نرخ بهره ۲۵/ ۵درصد اقتصاد بالاتر از پتانسیل حرکت کند ممکن است نرخ خنثی بالاتر از آن چیزی باشد که تصور میشود؛ البته هنوز برای نتیجهگیری قطعی در این زمینه خیلی زود است. با این اوصاف، مدلی که توسط فدرال رزرو ریچموند ابداع شد، نرخ بهره خنثی واقعی را در سهماهه اول ۲درصد قرار میدهد.
دلیل دوم تحیلگران این است که افزایش کسری بودجه دولت و سرمایهگذاری در انرژی پاک میتواند تقاضا برای پسانداز را افزایش دهد و نرخ بهره خنثی را بالاتر ببرد. براساس تخمین جوزف دیویس، اقتصاددان ارشد جهانی، به دلیل افزایش بدهی، نرخ بهره خنثی احتمالا به ۵/ ۱درصد افزایش یافته است. لارنس سامرز، وزیر خزانهداری سابق و اقتصاددان برجسته آمریکایی، ۱۰ سال پیش تاکید کرد که رشد آهسته جمعیت، نابرابری و کمبود فرصتهای سرمایهگذاری باعث ایجاد انبوهی از پسانداز خواهد شد که نرخ بهره خنثی را کاهش میدهد. اما او اخیرا اعلام کرده است که نرخ بهره خنثی به دلیل افزایش کسری بودجه و سرمایهگذاری برای گذار به اقتصاد کمکربن افزایش یافته است.
دلیل سوم تحلیلگران این است که بازنشستگان در اقتصادهای صنعتی برای دوران بازنشستگی پسانداز میکردند، اما اکنون ممکن است پسانداز خود را خرج کنند. سرمایهگذاریهای افزایشدهنده بهرهوری مانند هوش مصنوعی میتواند نرخ بهره خنثی را افزایش دهد. سرمایهگذاریهای تجاری نیز امروز سریعتر کاهش مییابد و از اینرو حساسیت کمتری نسبت به هزینههای استقراض دارد، که نرخ بهره خنثی را افزایش میدهد. بحثهای مشابهی در کشورهای دیگر در جریان است. پل بیدری، معاون وقت بانک مرکزی کانادا، بهتازگی اعلام کرده است که احتمال دارد نرخهای بهره در سطحی بالاتر و نه پایینتر از سطح قبل از همهگیری قرار گیرد.
در ماه آوریل، صندوق بینالمللی پول پیشبینی کرد که نرخ بهره خنثی ایالات متحده در دهههای آینده به دلیل پیری جمعیت و رشد بهرهوری پایین، زیر یکدرصد باقی خواهد ماند. جان ویلیامز، در کنفرانس اخیر فدرال رزرو، احتمال وقوع اتفاقات غافلگیرکنندهای را که میتواند باعث افزایش نرخ بهره خنثی شود رد نکرد. او تاکید کرد که پیر شدن نیروی کار جهانی، احتمالا پسانداز را افزایش میدهد و تغییرات تکنولوژی سرمایهبر بودن را کاهش میدهد و در نهایت آن را به سطح پیش از همهگیری یا حتی پایینتر از آن سوق میدهد.
در دسامبر گذشته، او تاکید کرده بود که فدرال رزرو در مورد تنظیم دقیق نرخهای بهره براساس چنین برآوردهایی محتاط خواهد بود، زیرا کاهش تورم، نرخهای واقعی را بسیار بالاتر از نرخ بهره خنثی قرار میدهد. او تاکید میکند که درک دقیقی از اینکه نرخ بهره خنثی و نرخ بهره واقعی چیست وجود ندارد. برخی از اقتصاددانان این تناقض را با تفکیک قائل شدن بین نرخ بهره خنثی کوتاهمدت و بلندمدت برطرف میکنند.
براساس این گزارش، عوامل موقتی از قبیل افزایش پساندازهای دوران همهگیری و کاهش حساسیت به افزایش نرخهای بهره از سوی خانوارها و مشاغلی که با نرخهای بهره پایینتر استقراض کردهاند، میتواند عامل بالا رفتن نرخهای بهره برای کند کردن اقتصاد باشد. اما از آنجایی که پساندازها تمام میشوند و بدهیها باید با نرخهای بالاتر در سالهای آینده تامین مالی شوند، سرعت فعالیتهای اقتصادی کاهش مییابد؛ به همراه نرخ بهره خنثی که کمتر از امروز است.