رقابت خریداران برای شمش در بورس کالا
زنگ خطر برای شمش آلومینیوم
از رکود تا رقابت
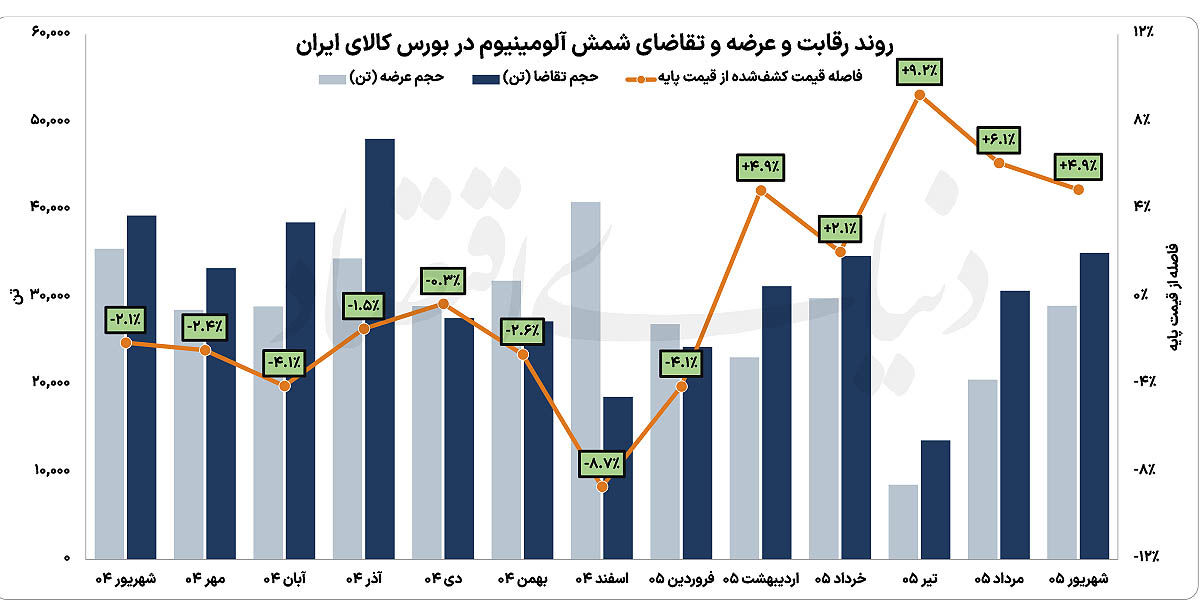
در یک سال گذشته حدود ۲۸۶هزار تن شمش به ارزش تقریبی ۱۲۳همت در بورس کالا معامله شده است. در سال گذشته میانگین موزون قیمت معاملات حدود ۲درصد پایینتر از قیمت پایه قرار داشت. در آن دوره حدود ۳۵هزار و ۵۰۰تن شمش عرضه شد، اما بخشی از این حجم بدون مشتری باقی ماند. یک سال بعد، یعنی بعد از آغاز جنگ ایران و آمریکا و هدف قرارگرفتن برخی واحدهای تولید آلومینیوم در منطقه، قیمت معاملات به طور میانگین حدود ۵درصد بالاتر از قیمت پایه قرار گرفت، کل ۲۹هزار تن عرضهشده به فروش رسید و حجم تقاضا نیز حدود ۲۱درصد بیشتر از عرضه بود. میانگین قیمت شمش در هفته نخست شهریور سال گذشته حدود ۲۴۳هزار تومان بود، اما در هفته منتهی به اول مهر ۱۴۰۵ به حدود ۶۱۷هزار تومان رسید. ارزش معاملات هفتگی نیز از حدود ۱.۵همت به نزدیک ۳.۵همت افزایش یافت، درحالیکه حجم معاملات رشد مشابهی نداشت. بنابراین بخش مهمی از افزایش ارزش معاملات از مسیر رشد قیمت ایجاد شده است.
شرایط فعلی نقطه مقابل اسفند ۱۴۰۴ است. در آن مقطع بیش از ۴۰هزار تن شمش عرضه شد، اما تنها حدود ۱۲هزار و ۸۰۰تن به فروش رسید. در هفته منتهی به ۱۹ اسفند نیز نسبت تقاضا به عرضه به حدود ۰.۱۵ رسید و میانگین قیمت معاملات نزدیک به ۹درصد پایینتر از قیمت پایه قرار گرفت. رکود پایان سال، محدودیت نقدینگی خریداران و افزایش عرضه، فشار زیادی بر بازار وارد کرد.
از اردیبهشت ۱۴۰۵ با کاهش عرضه، رقابت بهتدریج به معاملات بازگشت. نقطه عطف این تغییر در تیرماه شکل گرفت؛ زمانی که تنها حدود ۸هزار و ۵۵۰تن شمش عرضه شد که کمتر از یکسوم سطح عرضه در یک ماه معمولی بود. محدودیتهای برق تابستانی نیز عرضه تولیدکنندگان را تحت فشار قرار داد. از هفته دوم تیر تا پایان شهریور، تمام شمش عرضهشده در بورس کالا به فروش رسید. در معاملات ۲۹شهریور، شمش ۹۹.۷۵ درصد ایرالکو حدود ۶درصد و یکی از عرضههای شمش ۹۹.۷درصد آلومینیوم المهدی بیش از ۱۱درصد بالاتر از قیمت پایه معامله شد.
رقابت چهار تولیدکننده
ساختار عرضه نیز در شکلگیری شرایط فعلی اهمیت دارد. ایرالکو با حدود ۱۰۸هزار تن، نزدیک به ۳۸درصد از کل حجم معاملات دوره مورد بررسی را در اختیار داشته است. مجتمع صنایع آلومینیوم جنوب با حدود ۹۳هزار تن و سهم ۳۳درصدی در رتبه بعد قرار دارد. آلومینیوم المهدی با حدود ۵۸هزار تن، ۲۰درصد معاملات را به خود اختصاص داده و آلومینای ایران نیز با حدود ۲۶هزار و ۵۰۰تن، نزدیک به ۹درصد سهم داشته است. بنابراین تغییر در برنامه عرضه چند تولیدکننده بزرگ میتواند در مدت کوتاهی توازن بازار را تغییر دهد. حجم عرضه شهریور امسال نسبت به شهریور سال گذشته حدود ۱۸درصد کاهش پیدا کرده، درحالیکه تقاضا افت مشابهی نداشته است. در نتیجه رقابت خریداران افزایش یافته و قیمت معاملات از قیمت پایه فاصله گرفته است. از نظر گرید نیز شمش ۹۹.۸درصد با بیش از ۵۶درصد از حجم معاملات، سهم اصلی بازار را در اختیار دارد. بنابراین تغییر عرضه تولیدکنندگان بزرگ در این گرید میتواند بر تصویر کلی معاملات اثر بگذارد.
سهم ارز و بازار جهانی
قیمت آلومینیوم در بورس فلزات لندن در پایان سپتامبر به حدود ۳هزار و ۲۴۸دلار در هر تن رسید که نسبت به محدوده ۲هزار و ۶۰۰دلار در مدت مشابه سال گذشته حدود ۲۵درصد افزایش داشته است. با این حال، رشد قیمت جهانی به تنهایی نمیتواند افزایش ۱۵۴درصدی قیمت ریالی شمش را توضیح دهد. افزایش نرخ ارز نیز نقش مهمی در بالا رفتن قیمت پایه داخلی داشته است. کاهش عرضه داخلی در مرحله بعد قیمت معاملات را بالاتر از قیمت پایه برده است. بازار جهانی آلومینیوم نیز طی ماههای گذشته با محدودیت عرضه مواجه بوده است. اختلال در تولید برخی واحدهای ذوب در خلیج فارس و مشکلات تولید در آفریقا، عرضه فیزیکی را محدود کرده و موجودی انبارهای بورس فلزات لندن را تحت فشار قرار داده است. موسسه ING کسری بازار جهانی آلومینیوم در سال ۲۰۲۶ را حدود ۱.۲میلیون تن برآورد کرده است. در مقابل، نشانههایی از افزایش عرضه جهانی در حال شکلگیری است. شرکت EGA در امارات متحده عربی در حال بازگرداندن سلولهای تولیدی خود به مدار است و انتظار میرود روند احیای کامل ظرفیت آن تا سهماهه نخست سال ۲۰۲۷ ادامه پیدا کند. بحرین نیز روند بازگشت تولید را آغاز کرده است. ING انتظار دارد بازگشت ظرفیتهای خلیج فارس در سال ۲۰۲۷ بازار جهانی آلومینیوم را از کسری به سمت مازاد محدود حرکت دهد.
این تغییر لزوما به معنای سقوط سریع قیمتها نیست. تقاضای آلومینیوم همچنان از خودروهای برقی، توسعه شبکههای برق، انرژیهای تجدیدپذیر و مراکز داده حمایت میشود و محدودیت دسترسی به برق ارزان نیز توسعه ظرفیت جدید ذوب را دشوار کرده است.
نقطه حساس بورس کالا
اگر قیمت جهانی در سطوح فعلی باقی بماند، نرخ ارز افزایش پیدا کند و عرضه داخلی محدود بماند، رقابت بالاتر از قیمت پایه میتواند تا زمستان ادامه پیدا کند. در مقابل، اگر ظرفیتهای خلیج فارس سریعتر از انتظار به مدار بازگردند و تولیدکنندگان داخلی پس از پایان محدودیتهای برق، عرضه خود را به محدوده ۳۵ تا ۴۰هزار تن در ماه برسانند، فشار عرضه افزایش خواهد یافت. در چنین شرایطی، تجربه اسفند ۱۴۰۴ میتواند دوباره تکرار شود.
در ماههای آینده، فقط قیمت جهانی آلومینیوم اهمیت نخواهد داشت. حجم عرضه ماهانه تولیدکنندگان بزرگ و نسبت تقاضا به عرضه در بورس کالا میتواند زودتر از سایر شاخصها تغییر فاز بازار را نشان دهد. بازاری که امروز با رقابت خریداران بالاتر از قیمت پایه مواجه است، در صورت بازگشت عرضه به سطوح عادی میتواند دوباره با مازاد عرضه روبهرو شود. نخستین عرضهای که بدون مشتری باقی بماند، میتواند نشانه پایان دوره فعلی رقابت سنگین در بورس کالا باشد.