سد روانی ارزندگی بورس
دنیای اقتصاد : نسبت P/Eآیندهنگر بازار به زیر ۵واحد رسید. نسبت مذکور، طی ۵سال اخیر، ۴بار به این سطح رسیده است. اکنون، بازار نسبت به رشد قیمت دلار نیما اطمینان کافی دارد. اگر نرخ بهره زیر ۲۷درصد باشد، P/E به محدوده ۸واحد میرسد و رونق برقرار میشود.
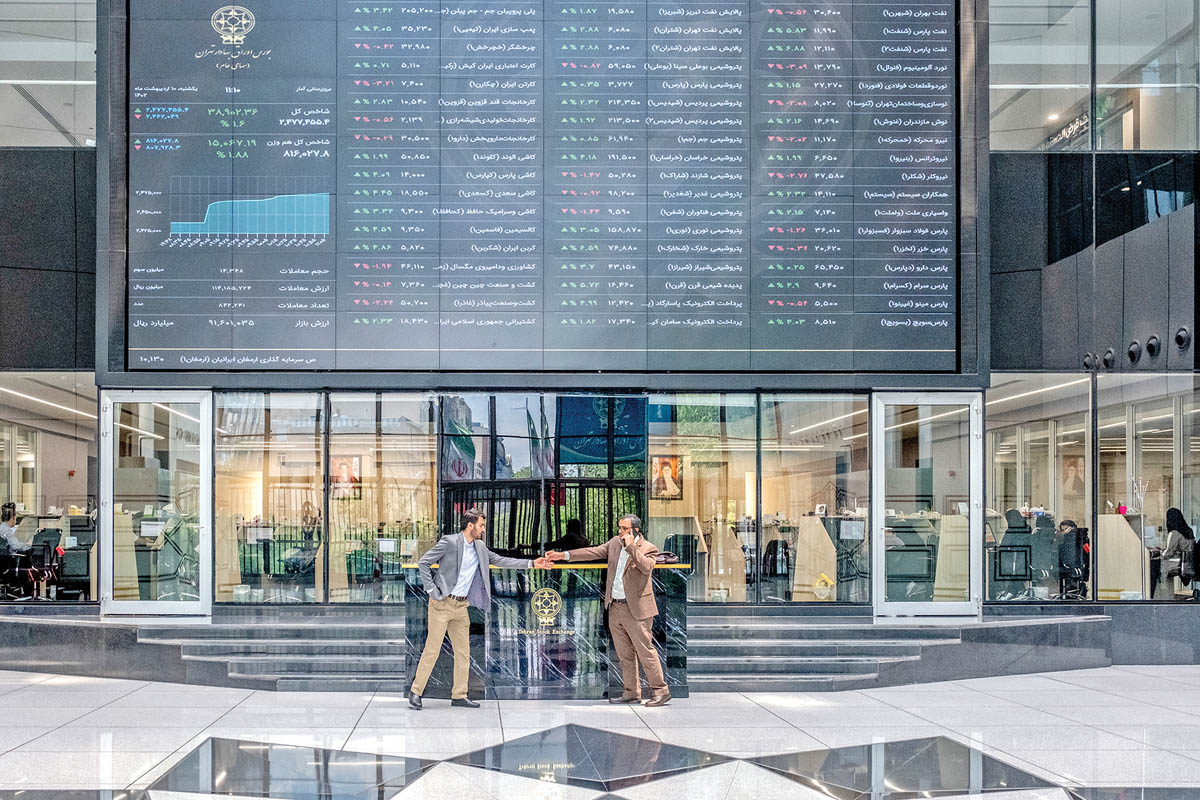
علی قاسمی: شاخصکل بورس تهران طی روز دوشنبه با رشد بیش از ۷هزارواحدی به ۲میلیون و ۳۸هزار واحد رسید. ترمز بازار پس از سه روز پرهیجان بالاخره در روز گذشته کشیده شد، بهطوریکه نماگر اصلی در نیمه اول بازار تا ۲میلیون و ۴۰هزار واحد نیز پیشروی کرد ولی در ساعات پایانی، بر فشار عرضهها افزوده شد. طی دادوستدهای سومین روز هفته، ۷۰میلیاردتومان سرمایه حقیقی از بازار خارج شد.
بررسیها نشان میدهد که P/E آیندهنگر بازار سرمایه به زیر ۵ واحد رسیده است که نسبت به روند تاریخی آن در سطوح پایینی قرار دارد. بورس همواره نسبت به حضور P/E آیندهنگر در کانال ۴واحد، حساسیت داشته و واکنش مثبت نشان دادهاست. در نیمه دوم۹۸، تیر۱۴۰۰، بهمن۱۴۰۰ و آبان۱۴۰۱ این نسبت زیر ۵ واحد بودهاست، اما نوع واکنش بازار سهام، در برهههای مختلف تاریخی متفاوت بودهاست. بازار طی آذر۹۸ و آبان۱۴۰۱ نسبت به پایینبودن P/E به دلیل رشد قیمت دلار و پایین ماندن نرخ بهره واکنش شدیدتری را نشان دادهاست. اکنون بازار سهام درخصوص رشد قیمت دلار نیما مطمئن است، اما نااطمینانی از روند نرخ بهره و ناآرامیهای منطقهای، بازار را محتاط کردهاست. در صورتیکه نرخ بدونریسک زیر ۲۷درصد تثبیت شود، احتمالا مانعی برای ادامه روند وجود نخواهد داشت، اما در صورتیکه به وزن ریسکهای سیاسی افزوده شود، دوباره حال بازار ناخوش خواهدبود.
بورس خسته شد؟
بورس در چهارمین روز سبز متوالی، در ساعت پایانی معاملات، وارد فازاستراحت شد، بهطوریکه در نهایت نماگر اصلی در سومین روز هفته، با رشد ۰.۳۷درصدی به ۲میلیون و ۳۸هزار واحد رسید. ۷۰میلیاردتومان سرمایه حقیقی از بازار خارج شد و ارزش معاملات بالاخره کانال ۲هزار میلیاردتومان را پس گرفت. بهنظر میرسد بازار در حالحاضر وارد فازاستراحت موقتی شده و احتمالا محرکهای بورس تقویت شدهاست. بهنظر نمیرسد بورس تهران با افت شدیدی همراه شود. البته این سناریو در حالی قابلیت تحقق دارد که تنشهای سیاسی و نظامی به حداقل برسد.
اختیارهای خرید بازار مشتقه به دلیل صفخریدشدن نمادهای پایه و رشد پرمیوم قراردادهای پرمعامله بازار به بالای محدوده ارزش ذاتی، دو روز است که با افت پرمیوم همراه شدهاست، ضمن آنکه همچنان قراردادهای اختیار فروش بهخصوص در نماد «اهرم» رونق بالایی دارند. با وجود آنکه در ظاهر کاهش نسبی درگیریهای نظامی و رشد دلار نیما به کمک بورس آمدهاند، اما بازار نسبت به برخی از متغیرهای اقتصادی اطمینان کافی ندارد.
P/E بازار در محدوده ارزندگی
اهالی بازار سهام، سود هزار و ۲۵۰همتی را برای سالمالی۱۴۰۳ پیشبینی میکنند. مجموع ارزش بازار نمادهای مورد بررسی نیز نسبت قیمت به سود آیندهنگر بازار را زیر ۵ واحد نگه داشتهاست. بازار طی ۵ سالاخیر، ابتدا در پاییز۹۸، P/E زیر ۵ را به خود دید که به واسطه رشد قیمت دلار و بهبود شرایط سیاسی، رشد شگفتانگیزی نصیب دولت شد. P/E آیندهنگر بازار یکبار دیگر در آبان۱۴۰۱ نیز تا ۴.۵واحد افت کرد، پس از آن دوباره با رشد قیمت دلار و کاهش نسبی نرخ اوراق بازار، شاخصکل بورس سقف جدیدی را بهثبت رساند.
البته در خرداد۱۴۰۰، یکبار در بازار سرمایه P/E آیندهنگر زیر ۵ واحد بود که تنها محرک بازار رویکارآمدن دولت سیزدهم و سیاستهای تازه آن بود که بورس را تا نیمه شهریور همان سال مثبت نگه داشت، اما سقف جدیدی بهثبت نرسید. افزایش سیاستهای انقباضی پولی در دولت سیزدهم، سبب شد تا حتی با رسیدن P/E آیندهنگر بازار به زیر ۵واحد در بهمن۱۴۰۰، بازار با رشد بسیار کمی همراه شود. ورود نسبت قیمت به سود آیندهنگر بازار به کانال ۴واحد در روزهای اخیر حکایت از آن دارد که احتمالا بازار با واکنش مثبت قوی همراه خواهد شد، چراکه رشد قیمت دلار نیما قطعی است و حتی بانکمرکزی اخیرا اعلام کرده که نرخ دلار توافقی را برای برخی از صنایع جایگزین کردهاست، پس احتمالا نرخ ارز موثر برشرکتها به نرخ آزاد نزدیک خواهد شد.
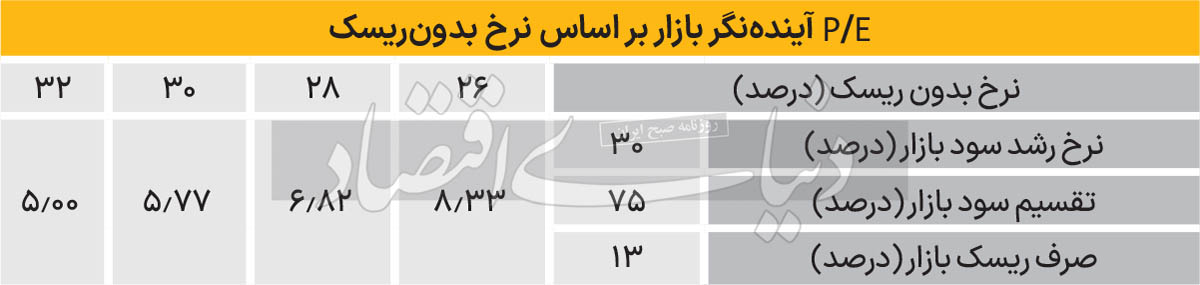
از طرفی صرف ریسک بازار بهدلیل حضور دولت جدید بر مسند ریاستجمهوری و احتمال فروکشکردن آتش تنش در منطقه روندی کاهشی خواهد داشت، اما بازار نسبت به نرخ بهره و بهخصوص اوراق اخزا مطمئن نیست، در صورتیکه کاهش نرخ بهره به نفع اقتصاد و حتی بهصورت موقتی صورت گیرد، بازار قطعا به آن واکنش مثبت نشان خواهد داد. اگر فرض شود، نرخ رشد سود و دلار نیما ثابت بماند و صرفا نااطمینانی درخصوص نرخ بدونریسک وجود داشتهباشد، احتمالا باید نرخ بهره زیر ۲۷درصد باشد که بتوان P/E بازار را حدود ۸واحد پیشبینی کرد. اگر نرخ بهره حتی ۲۹ تا ۳۰درصد بماند، بازهم بازار انگیزه کافی برای رشد نخواهد داشت.
ارزندگی بورس از لنز نسبتهای بنیادی