بیبیبومرهای خسیس
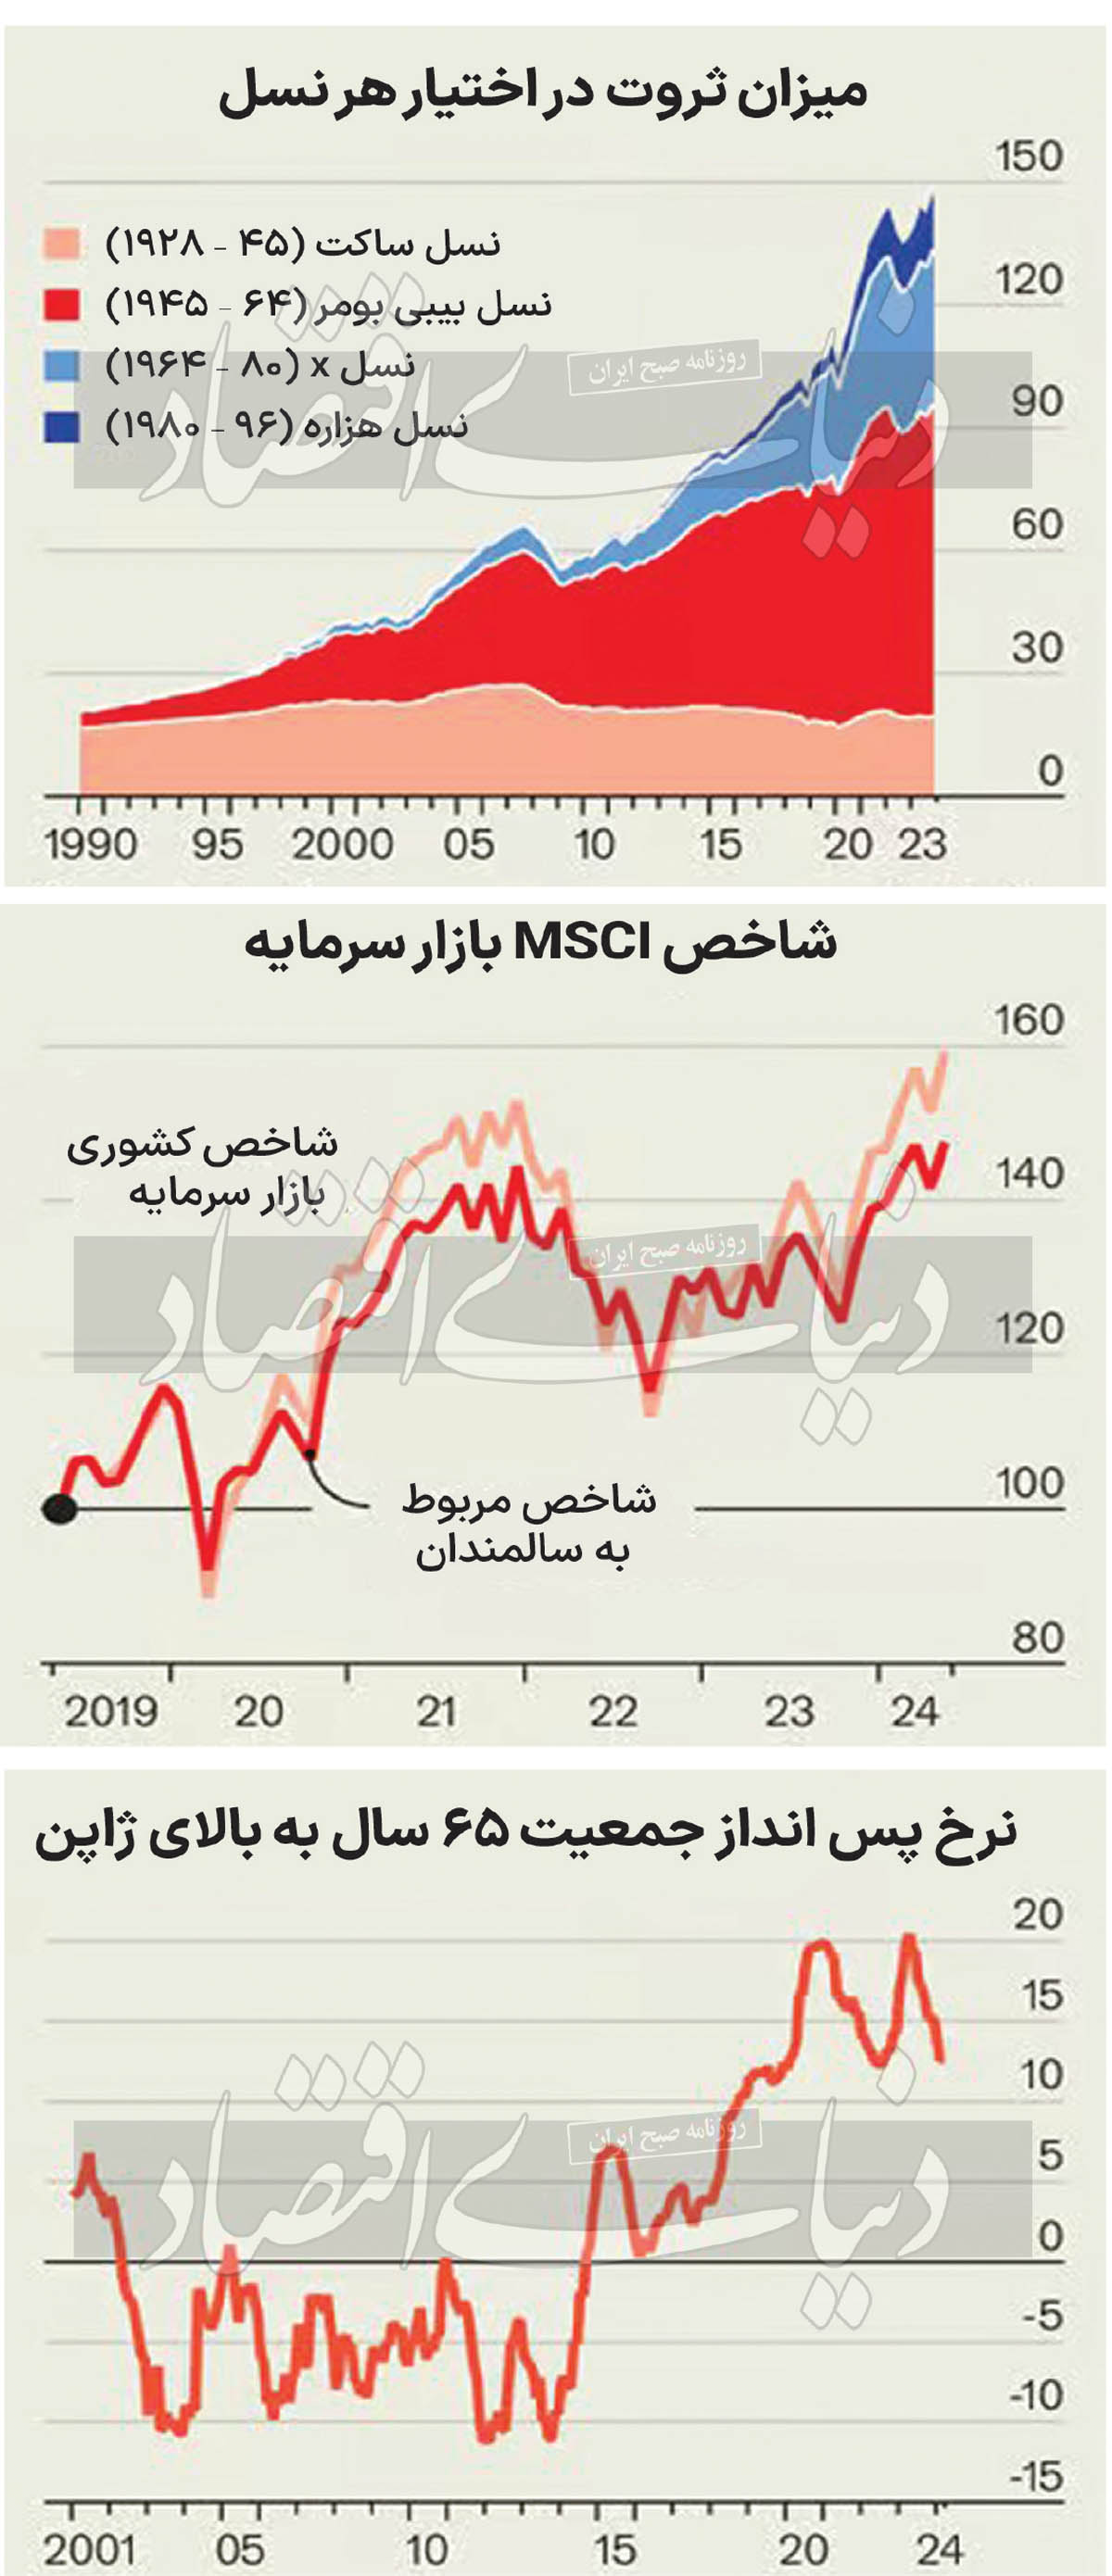
دنیایاقتصاد : بیبیبومرها نسلی هستند که بین سالهای ۱۹۴۶ تا ۱۹۶۴ متولد شدند و به خوششانسترین نسل تاریخ مشهور هستند. اکثر این گروه که ۲۷۰میلیون نفر در سراسر جهان ثروتمند هستند، هرگز در هیچ جنگی شرکت نکردهاند. برخی از اعضای این نسل کسانی هستند که اجرای بیتلز را زنده دیدهاند. آنها در دورهای بزرگ شدند که رشد اقتصادی در جهان ثروتمند بسیار بالا بود. اگرچه همه آنها ثروتمند نیستند، اما در مجموع بهدلیل ترکیبی از زندگی در دوران نرخ بهره پایین و درآمدهای بالا برای آنها، ثروت زیادی بهدست آورده است. این نسل در آمریکا تنها ۲۰درصد از جمعیت این کشور را تشکیل میدهند. با این حال ۵۲درصد از ثروت خالص آمریکا به ارزش ۷۶تریلیون دلار را در اختیار دارند.
بیبیبومرها دوران کار خود را به پایان بردهاند و به سمت بازنشستگی پیش میروند. اکنون سوال مهم این است که این نسل ثروتمند با پولشان چه میکنند؟ این سوال برای بیشتر تامینکنندگان کشتیهای تفریحی و باشگاههای گلف در دنیا اهمیت دارد. از آنجا که بیبیبومرها جیبهای بزرگی دارند، میزان مخارج آنها تاثیر زیادی در وضعیت رونق و رکودها در اقتصاد جهانی دارد. نتیجه بررسیهای مختلف نشان میدهد این نسل به طرز محسوسی نه فقط در آمریکا، بلکه در سراسر جهان ثروتمند خسیس هستند. آنها ثروت خود را خرج نمیکنند، بلکه در تلاش برای حفظ یا حتی افزایش آن هستند. مشکل اقتصاد در دهههای ۲۰۲۰ و ۲۰۳۰ آنگونه که بسیاری پیشبینی میکنند این نخواهد بود که مردم زیادی هزینه میکنند، بلکه این خواهد بود که آنها بسیار کم خرج میکنند.
فرضیه چرخه زندگی زیر سوال رفته است؟
اقتصاددانان مدل سادهای از نحوه هزینه کردن افراد با افزایش سن دارند. آنها فرض میکنند در دوران جوانی، درآمد افراد از درآمد میانگینشان بیشتر است؛ زیرا آنها برای سرمایهگذاری در آموزش یا خرید خانه اول خود وام میگیرند. در میانسالی افراد برای بازنشستگی پول جمع میکنند و در دوران پیری بیش از درآمد خود خرج میکنند. در این سن افراد با فروش سرمایه (مانند خانه) و صرف پسانداز زندگی خود را تامین میکنند.
بسیاری از محققان که از «فرضیه چرخه زندگی» پیروی میکنند، استدلال میکنند که با بازنشستگی شاغلان، نرخ بهره و تورم بالاتری در آینده خواهیم داشت. تعداد فزایندهای از مصرفکنندگانی که کالاهایی رایگان را دریافت میکنند، کالاها و خدمات را از مجموعهای از عرضهکنندگان تقاضا میکنند. این موضوع منجر به تورم بالای دستمزدها میشود. چارلز گودهارت و مانوج پرادان، شاید معروفترین طرفداران این دیدگاه، ادعا میکنند که با تغییر فاز از انباشت ثروت به خرج کردن آن، تعادل جهانی بین پسانداز و سرمایهگذاری تغییر خواهد کرد و این مساله منجر به نرخهای بهره بالاتر میشود.
با این حال، شواهد اخیر این تصور را که بار هزینهای هنگفتی قرار است بر اقتصاد تحمیل شود، مورد تردید قرار داده است. ایتالیا و ژاپن، دو کشور قدیمی جهان، سالهاست که تورم و نرخ بهره پایینی دارند. دانشگاهیان به پدیدهای تحت عنوان «پازل تجمع ثروت» اشاره میکنند؛ مشاهدهای که نشان میدهد افراد مسن کمتر از آنچه فرضیه چرخه زندگی پیشبینی میکند، درآمدهای ناشی از ثروت خود را خرج میکنند. یک مقاله از سال۲۰۱۹ توسط یوکو نیمی و چارلز هوریوکا، خاطرنشان میکند که افراد مسن در ژاپن تنها ۱ تا ۳درصد از دارایی خالص خود را در سال خرج میکنند. این موضوع به این معنی است که بسیاری از آنها ثروتمند میمیرند. درباره ایتالیا، لوئیجی ونتورا، اقتصاددان دیگر و آقای هوریوکا دریافتند که ۴۰درصد از سالمندان بازنشسته به جمعآوری ثروت ادامه میدهند. در هر شهر ایتالیایی قدم بزنید این موضوع واضح است.
رونقهای ضعیفشده
معمای ثروت با تحلیلهای بیشتر گیجکنندهتر نیز میشود؛ زیرا رونقها هم نسبت به رونقهای قبلی ضعیفتر شدهاند. از این موضوع شواهدی در بازارهای مالی نیز بهدست آمده است. مدیران سرمایهگذاری شاخصهایی در رابطه با قیمت سهام شرکتها ایجاد کردهاند که سهمهایی را نشان میدهد که وقتی افراد مسن هزینههای زیادی میکنند عملکرد بهتری دارند. یکی از این شاخصها توسط یک ارائهدهنده داده به نام msci ساخته شده است. این شاخص شامل شرکتهایی است که درمان بیماریهای مرتبط با افزایش سن، اوقات فراغت و گردشگری و محصولات مراقبت از پوست ضد پیری را ارائه میکنند. در پنجسال گذشته، این شاخص نسبت به بازار سهام ضعیف عمل کرده و بهصورت سالانه یک واحد درصد کمتر در سال بازدهی داشته است.
بومرهای همه کشورها خسیس شدهاند
بررسی دادههای خانوارهای طیفی از کشورهای ثروتمند نیز نتیجه مشابهی را نشان میدهد. برای مثال در آمریکا در گذشته نه چندان دور، افراد مسن مانند مدلهای اقتصادی رفتار میکردند. در اواسط دهه۱۹۹۰، افراد بین ۶۵ تا ۷۴سال، ۱۰درصد بیشتر از آنچه میگرفتند، خرج میکردند و ثروت خود را مصرف میکردند. اما از سال۲۰۱۵ افراد در این سن حدود یکدرصد از درآمد خود را پسانداز کردهاند. نظرسنجی فدرالرزرو نشان میدهد که بومرها نیز نسبت به نسلهای قبلی بیشتر پسانداز میکنند. در سال۱۹۹۵، ۴۶درصد از خانوارهای بازنشسته ادعا کردهاند که در سال گذشته پسانداز کردهاند. در سال۲۰۲۲، ۵۱درصد از خانوارهای بازنشسته این کار را انجام دادهاند.
در کانادا میزان پسانداز افراد بالای ۶۵سال در دهه۲۰۰۰ کاهش یافت. اما در حدود سال۲۰۱۵، پس از شروع بازنشستگی بیبیبومرها، این کاهش متوقف شد. بررسیها نشان میدهد اخیرا این نرخ افزایش یافته است. در کرهجنوبی از سال ۲۰۱۹ تا ۲۰۲۳، نرخ پسانداز افراد بالای ۶۵سال از ۲۶درصد به ۲۹درصد رسید که افزایشی بزرگتر از سایر گروههای سنی است. در بریتانیا نیز بازنشستگان سهم کمتری از درآمد خود را خرج میکنند.همچنین در استرالیا، در اوایل دهه۲۰۰۰، افراد بالای ۶۵سال تقریبا هیچ پساندازی نمیکردند. در سال۲۰۲۲ آنها ۱۴درصد از آن را پسانداز کردند. در آلمان از سال۲۰۱۷ تا ۲۰۲۲ نرخ پسانداز برای بازنشستگان از ۱۷درصد به ۲۲درصد افزایش یافت.
دادههای مربوط به خرید و فروش خانه نیز همین مساله را تایید میکند. پیش از بازنشستگی بومرها فروش خانههای بزرگتر در دوران بازنشستگی و استفاده از این درآمد برای معاش روزمره روشی برای تامین مالی زندگی افراد مسن بود. اکنون اما تعداد کمی از افراد رو به خرید خانه با متراژ کوچکتر میآورند. به گفته یک شرکت املاکی به نام ردفین، ۲۸درصد از خانههای آمریکایی با سه اتاق خواب یا بیشتر، صاحبان یک خانه خالی هستند. هر بومری اندکی ثروت دارد یک اتاق خواب خالی دارد. درواقع، در انگلستان حدود ۲۰درصد از تمام اتاقخوابها، اتاقخوابهای اضافی هستند. آپارتمانی دیدنی مشرف به کولوسئوم متعلق به جیپ گامباردلا، قهرمان ۶۵ساله فیلم «زیبایی بزرگ»، فیلمی درباره رونقهای رم، هفت خواب دارد و فقط جیپ در آنجا زندگی میکند.
بسیاری از بومرها سالمتر از پیشینیان خود هستند و این موضوع به آنها اجازه میدهد بازنشستگی خود را به تاخیر بیندازند و ثروت بیشتری جمع کنند. در سرتاسر باشگاه کشورهای اروپایی عمدتا ثروتمند، مشارکت نیروی کار توسط افراد ۵۵ تا ۶۴ساله اخیرا به بالاترین حد خود یعنی ۶۶درصد رسیده است که از ۵۸درصد در سال۲۰۱۱ بیشتر شده است.
چرا بومرها کمتر خرج میکنند؟
به نظر میرسد سه عامل برجسته مهمترین عوامل موثر در کاهش مخارج بومرها است. این سه عامل عبارتند از: انگیزههای ارثیه، همهگیری کووید-۱۹ و نگرانی درباره مراقبتهای کهنسالی. بسیاری از بومرهای ثروتمند میدانند که چقدر خوششانس هستند که چنین ثروت عظیمی را جمع کردهاند. آنها میخواهند آن را به فرزندان خود منتقل کنند، بسیاری از فرزندان آنها برای خرید خانه یا پرداخت شهریه مدرسه با مشکل مواجه هستند. تحقیقات آقایان ونتورا و هوریوکا، با تمرکز بر اروپا نشان میدهد که انگیزههای مربوط به ارث اغلب به توضیح اینکه چرا بازنشستگان ثروت خود را خرج نمیکنند، کمک زیادی میکند.
اندازهگیری اینکه آیا مردم انگیزههای قوی تری نسبت به نسلهای قبلی برای به ارث گذاشتن دارند یا خیر، دشوار است، با این حال برخی شواهد در تایید این گزاره مطرح شدهاند. جریان وراثت از مردگان به زندگان، بهعنوان سهمی از تولید ناخالص داخلی، در سراسر جهان ثروتمند به سرعت در حال افزایش است. بهعنوان مثال، آمریکاییها هر سال حدود ۵۰درصد بیشتر از هر سال در دهههای ۱۹۸۰ و ۱۹۹۰ ارث باقی میگذارند. ایرلندیها حدود دو برابر بیشتر. عامل مهم دیگر اثری است که همهگیری از خود به جا گذاشته است. افراد مسن با خطرات جدی ناشی از کووید مواجه بودند و بسیاری از آنها در تلاش برای کاهش خروج خود از خانه، عادات زاهدانهای را ایجاد کردند. در سال۲۰۲۲، آمریکاییها ۱۸درصد هزینه کمتری را در قیاس با سال۲۰۱۹ برای صرف غذا در خارج از خانه پرداخت کردند. رؤسای رستورانهای زنجیرهای Darden میگویند میزان سفارشهای افراد بالای ۶۵سال هنوز پایینتر از دوران قبل از کووید است.
عامل نهایی موثر در کاهش مخارج بومرها «نگرانی درباره مراقبتهای کهنسالی» است. بسیاری از افراد ثروتمند تا ۱۰۰سال و بیشتر عمر خواهند کرد و برای تامین مالی مراقبهای مورد نیاز تا آن زمان پول نیاز دارند. تعداد زیادی از بومرها یکسوم از زندگی خود را در دوران بازنشستگی سپری خواهند کرد. این موضوع بهویژه برای کسانی که ممکن است در نهایت به مراقبتهای پزشکی شبانهروزی نیاز داشته باشند، یک بار مالی است. بر اساس تحقیقات موسسه تحقیقاتی کارکنان، یک اتاق فکر، در آمریکا بازنشستگانی که بسیار مطمئن هستند که «پول کافی در دوران بازنشستگی خواهند داشت» از بیش از ۴۰درصد در اواسط دهه۲۰۰۰ به کمتر از ۳۰ کاهش یافته است. این ترسها در حال تغییر دادن رفتار عموم مردم است. نتایج یک مقاله که به بررسی دادهها از سال۲۰۱۴ پرداخته است، نشان میدهد که ۱۳.۵درصد از کل ثروت آمریکا برای هزینههای پزشکی دوران سالمندی ذخیره شده است.
خانم نیمی و آقای هوریوکا، با نگاهی به ژاپن، به یک نتیجه جالب میرسند. خیلی از بازنشستگان ژاپنی نه تنها برای هزینههای مراقبت خود، بلکه برای هزینه والدین خود که هنوز زنده هستند، پس انداز میکنند. به نظر میرسد در دنیای پیری، مراقبت از اصول اولیه نیازی مهمتر از لذت بردن از نوشیدنی در مقابل ساختمان تاریخی کولوسئوم محسوب میشود.