رفتوبرگشت نرخ بهره در سقف
دنیایاقتصاد : بانک مرکزی تازهترین آمار نرخ سود در بازار بین بانکی را اعلام کرد. براساس اعلام نهاد سیاستگذاری پولی ایران در تاریخ ۱۰خرداد، این متغیر مهم پولی به ۶۵/ ۲۳درصد رسید. به این ترتیب، با ادامه روند نزولی این متغیر در هفته اخیر، این نرخ ۱/ ۰واحد درصد کاهش یافت. پس از صعود ۲هفتهای این نرخ از ۱۳ تا ۲۷اردیبهشت۱۴۰۲ و نزدیکشدن آن به سقف کریدور سود با رسیدن به نرخ ۷۶/ ۲۳درصد، با کاهش اندک ۰۱/ ۰واحد درصدی در تاریخ سومخرداد، روند افزایشی آن متوقف شد و این روند نزولی تا ۱۰خرداد ادامه پیدا کرد. البته این رقم همچنان بالاست و نشان از التهاب بازار بینبانکی دارد.
بررسی روند صعودی نرخ سود سیاستی در هفتههای اخیر، این نکته را یادآوری میکند که سیاستگذار پولی در واکنش به این اتفاق یا باید باتوجه به ابزارهای سیاستی که در اختیار دارد، این نرخ را کاهش دهد یا اینکه درصورت قبول این نرخ بهعنوان نرخ معیار و نرخی که به سایر نرخها در بازار جهت میدهد، کریدور جدیدی برای آن تنظیم کند. بهنظر میرسد که سیاستگذار پولی، درحال حاضر قصد کنترل نرخ سود بینبانکی را دارد و فعلا برنامهای برای تغییر کریدور سود ندارد.
البته با وجود این کاهش جزئی، باید توجه کرد که بالا بودن نرخ بهره بینبانکی و نزدیک شدن آن به سقف کریدور سود نشاندهنده افزایش تقاضای بانکها برای منابع مالی است. رفتارهای اخیر سیاستگذار پولی و تحولات در بازار بینبانکی حاکی از آن است که بانک مرکزی تمایل دارد تا اضافهبرداشت و قدرت خلق پولی را که از این طریق به بانکها میرسد، کنترل کند؛ اما به نظر میرسد بهدلیل عطش اقتصاد به سرمایه در گردش و ناترازی شبکه بانکی و همچنین رشد هزینههای دولت، رشد نقدینگی ازطریق اضافهبرداشت بانکها ادامه یابد. بهعلاوه آمارهای پولی و بانکی نیز حاکی از رشد بدهی بانکها به بانک مرکزی است.
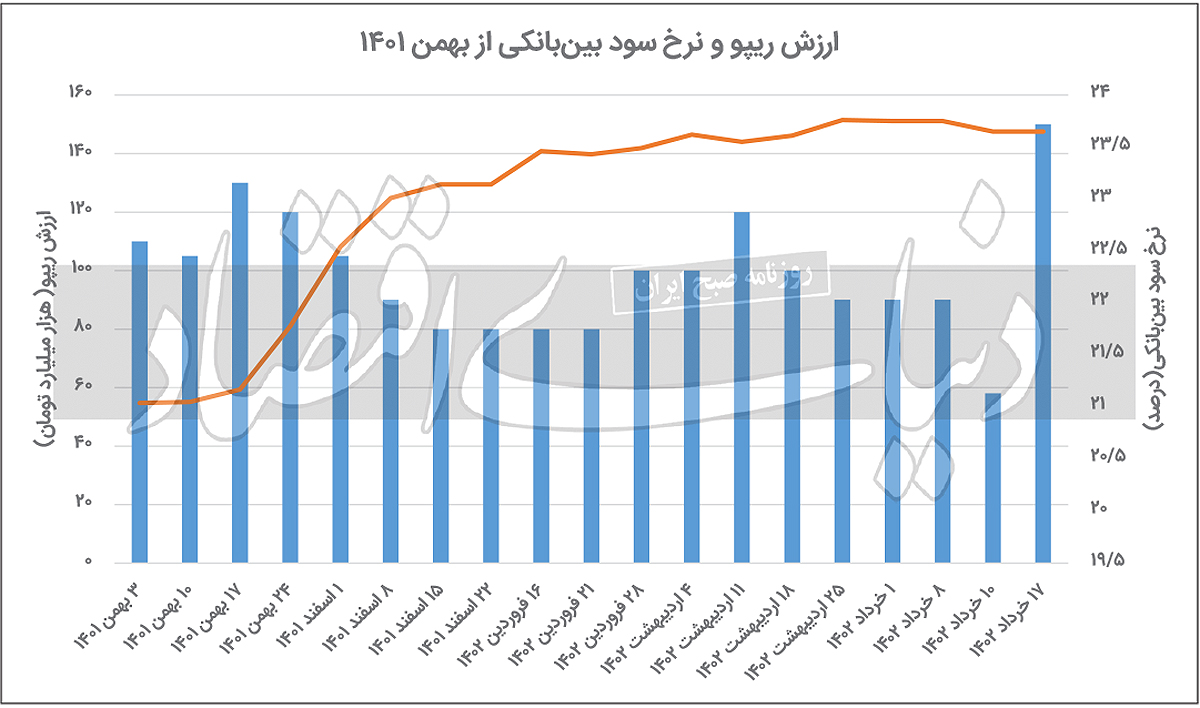
به این ترتیب میتوان نتیجه گرفت که یکی از عوامل افزایش نرخ بهره در بازار بینبانکی، رشد بدهی بانکها بوده است. بانک مرکزی همچنین آخرین آمار عملیات بازار باز را منتشر کرده است. بر این اساس، بانک مرکزی در یازدهمین مرحله عملیات بازار باز در سال۱۴۰۲ در تاریخ ۱۷خردادماه، اقدام به تزریق ۱۵۰هزار میلیارد تومان به شبکه بانکی کرده است. این بیشترین میزان ریپوی بانک مرکزی در سال جاری است. ازطرفی حداقل نرخ توافق بازخرید یا ریپو نیز در همان سطح ۲۳درصد باقی مانده است. آمارها نشان میدهد که در حراجهای برگزارشده از ابتدای سال جاری، بانک مرکزی درمجموع بیشاز ۱۰۵۸هزار میلیارد تومان تزریق در قالب ریپو انجام داده است. استقراض غیرمستقیم بانکها از بانک مرکزی در قالب ریپو بر رشد پایهپولی موثر است.
نیش ترمز نرخ سود بینبانکی
بانک مرکزی تازهترین نرخ سود در بازار بینبانکی را اعلام کرد. بر این اساس، در تاریخ۱۰خرداد، نرخ بهره در بازار بینبانکی به ۶۵/ ۲۳درصد رسید. این نرخ نسبت به نرخ قبلی، ۱/ ۰واحد درصد کاهش داشته است. به این ترتیب، این متغیر مهم بازار پول پس از صعود ۲هفتهای از ۱۳ تا ۲۷اردیبهشت۱۴۰۲ و نزدیکشدن آن به سقف کریدور سود، در بازه زمانی سوم تا دهم خرداد، کاهش جزئی پیدا کرد. اواسط بهمنماه۱۴۰۱ بود که بانک مرکزی در واکنش به تحولات بازارهای دارایی، سقف کریدور نرخ سود بینبانکی را تغییر داد و آن را از ۲۲درصد به ۲۴درصد رساند. درواقع نرخ سود بینبانکی پس از تاریخ ۱۹بهمن۱۴۰۱ و با اعلام افزایش سقف کریدور، طی یک روند صعودی، از ۷۸/ ۲۱درصد به ۱۴/ ۲۳درصد در اواخر اسفندماه سال گذشته رسید.
روند افزایشی این متغیر مهم بازار پول نشاندهنده افزایش تقاضای بانکها برای منابع مالی است. ازطرفی، آنطور که آمارهای پولی و بانکی نشان میدهد، در ۱۱ماه نخست سال۱۴۰۱، بدهی بانکها به بانک مرکزی، رشد حدود ۱۶۰درصدی داشته است. بنابراین میتوان گفت که یکی از عوامل افزایش نرخ بهره در بازار بینبانکی، رشد بدهی بانکها بوده است. بررسی روند صعودی نرخ سود سیاستی، این نکته را یادآوری میکند که سیاستگذار پولی در واکنش به این اتفاق، یا باید باتوجه به ابزارهای سیاستی که در اختیار دارد، این نرخ را کاهش دهد یا اینکه درصورت قبول این نرخ بهعنوان نرخ معیار و نرخی که به سایر نرخها در بازار جهت میدهد، کریدور جدیدی برای آن تنظیم کند.
بانک مرکزی همواره در تلاش است تا با اعمال سیاستهای مختلف پولی این تقاضا را کنترل کند. آمارها نشان میدهد که تقاضای منابع بانکها، چه در بازار بینبانکی و چه بهصورت ریپو، همچنان بالا و قابل توجه است. نرخ بهره بینبانکی بهعنوان یکی از انواع نرخهای بهره در بازار پول به نرخهای سود یا بهره در سایر بازارها جهت میدهد که در واقع این نرخ، قیمت ذخایر بانکهاست و زمانی که آنها در پایان دوره مالی کوتاهمدت اعم از روزانه یا هفتگی، دچار کسری ذخایر میشوند، از سایر بانکها در بازار بینبانکی یا از بانک مرکزی استقراض میکنند.
امروزه در اکثر کشورهایی که بانک مرکزی در آنها مسوول سیاستگذاری پولی است، تعیین و تنظیم نرخ بهره، مهمترین ابزار سیاستگذاری پولی بهشمار میرود. دلیل اهمیت این متغیر، تاثیری است که بر سایر بازارهای مالی و شاخصهای اقتصادی میگذارد؛ چراکه بانک مرکزی میتواند با تغییر در نرخ بهره، بر تورم و رشد اقتصادی تاثیرگذار باشد. بانک مرکزی در صورت اتخاذ سیاست افزایش نرخ بهره در حقیقت تقاضا در اقتصاد را به دورههای بعدی منتقل میکند؛ چراکه به دلیل جذابتر شدن سودی که به پساندازها داده میشود، تمایل افراد به خرجکردن پول در زمان حال به آینده موکول میشود و افراد ترجیح میدهند دارایی خود را درعوض هزینهکردن، پسانداز کنند. با اعمال این سیاست، تقاضا در اقتصاد کاهش پیدا میکند و تورم نیز کنترل میشود.
ازسوی دیگر در دورههایی کشور در رکود به سر میبرد، بانک مرکزی با سیاست کاهش نرخ بهره در حقیقت تقاضا در اقتصاد را تحریک میکند و این موضوع باعث میشود تا در کوتاهمدت رشد اقتصادی نیز افزایش پیدا کند. بالارفتن نرخ بهره بینبانکی و نزدیک شدن آن به سقف کریدور سود حکایت از آن دارد که همچنان عطش منابع مالی بسیار بالاست. ازآنجاکه این نرخ متناسب با عرضه و تقاضا تعیین میشود، این بالا بودن نرخ حکایت از آن دارد که تقاضای منابع بانکها درحال افزایش است. این افزایش تقاضا خود حاکی از افزایش انتظارات تورمی است. هنگامیکه بانکها اقدام به تامین منابع از طریق بازار بینبانکی میکنند، با وجود افزایش نرخ بهره بینبانکی، قیمت تمامشده تامین منابع برای بانکها افزایش مییابد.
بنابراین منطقی است که بانکها بخواهند از طریق بازار سپرده و تسهیلات به تامین منابع بپردازند؛ اما بانکها همچنان از طریق بازار بینبانکی هم به تامین منابع مالی مورد نیاز خود اقدام میکنند؛ چراکه با کمبود منابع مالی مواجهند و ناچارند که از این طریق به تامین مالی بپردازند. رفتارهای پولی اخیر بانک مرکزی حاکی از تمایل سیاستگذار پولی برای کنترل نرخ سود سپردهها و سختتر کردن ذخیرهگیری بانکها و متعاقبا کاهش قدرت خلق پول آنها از این مسیر است. اما عطش اقتصاد به سرمایه در گردش در شرایط فعلی و ناترازی شبکه بانکی و رشد هزینههای دولت میتواند رشد نقدینگی را از کانال ذخیرهگیری بانکها از محل اضافهبرداشت ادامه دهد.
رکورد ریپو در سال۱۴۰۲
بانک مرکزی در چارچوب مدیریت نقدینگی مورد نیاز بازار بینبانکی، عملیات بازار باز را بهصورت هفتگی و موردی اجرا میکند. موضع عملیاتی این بانک (خرید یا فروش از طریق ابزارهای موجود) بر اساس پیشبینی وضعیت نقدینگی در بازار بینبانکی و با هدف کاهش نوسانات نرخ بازار بینبانکی حول نرخ هدف، از طریق انتشار اطلاعیه در سامانه بازار بینبانکی اعلام میشود. پس از انتشار اطلاعیه، بانکها و موسسات اعتباری غیربانکی میتوانند در راستای مدیریت نقدینگی خود در بازار بینبانکی، نسبت به ارسال سفارشها تا مهلت تعیینشده از طریق سامانه بازار بینبانکی اقدام کنند. بانک مرکزی در تازهترین گزارش عملیات اجرایی سیاست پولی، جزئیات موضع عملیاتی خود را منتشر کرد.
بر این اساس، موضع بانک مرکزی در یازدهمین حراج سال۱۴۰۲، همانند حراجهای پیشین، توافق بازخرید بود. بانک مرکزی در این حراج که در تاریخ ۱۷خردادماه برگزار شد، اقدام به تزریق ۱۵۰هزار میلیارد تومان در قالب ریپو کرد. این اولینبار است که در حراجهای برگزارشده در سال۱۴۰۲، میزان ریپوی بانک مرکزی به بالای ۱۲۰هزار میلیارد تومان رسید و به این ترتیب رکورد تزریق بانک مرکزی در قالب ریپو در سال جاری شکسته شد. ازطرفی حداقل نرخ توافق بازخرید یا ریپو نیز در همان سطح ۲۳درصد باقی مانده است. آمارها نشان میدهد که در حراجهای برگزارشده از ابتدای سال جاری، بانک مرکزی درمجموع بیشاز ۱۰۵۸هزار میلیارد تومان تزریق در قالب ریپو انجام داده است.