قیمت واقعی تحویل نفت فیزیکی در آسیا به ۱۵۰ دلار نزدیک شده است
گسست ۵۰ دلاری بازار نفت
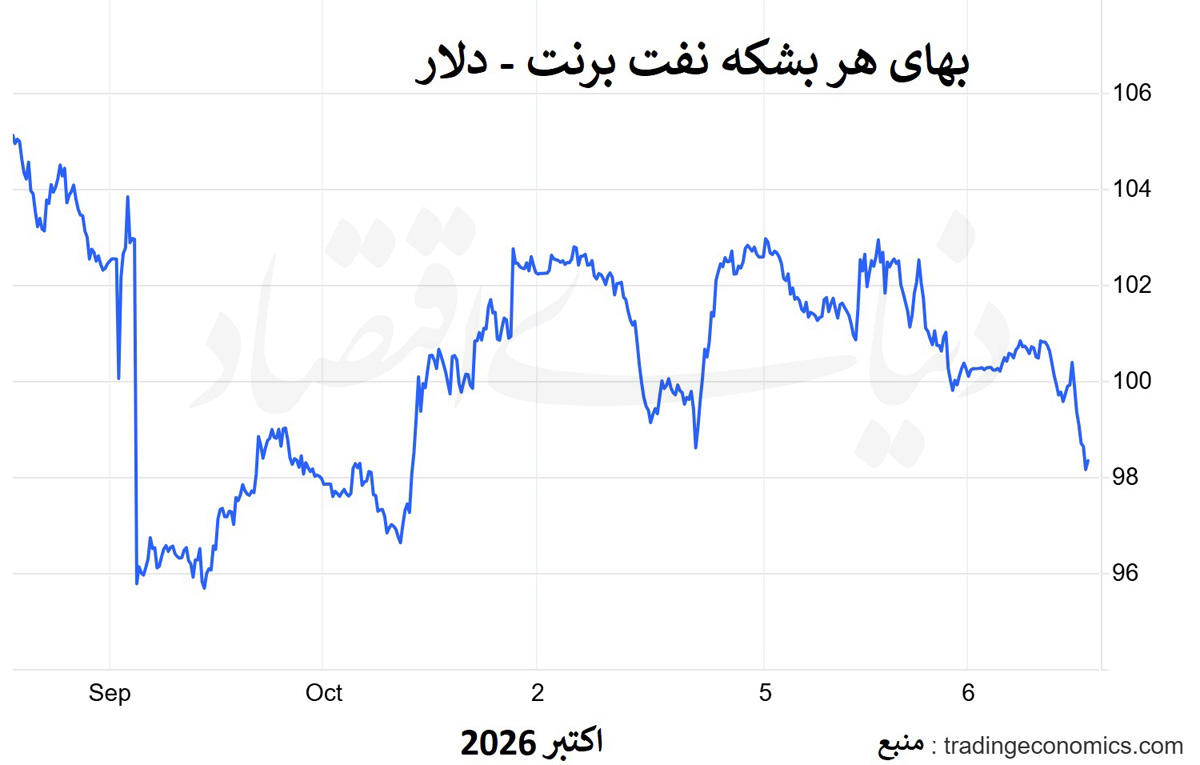
مایک ویرث، مدیرعامل شورون، در این میان صریحترین هشدار را داده: به گفته او، قیمت واقعی تحویل نفت فیزیکی در آسیا اکنون بهجای ۱۰۰ دلار که برنت در تابلوی معاملات نشان میدهد، به ۱۵۰ دلار نزدیکتر است. این فاصله ۵۰ دلاری میان «قیمت کاغذی» و «قیمت واقعی»، بهتنهایی گویای این واقعیت است که سیستم انرژی جهانی -به گفته ویرث- امروز شکنندهتر از ماههای نخست جنگ است، حتی اگر آمار نشاندهنده بهبود باشد.
تداوم جریان نفت خلیجفارس
دادههای موسسه ردیابی کشتی Vortexa تصویر دقیقتری ارائه میدهند: جریان نفت خلیجفارس بدون احتساب ایران، در سپتامبر به بیش از ۸۱درصد سطح پیش از جنگ رسید؛ رقمی که عمدتا مدیون بازگشت چشمگیر صادرات عربستان است، با وجود حملات مداوم به زیرساخت نفتی این کشور. در همین حال، صادرات ایران بهدلیل محاصره دریایی آمریکا کاهش چشمگیری داشته است. این یعنی بار اصلی جبران کسری بازار، یکتنه بر دوش عربستان افتاده: صادرات نفت خام و میعانات این کشور تنها در یک ماه، ۴میلیون بشکه در روز رشد کرد و به حدود ۷میلیون بشکه رسید؛ جهشی که بهتنهایی تمام رشد خالص صادرات منطقه را پوشش و حتی افت صادرات کویت و قطر را نیز جبران کرد. اما یک نکته ظریف را نباید از قلم انداخت: صادرات نفت خام و میعانات به ۹۱درصد سطح پیش از جنگ بازگشته، درحالیکه صادرات فرآوردهها -مانند گاز مایع- هنوز تنها به ۶۰درصد آن سطح رسیده است. به گفته کلر یانگمن، تحلیلگر Vortexa، نوسانات روزانه این جریانها اکنون بهمراتب شدیدتر از پیش از جنگ است و پرسش اصلی این است که آیا سطوح اخیر اساسا قابلتداوم هستند یا نه؟
بازسازی شکننده
ماجرای خطلوله شرق-غرب عربستان، بهتنهایی گویای سرشت شکننده این بهبود است. پس از توقف اجباری در ۱۱سپتامبر بهدنبال حملات پهپادی -که ریاض آن را به شبهنظامیان عراقی نسبت داد- این خطلوله بازسازی و از سر گرفته شد؛ به گفته شاهزاده عبدالعزیز بنسلمان، وزیر انرژی عربستان، جریان این خطلوله تا صبح سهشنبه ۶ اکتبر به ۶میلیون بشکه رسیده است. این بازسازی سریع، در کنار رشد موازی صادرات از مسیر هرمز، نشان میدهد عربستان اکنون همزمانبر دو ریل -خطلوله به دریای سرخ و تردد مستقیم از هرمز- در حال توزیع ریسک خود است؛ راهبردی که احتمال فلجشدن کامل صادرات این کشور را در صورت حمله به یک مسیر واحد، کاهش میدهد.
بازیگران کمتر دیدهشده
در سایه توجه عمومی به عربستان و ایران، سه بازیگر دیگر نیز در حال بازآرایی موقعیت خود هستند. کویت اعلام کرده اکنون با حدود ۷۵درصد ظرفیت پیش از جنگ نفت تولید میکند؛ رقمی که نشان میدهد حتی تولیدکنندگان کوچکتر خلیج فارس نیز در مسیر بازسازی تدریجی قرار دارند، هرچند با سرعتی کندتر از عربستان. عراق نیز بهدنبال اجاره نفتکشهای بیشتر برای انتقال محمولههای خود از طریق هرمز است -نشانهای از افزایش اعتماد به این مسیر (به لطف ایران)، حتی با وجود ریسکهای باقیمانده. ژاپن نیز، بهعنوان یک مصرفکننده بزرگ آسیایی، وارد میدان شده: توکیو در نشست وزیران AZEC در فیلیپین (ائتلافی ۱۱کشوری به رهبری ژاپن برای همکاری در مسیر خنثیسازی کربن در آسیا)، بهدنبال نهاییکردن طرح ۱۰میلیارد دلاری «POWERR Asia» برای کمک به کشورهای آسیایی در افزایش ذخایر راهبردی انرژی است -واکنشی مستقیم به ناامنی انرژی که جنگ علیه ایران برای کل قاره آسیا، نه فقط تولیدکنندگان خاورمیانه، ایجاد کرده است.
سناریوهای پیش رو
بر اساس دادههای موجود و اظهارات تحلیلگران، چند مسیر برای هفتههای آینده محتمل بهنظر میرسد:
• اگر روند فعلی بازگشت نفت خام ادامه یابد و همزمان ظرفیت پالایش -که هنوز عقبماندهترین حلقه زنجیره است- نیز بهتدریج ترمیم شود، برخی تحلیلگران از جمله کارشناسان موسسه ING انتظار دارند کاهش اخیر قیمت رسمی فروش عربستان به آسیا (OSP) برای بارگیری نوامبر، نشانه آغاز یک روند نزولی پایدارتر باشد؛ فرض کلیدی این سناریو، عدم تکرار حمله به زیرساختهای کلیدی مانند خطلوله شرق-غرب است.
• اگر حملات به نفتکشها در اطراف تنگه هرمز -که به گفته پریانکا ساچدوا از Phillip Nova اخیرا افزایش یافته- تشدید شود، برخی معاملهگران هشدار دادهاند که حتی با وجود عبور فیزیکی بشکهها، هزینه بیمه، مسیریابی و امنیت حمل همچنان بالا باقی خواهد ماند؛ یعنی قیمت میتواند بار دیگر صعودی شود، حتی بدون کاهش واقعی در حجم صادرات.
• اگر درگیری میان عربستان و حوثیها در یمن تشدید شود -همانطور که با پیشروی نیروهای یمنی مورد حمایت ریاض بهسمت ساحل بابالمندب تا شهر مخا و ادعای متقابل حوثیها درباره حمله به پالایشگاه رابغ آرامکو مشاهده شد- برخی تحلیلگران احتمال میدهند این جبهه دوم، مستقل از وضعیت مذاکرات آمریکا و ایران، بتواند بهتنهایی ریسک جدیدی به بازار تزریق کند.
• اگر طرح ژاپن برای تقویت ذخایر راهبردی آسیا با همکاری عربستان و امارات به نتیجه برسد، برخی ناظران بر این باورند که این اقدام، در کنار آزادسازی ۱۰۰میلیون بشکهای ذخایر G7، میتواند در میانمدت یک لایه حفاظتی اضافی برای بازار آسیا ایجاد کند؛ اما این سناریو به همکاری پایدار میان تولیدکنندگان خلیجفارس و مصرفکنندگان آسیایی وابسته است که هنوز در مراحل اولیه شکلگیری قرار دارد.
عدم استقلال آمریکا
نکتهای که مدیرعامل شورون بهدرستی به آن اشاره کرده و در تحلیلهای سطحی نادیده گرفته میشود این است که محدودیت صادرات -مانند طرح احتمالی ممنوعیت صادرات دیزل آمریکا که اکنون کنار گذاشته شده- دقیقا در زمانی که جهان به عرضه بیشتر نیاز دارد، عرضه را محدودتر میکند؛ به گفته او، آمریکا از بازارهای جهانی مستقل نیست و چنین ممنوعیتی ممکن است حتی اثر مطلوب موردنظر دولت دونالد ترامپ پیش از انتخابات میاندورهای را نیز بههمراه نداشته باشد.
نکته دوم، وابستگی فزاینده بازار به دادههای غیرقابلاتکا است: استفاده گسترده از «تردد تاریک» -خاموشکردن سامانههای ردیابی کشتی- توسط تولیدکنندگان برای حفظ جریان صادراتی خود، بهمعنای آن است که آمارهای رسمی احتمالا حجم واقعی صادرات را دستکم میگیرند؛ شفافیتی که بازار برای قیمتگذاری دقیق به آن نیاز دارد، اکنون خود قربانی همان بحرانی است که قرار است اندازهگیری کند. نکته سوم، نقش فزاینده ژاپن بهعنوان یک میانجی راهبردی است: تلاش توکیو برای ایفای نقش «محور اتصال» میان تولیدکنندگان خاورمیانه و مصرفکنندگان آسیایی، میتواند در بلندمدت معماری تجارت انرژی آسیا را از یک رابطه دوجانبه ساده، به یک شبکه چندجانبهتر و تابآورتر تبدیل کند؛ تحولی که فراتر از خود جنگ علیه ایران، میتواند ساختار بلندمدت بازار انرژی آسیا را تغییر دهد.
اگر حتی با بازگشت ۹۸درصدی صادرات نفت خام به سطح پیش از جنگ، قیمت واقعی تحویل در آسیا هنوز به ۱۵۰دلار نزدیکتر از ۱۰۰دلار باشد، آیا باید نتیجه گرفت معیار سنتی «حجم صادرات» دیگر شاخص قابلاعتمادی برای سلامت بازار انرژی نیست؟ و پرسش عمیقتر برای آینده: در بازاری که همزمان با جبهههای موازی -احیای هرمز، جنگ یمن-عربستان، بحران پالایش، و رقابت ژئوپلیتیک بر سر ذخایر راهبردی- دستوپنجه نرم میکند، آیا میتوان به بازگشت واقعی ثبات امیدوار بود، یا باید پذیرفت که بازار نفت وارد دورهای تازه از نوسان ساختاری و چندجبههای شده که دیگر شبیه هیچیک از بحرانهای نفتی پیشین نیست؟