دوئل متفاوت اهرمیها در دو افق زمانی
دنیای اقتصاد - علی عبدالمحمدی : صندوقهای اهرمی در معاملات روز گذشته با ثبت رکورد تاریخی ورود پول حقیقیها، بار دیگر به یکی از کانونهای اصلی توجه معاملهگران بازار سهام تبدیل شدند. تزریق بیش از هزار و ۳۰۰میلیارد تومان پول توسط حقیقیها به صندوقهای اهرمی در یک روز، نشانهای از تقویت استقبال سرمایهگذاران نسبت به صندوقهای اهرمی است. پایینتر بودن قیمت معاملاتی این صندوقها نسبت به خالص ارزش داراییها نیز از جمله عواملی است که توانسته در افزایش جذابیت آنها نقش داشته باشد. با این حال، بررسی عملکرد صندوقهای اهرمی در بازههای زمانی مختلف نشان میدهد که جایگاه صندوقها در رقابت کسب بازدهی، لزوما ثابت نیست. بیدار در مقیاس دوساله صدرنشین است، اما در بازه یکساله، دوایکس با فاصلهای قابلتوجه از سایر رقبا در رتبه نخست قرار گرفته است؛ موضوعی که تفاوت عملکرد این صندوقها در دورههای زمانی متفاوت را برجسته میکند.
رکوردشکنی ورود پول به اهرمیها
معاملات روز گذشته صندوقهای اهرمی با یک رکورد تاریخی همراه شد. در جریان دادوستدهای دیروز، بیش از هزار و ۳۰۰میلیارد تومان پول حقیقی وارد صندوقهای اهرمی شد؛ رقمی که بالاترین میزان ورود پول روزانه به این گروه از صندوقها به شمار میرود. ثبت چنین رکوردی در شرایطی اتفاق افتاد که استقبال از ابزارهای اهرمی در روزهای اخیر افزایش یافته است. این صندوقها به دلیل ساختار معاملاتی خود، در دورههای صعودی بازار میتوانند مورد توجه معاملهگرانی قرار بگیرند که به دنبال بهرهگیری از نوسانات بیشتر قیمت سهام هستند. یکی از تغییرات مهم در شرایط معاملاتی این ابزارها، افزایش دامنه نوسان روزانه صندوقهای اهرمی از شانزدهم آبانماه به مثبت و منفی ۶درصد است. این تغییر، دامنه حرکت روزانه قیمت این صندوقها را گسترش داده و امکان نوسان بیشتر در معاملات آنها را فراهم کرده است. در چنین شرایطی، صندوقهای اهرمی توانستهاند در روزهای صعودی بازار با شتاب بیشتری رشد کنند و در دورههای نزولی نیز افتهای پرشتابتری را تجربه کنند. بنابراین، افزایش دامنه نوسان در کنار جذابیت بالقوه بازدهی این ابزارها، اهمیت توجه به ریسک نوسانات آنها را نیز بیشتر کرده است. در مجموع، ورود رکوردشکن پول حقیقیها به صندوقهای اهرمی را میتوان نشانهای از افزایش تمایل بخشی از معاملهگران به استفاده از ابزارهای پرنوسانتر بازار سهام دانست. با این حال، برای ارزیابی عملکرد این صندوقها، صرفا بررسی جریان نقدینگی روزانه کافی نیست و مقایسه بازدهی آنها در دورههای زمانی مختلف میتواند تصویر دقیقتری از تفاوت عملکرد و جایگاه هر یک ارائه دهد.
نتیجه رقابت دوساله
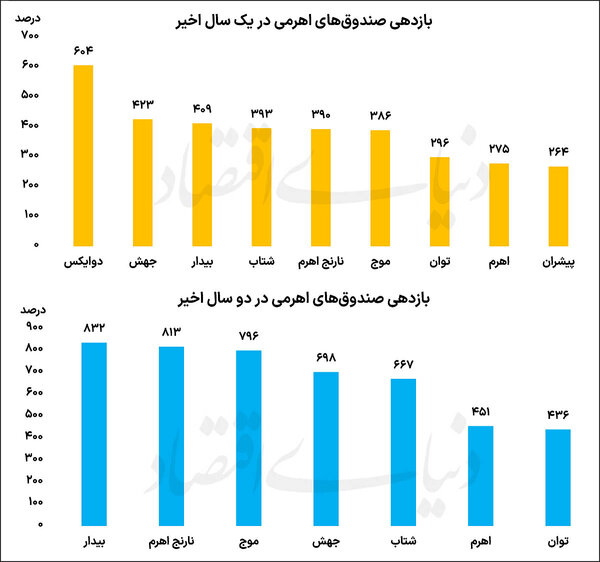
بررسی بازدهی قیمتی صندوقهای اهرمی در دو سال اخیر نشان میدهد که بیدار با رشد ۸۳۲درصدی، بهترین عملکرد را در میان صندوقهایی داشته است که از دو سال قبل در گردونه معاملات این گروه حضور داشتهاند. پس از بیدار، صندوق نارنج اهرم با ثبت بازدهی ۸۱۳درصدی در جایگاه دوم قرار گرفته و صندوق موج نیز با رشد ۷۹۶درصدی رتبه سوم را به خود اختصاص داده است. به این ترتیب، فاصله بازدهی صندوق بیدار با نارنج اهرم در این دوره ۱۹واحد درصد و با موج ۳۶واحد درصد بوده است؛ اختلافی که نشان میدهد رقابت در صدر جدول دوساله بسیار نزدیک دنبال شده است.
در ادامه این ردهبندی، صندوق جهش با بازدهی ۶۹۸درصدی در جایگاه چهارم قرار دارد و شتاب نیز با رشد ۶۶۷درصدی رتبه پنجم را به خود اختصاص داده است. در سوی دیگر جدول، صندوق توان با ثبت بازدهی ۴۳۶درصدی ضعیفترین عملکرد دوساله را در میان صندوقهای مورد بررسی داشته است. صندوق اهرم، بهعنوان نخستین و بزرگترین صندوق اهرمی بازار، نیز در این بازه رشد ۴۵۱درصدی را تجربه کرده و یک رتبه بالاتر از توان قرار گرفته است.
مقایسه این ارقام نشان میدهد که حتی در یک گروه مشخص از ابزارهای سرمایهگذاری، اختلاف بازدهی در یک بازه زمانی بلندمدت میتواند قابلتوجه باشد. فاصله میان بازدهی ۸۳۲درصدی بیدار و ۴۳۶درصدی توان به ۳۹۶واحد درصد میرسد. این اختلاف بیانگر آن است که انتخاب صندوق در کنار انتخاب گروه دارایی، میتواند بر نتیجه سرمایهگذاری اثرگذار باشد. به بیان دیگر، سرمایهگذارانی که در دو سال گذشته بهجای انتخاب صندوقی با عملکرد ضعیفتر، سراغ صندوقهای صدرنشین این گروه رفتهاند، با بازدهی قیمتی متفاوتی مواجه شدهاند.
البته بازدهیهای اعلامشده، تغییرات قیمت واحدهای معاملاتی صندوقها را در دوره مورد بررسی نشان میدهد و نباید آنها را بدون توجه به زمان ورود و خروج سرمایهگذار، معادل بازدهی قطعی تمامی دارندگان واحدهای هر صندوق در نظر گرفت. همچنین صندوق دوایکس به دلیل آنکه هنوز سابقه فعالیت دوساله ندارد، در مقایسه دوساله حضور ندارد و ارزیابی عملکرد آن باید در بازههایی انجام شود که از زمان آغاز معاملاتش قابل بررسی است.
نتیجه رقابت یکساله
با تغییر بازه زمانی بررسی از دو سال به یک سال، صدرنشین جدول بازدهی صندوقهای اهرمی نیز تغییر میکند. صندوق دوایکس که به دلیل نداشتن سابقه معاملاتی دوساله در ردهبندی قبلی حضور نداشت، در یک سال اخیر با ثبت بازدهی قیمتی ۶۰۴درصدی در جایگاه نخست قرار گرفته است. این عملکرد فاصله قابلتوجهی با سایر صندوقهای اهرمی ایجاد کرده و دوایکس را به صدرنشین رقابت یکساله تبدیل کرده است. اختلاف بازدهی این صندوق با جهش، که با رشد ۴۲۳درصدی رتبه دوم را در اختیار دارد، به ۱۸۱واحد درصد میرسد؛ فاصلهای که از تفاوت محسوس عملکرد دوایکس با نزدیکترین رقیب خود حکایت دارد. پس از جهش، صندوق بیدار با بازدهی ۴۰۹درصدی در جایگاه سوم قرار گرفته است. نارنج اهرم نیز با ثبت رشد ۳۹۰درصدی رتبه پنجم را به خود اختصاص داده و در مقایسه با جایگاه دوم خود در جدول دوساله، چند پله پایینتر قرار گرفته است. این تغییر جایگاه نشان میدهد که عملکرد موفق یک صندوق در یک دوره بلندمدت، لزوما به معنای تداوم همان موقعیت در بازههای کوتاهتر نیست. بیدار نیز با وجود آنکه در مقیاس دوساله بهترین عملکرد را ثبت کرده، در بازه یکساله پس از دوایکس و جهش قرار گرفته است.
در بخش انتهایی جدول یکساله نیز صندوق پیشران با بازدهی ۲۶۴درصدی ضعیفترین عملکرد را به ثبت رسانده است. صندوقهای توان و اهرم نیز که در مقیاس دوساله جزو صندوقهای با بازدهی پایینتر بودند، در بازه یکساله همچنان در رتبههای پایانی قرار دارند. به این ترتیب، برخی صندوقها در هر دو بازه زمانی عملکردی پایینتر از رقبا داشتهاند، اما جایگاه تعدادی دیگر با تغییر دوره بررسی دستخوش جابهجایی شده است. مقایسه دو جدول یکساله و دوساله، نکته مهمی را درباره ارزیابی صندوقهای اهرمی آشکار میکند: رتبهبندی این صندوقها بهشدت به بازه زمانی انتخابشده وابسته است. دوایکس در یک سال اخیر با فاصلهای چشمگیر در صدر قرار دارد، اما در جدول دوساله امکان مقایسه آن با سایر صندوقها وجود ندارد. در مقابل، بیدار در دوره دوساله بهترین عملکرد را ثبت کرده، اما در یک سال اخیر در جایگاه سوم قرار گرفته است. نارنج اهرم نیز از رتبه دوم دوساله به رتبه پنجم یکساله رسیده است.
بنابراین، بررسی بازدهی صندوقهای اهرمی تنها بر مبنای یک دوره زمانی نمیتواند معیار کاملی برای ارزیابی عملکرد آنها باشد. سرمایهگذاران برای مقایسه این ابزارها باید علاوه بر بازدهی، به سابقه فعالیت، فاصله قیمت تابلو با NAV، میزان نوسان، ساختار صندوق و شرایط عمومی بازار نیز توجه کنند. رکورد ورود پول حقیقیها و افزایش دامنه نوسان، توجه به این گروه را بیشتر کرده است؛ اما تجربه بازدهی صندوقها در یک و دو سال اخیر نشان میدهد که عملکرد گذشته آنها یکسان نبوده و جایگاه هر صندوق میتواند با تغییر افق سرمایهگذاری تفاوت معناداری پیدا کند.