تورم چگونه چهره بازار بیمه را تغییر داد؟ رشد ۷۷ درصدی حقبیمه در بازاری با بیمهنامههای کمتر
بر اساس دادههای گزارش سالانه ۱۴۰۴ ازکیسلر، حقبیمه تولیدی بازار بیمه ایران با رشد ۷۷ درصدی به ۷۷۸٫۴ همت رسیده، اما تعداد بیمهنامههای صادرشده با کاهش یک درصدی، به ۸۲ میلیون فقره محدود شده است. این گزارش با بررسی تمرکز بازار در چند رشته اصلی و فاصله پوشش بیمهای در بخش خودرو و مسکن، ظرفیتهای توسعه سبد فروش بیمه را تحلیل میکند.

رپرتاژ آگهی: گزارش سالانه ۱۴۰۴ ازکیسلر، وضعیت بازار بیمه ایران و فرصتهای پیش روی شبکه فروش را بررسی میکند. بر اساس این گزارش، ارزش ریالی بازار افزایش یافته، اما تعداد بیمهنامهها رشد نکرده است. بخش عمده فعالیت صنعت بیمه نیز همچنان در چند رشته متمرکز است.
فاصله رشد ریالی بازار با گسترش پوشش بیمه
طبق ارقام ارائهشده در گزارش، حقبیمه تولیدی بازار در سال ۱۴۰۴ به ۷۷۸٫۴ همت رسیده که نسبت به سال قبل، ۷۷ درصد افزایش داشته است. در همین دوره، تعداد بیمهنامههای صادرشده با افت یک درصدی به ۸۲ میلیون فقره رسیده است.
گزارش ازکیسلر این تفاوت را نشانهای از نقش تورم و اصلاح قیمتها در رشد بازار میداند. به این ترتیب، رشد حقبیمه تولیدی بهتنهایی نمیتواند بیانگر گسترش پوشش بیمهای یا جذب مشتریان جدید باشد.
در این گزارش، توسعه نفوذ بیمه و دسترسی به مشتریان تازه، از مسیرهای رشد بازار معرفی شده است؛ مسیری که تسهیل فرایند صدور و رفع موانع عملیاتی با کمک فناوری میتواند به پیشبرد آن کمک کند.
تمرکز نزدیک به ۸۰ درصد بازار در چند رشته اصلی
بخش دیگری از گزارش، تمرکز بازار بیمه را از دو منظر ارزش ریالی و تعداد بیمهنامههای صادرشده بررسی میکند. بر این اساس، سه رشته درمان، زندگی و شخص ثالث همراه با مازاد، در مجموع ۷۸٫۵ درصد از حقبیمه تولیدی کشور را به خود اختصاص دادهاند. از نظر تعداد صدور نیز رشتههای شخص ثالث و مازاد، حوادث راننده و حوادث، سهمی ۷۹٫۵ درصدی از کل بیمهنامههای بازار دارند.
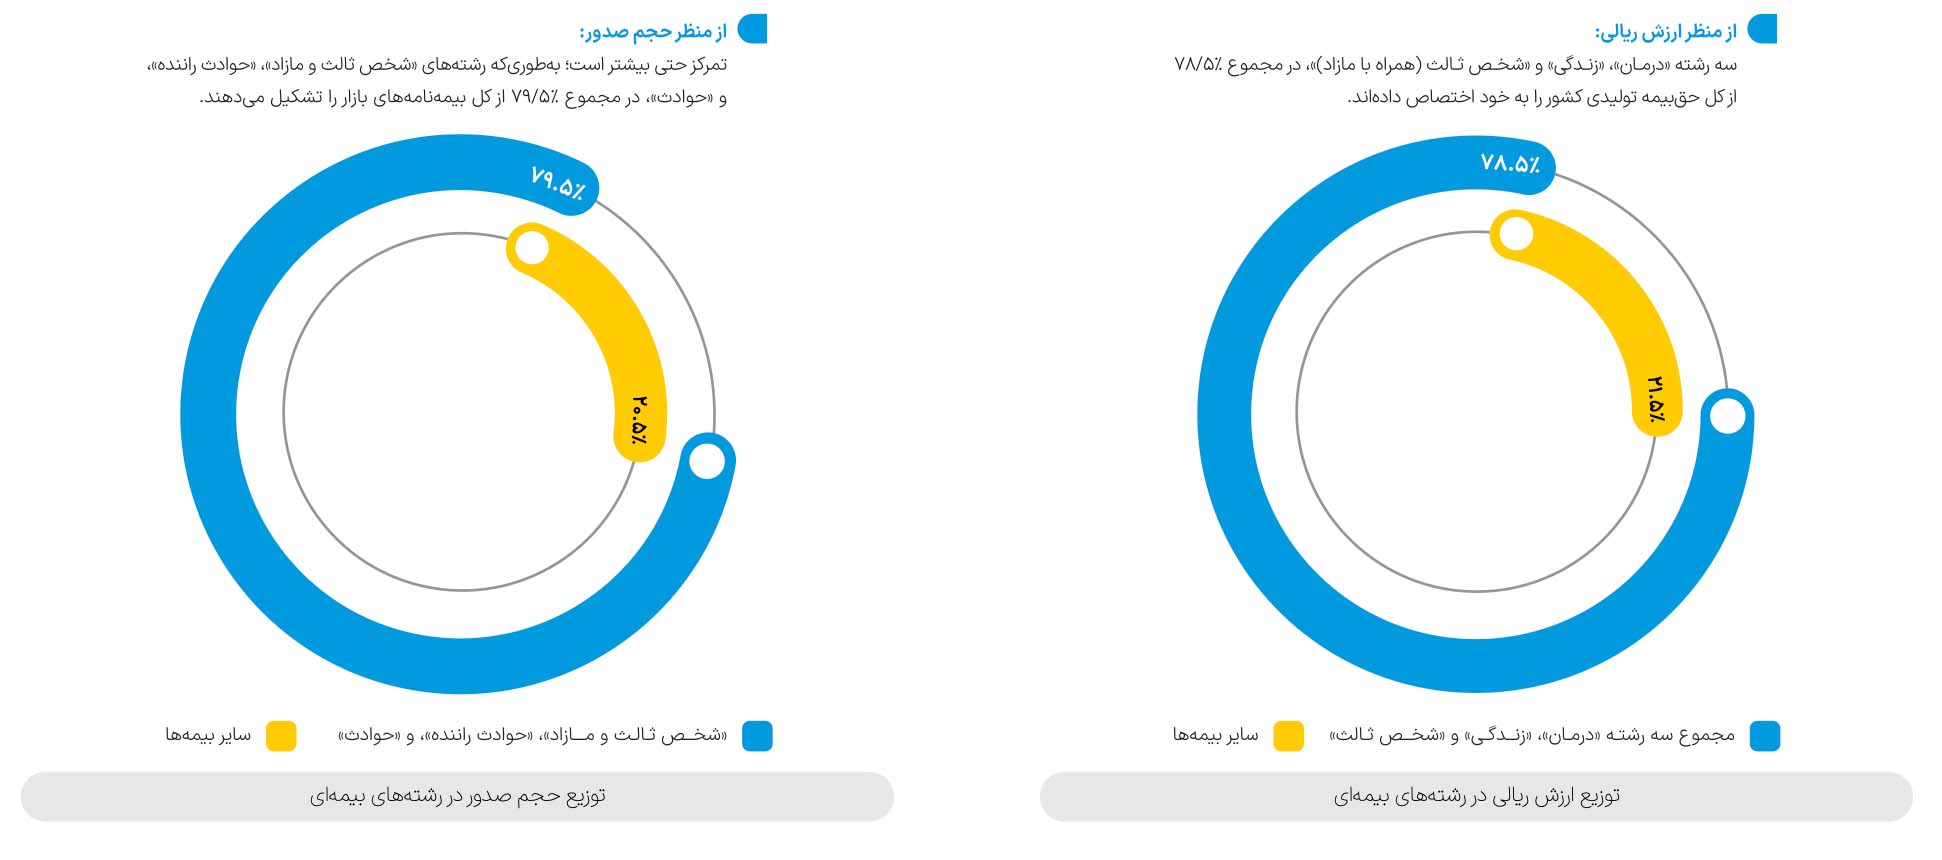
گزارش ازکیسلر، این تمرکز را با افزایش رقابت در رشتههای اصلی و وابستگی درآمدی شبکه فروش به چند محصول مرتبط میداند. در چنین شرایطی، توسعه پرتفوی در رشتههایی مانند مسئولیت، آتشسوزی و مهندسی، بهعنوان فرصتی برای تنوعبخشی به سبد فروش مطرح شده است.
فاصله ۲۵ میلیون فقرهای میان بیمه شخص ثالث و بدنه
بازار بیمه خودرو یکی از نمونههای ظرفیت توسعه پوشش در این گزارش است. در سال ۱۴۰۴، حدود ۳۰٫۷ میلیون بیمهنامه شخص ثالث در کشور صادر شده، در حالی که تعداد بیمهنامههای بدنه حدود ۵٫۷ میلیون فقره بوده است.
نسبت تعداد بیمهنامههای بدنه به شخص ثالث به حدود ۱۸٫۵ درصد میرسد؛ یعنی بهازای هر پنج بیمهنامه شخص ثالث، کمتر از یک بیمهنامه بدنه صادر شده است. فاصله تعداد صدور در این دو رشته نیز حدود ۲۵ میلیون فقره است.
این اختلاف، در گزارش بهعنوان نشانهای از ظرفیت توسعه بیمه بدنه مطرح شده است. شناسایی نیاز دارندگان بیمه شخص ثالث به پوشش خسارتهای خودروی خود، میتواند زمینهای برای گسترش ارتباط با مشتریان فعلی و تکمیل سبد بیمهای آنها فراهم کند.
بیمهنامههای آتشسوزی؛ کمتر از ۱۰ درصد تعداد واحدهای مسکونی
بر اساس گزارش سالانه ۱۴۰۴ ازکیسلر، در این سال حدود ۲٫۶ میلیون بیمهنامه آتشسوزی در کشور صادر شد، در حالی که شمار واحدهای مسکونی کشور بیش از ۲۸٫۸ میلیون بود.
حتی با فرض اختصاص تمام بیمهنامههای آتشسوزی به واحدهای مسکونی، نسبت تعداد این بیمهنامهها به واحدهای مسکونی کشور کمتر از ۱۰ درصد خواهد بود. با توجه به اینکه بخشی از بیمهنامههای آتشسوزی برای واحدهای تجاری و صنعتی صادر میشود، گزارش پوشش واقعی بخش مسکونی را احتمالاً کمتر از این میزان ارزیابی میکند.
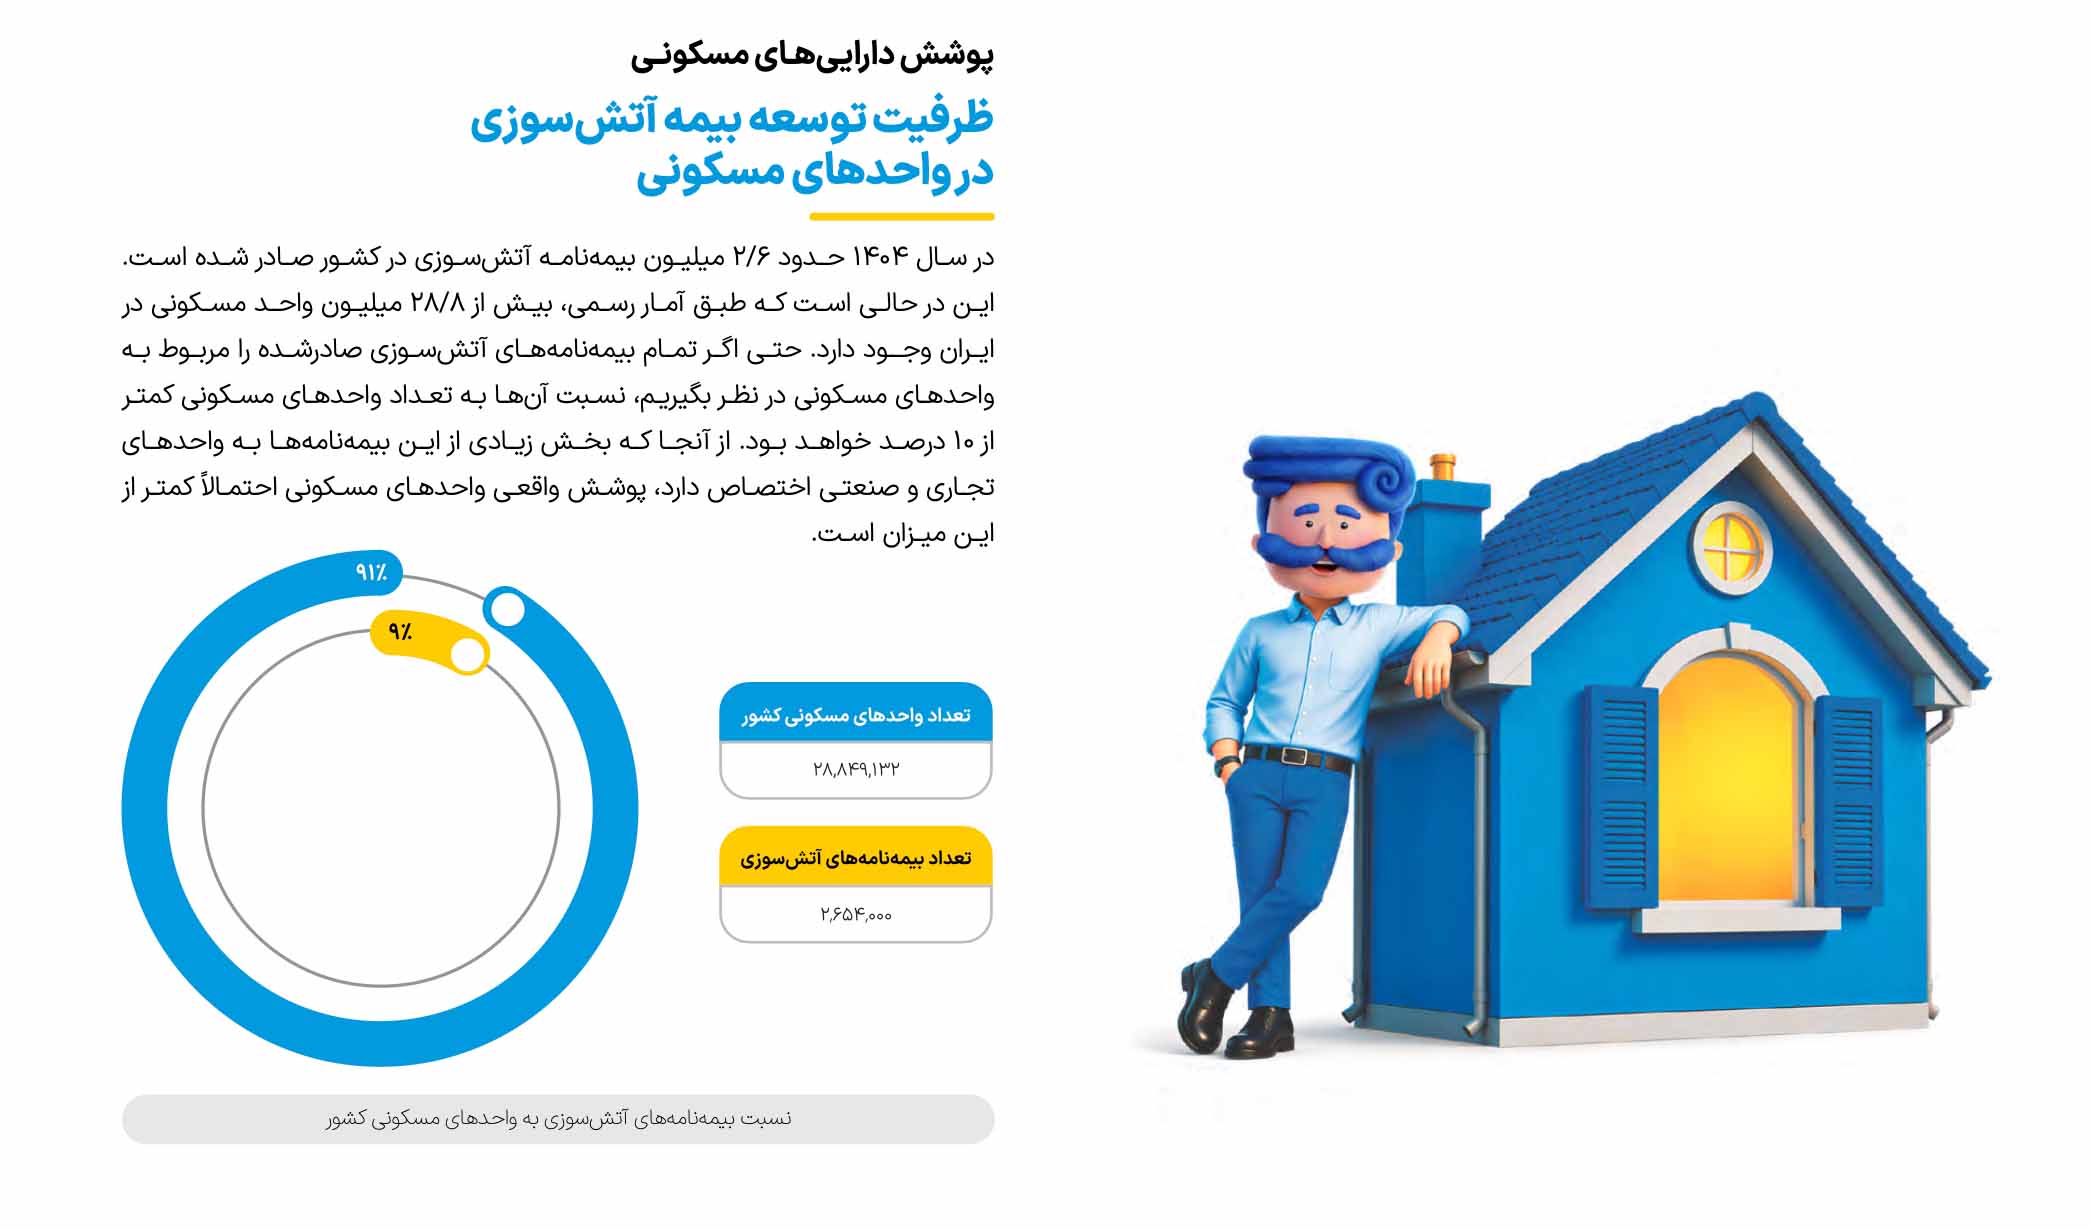
این فاصله، ظرفیت توسعه بیمه آتشسوزی در بخش مسکن را برجسته میکند؛ بازاری که معرفی پوششهای متناسب با نیاز خانوارها و تسهیل دسترسی به آنها میتواند به گسترش آن کمک کند.
تنوعبخشی به سبد فروش؛ فرصتی برای توسعه بازار
گزارش سالانه ۱۴۰۴ ازکیسلر، رشد پایدار شبکه فروش را با تنوعبخشی به پرتفوی و پاسخگویی به نیازهای متنوع مشتریان پیوند میدهد. تمرکز بازار در چند رشته و شکاف پوشش بیمهای در خودرو و مسکن، فرصتی برای توسعه فروش فراهم میکند. فروشندگان میتوانند از این فرصت برای تکمیل پوشش مشتریان فعلی و ورود به بخشهایی استفاده کنند که پوشش بیمهای کمتری دارند.
در این چارچوب، ابزارهای دیجیتال با سادهسازی فرایندهای فروش و صدور، میتوانند فرصت بیشتری برای شناخت نیاز مشتری، ارائه مشاوره و توسعه سبد محصولات در اختیار شبکه فروش قرار دهند.
برای مشاهده و دانلود نسخه کامل گزارش سالانه ۱۴۰۴ ازکیسلر، به صفحه گزارش ۱۴۰۴ ازکیسلر مراجعه کنید.
تولید محتوای بخش «وب گردی» توسط این مجموعه صورت نگرفته و انتشار این مطلب به معنی تایید محتوای آن نیست.