کاهش انتشار کربن و افزایش امنیت انرژی در قاره سبز مقابل هم قرار گرفتهاند
بازگشت برق زغالسنگی به اروپا
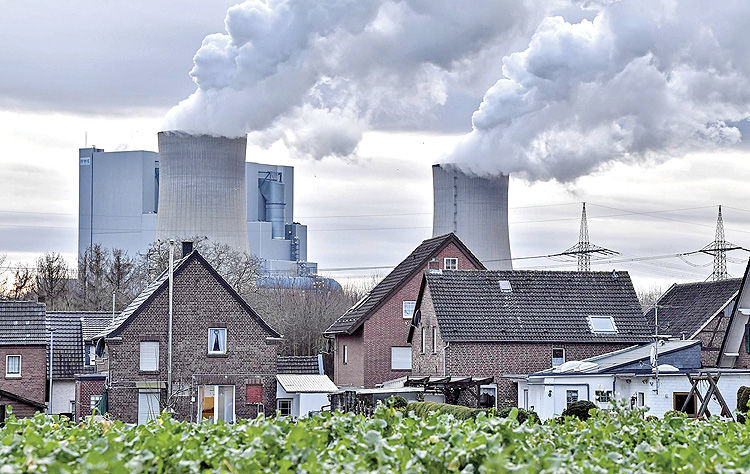
در نگاه اول، این اتفاق ممکن است یک واکنش معمول بازار به افزایش قیمت گاز به نظر برسد: گاز گران میشود، نیروگاهها به زغالسنگ روی میآورند و بعد از فروکشکردن بحران، این روند معکوس میشود. اما مساله اینجاست که اروپا دیگر همان ظرفیت زغالسنگی گذشته را در اختیار ندارد. طی سه دهه، سهم زغالسنگ در سبد تولید برق اتحادیه اروپا از بیش از ۳۰درصد در سال۱۹۹۰ به تنها ۹درصد در سال۲۰۲۵ رسیده است. بسیاری از نیروگاهها تعطیل و بخشی از ظرفیت باقیمانده نیز بهدلیل محدودیتهای فنی یا کمبود سوخت، امکان افزایش قابلتوجه تولید ندارد. بنابراین بحران فعلی یک پرسش مهمتر را مطرح میکند: اگر گاز همچنان گران بماند، اروپا واقعا چقدر امکان جایگزینی آن با زغالسنگ را دارد؟ پاسخ، چندان امیدوارکننده نیست.
زغالسنگ برگشته، اما ظرفیت بازگشت آن محدود است. در شرایط عادی، افزایش قیمت گاز باید مزیت اقتصادی نیروگاههای زغالسنگی را افزایش دهد. این همان چیزی است که اکنون در شاخصهای موسوم به clean dark spread و clean spark spread دیده میشود. سودآوری تولید برق از زغالسنگ افزایش یافته، درحالیکه حاشیه سود تولید برق از گاز بهشدت کاهش پیدا کرده است. اما مشکل اروپا این است که «مزیت اقتصادی» لزوما به معنای «ظرفیت فیزیکی قابل استفاده» نیست. آلمان، بزرگترین بازار برق اروپا و یکی از بزرگترین مصرفکنندگان گاز، نمونه روشنی از این محدودیت است.
بر اساس برآورد موسسه Veyt، نیروگاههای زغالسنگی آلمان در سهماه چهارم تقریبا با تمام ظرفیت خود کار خواهند کرد و امکان افزایش بیشتر تولید بسیار محدود خواهد بود. به بیان سادهتر، اگر قیمت گاز باز هم افزایش یابد، نیروگاههای اروپایی دیگر نمیتوانند به همان اندازهای که در گذشته میتوانستند، از گاز به زغالسنگ سوئیچ کنند. این شاید مهمترین پیام پنهان بحران فعلی باشد: اروپا بخشی از انعطافپذیری سیستم برق خود را در سالهای گذشته از دست داده است. سالها تعطیلی نیروگاههای زغالسنگ و سپس تعطیلی آخرین نیروگاه هستهای آلمان در سال۲۰۲۳، در شرایطی رخ داد که اروپا تصور میکرد میتواند با توسعه انرژیهای تجدیدپذیر و دسترسی به گاز، این ظرفیتهای قدیمی را کنار بگذارد. اما جنگ و اختلال در عرضه LNG نشان داده که خروج از یک فناوری الزاما به معنای جایگزینی کامل قابلیتهای آن نیست.
تجدیدپذیرها جای گاز را میگیرند؟
یک پاسخ این است که اگر گاز و زغالسنگ هر دو مشکلسازند، اروپا باید بیشتر به انرژی خورشیدی و بادی متکی شود. این روند قطعا بخشی از پاسخ است؛ اما یک محدودیت اساسی وجود دارد: برق تجدیدپذیر قابل تولید با برق قابل اتکا یکسان نیست. تولید خورشیدی و بادی به شرایط آبوهوایی وابسته است. در روزهای آفتابی و بادی، تولید آنها میتواند بخش بزرگی از تقاضا را پوشش دهد؛ اما زمانی که باد نمیوزد یا تولید خورشیدی در زمستان افت میکند، شبکه همچنان به منابعی نیاز دارد که بتوانند در زمان مشخص و بهصورت قابل پیشبینی برق تولید کنند. در اینجا گاز، زغالسنگ و در برخی کشورها انرژی هستهای نقش «بیمه شبکه» را ایفا میکنند. بنابراین آنچه اروپا اکنون با آن مواجه است فقط بحران قیمت گاز نیست؛ بحران انعطافپذیری سیستم برق است. هرچه سهم منابع متناوب افزایش یابد، اهمیت ذخیرهسازی برق، شبکههای انتقال، نیروگاههای انعطافپذیر و ظرفیتهای پشتیبان نیز بیشتر میشود. اگر یکی از این حلقهها ضعیف باشد، شوک قیمت یک سوخت میتواند کل سیستم را تحت فشار قرار دهد.
آیا زغالسنگ تا ۲۰۲۸ برمیگردد؟
نکته نگرانکنندهتر این است که این بازگشت ممکن است کوتاهمدت نباشد. برآورد Veyt نشان میدهد زغالسنگ ممکن است از نظر اقتصادی تا سال آینده و حتی تا مارس۲۰۲۸ همچنان نسبت به گاز برای تولید برق رقابتیتر باشد. این یعنی بازار لزوما بحران فعلی را یک شوک چندماهه نمیبیند؛ قیمتهای قراردادهای بلندمدت گاز نیز نشان میدهد معاملهگران احتمال میدهند محدودیت عرضه برای مدتی طولانی ادامه پیدا کند. در این صورت، اروپا با یک تناقض سیاستی جدی روبهرو میشود. از یک طرف، سیاست اقلیمی اروپا مستلزم کاهش مصرف زغالسنگ است. از طرف دیگر، امنیت عرضه برق ممکن است در کوتاهمدت استفاده بیشتر از همان سوختی را ضروری کند که اروپا تلاش کرده بود از سیستم خود حذف کند. در نتیجه ممکن است اروپا وارد دورهای شود که در آن کاهش انتشار کربن و افزایش امنیت انرژی بهجای تقویت یکدیگر، موقتا در مقابل هم قرار بگیرند.
هند؛ نشانهای از یک مساله بزرگتر
این مساله فقط اروپایی نیست. هند نیز در واکنش به افزایش تقاضای برق، بیش از ۱۰۰ نیروگاه زغالسنگی خود را موظف کرده از اول اکتبر تا پایان سال با حداکثر ظرفیت کار کنند. این دستور شامل نیروگاههای خودتامین برق با ظرفیت حداقل ۵۰مگاوات است؛ نیروگاههایی که برق صنایع بزرگی مانند فولاد، آلومینیوم، سیمان و پالایشگاهها را تامین میکنند. نکته مهم اینجاست که حدود ۴۰درصد نیروگاههای زغالسنگی هند نیز با ذخایر بحرانی سوخت مواجهند؛ یعنی حتی در کشوری که زغالسنگ هنوز ستون اصلی تولید برق است، افزایش تقاضا میتواند به محدودیت سوخت منجر شود. پس دو اقتصاد کاملا متفاوت، از دو مسیر متفاوت، به یک نقطه مشترک رسیدهاند: وقتی تقاضای برق افزایش مییابد و گزینههای جایگزین محدود میشوند، زغالسنگ دوباره بهعنوان آخرین لایه امنیت عرضه ظاهر میشود. با توجه به مطالب مطرح شده، سه سناریوی زیر را میتوان برای آینده در نظر گرفت:
سناریوی اول: بازگشت موقت زغالسنگ: اگر جریان LNG عادی شود و قیمت گاز کاهش یابد، نیروگاههای گازی دوباره مزیت اقتصادی خود را بهدست میآورند. در این حالت، افزایش مصرف زغالسنگ بیشتر یک واکنش اضطراری خواهد بود تا تغییر دائمی در ساختار بازار.
سناریوی دوم: تبدیل زغالسنگ به «سوخت بیمهای»: اگر گاز برای مدت طولانی گران بماند، اروپا ممکن است بدون آنکه رسما از سیاست حذف زغالسنگ عقبنشینی کند، عملا عمر نیروگاههای موجود را طولانیتر کند. در این سناریو، زغالسنگ دیگر سوخت اصلی نیست؛ آخرین گزینه قابل اتکای سیستم در زمان بحران است.
سناریوی سوم: بحران، سرمایهگذاری انرژی اروپا را تغییر میدهد: سناریوی مهمتر این است که اروپا از بحران فعلی نتیجه بگیرد که مساله فقط تولید انرژی پاک نیست، بلکه قابلیت اطمینان انرژی پاک است. در این صورت سرمایهگذاری بیشتری به سمت ذخیرهسازی برق، شبکههای انتقال، باتری، هیدروژن، نیروگاههای انعطافپذیر و حتی ظرفیت هستهای خواهد رفت. در چنین مدلی، بحران گاز در نهایت میتواند به تسریع گذار انرژی منجر شود؛ اما نه لزوما به شکل حذف سریعتر سوختهای فسیلی، بلکه با ایجاد زیرساختهایی که وابستگی به آنها را واقعا کاهش دهد.
عقبگرد زیستمحیطی
بازگشت زغالسنگ در اروپا را نباید صرفا یک عقبگرد زیستمحیطی دید. این اتفاق یک هشدار درباره معماری جدید بازار انرژی است. اروپا سالها بر این فرض حرکت کرد که با حذف تدریجی ظرفیتهای فسیلی، توسعه تجدیدپذیرها و دسترسی به گاز، میتواند همزمان ارزانتر، پاکتر و امنتر برق تولید کند. بحران اخیر اما یک سوال اساسی را پیش روی این مدل گذاشته است: اگر گاز دوباره گران شود، باد و خورشید کافی نباشند و زغالسنگ هم دیگر ظرفیت مازاد چندانی نداشته باشد، برق اروپا دقیقا به کدام منبع تکیه خواهد کرد؟ شاید مساله اصلی آینده انرژی اروپا دیگر این نباشد که چگونه زغالسنگ را حذف کند، بلکه این باشد که چگونه بدون زغالسنگ، انعطافپذیری را که از سیستم برق خود حذف کرده، دوباره احیا کند.