تحلیلگران با تشبیه دیزل به «شیر مادر اقتصاد» در مورد آثار تورمی افزایش قیمت سوخت هشدار میدهند
شوک ماندگار در بازار گازوئیل
یکی از پاسخدهندگان در این نظرسنجی، دیزل را «شیر مادر اقتصاد» توصیف کرده و هشدار داده که آثار افزایش قیمت سوخت تازه در حال انتقال به بخشهای گستردهتر اقتصاد است. این تعبیر، اگرچه غیررسمی است، دقیقا به مساله اصلی اشاره میکند: دیزل برخلاف نفت خام، مستقیما در بخش بزرگی از اقتصاد واقعی مصرف میشود. کامیونها، کشاورزی، ماشینآلات ساختمانی، معدن، حملونقل دریایی و بخش قابلتوجهی از فعالیتهای صنعتی به دیزل وابستهاند. بنابراین، افزایش قیمت آن تنها به معنای گرانتر شدن یک فرآورده نفتی نیست، بلکه میتواند از طریق هزینه حملونقل و تولید، به قیمت کالاها و خدمات منتقل شود.
تفاوت با شوکهای گذشته
بحران فعلی یک تفاوت مهم با بسیاری از شوکهای گذشته دارد. در این مرحله، مساله صرفا کمبود نفت خام نیست؛ ظرفیت پالایش، دسترسی به پالایشگاه و مسیر انتقال فرآوردهها به گلوگاه تبدیل شدهاند. جنگ با ایران و اختلال در جریان فرآوردههای خاورمیانه از یکسو و حملات اوکراین به پالایشگاههای روسیه از سوی دیگر، عرضه دیزل را تحت فشار قرار دادهاند. در همین حال، چین نیز میتواند نقش تعیینکنندهای در بازار جهانی فرآوردهها داشته باشد؛ زیرا میزان تولید و صادرات پالایشگاههای چینی در شرایط بحران میتواند بخشی از کمبود بازار جهانی را جبران کند یا برعکس، با اولویت دادن به بازار داخلی، فشار را افزایش دهد. به همین دلیل، این بحران را نمیتوان تنها با شمارش بشکههای نفت موجود در بازار تحلیل کرد.
ممکن است نفت خام در دسترس باشد، اما اگر پالایشگاه مناسب، ظرفیت پالایشی یا مسیر امن برای انتقال فرآورده وجود نداشته باشد، بازار همچنان با کمبود دیزل مواجه خواهد بود. این همان جایی است که آزادسازی ذخایر راهبردی G۷ اهمیت پیدا میکند. عرضه ذخایر میتواند فشار کوتاهمدت بازار را کاهش دهد؛ اما ذخایر استراتژیک نمیتوانند جایگزین دائمی ظرفیت پالایش یا مسیرهای تجاری شوند. پرسش اصلی بنابراین این نیست که چندمیلیون بشکه میتوان وارد بازار کرد، بلکه این است که آیا بازار طی هفتههای آینده میتواند دوباره جریان عادی تولید، پالایش و تجارت فرآوردهها را برقرار کند؟
ممنوعیت صادرات؛ راهحل یا انتقال بحران؟
فشار داخلی در آمریکا، دولت را به سمت گزینهای سوق داده که در نگاه اول منطقی به نظر میرسد: اگر دیزل در داخل گران است، صادرات آن محدود شود تا عرضه بیشتری در بازار آمریکا باقی بماند. دونالد ترامپ نیز درباره امکان ممنوعیت صادرات دیزل با مشاوران خود گفتوگو کرده است. اما این سیاست یک مساله اساسی دارد: آمریکا تنها تولیدکننده و مصرفکننده دیزل نیست، بلکه یکی از تامینکنندگان مهم بازار جهانی فرآوردههاست. اگر صادرات آمریکا کاهش یابد، عرضه بیشتری در کوتاهمدت به بازار داخلی این کشور هدایت میشود و ممکن است قیمت دیزل آمریکا موقتا کاهش پیدا کند. اما اروپا و آمریکای لاتین که برای جبران کمبود عرضه خاورمیانه به صادرات آمریکا وابسته شدهاند، با کمبود بیشتری مواجه خواهند شد. از این منظر، ممنوعیت صادرات الزاما بحران را حل نمیکند؛ آن را از یک بازار به بازار دیگر منتقل میکند. حتی اثر آن در داخل آمریکا نیز میتواند در میانمدت معکوس شود. اگر پالایشگاههای ساحل خلیج مکزیک نتوانند بازار صادراتی خود را حفظ کنند، ممکن است نرخ بهرهبرداری آنها کاهش یابد. در نتیجه، عرضه داخلی بنزین، دیزل و سوخت جت نیز میتواند تحت فشار قرار گیرد. به همین دلیل، هشدار تحلیلگران درباره افزایش مجدد قیمت فرآوردهها در صورت تداوم محدودیت صادراتی، قابلتوجه است.
تبدیل دیزل به مساله انتخاباتی
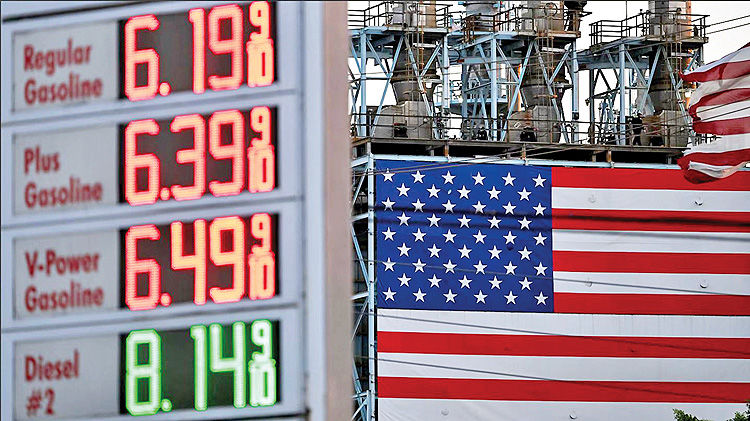
افزایش قیمت سوخت اکنون از مرز بازار انرژی عبور کرده و به مسالهای اقتصادی و سیاسی در آمریکا تبدیل شده است. قیمت دیزل به رکورد حدود ۶.۵۰دلار در هر گالن رسیده و این افزایش مستقیما کشاورزان، کامیونداران و کسبوکارهای کوچک را تحت فشار قرار داده است. اهمیت این موضوع در آستانه انتخابات میاندورهای آمریکا بیشتر میشود. افزایش هزینه سوخت، برخلاف بسیاری از متغیرهای پیچیده بازار انرژی، برای مصرفکننده کاملا ملموس است: هزینه حمل کالا بالا میرود، هزینه تولید کشاورزی افزایش مییابد و در نهایت بخشی از این فشار به قیمت مواد غذایی و سایر کالاها منتقل میشود. اقدام گرگ ابوت، فرماندار تگزاس، در اعلام وضعیت اضطراری و اجازه استفاده موقت از دیزل رنگی در جادههای این ایالت، نمونهای از تبدیل بحران فرآورده به سیاست فوری است. حتی درخواست معافیت موقت از الزامات فدرال مربوط به دیزل کمگوگرد نیز نشان میدهد سیاستگذاران در حال جستوجوی راههایی برای افزایش انعطافپذیری عرضه هستند؛ اما این اقدامات نیز بیشتر خرید زمان هستند تا حل ریشهای مساله.
سه سناریو برای بازار دیزل
سناریوی نخست؛ عادیسازی تدریجی: اگر جریان صادرات نفت و فرآوردههای خاورمیانه تثبیت شود، حملات به پالایشگاههای روسیه کاهش یابد و پالایشگاههای جهانی با ظرفیت بالاتری فعالیت کنند، بازار میتواند طی ماههای آینده به سمت تعادل حرکت کند. در این حالت، پیشبینی فدرالرزرو درباره ماندگاری بیش از یکساله قیمتهای بالا ممکن است بیش از حد بدبینانه باشد.
سناریوی دوم؛ بحران طولانی فرآوردهها: اگر اختلال پالایش روسیه ادامه پیدا کند و چین نیز صادرات فرآورده را افزایش ندهد، حتی با بهبود عرضه نفت خام، بازار دیزل همچنان تحت فشار خواهد ماند. در این سناریو، قیمت بالا به یک مساله ساختاری تبدیل میشود و اثر آن از بازار انرژی به تورم، حملونقل و کشاورزی منتقل خواهد شد.
سناریوی سوم؛ جنگ تجاری بر سر دیزل: اگر آمریکا صادرات دیزل را محدود و سایر کشورها نیز برای حفاظت از بازار داخلی خود به اقدامات مشابه روی آورند، بازار جهانی فرآوردهها میتواند وارد مرحلهای از ملیگرایی انرژی شود. هر کشور برای حفظ ذخایر خود تلاش میکند، اما نتیجه جمعی میتواند کاهش تجارت جهانی و افزایش قیمت باشد؛ همان چیزی که سیاستگذاران در شرایط بحران دقیقا میخواهند از آن جلوگیری کنند.
مشکل دیزل یا مشکل ساختار بازار؟
شاید مهمترین پیام نظرسنجی فدرالرزرو این نباشد که قیمت دیزل ممکن است یک سال بالا بماند. پیام مهمتر این است که بازار جهانی فرآوردههای نفتی حاشیه امن سابق را از دست داده است. وقتی خاورمیانه با اختلال مواجه میشود، روسیه با حملات پالایشی روبهرو است، چین درباره صادرات خود تصمیم میگیرد و آمریکا همزمان با فشار داخلی برای محدود کردن صادرات مواجه میشود، هر بشکه دیزل بیش از گذشته به شبکهای از پالایشگاهها، بنادر، خطوط کشتیرانی و تصمیمهای سیاسی وابسته میشود. در چنین شرایطی، آزادسازی ذخایر راهبردی میتواند بازار را از یک شوک فوری نجات دهد؛ اما نمیتواند ظرفیت پالایش ازدسترفته را بازسازی یا امنیت مسیرهای تجاری را تضمین کند. بنابراین پرسش کلیدی بازار نفت دیگر فقط این نیست که قیمت نفت چه زمانی پایین میآید؟ پرسش مهمتر این است: اگر نفت خام دوباره فراوان شود اما دیزل همچنان کمیاب بماند، آیا جهان در حال ورود به دورهای است که در آن فرآوردهها، نه نفت خام، تعیینکننده اصلی تورم انرژی خواهند بود؟