اجرای ناقص و مبهم قوانین، ریسک فعالیت تولیدی را افزایش میدهد
هزینه پنهان مقررات برای معدن
کمیسیون معدن اتاق بازرگانی ایران در همین راستا، بررسی مجموعهای از قوانین و مقررات مخل کسبوکار بخش معدن را در دستور کار قرار داده است. اهمیت این موضوع برای بخش معدن از آنجا بیشتر میشود که بخش قابلتوجهی از فعالیت این صنعت به زیرساختها و تصمیمات دستگاههای دولتی وابسته است و هرگونه وقفه در تامین انرژی یا تغییر در مقررات صادراتی میتواند مستقیما بر هزینه تولید و برنامه سرمایهگذاری بنگاهها اثر بگذارد. اجرای ناقص قانون میتواند به افزایش ریسک فعالیت معدنی و کاهش قابلیت پیشبینی فضای کسبوکار منجر شود. شناسایی فاصله میان تکالیف قانونی و عملکرد دستگاههای اجرایی، به گفته فعالان بخش خصوصی، موجب تحمیل هزینه به تولیدکننده میشود.
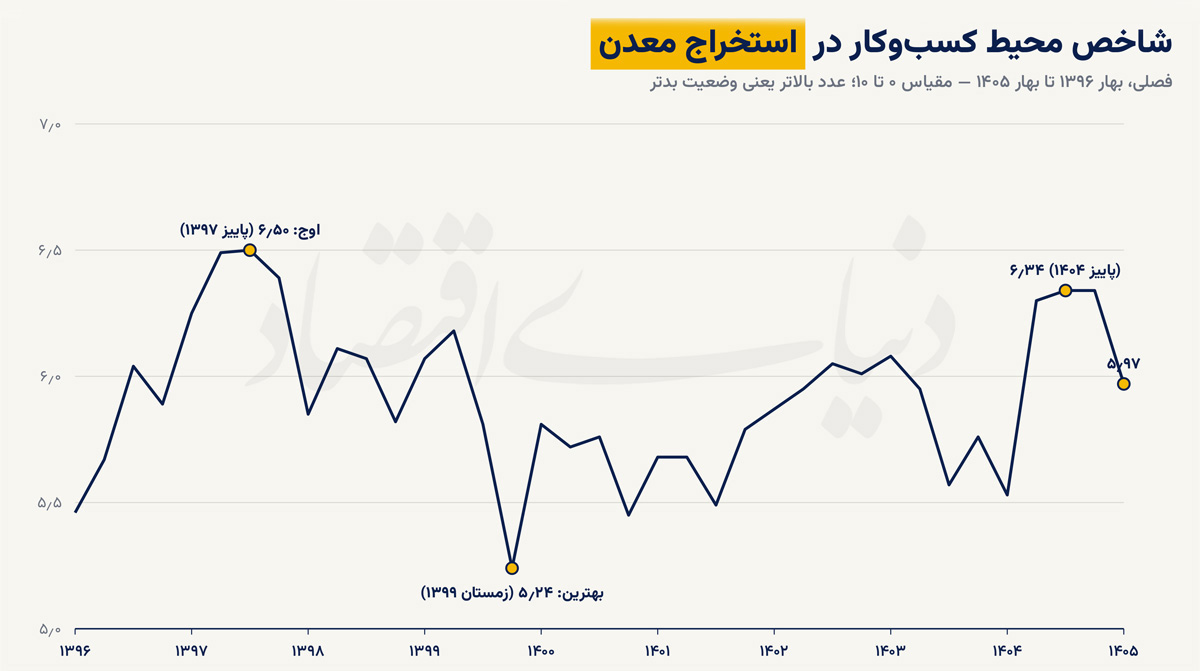
این در شرایطی است که شاخص محیط کسبوکار بخش استخراج معدن در بهار۱۴۰۵ نسبت به فصل قبل بهبود یافته، اما مقایسه سالانه تصویر متفاوتی دارد. شرایط فعالیت معدن نسبت به بهار سال گذشته نامساعدتر شده و بهبود اخیر هنوز نتوانسته است افت یکساله محیط کسبوکار را جبران کند. روند شاخص نشان میدهد پس از بهبود نسبی در نیمه دوم۱۴۰۳، شرایط در سال۱۴۰۴ دوباره رو به وخامت گذاشته است. بنابراین، بهبود شاخص در بهار امسال بیشتر از آنکه نشانه تغییر پایدار باشد، بیانگر یک بهبود فصلی در بستری نامساعدتر از سال گذشته است. در مجموع، محیط کسبوکار معدن همچنان با مشکلاتی مواجه است که قابلیت پیشبینی فعالیت و برنامهریزی بنگاهها را محدود میکند.
عدم ضمانت اجرای احکام قانونی و خسارت به معادن
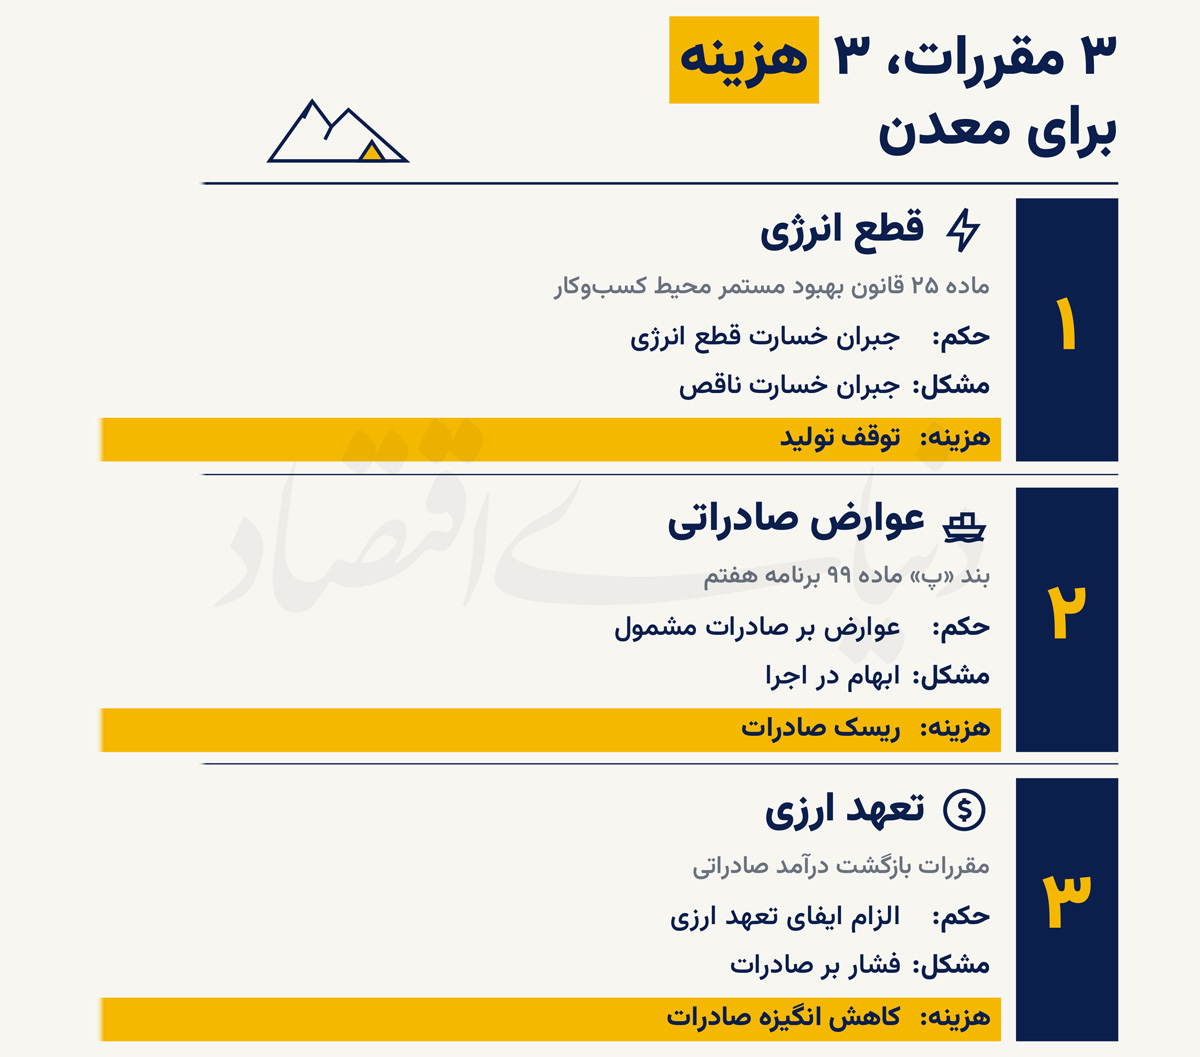
حسین قاسمی، مشاور حقوقی کمیسیون معدن اتاق بازرگانی ایران، درخصوص موانع کسبوکار معدن که در مدت اخیر موجب تحمیل هزینه به معدنکاران میشود، به «دنیایاقتصاد» گفت: دو مورد از مهمترین موانع کسبوکار معدن شناسایی شده که یکی ماده۲۵ قانون بهبود مستمر محیط کسبوکار است که برای زمان قطع برق، گاز و خدمات مخابراتی واحدهای تولیدی سازوکار جبران خسارت پیشبینی کرده و دوم بند «پ» ماده۹۹ قانون برنامه هفتم که صادرات محصولات معدنی و صنایع معدنی مشمول آن را در چارچوب ضوابط مقرر، مشمول عوارض و مالیات میکند. از نگاه حقوقی، مساله فقط وجود قانون نیست، بلکه چگونگی اجرای تکالیف، تدوین مقررات مکمل و رعایت پیششرطهای قانونی نیز بخشی از محیط کسبوکار است. بر این اساس، فاصله میان قانون مصوب و اجرای آن، در بخش معدن به یکی از عوامل افزایش ریسک فعالیت اقتصادی تبدیل شده است.
به گفته قاسمی، یکی از مواردی که در کمیسیون معدن اتاق ایران در حال پیگیری است، ماده۲۵ قانون بهبود مستمر محیط کسبوکار است؛ قانونی که از ابتدای دهه۱۳۹۰ لازمالاجرا شده، اما به اعتقاد او بخشی از تکالیف پیشبینیشده در آن تاکنون به شکل کامل اجرا نشده است. وی افزود: ماده۲۵ در زمان کمبود برق، گاز یا خدمات مخابراتی مقرر میکند واحدهای تولیدی صنعتی و کشاورزی نباید در اولویت قطع قرار گیرند. همچنین شرکتهای عرضهکننده این خدمات مکلف شدهاند در قراردادهای خود با واحدهای تولیدی، وجه التزام ناشی از قطع برق، گاز یا خدمات مخابراتی را پیشبینی کنند. قانون حتی برای حالتی که دولت به دلیل کمبودهای مقطعی دستور قطع خدمات را صادر میکند، تعیین نحوه جبران خسارت بنگاهها را مورد توجه قرار داده است.
قاسمی با اشاره به ماهیت قراردادهای میان واحدهای تولیدی و شرکتهای عرضهکننده این خدمات گفت: این قراردادها از نظر حقوقی در زمره قراردادهای الحاقی قرار میگیرند؛ یعنی شرایط اصلی قرارداد عمدتا از سوی طرف عرضهکننده تعیین میشود و واحد تولیدی امکان محدودی برای چانهزنی درباره مفاد آن دارد. به همین دلیل، قانونگذار تلاش کرده است در برابر قطع خدمات حیاتی تولید، یک سازوکار جبرانی برای مصرفکننده صنعتی ایجاد کند. با وجود این، به گفته مشاور حقوقی کمیسیون معدن، این سازوکار در عمل بهطور کامل محقق نشده است. قاسمی در ادامه تصریح کرد: یکی از مشکلات اصلی نبود سازوکار بودجهای مشخص برای پرداخت خسارت است؛ زیرا اگر قرار است بابت قطع برق یا گاز خسارتی به واحد تولیدی پرداخت شود، باید منابع و سازوکار پرداخت آن در قوانین بودجه سنواتی و فرآیند اجرایی دستگاههای ذیربط نیز پیشبینی شود.
او معتقد است: در بخش قابلتوجهی از قراردادهای موجود نیز شرط وجه التزام به شکلی که قانون مقرر کرده، درج نشده است. نتیجه آن است که واحد تولیدی در زمان قطعی برق و گاز، هم با توقف یا کاهش تولید مواجه میشود و هم ابزار حقوقی موثری برای دریافت خسارت در اختیار ندارد. این موضوع برای معادن اهمیت بیشتری پیدا میکند؛ زیرا فعالیت معدنی و صنایع وابسته به آن، بهویژه در بخش فرآوری، به استمرار برق و گاز وابستگی بالایی دارد. توقف تجهیزات، اختلال در فرآیند استخراج یا فرآوری و از دست رفتن برنامه تولید میتواند هزینههایی ایجاد کند که با بازگشت دوباره انرژی الزاما جبران نمیشود.
مشکل فقط قطعی انرژی نیست
از نگاه قاسمی، اهمیت ماده۲۵ زمانی روشنتر میشود که ناترازی انرژی و محدودیتهای اعمالشده بر واحدهای تولیدی در سالهای اخیر مورد توجه قرار گیرد. وی افزود: فلسفه این ماده آن است که در زمان کمبود، واحدهای تولیدی در اولویت نخست قطع قرار نگیرند و اگر بهدلیل شرایط اضطراری قطع خدمات اجتنابناپذیر بود، خسارت ناشی از آن نیز تعیین تکلیف شود. اگر این سازوکار در طول سالهای گذشته بهطور کامل اجرا میشد، بخشی از زیان واحدهای تولیدی ناشی از قطع برق و گاز قابل جبران بود. در واقع مشکل، فقدان سازوکار حقوقی و اقتصادی برای توزیع هزینه ناشی از این تصمیم میان دولت، عرضهکننده خدمات و واحد تولیدی است.
وی ادامه داد: این موضوع در بخش معدن از آن جهت اهمیت دارد که توقف یک معدن یا واحد فرآوری، تنها به همان واحد محدود نمیشود و میتواند زنجیرهای از حملونقل، تامین مواد اولیه، تولید و صادرات را تحتتاثیر قرار دهد. بنابراین، از نگاه بخش خصوصی، اجرای دقیق مقررات جبران خسارت میتواند بخشی از ریسک ناشی از ناترازی انرژی را از دوش بنگاهها بردارد.
عوارض صادراتی و پیششرطهای اجرا
دومین موضوع مورد اشاره قاسمی، بند «پ» ماده۹۹ قانون برنامه هفتم پیشرفت است. بندی که صادرات محصولات معدنی و صنایع معدنی فلزی و غیرفلزی مشمول آن را در چارچوب مقرر، مشمول عوارض و مالیات قرار داده است. وی افزود: مساله حقوقی مهم در اینجا، نحوه اجرای قانون و رعایت پیششرطهایی است که خود قانون برای تعیین فهرست کالاهای مشمول و میزان عوارض در نظر گرفته است. قاسمی گفت: قانونگذار برای اجرای این حکم، فرآیندی را مشخص کرده و تهیه فهرست کالاهای مشمول توسط وزارت صنعت، معدن و تجارت با همکاری دستگاههای مربوط و تصویب آن در هیات وزیران را پیشبینی کرده است. بنابراین، اجرای حکم اصلی بدون طی فرآیندهای تعیینشده در قانون، از نظر حقوقی محل بحث خواهد بود.
به گفته او، فعالان بخش خصوصی در این زمینه نسبت به نحوه اجرای قانون اعتراضها و پیگیریهایی در دیوان عدالت اداری نیز داشتهاند. حسین قاسمی گفت: دستگاه اجرایی نمیتواند صرفا حکم نهایی قانون را اجرا کند و بخشهایی را که قانون بهعنوان مقدمه و پیششرط اجرای آن تعیین کرده است، نادیده بگیرد. این موضوع برای صادرکنندگان معدنی اهمیت ویژهای دارد؛ زیرا تغییر در فهرست کالاهای مشمول یا نرخ عوارض میتواند مستقیما بر قیمت تمامشده، قراردادهای صادراتی و تصمیم بنگاه برای حضور در بازارهای خارجی اثر بگذارد. در بازاری که قراردادهای صادراتی معمولا با فاصله زمانی و بر مبنای برآورد هزینههای آتی بسته میشوند، بیثباتی یا ابهام در مقررات میتواند ریسک معامله را افزایش دهد.
ضرورت بازبینی قوانین معدن
قاسمی این دو موضوع را بخشی از مجموعهای بزرگتر دانست و گفت: قوانین و مقررات متعددی در حوزه معدن وجود دارد که یا هنگام تدوین از نظر کارشناسی به اندازه کافی بررسی نشدهاند یا در مرحله اجرا با تفسیرهای متفاوت، اجرای ناقص یا ترک تکلیف مواجه شدهاند. مشاور حقوقی کمیسیون معدن اتاق ایران افزود: مساله اصلی تنها اصلاح یک یا دو ماده قانونی نیست. آنچه بخش خصوصی به آن نیاز دارد، بررسی منسجم مجموعه مقرراتی است که از مرحله اخذ مجوز و فعالیت معدنی تا تولید، تامین انرژی، صادرات و تعهدات مالی بر بنگاه تحمیل میشود. در این فرآیند باید مشخص شود کدام مقررات مانع فعالیت اقتصادی هستند، کدام تکالیف دستگاههای اجرایی اجرا نشده و کجا میان متن قانون و مقررات اجرایی فاصله ایجاد شده است.
وی افزود: بر همین اساس، بررسی قوانین مخل کسبوکار معدن در کمیسیون معدن اتاق ایران میتواند از سطح طرح مشکلات موردی فراتر برود و به شناسایی ریشههای حقوقی بخشی از هزینههای تحمیلشده به بنگاهها منجر شود. در شرایطی که معدن برای توسعه تولید و صادرات به سرمایهگذاری بلندمدت نیاز دارد، ثبات مقررات و قابلیت پیشبینی اجرای قانون، به اندازه خود مشوقهای اقتصادی اهمیت دارد. قاسمی تاکید کرد: پیگیری این موارد به معنای مخالفت با اصل سیاستهای قانونی مانند مدیریت مصرف انرژی یا جلوگیری از خامفروشی نیست؛ بحث بر سر آن است که همان سیاستها نیز باید در چارچوب فرآیند قانونی، با رعایت حقوق بنگاه و بر اساس مقررات شفاف و قابل پیشبینی اجرا شوند. از این منظر، فاصله میان «قانونگذاری» و «اجرای قانون» به یکی از موضوعات حقوقی مهم در محیط کسبوکار معدن تبدیل شده و کمیسیون معدن اتاق ایران در حال پیگیری آن است.
حل ریشهای مسائل اقتصادی در کنار الزامات قانونی
مجید سروش، عضو کمیسیون معدن اتاق بازرگانی و صنایع و معادن ایران، نیز در این خصوص در گفتوگو با «دنیایاقتصاد» بیان کرد: ماده۲۵ قانون بهبود مستمر محیط کسبوکار با هدف حمایت از واحدهای تولیدی در برابر محدودیتهای تامین انرژی تصویب شده، اما اجرای این ماده بدون توجه به ریشههای اقتصادی ناترازی انرژی با دشواری مواجه است. ناترازی موجود در بخش انرژی حاصل دستکاری قیمتها در تولید و توزیع حاملهای انرژی طی دستکم دو دهه گذشته و کاهش جذابیت سرمایهگذاری در این بخش است.
سروش افزود: ماده۲۵ تلاش کرده با ایجاد یک الزام قانونی، نهادهای توزیعکننده انرژی را به تامین برق واحدهای تولیدی وادار کند، اما قانون نمیتواند به تنهایی بر واقعیتهای اقتصادی غلبه کند. از این جهت، اختلاف میان تفسیر شرکتهای توزیعکننده برق از الزامات قانونی و انتظار واحدهای تولیدی، بخشی از پیامدهای ناترازی اقتصادی و فنی در صنعت برق است. وی ادامه داد: راهحل پایدار در اصلاح ساختار قیمتگذاری انرژی است؛ بهگونهایکه از یکسو مصرف خانوارها به سمت الگوی منطقیتر هدایت شود و از سوی دیگر، سهم واقعی انرژی در هزینه تولید برای بنگاهها قابل محاسبه باشد. در این چارچوب، اصلاح قیمت و ایجاد مشوق برای سرمایهگذاری در تولید انرژی میتواند در بلندمدت به کاهش ناترازی کمک کند.
سروش در بخش دیگری از سخنان خود به عوارض صادراتی اشاره کرد و افزود: مقرراتگذاری در این حوزه باید با شرایط متغیر اقتصاد کشور هماهنگ باشد. فرآیند تصویب قوانین در ایران معمولا زمانبر است و قوانین مصوب لزوما نمیتوانند تغییرات سریع محیط کسبوکار و شوکهای بیرونی را در خود منعکس کنند. در شرایطی که کشور با محدودیتهای ارزی و فشار بر درآمدهای صادراتی مواجه است، آثار وضع عوارض بر صادرات محصولات معدنی باید بهطور مستمر ارزیابی شود. لازم است سازوکاری برای بازنگری یا تعلیق موقت برخی محدودیتهای صادراتی در شرایط خاص وجود داشته باشد تا سیاستهای تجاری با نیازهای ارزی کشور هماهنگ شود.
سروش در عین حال، موضوع تعهد ارزی صادرکنندگان و نحوه عرضه درآمدهای صادراتی را یکی از مسائل مهمتر در این حوزه دانست و گفت: تا زمانی که سیاستهای ارزی بهگونهای باشد که انگیزه صادرات را کاهش دهد و در مقابل، رانت ناشی از واردات را تقویت کند، نمیتوان انتظار داشت ظرفیت صادراتی کشور به شکل واقعی فعال شود. از این منظر، اصلاح مقررات صادراتی باید همزمان با بازنگری در سیاستهای ارزی دنبال شود تا درآمد حاصل از صادرات افزایش یابد و امکان برنامهریزی برای صادرکننده نیز فراهم شود.
در نهایت، بخشی از هزینههای تحمیلشده به معدن، نه از متن یک قانون مشخص، بلکه از فاصله میان قانون، مقررات اجرایی و واقعیت اقتصادی ناشی میشود. ماده۲۵ برای حمایت از تولید در برابر قطع انرژی تصویب شده، اما بدون سازوکار اجرایی و اصلاح اقتصاد انرژی، اثر آن محدود میماند. در حوزه صادرات نیز وضع عوارض، بدون توجه به شرایط ارزی و تحولات محیط کسبوکار، میتواند به کاهش انگیزه صادرات منجر شود. بنابراین، بازنگری مقررات معدنی باید همزمان دو هدف را دنبال کند: کاهش موانع حقوقی و افزایش قابلیت پیشبینی برای سرمایهگذاری و صادرات.