همزمانی نفت ارزانتر با سوخت گرانتر
انتقال گلوگاه از نفت خام به پالایش، موجودی و جریان فرآورده

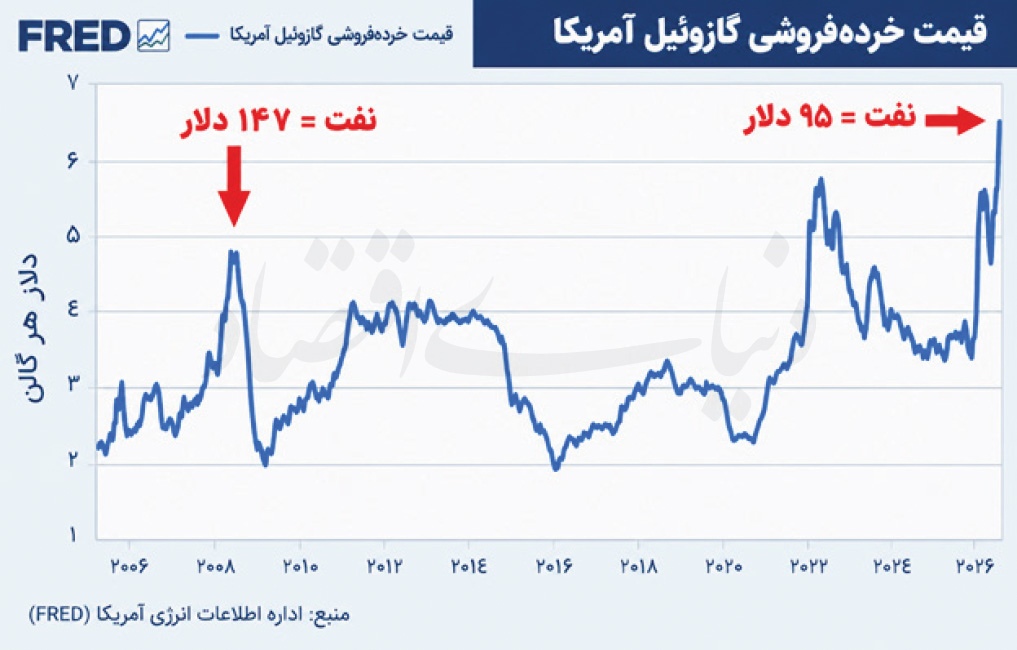
مساله اصلی، قیمت خود ماده خام بود. سال۲۰۲۶ اما تصویر متفاوتی پیش روی بازار قرار داده است. درحالیکه نفت خام مثلا در محدوده ۹۵دلار معامله میشود؛ یعنی بهمراتب پایینتر از رکورد ۲۰۰۸، قیمت خردهفروشی گازوئیل آمریکا به حدود ۶.۵۳دلار در هر گالن رسیده و قیمت بنزین نیز در محدوده ۴.۵۲دلار قرارگرفته است. این همان پارادوکسی است که جان آرنولد (John Arnold)؛ سرمایهگذار و مدیر سابق صندوقهای انرژی، با مقایسه سالهای ۲۰۰۸ و ۲۰۲۶ برجسته کرده است: در سال۲۰۰۸ نفت گران بود و سوخت گران شد؛ در سال۲۰۲۶ نفت ارزانتر است؛ اما سوخت حتی گرانتر شده است. این تفاوت، صرفا یک نوسان قیمتی نیست. نشانهای از تغییر محل گلوگاه در زنجیره جهانی انرژی است.
۲۰۰۸؛ وقتی خود نفت گلوگاه بود
بحران۲۰۰۸ را میتوان تا حد زیادی یک شوک نفتی (Oil Shock) دانست؛ شوکی که از بالادست زنجیره انرژی آغاز شد و سپس به پاییندست منتقل شد. قیمت WTI در ژوئیه۲۰۰۸ به حدود ۱۴۷دلار در هر بشکه رسید. در همان دوره، قیمت متوسط خردهفروشی گازوئیل آمریکا به حدود ۴.۷۶دلار و بنزین به حدود ۴.۱۶دلار در هر گالن رسید. در آن زمان، سوال اصلی بازار این بود: چقدر نفت در دسترس است و نفت بعدی با چه قیمتی تولید خواهد شد؟ رشد تقاضای جهانی، محدودیت ظرفیت تولید مازاد، نگرانی درباره عرضه آینده و شرایط مالی بازار نفت، همگی باعث شده بودند خود نفت خام به دارایی کمیابتر و گرانتری تبدیل شود. بهبیاندیگر، گلوگاه در بالادستی (Upstream) قرار داشت. وقتی ماده اولیه گران میشد، قیمت فرآورده نیز افزایش پیدا میکرد. ۲۰۲۶ اما داستان دیگری دارد.
۲۰۲۶؛ نفت ارزانتر، فرآورده گرانتر
آنچه در سال۲۰۲۶ توجه بازار را جلب کرده، فاصله میان قیمت نفت خام و قیمت فرآوردههاست. اگر نفت را ماده اولیه بدانیم، منطقی است که افزایش قیمت فرآوردهها تا حدی با افزایش قیمت نفت توضیح داده شود؛ اما هنگامیکه نفت حدود ۹۵ دلار است و گازوئیل به ۶.۵۳دلار در هر گالن میرسد، دیگر نمیتوان تمام افزایش قیمت سوخت را به قیمت نفت خام نسبت داد. در اینجا باید یک مرحله میانی را وارد تحلیل کرد: نفت خام باید پالایش شود، به فرآورده تبدیل شود، ذخیره شود و سپس به محل مصرف برسد. هر یک از این مراحل میتواند به گلوگاه تبدیل شود. بنابراین آنچه در ۲۰۲۶ اهمیت پیدا کرده، فقط قیمت نفت (Oil Price) نیست، بلکه حاشیه سود پالایش (Refining Margin)، موجودی (Inventory)، لجستیک (Logistics) و هزینه جریان (Flow Cost) است. به همین دلیل میتوان تفاوت دو دوره را چنین خلاصه کرد: ۲۰۰۸ نفت گران شد و سوخت گران شد. ۲۰۲۶: نفت نسبتا ارزانتر است، اما تبدیل نفت به سوخت و رساندن آن به مصرفکننده گران شده است.
پالایشگاه؛ گلوگاه فراموششده بازار انرژی
در سالهای گذشته، بخش بزرگی از توجه سرمایهگذاری صنعت انرژی به تولید نفت و گاز، انرژیهای تجدیدپذیر و فناوریهای جدید معطوف شد. پالایشگاه اما کسبوکاری متفاوت است. ساخت یک پالایشگاه جدید بسیار سرمایهبر، زمانبر و ازنظر زیستمحیطی و مقرراتی پیچیده است. از سوی دیگر، تعطیلی یک پالایشگاه الزاما به معنای جایگزینشدن سریع ظرفیت آن نیست. به همین دلیل، ظرفیت اسمی پالایشگاهها با ظرفیت موثر آنها یکسان نیست. یک پالایشگاه ممکن است روی کاغذ وجود داشته باشد، اما اگر با محدودیت خوراک، تعمیرات، مشکلات فنی، کمبود نیروی انسانی، محدودیت حملونقل یا اختلال در تامین برخی اجزای زنجیره مواجه باشد، ظرفیت واقعی آن برای بازار کمتر از ظرفیت اسمی خواهد بود. این تفاوت بسیار مهم است: بازار به ظرفیت نصبشده نفت نیاز ندارد؛ به ظرفیت موثر تحویل فرآورده نیاز دارد. در شرایط عادی این تفاوت چندان دیده نمیشود؛ اما هنگامیکه بازار با شوک ژئوپلیتیک مواجه میشود، چند درصد کاهش در ظرفیت موثر میتواند به جهش بسیار بزرگتری در قیمت منجر شود.
تفاوت میان کمبود نفت و کمبود فرآورده
برای فهم این تحول باید به کرک اسپرد (Crack Spread) توجه کرد. کرک اسپرد به زبان ساده، فاصله میان ارزش فرآوردههای پالایششده و هزینه نفت خام ورودی به پالایشگاه است. اگر قیمت نفت ثابت بماند اما قیمت گازوئیل افزایش پیدا کند، این فاصله افزایش مییابد. اینجاست که مفهوم مهمی وارد تحلیل میشود: قیمت فرآورده فقط قیمت نفت نیست. پالایشگاه برای تبدیل نفت خام به گازوئیل، بنزین و سایر فرآوردهها هزینه میکند. ظرفیت پالایشگاه محدود است. خوراک باید به پالایشگاه برسد و فرآورده نیز باید از پالایشگاه به بازار منتقل شود؛ بنابراین اگر ظرفیت موثر پالایش کاهش یابد، بازار الزاما با کمبود نفت مواجه نمیشود؛ ممکن است با کمبود ظرفیت تبدیل نفت به سوخت مواجه شود. این تفاوت میان «کمبود نفت» و «کمبود فرآورده» یکی از مهمترین ویژگیهای بحران ۲۰۲۶ است.
موجودی؛ ضربهگیر نازکشده بازار
عامل دوم، موجودی (Inventory) است. در بازار انرژی، موجودی نقش ضربهگیر دارد. هنگامیکه عرضه مختل میشود، ذخایر میتوانند برای مدتی شکاف میان عرضه و تقاضا را پر کنند. وقتی موجودی پایین باشد، حتی یک اختلال نسبتا کوچک میتواند قیمت را بهشدت افزایش دهد. این همانجایی است که اقتصاد انرژی با اقتصاد شبکهای پیوند میخورد. اگر یک پالایشگاه از مدار خارج شود، مساله فقط تولید آن پالایشگاه نیست. اگر مخازن ذخیره نیز محدود باشند و مسیر جایگزین حملونقل وجود نداشته باشد، اختلال به مناطق دیگر منتقل میشود؛ بنابراین، بحران میتواند بهصورت زنجیرهای گسترش یابد؛ بهگونهایکه اختلال در فعالیت پالایشگاهها به کاهش موجودی فرآوردهها منجر شود، کاهش موجودی کرک اسپرد(Crack Spread)- اختلاف بین قیمت نفت خام و قیمت فرآوردههای اصلی حاصل از پالایش- را افزایش دهد، رقابت برای تامین محمولههای جایگزین را تشدید کند، هزینه حملونقل را بالا ببرد و درنهایت، این افزایش هزینهها به جهش قیمت فرآوردهها منتقل شود. در چنین شرایطی، حتی نفت خام ارزان نیز الزاما نمیتواند قیمت سوخت را پایین بیاورد.
از شوک نفتی به شوک پالایشی
در ۲۰۰۸، سوال این بود: چگونه نفت بیشتری تولید کنیم؟ در ۲۰۲۶، سوال پیچیدهتر شده است: چگونه نفت موجود را با هزینه کمتر، در پالایشگاه مناسب، در زمان مناسب، به فرآورده مناسب تبدیل و به بازار مناسب منتقل کنیم؟ این تغییر سوال، تغییر بسیار مهمی است؛ زیرا اگر گلوگاه از چاه نفت به پالایشگاه، از پالایشگاه به بندر و از بندر به مسیرهای حمل منتقل شود، استراتژی انرژی نیز باید تغییر کند. سرمایهگذاری آینده فقط در بالادستی (Upstream) تعیینکننده نخواهد بود؛ ظرفیت پالایش، ذخیرهسازی، خطوط لوله، پایانهها، ناوگان نفتکش و مسیرهای جایگزین نیز به داراییهای استراتژیک تبدیل میشوند. مقایسه ۲۰۰۸ و ۲۰۲۶ درنهایت یک تحول عمیقتر را نشان میدهد.
در ۲۰۰۸، بازار نگران این بود که نفت کافی وجود ندارد. در ۲۰۲۶، نگرانی این است که زنجیره کافی برای تبدیل و رساندن نفت به سوخت وجود ندارد. به همین دلیل، قیمت نفت خام دیگر بهتنهایی نمیتواند وضعیت بازار انرژی را توضیح دهد. گلوگاه از ماده خام به ظرفیت تبدیل و سپس به قابلیت جریان منتقل شده است. اختلال ژئوپلیتیک، ابتدا جریان انرژی را مختل میکند؛ اختلال جریان، ظرفیت موثر پالایش و سطح موجودی را کاهش میدهد؛ کاهش موجودی، کرک اسپرد و هزینه حملونقل را بالا میبرد و این افزایش هزینهها درنهایت به جهش قیمت فرآوردهها و تورم انرژی منجر میشود و این شاید مهمترین تفاوت ۲۰۰۸ و ۲۰۲۶ باشد: در ۲۰۰۸ جهان برای نفت بیشتر پول بیشتری میپرداخت؛ در ۲۰۲۶ جهان برای تبدیل و رساندن نفت به سوخت، هزینه بیشتری میپردازد.
* دکترای حقوق نفت و گاز