سبقت آهن اسفنجی و گندله از شمش بورس کالا؛
ریتم ناهماهنگ زنجیره فولاد
تب تند شمش در شهریور
نقطه اوج معاملات شمش در نیمه شهریور شکل گرفت. در هفته منتهی به ۱۸ شهریور، حدود ۱۶۰ هزار تن شمش در بورس کالا عرضه شد و خریداران برای این حجم بیش از ۴۰۰ هزار تن تقاضا ثبت کردند. این فاصله میان عرضه و تقاضا رقابت شدیدی ایجاد کرد و باعث شد شمش به طور میانگین بیش از ۱۰ درصد بالاتر از قیمت پایه معامله شود.
آهن اسفنجی نیز در همان دوره شرایط مشابهی را تجربه کرد. عرضه این محصول تا آخرین تن معامله شد و رقابت خریداران قیمت آن را بیش از ۱۵ درصد بالاتر از نرخ پایه قرار داد. بنابراین در میانه ماه، بخش پاییندست زنجیره فولاد با موجی از تقاضا مواجه شد که در مدت کوتاهی قیمت محصولات را به سطوح بالاتری رساند.
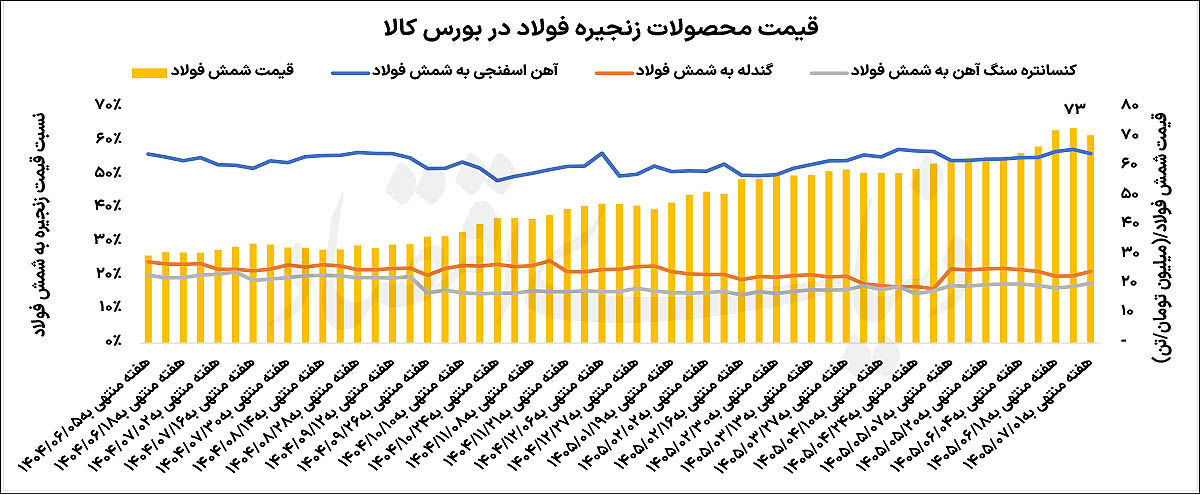
رشد قیمت شمش نیز با همین موج همراه شد. میانگین قیمت این محصول که در هفته منتهی به ۴ شهریور در محدوده ۶۴.۵میلیون تومان قرار داشت، سه هفته بعد به حدود ۷۳میلیون تومان رسید. به این ترتیب، قیمت شمش در فاصله کوتاهی حدود ۱۳ درصد افزایش پیدا کرد و به بالاترین سطح یک سال گذشته رسید.
اما بازار در همین نقطه تغییر مسیر داد. در هفته پایانی شهریور، نسبت تقاضا به عرضه شمش که در هفته اوج (هفته منتهی به ۱۸ شهریور) به حدود ۲.۵ برابر رسیده بود، به حدود یک رسید. در همین مدت، رقابت نیز کاهش پیدا کرد و صرف قیمت از بیش از ۱۰ درصد به حدود ۴ درصد رسید. بنابراین خریداران دیگر حاضر نبودند مانند نیمه شهریور برای تامین شمش رقابت کنند.
این تغییر رفتار در معاملات روزانه نیز خود را نشان داد. در معاملات ۲۸ شهریور، از ۲۲ هزار و ۱۰۰ تن شمش عرضه شده تنها ۶ هزار تن معامله شد. اولین روز معاملاتی مهر نیز پیام مشابهی داشت و کمتر از ۶۰ درصد عرضه شمش به فروش رسید. این اتفاق نشان داد که ضعف تقاضا فقط به یک معامله محدود نمانده و در حال تبدیل شدن به یکی از متغیرهای مهم بازار در ابتدای پاییز است.
در نتیجه، قیمت شمش نیز از سقف خود فاصله گرفت. میانگین موزون قیمت این محصول در هفته منتهی به اول مهر به حدود ۷۰.۵میلیون تومان رسید و نسبت به هفته قبل حدود ۳.۴ درصد کاهش پیدا کرد. البته اهمیت این افت فقط به میزان کاهش قیمت مربوط نمیشود. مهمتر از آن، تغییر فضای معاملاتی است که نشان میدهد موج تقاضای نیمه شهریور در پایان ماه قدرت قبلی خود را از دست داده است.
مسیر متفاوت سنگ آهنیها
در شرایطی که بازار شمش و آهن اسفنجی در حال عقبنشینی بود، گندله و کنسانتره مسیر متفاوتی را دنبال کردند. قیمت گندله در هفتههای پایانی شهریور افزایش پیدا کرد و کنسانتره نیز با وجود کاهش رقابت در تالار، به روند صعودی خود ادامه داد. این اتفاق در نگاه نخست عجیب به نظر میرسد، زیرا معمولا با کاهش قیمت محصول نهایی، انتظار میرود فشار نزولی به بازار مواد اولیه نیز منتقل شود. با این حال، سازوکار قیمتگذاری در زنجیره فولاد باعث میشود این انتقال با تاخیر انجام شود. قیمت پایه گندله و کنسانتره تا حد زیادی از قیمت شمش در دورههای قبل تاثیر میگیرد. بنابراین جهش قیمت شمش در نیمه شهریور هنوز در قیمت پایه محصولات بالادستی اثر دارد. حتی اگر بازار شمش در هفته پایانی شهریور وارد فاز اصلاح شود، این کاهش قیمت نمیتواند بلافاصله قیمت پایه مواد اولیه را پایین بیاورد. به همین دلیل، افزایش قیمت گندله و کنسانتره در پایان شهریور را نباید به طور کامل به افزایش تقاضا نسبت داد. در این دوره، رقابت قابلتوجهی برای این دو محصول شکل نگرفت و قیمت معاملات فاصله زیادی از نرخ پایه نداشت. بنابراین بخش مهمی از رشد قیمت از افزایش نرخ پایه ناشی شد که خود از رشد قبلی شمش تاثیر گرفته بود.
با این حال، تقاضای گندله نیز نسبت به ابتدای ماه بهبود پیدا کرد. در هفته منتهی به ۴ شهریور، تنها ۳۷.۵ درصد گندله عرضه شده به فروش رسید و نسبت تقاضا به عرضه به ۰.۴ رسید. در هفته پایانی شهریور، سهم فروش به حدود ۷۰ درصد رسید و نسبت تقاضا به عرضه نیز به ۰.۹۱ افزایش پیدا کرد.
این تغییر میتواند با رفتار احیاکنندگان ارتباط داشته باشد. شرکتهایی که در هفتههای داغ شهریور آهن اسفنجی را با قیمت بالاتری فروختند، برای تامین مواد اولیه خود به بازار گندله بازگشتند. بنابراین بخشی از تقاضای بالادست در پایان ماه افزایش پیدا کرد، اما این افزایش هنوز با یک موج رقابتی مانند آنچه در بازار شمش مشاهده شد، فاصله دارد. اثر اصلی این واگرایی را باید در نسبت قیمت نهاده به محصول مشاهده کرد. در هفته منتهی به ۱۸ شهریور، قیمت گندله حدود ۱۹.۸ درصد قیمت شمش بود. این نسبت در هفته منتهی به اول مهر به ۲۱.۳ درصد رسید. نسبت قیمت کنسانتره به شمش نیز از حدود ۱۶.۳ درصد به ۱۷.۸ درصد افزایش پیدا کرد. برای فولادسازان، این تغییر اهمیت زیادی دارد. سودآوری این شرکتها فقط به قیمت فروش شمش وابسته نیست و هزینه مواد اولیه نیز نقش مهمی در تعیین حاشیه سود آنها دارد. وقتی قیمت شمش کاهش پیدا میکند اما قیمت گندله و کنسانتره همچنان افزایش مییابد، بخشی از فاصله میان درآمد و هزینه تولید کاهش پیدا میکند.
فصل حساس فولادسازها
با وجود اتفاقات هفتههای پایانی شهریور، تصویر یک سال گذشته هنوز نشان میدهد که قیمت محصولات پاییندست رشد بیشتری از مواد اولیه داشته است. قیمت شمش از حدود ۲۹.۷میلیون تومان در شهریور سال گذشته به بیش از ۷۰میلیون تومان در ابتدای مهر امسال رسیده و بیش از دو برابر شده است. آهن اسفنجی نیز تقریبا همین مسیر را طی کرده است.
در مقابل، گندله و کنسانتره در همین مدت حدود ۱۱۰ درصد رشد کردهاند. بنابراین هنوز فاصلهای میان رشد قیمت محصولات نهایی و مواد اولیه وجود دارد و بخشی از رشد اخیر گندله و کنسانتره را میتوان به عنوان جبران بخشی از این فاصله در نظر گرفت.
به همین دلیل، واگرایی هفتههای پایانی شهریور به تنهایی نمیتواند به معنای تغییر کامل معادلات زنجیره فولاد باشد. بازار فقط بخشی از اثر جهش قبلی شمش را با تاخیر به بالادست منتقل کرده است. اگر قیمت شمش در مهرماه دوباره افزایش پیدا کند، این سازوکار میتواند بار دیگر به نفع محصولات بالادستی عمل کند. اگر هم ضعف تقاضا ادامه پیدا کند، با گذشت زمان فشار کاهشی میتواند به قیمت پایه گندله و کنسانتره منتقل شود.
در نتیجه، مهمترین متغیر بازار در مهرماه رفتار تقاضای شمش خواهد بود. اگر معاملات ضعیف روزهای نخست مهر ادامه پیدا کند، احتمال کاهش بیشتر قیمت شمش افزایش پیدا میکند و پس از یک فاصله زمانی، قیمت مواد اولیه نیز میتواند تحتتاثیر قرار بگیرد. در چنین شرایطی، فشار هزینهای فولادسازان کاهش خواهد یافت.
اما اگر تقاضای شمش دوباره تقویت شود، قیمت پایه مواد اولیه نیز میتواند در دورههای بعدی افزایش پیدا کند و نسبت هزینه نهادهها به محصول دوباره بالا برود. به همین دلیل، برای ارزیابی وضعیت شرکتهای فولادی در هفتههای آینده، بررسی قیمت شمش به تنهایی کافی نیست و باید همزمان رفتار گندله و کنسانتره نیز دنبال شود.
شهریور در حالی به پایان رسید که تب بازار شمش فروکش کرد، اما اثر آن هنوز در بالادست زنجیره باقی مانده است. قیمت محصول نهایی عقب نشسته، درحالیکه هزینه مواد اولیه هنوز از موج صعودی قبلی تاثیر میگیرد. حالا معاملات مهرماه است که باید مشخص کند که این واگرایی تنها یک اثر موقت و ناشی از تاخیر قیمتگذاری است یا اینکه بازار فولاد وارد دورهای شده است که در آن سهم مواد اولیه از درآمد فولادسازان افزایش پیدا میکند.