کارنامه ۵ساله صنعت بیمه بررسی شد
منابع سرمایهگذاری زیر تیغ تورم
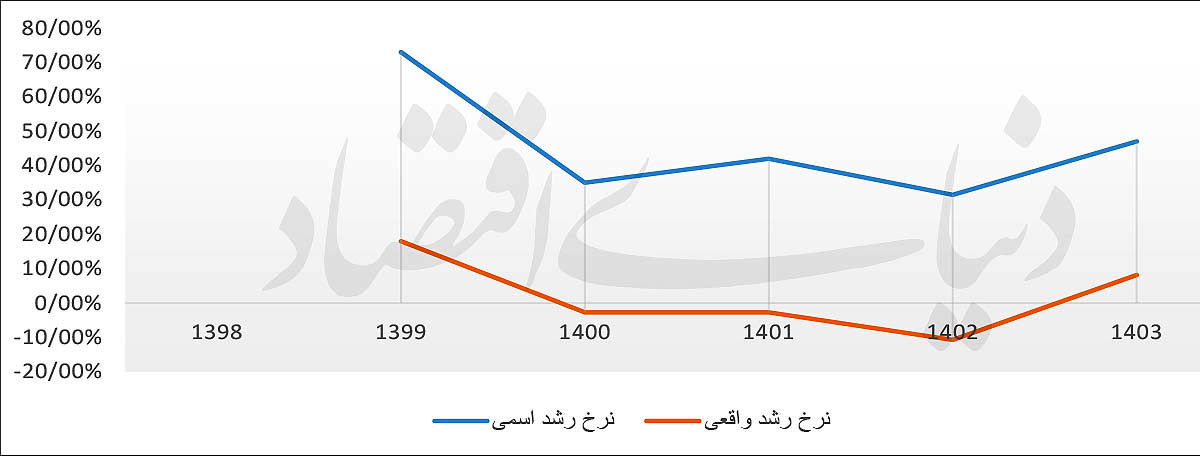
به این ترتیب، افزایش حجم منابع لزوما به معنای تقویت توان مالی صنعت نبوده و بخشی از رشد اسمی داراییها در مسیر جبران کاهش ارزش پول مصرف شده است. از سوی دیگر، تغییر ترکیب پرتفو و افزایش سهم برخی داراییهای کمنقدشونده، مساله کارآیی و دسترسی به منابع در زمان پرداخت خسارت را پررنگتر کرده است. برای فهم دقیقتر این تناقض و بررسی اینکه منابع صنعت بیمه در این سالها تا چه اندازه توانستهاند ارزش خود را حفظ کنند، باید به یادداشت اخیر احمد بختیاری، دکترای اقتصاد پولی دانشگاه شهید بهشتی و کارشناس صنعت بیمه نیز نگاهی انداخت.
منابع سرمایهگذاری در صنعت بیمه، نه صرفا یک دارایی جانبی، بلکه ستون فقراتِ «توانگری مالی» و نبض تپنده برای ایفای تعهدات بلندمدت در برابر بیمهگذاران است. با این حال، واکاوی عملکرد صنعت در سالهای ۱۳۹۸تا ۱۴۰۳ نشان میدهد که استراتژیهای تخصیص منابع تحت فشار سنگین تورم مزمن و تلاطمهای کلان اقتصادی، درگیر یک چرخه معیوب شده است. چالش اصلی در اینجا نه فقدان نقدینگی، بلکه «ناکامی در بهرهوری» است؛ به طوری که منابع مالی، اگرچه به لحاظ اسمی رشد قابلتوجهی داشتهاند، اما در میدان عمل نتوانستهاند متناسب با ارزش واقعیِ ریسکهای پذیرفتهشده، ارزشآفرینی کنند. این گزارش در پی آن است که نشان دهد چگونه تقابل میان استراتژیهای سنتیِ سرمایهگذاری و واقعیتهای اقتصادی، کارآیی سبد داراییها را با تهدیدی جدی روبهرو کرده و تعادل میان مدیریت ریسک و سودآوری را بر هم زده است.
تله تورمی و فرسایش قدرت خرید منابع
رشد 6.5برابری منابع سرمایهگذاری (از ۳۷۸همت به ۲۴۵۱همت) در نگاه اول نشانگر یک جهش بزرگ است، اما در تحلیل دقیق اقتصادی، این عدد یک «سراب» است. با تعدیل ارقام بر اساس شاخص تورم، مشخص میشود که ارزش واقعی منابع در پایان سال ۱۴۰۳ همچنان ۱۷درصد پایینتر از قله سال ۱۳۹۹ قرار دارد. این بدان معناست که در این پنج سال، نه تنها خلق ثروت جدیدی رخ نداده، بلکه بخش بزرگی از منابع صرفِ بازسازیِ ارزشِ ازدسترفته در دوران رکود تورمی شده است. در واقع، استراتژیهای سرمایهگذاری در این دوره، به جای «رشد سرمایه»، صرفا به «دفاع در برابر تورم» محدود شده و در این دفاع نیز، عملا ناکام ماندهاند.
از نقدینگی به داراییهای منجمد
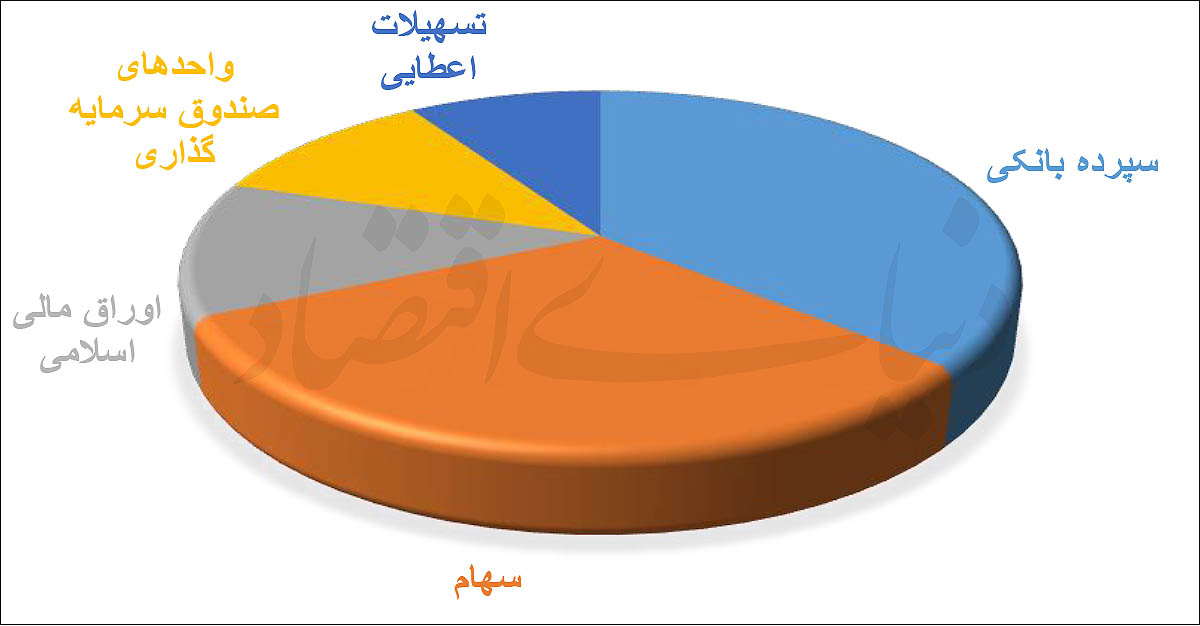
ترکیب سبد داراییهای صنعت در سال ۱۴۰۳ (۳۵درصد سپرده بانکی، 29.9درصد سهام، 11.6درصد اوراق و 10.5درصد صندوقها) نشانگر گذار اجباری از نقدینگی به داراییهای بلندمدت است. این تغییر استراتژیک دو آسیب ساختاری به همراه داشته است: نخست، حبس شدن منابع در داراییهای غیرمولد و پروژههای ساختمانی که قابلیت نقدشوندگی بسیار پایینی دارند و در مواقع اضطرارِ خسارتی، به چالشی برای نقدینگی تبدیل میشوند.
دوم، افت نسبت «منابع سرمایهگذاری به کل داراییها» از ۴۲درصد در سال ۱۴۰۱ به 39.3درصد در ۱۴۰۳، اثبات میکند که ترازنامه بیمهگران بهجای تقویت سرمایهگذاری، با اقلام غیرجاری و مطالبات راکد فربه شده است که عملا بازدهی مالی ملموسی برای صنعت ندارند.
سقوط بازدهی و شکست مدل درآمدی
بحرانیترین شاخص در سرمایهگذاری بیمه، سقوط معنادار نسبت «درآمد سرمایهگذاری به حقبیمه» از ۴۲درصد در سال ۱۳۹۹ به ۲۲درصد در سال ۱۴۰۳است. از آنجا که ضریب ترکیبی صنعت حدود ۱۰۸درصد است، شرکتها برای بقا به درآمدهای سرمایهگذاری وابسته هستند. با این حال، بازدهی واقعی میانگین در این سالها حدود منفی ۲۰درصد بوده که به معنای استهلاک تدریجی حقوق صاحبان سهام است.
این وضعیت نشان میدهد که پرتفوی فعلی، به جای آنکه «موتور سودآوری» برای جبران زیانهای عملیاتی باشد، خود به باری مضاعف تبدیل شده و با ناتوانی در غلبه بر تورم، ریسک مالی شرکتها را دوچندان کرده است.
کاهش ضریب اطمینان در پشتوانهسازی ذخایر فنی
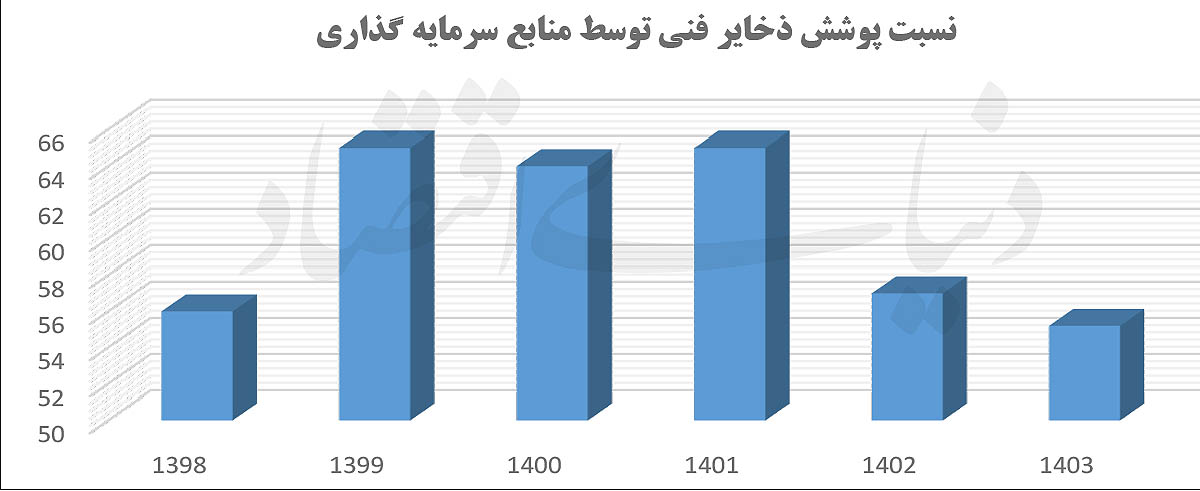
کارآیی پرتفوی سرمایهگذاری باید در میزان پوشش ذخایر فنی متجلی شود، اما نسبت پوشش ذخایر توسط منابع سرمایهگذاری از ۶۵درصد در سال ۱۳۹۹ به 55.2درصد در ۱۴۰۳ تنزل یافته است. این یعنی امروز ۴۵درصد از ذخایر بیمهای، فاقد پشتوانه نقدشونده فوری هستند که یک هشدار سیستماتیک برای ثبات صنعت محسوب میشود. همچنین، کاهش نسبت دارایی کل به ذخایر فنی از 1.65 به 1.40، به معنای فشرده شدن حاشیه امنیت است؛ به این معنی که توان مالی شرکتها برای مقابله با یک شوک بزرگِ خسارتی، به طرز قابلتوجهی کوچکتر، آسیبپذیرتر و شکنندهتر شده است.صنعت بیمه در بازه پنجساله گذشته، در «تله داراییهای کمبازده و منجمد» گرفتار شده و از مدارِ مدیریتِ فعالِ منابع فاصله گرفته است. تحلیلهای ارائهشده بهروشنی گویای آن است که اگر پارادایم کنونی در تخصیص منابع اصلاح نشود، پرتفوی سرمایهگذاری نه تنها در مسیر تحقق سودآوری ناتوان میماند، بلکه به پاشنه آشیل نقدینگی و تهدیدی برای ثبات مالی شرکتها در سالهای پیش رو بدل خواهد شد. راه برونرفت از این بنبست، اتخاذ رویکردی جسورانه برای خروج از داراییهای غیرمولد و منجمد، بازآرایی سبد داراییها به سمت ابزارهای با درآمد ثابت و بازدهی واقعی، و در نهایت احیای نقدینگی بهعنوان سنگر اصلی عملیات بیمهگری است. پایداری صنعت در سالهای آتی، مستقیما در گروِ این چرخش استراتژیک از «انباشت دارایی» به «مدیریتِ ارزشمحورِ منابع» است.